El dividendo de la resiliencia: Reposicionar el sector inmobiliario filipino para lo que viene
Puntos clave
- •Se espera que Metro Manila se convierta en la tercera economía grande de más rápido crecimiento del Sudeste Asiático para 2035, detrás de Ciudad Ho Chi Minh y Hanói.
- •Filipinas ocupa el puesto 90 de 130 países en un índice compuesto de resiliencia y el quinto lugar entre seis mercados evaluados del Sudeste Asiático.
- •La capacidad de energía renovable alcanzó aproximadamente 8.7 gigavatios en 2025, pero la generación renovable se mantuvo por debajo de 25% de la mezcla eléctrica.
- •Se proyecta que el mercado filipino de centros de datos crezca de aproximadamente $0.69 mil millones en 2025 a $2.48 mil millones para 2031, con el suministro eléctrico como una limitación clave.
- •La vacancia de condominios alcanzó 24.7% en 2025, mientras que la vacancia de oficinas Grade A en Bay Area fue de 36% en el segundo trimestre de 2026, en contraste con la mayor actividad industrial y de los REITs.
Por Cha Carbonell
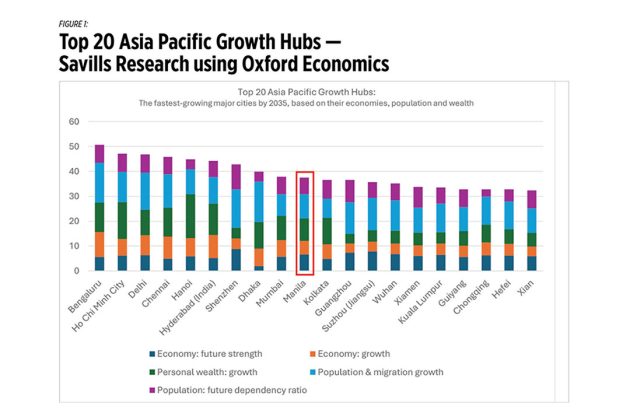
Para 2035, se proyecta que Metro Manila se encuentre entre las 10 economías grandes de más rápido crecimiento de Asia-Pacífico y sea la tercera de mayor crecimiento en el Sudeste Asiático, solo detrás de Ciudad Ho Chi Minh y Hanói, según Savills Research, con datos de Oxford Economics.
Sobre el papel, la historia de crecimiento se mantiene intacta, respaldada por una población en aumento, una riqueza creciente y una economía en movimiento. Pero crecimiento y resiliencia no son lo mismo.
En un índice compuesto de resiliencia que abarca factores climáticos, sísmicos, macroeconómicos y de gobernanza, Filipinas ocupa el puesto 90 de 130 países y el quinto lugar entre seis mercados del Sudeste Asiático incluidos en el índice. El país presenta debilidades en riesgos climáticos, sísmicos y de ciberseguridad, pero destaca en la gestión de la inflación.
La brecha entre las zonas donde el país está creciendo y aquellas donde es vulnerable define la tarea del sector inmobiliario. Cinco prioridades pueden ayudar a cerrarla.
Desarrollo de infraestructura
Control de inundaciones bien ejecutado
El proyecto de mejora del canal fluvial Pasig-Marikina, respaldado por el Banco Mundial y JICA, redujo en 18% las inundaciones y evitó daños estimados en P14.3 mil millones en 2024. Las reformas de Marikina posteriores a Ondoy resultaron en cero muertes durante las inundaciones de Habagat de 2012, mientras que el proyecto de control de inundaciones de Iloilo, de P4.3 mil millones, se ha mantenido eficaz durante más de una década.
El patrón es claro: plazos prolongados, financiamiento multilateral y resultados verificables. Estas son precisamente las características que faltaban en los llamados proyectos fantasma y deberían ser el estándar que exijan los desarrolladores antes de incorporar la mitigación pública de inundaciones al valor de un terreno.
Aliviar el cuello de botella portuario de Manila
La congestión en el puerto de Manila es principalmente un problema de utilización de patios. El Manila International Container Terminal por sí solo maneja aproximadamente 70% del tráfico de contenedores del país, cerca de su capacidad nominal.
Batangas está ayudando a aliviar la presión. Su terminal existente añadió capacidad para 400,000 unidades equivalentes a veinte pies (TEUs) a principios de 2026. International Container Terminal Services, Inc. (ICTSI) también inició la construcción de la Bauan South Luzon Container Terminal, la terminal marítima financiada de manera privada más grande en la historia de Filipinas. El puerto subutilizado de Subic proporciona capacidad adicional.
Bulacán y la red aeroportuaria y ferroviaria de la Región 3
El New Manila International Airport, en Bulacán, busca aliviar la congestión del Ninoy Aquino International Airport (NAIA). Está conectado con Metro Manila, Bulacán y Clark mediante autopistas de peaje y un ramal del MRT-7. Clark International Airport está añadiendo una segunda pista y sigue siendo la alternativa más clara disponible de inmediato.
Davao, Zamboanga, Bohol-Panglao y Kalibo demuestran que los centros regionales pueden tener éxito sin hacer que todos los visitantes pasen por NAIA.
Hospitalidad y ocio
Cada mejora de un centro regional también representa una oportunidad para los sectores de hospitalidad y ocio. Bohol-Panglao, Kalibo, Davao, Zamboanga y Dumaguete funcionan simultáneamente como zonas de influencia aeroportuaria y turística.
El turismo de cruceros también avanza. Las llegadas se duplicaron con creces, de 88,080 en 2023 a 226,247 en 2025, superando los niveles previos a la pandemia. El crecimiento cuenta con el respaldo de una terminal de puerto base de P5 mil millones en Entertainment City, en la bahía de Manila, que también es el submercado de oficinas y vivienda con mayor sobreoferta del país.
Redes ferroviarias y viales
El desarrollo ferroviario, encabezado por el North-South Commuter Railway y el Metro Manila Subway, busca reducir los tiempos de traslado lo suficiente para hacer más habitables las ciudades satélite y trasladar a los pasajeros hacia un transporte con menores emisiones de carbono.
La Cavite-Laguna Expressway (CALAX), la Cavite-Batangas Expressway y el NLEX-SLEX Connector integran estos proyectos en un sistema que evita las vías saturadas de Manila.
Sostenibilidad y energía renovable
Prioridad para la energía renovable
La capacidad de energía renovable (RE) siguió aumentando y alcanzó aproximadamente 8.7 mil megavatios (MW) en 2025, frente a los 11.9 mil MW de capacidad de carbón: una brecha de 1.4 veces.
La diferencia es mayor en la generación: el carbón produjo 72 mil gigavatios-hora (GWh), frente a 32 mil GWh de la RE, es decir, más del doble. Las cifras muestran que Filipinas ha construido una capacidad considerable de RE, pero todavía no produce una cantidad proporcional de electricidad a partir de ella. Las fuentes renovables intermitentes operan junto con el carbón, que funciona como energía de base casi las 24 horas.
El National Renewable Energy Program del Department of Energy (DoE) establece como objetivo que la RE represente 35% de la generación para 2030 y 50% para 2040. Sin embargo, la generación renovable se mantuvo por debajo de 25% de la mezcla en 2025, pese al mayor crecimiento de la capacidad.
El programa Green Energy Auction está combinando proyectos solares y eólicos con almacenamiento en baterías. Sin almacenamiento, las ganancias de capacidad aparecen en MW, pero no necesariamente en GWh. La energía eólica marina, encabezada por la subasta GEA-5 de 3.3 GW del DoE, es la principal palanca potencial para lograr una producción más estable.
Estándares de reporte para empresas sostenibles
Persiste una brecha estructural entre propietarios e inquilinos. Mecanismos como el Green Energy Option Program registran al propietario como consumidor del servicio eléctrico, dejando a los inquilinos sin información que puedan citar en sus propios reportes ambientales, sociales y de gobernanza (ESG).
Entre las posibles soluciones están instalar submedidores a nivel del inquilino, asignar certificados de energía renovable a cada inquilino e incorporar el traslado de costos al contrato de arrendamiento. Con la implementación gradual de las normas de divulgación de la Securities and Exchange Commission (SEC) a partir del año fiscal 2026, los propietarios que resuelvan primero el problema estarán mejor posicionados para conservar a los centros de capacidades globales (GCCs) y las empresas multinacionales (MNCs).
Inteligencia artificial y disrupción tecnológica
Los centros de datos surgen como una nueva clase de activo
El mercado de centros de datos está valorado en aproximadamente $0.69 mil millones en 2025 y se proyecta que alcance $2.48 mil millones para 2031.
La electricidad es la principal limitación. El sector de tecnologías de la información y las comunicaciones (ICT) necesita entre 300-500 MW de capacidad de base hasta 2026, mientras Filipinas tiene el precio comercial de electricidad más alto del Sudeste Asiático. Por ello, el desarrollo de energías renovables es tanto un asunto de competitividad como climático.
BPO y servicios de TI: disrupción y reinvención
La inteligencia artificial (AI) representa una amenaza significativa para el sector responsable de la mayor parte de la absorción de oficinas en Metro Manila. Una investigación del International Monetary Fund (IMF) sitúa en hasta 80% el riesgo de automatización del servicio al cliente para 2025.
Al mismo tiempo, la Information Technology and Business Process Association of the Philippines (IBPAP) todavía proyecta que los ingresos de la industria alcanzarán $42.3 mil millones en 2026, porque la mayoría de los puestos expuestos a la AI son complementarios, no reemplazables.
Los Global Capability Centers ahora representan 39% de la demanda de oficinas de IT-BPM, lo que refleja un giro del arbitraje de costos hacia actividades de mayor valor agregado.
Capacitación y talento filipino
Filipinas sigue teniendo una de las poblaciones más jóvenes de Asia. Alrededor de 67.1% de la población está en edad laboral y la participación laboral se encuentra en su nivel más alto desde 2005.
El IMF identifica el periodo 2025-2035 como la ventana crítica para convertir esa estructura demográfica en un dividendo genuino. La exposición a la AI se concentra en puestos administrativos y de atención al cliente.
Las mayores fuentes de talento del país son Business, Administration and Law, y Education. En conjunto, casi 2 millones de estudiantes y graduados de estas áreas se incorporan directamente a ocupaciones identificadas por los datos como algunas de las más expuestas a la AI. Los campos con menor exposición, como la agricultura y los oficios técnicos, recurren a grupos mucho más pequeños.
La recapacitación debería comenzar con Business, Administration and Law, y Education, porque estas áreas combinan la mayor exposición con el mayor volumen. La capacitación debería centrarse en el juicio complejo y las habilidades de aumento mediante AI.
La reserva de talento en ICT, que comprende aproximadamente 590,000 personas y es insuficiente dada su importancia, debería ampliarse. Los oficios, la agricultura y las áreas de educación y capacitación técnica y vocacional (TVET) son los grupos más pequeños pese a ser los más resistentes a la AI, por lo que deberían protegerse como cobertura.
Equilibrar las clases de activos inmobiliarios
El mercado residencial de Metro Manila muestra el exceso de concentración más evidente. La vacancia de condominios alcanzó 24.7% en 2025, equivalente a aproximadamente 81,000 unidades sin vender concentradas en Pasay, Parañaque y Muntinlupa. Estas zonas forman parte del mismo sector de Bay Area señalado por sus bajos indicadores climáticos y sísmicos.
El mercado de oficinas cuenta una historia relacionada. La vacancia de oficinas Grade A en Bay Area se ubicó en 36% al segundo trimestre de 2026, frente a menos de 8% en Bonifacio Global City (BGC).
En contraste, el inventario industrial ha crecido de manera constante desde 2015, al pasar de aproximadamente 9.8 millones de metros cuadrados a una proyección de 15.9 millones de sq.m. para 2025: un aumento de 63%. La expansión refleja un ritmo sostenido de entregas en ubicaciones consolidadas y emergentes, mientras los desarrolladores continúan atendiendo la demanda de logística, manufactura y distribución.
El mayor aumento interanual se produjo en 2024, cuando la nueva oferta superó 1 millón de sq.m. Batangas y Laguna representaron la mayor parte de las adiciones, reafirmando el predominio de South Luzon como el principal corredor industrial del país.
Los fideicomisos de inversión inmobiliaria (REITs), como clase de activo diversificada, permiten movilizar capital a escala. Los ingresos agregados de los REITs crecieron 24% interanual en 2025, con una rotación del capital desde los condominios sobreofertados hacia la logística y los centros de datos, así como hacia el comercio minorista y la hospitalidad.
Una cartera concentrada en una sola clase de activo sobreofertada y en la zona geográfica más expuesta del país es tan frágil como una economía canalizada a través de un único puerto o aeropuerto.
Los desarrolladores que reduzcan la construcción residencial especulativa, se enfoquen en la demanda industrial y de centros de datos, la hospitalidad y el comercio minorista, e incorporen la sostenibilidad desde el inicio no están eligiendo entre resiliencia y rendimientos. Están construyendo el sector inmobiliario en el que Filipinas se está convirtiendo.
Cha Carbonell es la directora de operaciones de Savills Philippines.

