Volatilidad por la guerra y vientos en contra económicos presionaron a los mercados financieros de Filipinas en el segundo trimestre
Puntos clave
- •El PSEi cerró el segundo trimestre en 6,037.17, con un alza de 1.48% respecto al trimestre anterior pero una caída de 5.15% frente a su cierre de 6,364.94 del año previo.
- •El peso cerró junio en P61.36 por dólar y tocó mínimos récord siete veces durante el trimestre, frente a su cierre de P56.33 un año antes.
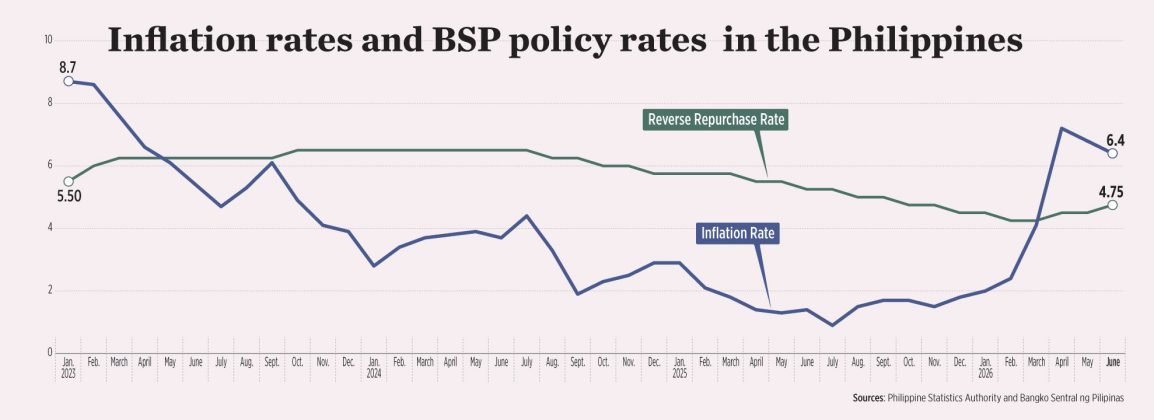
- •El BSP elevó su tasa objetivo de reverse repurchase en un acumulado de 50 puntos base a 4.75% durante el segundo y aplicó otra alza a 5% en agosto.
- •La inflación general alcanzó un máximo de tres años de 7.2% en abril antes de moderarse a 6.4% en junio, manteniéndose muy por encima del rango de comodidad de 2%-4% del BSP.
- •Chinabank Research estimó que el BSP gastó alrededor de $5,600 millones en intervención cambiaria en el primer semestre, más del doble de los aproximadamente $2,500 millones utilizados en todo 2025.
Los mercados financieros de Filipinas pasaron el segundo trimestre bajo una presión sostenida, arrastrados por la volatilidad vinculada a la guerra en Medio Oriente y un sentimiento débil derivado de los desafíos macroeconómicos internos, mientras que las expectativas de un entorno de tasas de interés altas por más tiempo nublaban aún más las perspectivas.
El índice de referencia de la Bolsa de Valores de Filipinas (PSEi), el principal indicador bursátil del país, cerró el 30 de junio en 6,037.17, frente a 6,364.94 un año antes. El peso cerró en P61.36 por dólar a finales de junio, debilitándose marcadamente desde su cierre de P56.33 el 30 de junio de 2025. Mientras tanto, los rendimientos de los valores gubernamentales a corto plazo eran en su mayoría menores en junio que un año atrás, mientras que los plazos intermedios y el extremo largo registraron tasas más altas.
Los mercados financieros tuvieron un desempeño inferior en el segundo trimestre tanto frente al trimestre anterior como frente al año previo, ya que el sentimiento de los inversionistas se deterioró por la situación en Medio Oriente, que ha impulsado la inflación, señaló Chinabank Research en un informe.
"Filipinas fue particularmente vulnerable a la crisis energética debido a su fuerte dependencia del petróleo importado", indicó. "La volatil del mercado durante el trimestre fue impulsada principalmente por los acontecimientos del conflicto en Medio Oriente".
En respuesta, el Banco Central de Filipinas (BSP) pasó a un ciclo de endurecimiento en abril, medida que empujó los rendimientos de los bonos al alza y pesó sobre las valoraciones bursátiles. El conflicto en Medio Oriente también provocó una huida hacia activos refugio como el dólar estadounidense, y Chinabank Research señaló que las alzas de tasas del BSP brindaron solo un apoyo limitado al peso amid vientos en contra externos persistentes.
El BSP elevó las tasas de referencia en un acumulado de 50 puntos base (pb) durante el segundo trimestre, mediante incrementos de 25 pb en abril y junio, llevando la tasa objetivo de reverse repurchase a 4.75%. La tasa objetivo de reverse repurchase es la tasa de política clave del BSP, que ancla los costos de financiamiento en toda la economía. En agosto, aplicó otra alza de 25 pb, llevando la tasa clave a 5%.
El endurecimiento se produjo cuando la inflación general alcanzó un máximo de tres años de 7.2% en abril, impulsada por el impacto del choque petrolero derivado de la guerra en Medio Oriente sobre los precios al consumidor. El crecimiento de precios luego se desaceleró a 6.8% en mayo y 6.4% en junio, aunque seguían muy por encima de la meta del 3% del BSP y su rango de comodidad de 2%-4%.
Chinabank Research señaló que las preocupaciones de estanflación también pesaron sobre el sentimiento del mercado. "Al mismo tiempo, las preocupaciones por el crecimiento se intensificaron a medida que la crisis energética agravó el impacto económico del escándalo del control de inundaciones".
El crecimiento del producto interno bruto (PIB) de Filipinas se desaceleró a un mínimo pospandemia de 2.3% en el período de abril a junio, desde el 5.4% del mismo trimestre del año anterior y el 2.8% registrado en el primer trimestre. En el primer semestre, el crecimiento del PIB promedió 2.6%, por debajo de la meta gubernamental de 3.5%-4.5% para todo el año.
April Lynn L. Tan, directora de Relaciones con Inversionistas y Estrategia Corporativa y Estratega Jefe de Renta Variable de COL Financial Group, dijo que los mercados revirtieron el alza observada a inicios de este año, cuando los flujos de capital extranjero se diversificaron hacia mercados emergentes, tras el inicio de la guerra.
"En cuanto al año pasado, tuvimos preocupaciones por los aranceles de Trump en el segundo trimestre, y el escándalo del control de inundaciones (que llevó a un decepcionante crecimiento del PIB porque el gasto gubernamental se secó), así que el mercado tampoco se desempeñó bien", añadió.
Por su parte, Jonathan L. Ravelas, asesor sénior de Reyes Tacandong & Co., caracterizó el segundo trimestre como un período de ajuste más que una crisis. "La economía sigue cre, el sistema bancario se mantiene sólido y la demanda interna se sostiene", dijo.
Peso
El peso cerró en mínimos récord siete veces durante el período de abril a junio amid la intensificación de las hostilidades en la región del Golfo. Un peso más débil encarece en pesos las importaciones cotizadas en dólares, incluido el petróleo del que el país depende en gran medida. Respecto al trimestre anterior, cayó 61.2 centavos desde su cierre de P60.748 el 31 de marzo. En términos interanuales, se depreció P5.03 desde su cierre de P56.33 el 30 de junio de 2025.
Los analistas señalaron que el BSP intervino con mayor frecuencia en el mercado cambiario (FX) en el segundo trimestre, mientras el peso ponía a prueba nuevos mínimos, presionado por la fortaleza del dólar y las preocupaciones por la inflación y el endurecimiento derivados de la guerra.
"El BSP incrementó significativamente la frecuencia y la escala de sus intervenciones en el mercado al contado para frenar las caídas rápidas de la moneda, lo que logró suavizar la volatilidad diaria pero no pudo revertir completamente el amplio dominio del dólar estadounidense", dijo Luis A. Limlingan, jefe de Ventas de Regina Capital Development Corp.
"Con las reservas internacionales brutas reducidas a mínimos de varios trimestres, el BSP podría optar por ajustes de tasas de política y gestión de liquidez en lugar de depender únicamente de ventas directas de reservas para defender el peso", añadió.
Chinabank Research estimó que alrededor de $1,200 millones en reservas se desplegaron en el segundo trimestre para apoyar al peso, llevando la intervención total del primer semestre a $5,600 millones, más del doble de los aproximadamente $2,500 millones utilizados en todo 2025.
"El BSP no divulga públicamente la frecuencia ni el tamaño de sus intervenciones cambiarias, por lo que es difícil cuantificar la actividad de intervención. Lo que está claro de los datos oficiales es que las operaciones cambiarias netas contribuyeron a los movimientos en las reservas del país durante el trimestre", dijo en un mensaje por Viber el economista jefe del Union Bank of the Philippines, Ruben Carlo O. Asuncion.
Acciones
El PSEi se recuperó 1.48% en el segundo trimestre desde su cierre de 5,948.94 el 31 de marzo, pero se mantuvo con una caída de 5.15% respecto a su cierre de 6,364.94 el 30 de junio de 2025.
"La recuperación trimestral fue impulsada en gran parte por la mejora del sentimiento de los inversionistas tras el acuerdo de paz interino entre Estados Unidos e Irán en junio", dijo China Bank Securities Corp. (Chinabank Securities).
"Mientras tanto, la caída interanual refleja el deterioro del apetito por el riesgo amid el conflicto entre Estados Unidos e Irán, agravado por la venta neta extranjera y expectativas de ganancias degradadas, ya que los precios más altos del petróleo y la incertidumbre geopolítica elevada pesaron sobre el consumo y los planes de expansión de negocios", indicó. "Los precios más altos del petróleo elevaron los costos de insumos en la mayoría de los negocios, mientras que el impacto inflacionario pesó sobre el crecimiento de los ingresos, ya que los consumidores redujeron gasto".
Los mayores costos de financiamiento, añadió la casa de bolsa, ensombrecieron las perspectivas de ganancias de las empresas y pesaron sobre el mercado bursátil.
"La escalada de las tensiones en Medio Oriente y los precios más altos del petróleo avivaron las preocupaciones inflacionarias, reduciendo el apetito por el riesgo. Mientras tanto, la depreciación del peso redujo el valor en dólares de los retornos de los inversionistas extranjeros, haciendo que las acciones locales fueran menos atractivas y estimulando salidas de capitales".
Renta Fija
Los analistas señalaron que el giro agresivo del BSP, junto con los rendimientos más altos de los bonos del Tesoro de Estados Unidos, impulsó un aumento en las tasas de renta fija de Filipinas durante el segundo trimestre, con inversionistas exigiendo una mayor prima de riesgo amid presiones inflacionarias intensificadas.
Cristina S. Ulang, jefa de Investigación de First Metro Investment Corp., dijo que las tasas más altas se produjeron amid "riesgos geopolíticos, principalmente la guerra entre Estados Unidos e Irán que llevó los precios globales y locales del petróleo a máximos récord y la inflación interna al 7.2% [en abril] y el rendimiento del bono a 10 años al 7.6%".
El señor Limlingan dijo que el rendimiento del bono a 10 años, el punto de referencia del mercado interno para los costos de financiamiento a largo plazo, también se disparó amid la fuerte presión vendedora. El apetito por el riesgo igualmente se deterioró por la volatilidad persistente en los mercados globales amid la incertidumbre por la guerra.
Perspectivas
Por el resto del año, los mercados financieros seguirán enfrentando riesgos a la baja por la perspectiva de un conflicto prolongado en Medio Oriente, aunque unas entradas de remesas más fuertes para la temporada navideña, el dinero que envían a casa los filipinos que trabajan en el extranjero, podrían brindar apoyo.
Fitch Ratings dijo que un mayor endurecimiento de la política sigue siendo una posibilidad y podría presionar los mercados. Una recuperación, señaló, dependerá del ritmo de recuperación del gasto público y, posteriormente, del clima de inversión empresarial, así como de la resolución del conflicto en Medio Oriente, lo que llevaría a una mayor normalización de los precios del petróleo y la inflación.
"Con este panorama, los riesgos de calidad de los activos merecen atención, ya que también es probable que pesen sobre la rentabilidad corporativa y del sector bancario", indicó. "En cuanto a la tasa de cambio, el BSP hasta ahora ha limitado su intervención a casos de volatilidad excesiva o cuando considera que la depreciación tiene un impacto inflacionario significativo, y esperamos que siga siendo así".
Chinabank Securities dijo que las expectativas de recuperación económica podrían sustentar el interés en las acciones locales, ya que esto se traduciría en crecimiento de ganancias que podría llevar al PSEi cerca del nivel de 6,400 para fin de.
La señora Tan igualmente dijo que el mercado bursátil ya ha descontado en gran medida los aspectos negativos. "Esto simplemente significa que si algo malo sucede, ya se espera, por lo que la potencial caída es menor, en comparación con que si algo bueno sucede, entonces el potencial al alza es mucho mayor".
Chinabank Research también dijo que los mercados financieros de Filipinas serán muy susceptibles a las expectativas de política de la Reserva Federal de Estados Unidos.
"Para el mercado cambiario, el progreso hacia una resolución entre Estados Unidos e Irán podría mejorar el sentimiento de los inversionistas y brindar apoyo al peso filipino. Sin embargo, es probable que las presiones externas e internas mantengan al peso débil hasta fin de año".
Para la renta fija, espera que las tasas de interés se mantengan elevadas por el resto del año mientras la inflación siga alta. Añadió que un progreso significativo hacia una resolución entre Estados Unidos e Irán aliviaría las preocupaciones por la inflación y las alzas de tasas, mientras que una recuperación del crecimiento económico reforzaría la confianza de los inversionistas y apoyaría los activos internos.
"Los inversionistas probablemente también estarán atentos a la posible emisión de bonos del Tesoro minoristas y bonos minoristas en dólares, posiblemente en el cuarto trimestre. Una vez que el BSP señale el fin del ciclo de alzas, la demanda de bonos a plazos más largos podría fortalecerse a medida que los inversionistas busquen fijar tasas de interés en su punto máximo". Los bonos del Tesoro minoristas y los bonos minoristas en dólares son valores gubernamentales ofrecidos a inversionistas individuales.
"Se espera que los mercados se mantengan en un rango por el resto del año, y los participantes deberán tener cuidado con riesgos como picos acentuados de precios del petróleo, severos choques climáticos agrícolas y salidas sostenidas de capital extranjero", dijo el señor Limlingan.
Mientras tanto, la señora Ulang espera que los mercados financieros sean resilientes, apoyados por la moderación de las presiones de precios, ya que se espera que las alzas de tasas del BSP estabilicen la inflación y creen espacio para la recuperación económica en 2027, con ayuda del impulso en el gasto en infraestructura.
El señor Ravelas dijo que los mercados filipinos siguen bien posicionados para recuperarse una vez que el conflicto en Medio Oriente disminuya. "El desafío no son los fundamentos débiles. El desafío es navegar un entorno global muy difícil".
Este artículo se basa en el reportaje de Aaron Michael C. Sy publicado originalmente por BusinessWorld.

