Estadísticas de la inversión pasiva 2026: los activos de los ETF superan los 24 billones de dólares mientras los fondos indexados amplían su ventaja sobre los activos
Puntos clave
- •Los activos globales de ETF superaron los 24 billones de dólares en agosto de 2026, un aumento de más de 4 billones, o alrededor del 21%, frente a los 19,85 billones registrados a finales de 2025.
- •Los ETF absorbieron unos 1,96 billones de dólares en entradas netas hasta agosto de 2026, alcanzando ya aproximadamente el 83% del récord anual total de 2,37 billones establecido en 2025.
- •Los fondos mutuos pasivos y los ETF de EE. UU. superaron a los fondos activos en activos por primera vez en 2024, con una brecha que se amplía debido a los menores costos, la diversificación y la dificultad de los gestores activos para superar al mercado después de comisiones.
- •Los datos de SPIVA muestran que alrededor del 79% de los fondos activos de renta variable de gran capitalización de EE. UU. rindieron por debajo del S&P 500 en 2025, y cerca del 90% lo hizo durante los 15 años hasta junio de 2026.
- •Los ETF de gestión activa alcanzaron unos 2,59 billones de dólares en todo el mundo para julio de 2026 y captaron 590.500 millones de dólares en entradas netas en los primeros siete meses del año, superando cualquier año completo anterior.
La inversión pasiva ha evolucionado de una estrategia de nicho a un pilar central de los mercados financieros globales. Los fondos mutuos indexados y los fondos cotizados (ETF) ahora poseen billones de dólares en acciones y bonos, y en Estados Unidos los fondos pasivos mantienen más activos que sus contrapartes de gestión activa.
La industria global de ETF también ha alcanzado una escala récord. Los activos mundiales de ETF superaron los 24 billones de dólares por primera vez en agosto de 2026, tras comenzar el año en unos 19,85 billones de dólares. Los inversores comprometieron casi 2 billones de dólares en dinero nuevo neto durante los primeros ocho meses del año.
Sin embargo, no todos los ETF son pasivos. Los ETF de gestión activa se han convertido en uno de los segmentos de más rápido crecimiento de la gestión de activos y ahora mantienen unos 2,6 billones de dólares en todo el mundo. Aun así, la inversión indexada tradicional sigue siendo la base de la industria.
Según Morningstar, los activos de los fondos mutuos pasivos y los ETF de EE. UU. superaron por primera vez a los de los fondos activos durante 2024, y la brecha se ha seguido ampliando desde entonces. Los impulsores son los menores costos, la amplia diversificación y la dificultad persistente de los gestores activos para superar al mercado después de comisiones.
Este artículo se basa en datos del Investment Company Institute (ICI), Morningstar, ETFGI y S&P Dow Jones Indices, y aborda activos, flujos, propiedad, desempeño y el auge de los ETF activos.
Las cifras principales y por qué se superponen
Las estadísticas citadas aquí cubren diferentes partes de la industria de fondos: algunas se refieren al universo completo de fondos, mientras que otras aplican solo a los ETF o específicamente a los fondos pasivos. En conjunto, apuntan a dos tendencias distintas pero relacionadas. Los fondos pasivos siguen ganando terreno frente a los activos, y la estructura de ETF sigue expandiéndose tanto para estrategias pasivas como activas.
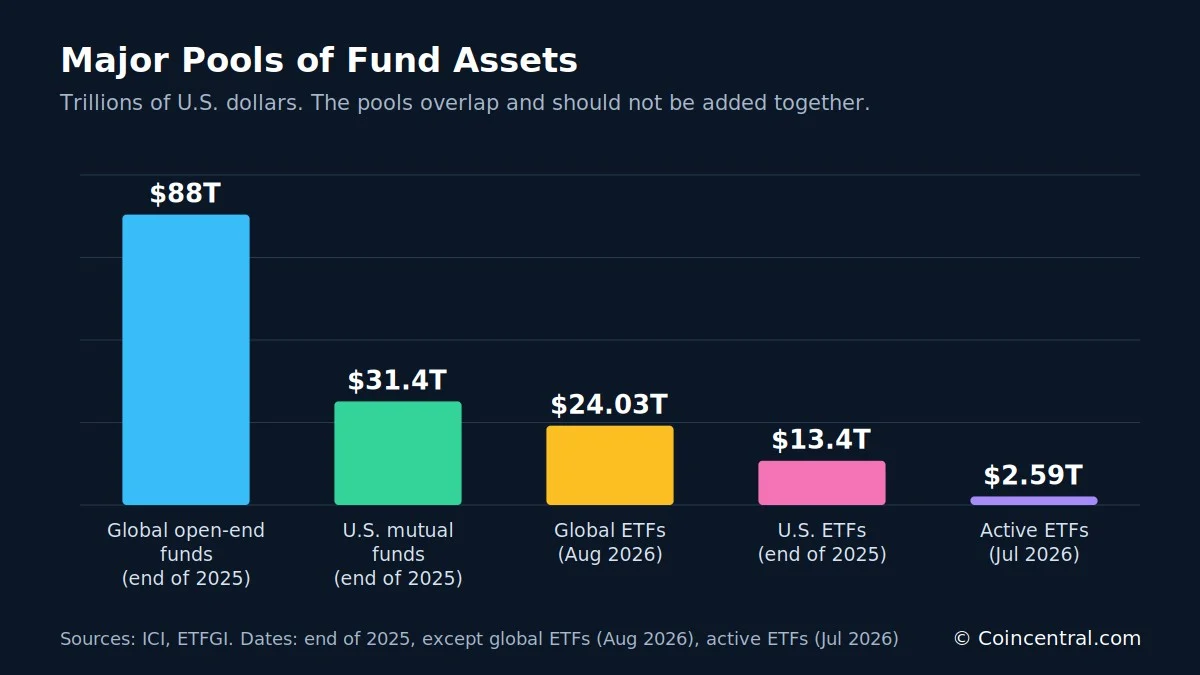
Los pools de activos descritos a continuación se superponen y no deben sumarse. Los ETF de EE. UU., por ejemplo, son un subconjunto del total global de ETF, y los ETF a su vez forman parte de la industria de fondos más amplia.
¿Qué es la inversión pasiva y por qué la eligen los inversores?
La inversión pasiva busca replicar un índice en lugar de superar al mercado. Un fondo indexado mantiene los valores de su índice de referencia en proporciones aproximadamente iguales a las del propio índice. Un fondo indexado S&P 500 ofrece una ilustración simple: cuando Apple, Microsoft o Nvidia se convierten en una proporción mayor del índice, el fondo automáticamente posee más de ellas. Ningún gestor de cartera decide si una acción parece demasiado cara.
La inversión activa funciona de manera diferente. Un gestor selecciona valores y determina cuánto mantener de cada uno, con el objetivo de superar un índice de referencia.
Los fondos pasivos adoptan dos formas: fondos mutuos indexados y ETF indexados. Un ETF es un tipo de vehículo de inversión: algunos ETF son pasivos, mientras que otros tienen gestión activa.
El costo es la principal ventaja
La principal ventaja económica de los fondos pasivos es el costo. Un fondo pasivo del S&P 500 no requiere grandes equipos de analistas estudiando cientos de empresas, y algunos productos indexados amplios ahora cobran solo unos pocos puntos básicos al año.
Considere dos fondos hipotéticos que cada uno obtiene un 8% anual antes de comisiones: uno cobra 0,05% al año y el otro 1%. Sobre una inversión de 10.000 dólares mantenida durante 30 años, el primero crece hasta unos 99.200 dólares, mientras que el segundo alcanza alrededor de 76.100 dólares. La brecha de aproximadamente 23.100 dólares proviene únicamente de las comisiones. El cálculo asume que el rendimiento neto se capitaliza cada año e ignora los impuestos.
Los fondos pasivos también parten con una ventaja estructural: un gestor pasivo no necesita superar al mercado antes de costos solo para igualarlo después de costos.
Los activos globales de ETF han superado los 24 billones de dólares
El crecimiento de los ETF ofrece un panorama claro del cambio más amplio. ETFGI reportó activos mundiales de ETF de 19,85 billones de dólares a finales de 2025. Para agosto de 2026, el total había alcanzado los 24,03 billones de dólares, un aumento de más de 4,1 billones en ocho meses, o alrededor del 21%.
Ese aumento no significa que los inversores depositaron el monto completo. Los totales de activos reflejan los flujos netos de inversores junto con las ganancias del mercado accionario, los movimientos del mercado de bonos y las fluctuaciones cambiarias.
El mayor salto en los datos se produjo en mayo, cuando los activos subieron de 21,91 billones de dólares en abril a 23,08 billones, un incremento de 1,17 billones. La cifra de marzo no estaba en los datos de origen, por lo que el cambio entre febrero y abril no puede desglosarse por mes. El crecimiento fue casi plano de mayo a julio, con totales de 23,08, 23,09 y 23,11 billones de dólares, antes de que agosto agregara unos 0,92 billones.
Aun descontando los efectos del mercado, la demanda de los inversores fue fuerte, como muestra el dato de flujos a continuación.
Las entradas de los ETF están cerca de los 2 billones de dólares en 2026
Los ETF globales absorbieron unos 1,96 billones de dólares en entradas netas hasta agosto de 2026. El récord de todo 2025 fue de 2,37 billones, lo que significa que 2026 ya había alcanzado aproximadamente el 83% de esa marca con cuatro meses restantes.
El ritmo se aceleró durante el verano. Las entradas crecieron unos 260.000 millones de dólares de mayo a junio, unos 380.000 millones de junio a julio y alrededor de 250.000 millones de julio a agosto.
Los ETF también han seguido atrayendo dinero en condiciones volátiles. Para agosto de 2026, la industria había registrado 88 meses consecutivos de entradas netas, más de siete años.
El mercado de ETF de EE. UU., la propiedad de los hogares y las cuentas de jubilación
Estados Unidos sigue siendo el mayor mercado de ETF del mundo. El ICI reporta que los ETF con domicilio en EE. UU. mantenían aproximadamente 13,4 billones de dólares a finales de 2025, distribuidos en 4.495 fondos. Los ETF representaron alrededor del 30% de los activos gestionados por las compañías de inversión de EE. UU. Los fondos mutuos siguen siendo más grandes en general, pero los ETF han crecido de ser un producto de nicho hace varias décadas a un componente importante del mercado regulado de fondos.
La propiedad también se está ampliando. El ICI que 19,8 millones de hogares de EE. UU., alrededor del 15%, poseían ETF en 2025, y aproximadamente el 86% de esos hogares también poseían fondos mutuos.
La propiedad general de fondos es considerablemente más amplia. Unos 76 millones de hogares, o el 56,4%, poseían fondos registrados en EE. UU., y se estima que 128,7 millones de personas los mantenían. Los hogares con ETF representan, por lo tanto, aproximadamente uno de cada cuatro hogares propietarios de fondos.
El ahorro para la jubilación impulsa el crecimiento pasivo
Las cuentas de jubilación ayudan a explicar la expansión de los fondos pasivos. Los activos de jubilación de EE. UU. alcanzaron unos 49,1 billones de dólares a finales de 2025, y alrededor del 74% de los hogares tenían alguna forma de ahorro para la jubilación con ventajas fiscales. Las cuentas individuales de jubilación (IRA) y los planes de aportación definida como los 401(k) representaron en conjunto aproximadamente el 68% del mercado de jubilación.
Estas cuentas suelen mantener fondos indexados, fondos con fecha objetivo, ETF y fondos de bonos pasivos. Como las aportaciones llegan con cada chequera de pago, generan un flujo constante de dinero a largo plazo hacia los fondos de inversión.
¿Cuánto del mercado accionario poseen los fondos?
El ICI estima que las compañías de inversión registradas en EE. UU. poseían alrededor del 33% del capital corporativo estadounidense a finales de 2025, con participaciones menores en otros mercados. La cifra del 33% no debe describirse como fondos pasivos que poseen un tercio del mercado accionario: incluye tanto compañías de inversión activas como pasivas, y la verdadera proporción pasiva es menor.
La distinción importa porque las afirmaciones de que los fondos indexados poseen la mitad del mercado accionario suelen confundir dos medidas distintas: una es la proporción pasiva de los activos de fondos, y la otra es la proporción pasiva de todo el capital corporativo.
El debate sobre los efectos de los índices
El auge de la indexación ha generado críticas. Un fondo pasivo compra una acción porque pertenece a un índice, no porque un gestor la considere infravalorada. Los críticos argumentan que esto podría debilitar el descubrimiento de precios, canalizar más dinero hacia las empresas más grandes, aumentar la concentración del mercado, forzar operaciones en torno a cambios en los índices y otorgar mayor influencia de voto a los grandes gestores de activos.
Estas son preguntas legítimas de investigación, pero la evidencia de que la inversión pasiva ha roto el descubrimiento de precios sigue siendo disputada. Los inversores activos todavía fijan los precios en el margen al decidir qué comprar y vender, mientras que los fondos pasivos generalmente aceptan esos precios.
Sin embargo, los cambios en los índices pueden mover grandes sumas. Reuters estimó que Strategy podría enfrentar unos 2.800 millones de dólares en ventas de fondos pasivos si MSCI la excluye bajo los cambios de elegibilidad propuestos. Un cambio en las reglas de un índice puede obligar a comprar o vender sin que ningún gestor de cartera tome una decisión.
La mayoría de los grandes fondos indexados ponderan a las empresas por su valor de mercado, por lo que el peso de una empresa aumenta a medida que sube su valor. Debido a que los rendimientos de las acciones estadounidenses se han concentrado en empresas de tecnología y relacionadas con la IA, esas compañías tienen grandes ponderaciones en los índices. Los fondos pasivos no crearon esas valoraciones: las ponderaciones de los índices subieron porque los inversores de todo el mercado valoraron más las empresas. La causa y el efecto van en ambas direcciones, por lo que es difícil afirmar que los fondos indexados impulsaron los precios al alza.
La mayoría de los fondos activos de gran capitalización quedan detrás del S&P 500
El argumento más sólido a favor de la inversión pasiva se basa en los datos de desempeño. S&P Dow Jones Indices publica los informes SPIVA, que miden los fondos activos frente a sus índices de referencia.
En 2025, el 79% de los fondos activos de renta variable de gran capitalización de EE. UU. rindieron por debajo del S&P 500, alrededor de ocho de cada diez. En la primera mitad de 2026, la proporción cayó 67%, aproximadamente dos de cada tres.
Los resultados a largo plazo son aún más duros para los gestores activos. Hasta junio de 2026, el 89,3% había tenido un desempeño inferior a cinco años, el 83,3% a diez años y el 90,5% a quince años, el equivalente a unos nueve de cada diez fondos.
Estas cifras no demuestran que ningún gestor activo pueda ganar. Muestran que identificar a los ganadores por adelantado es extremadamente difícil.
Datos de Morningstar: uno de cada cuatro fondos activos gana en diez años
Morningstar aborda la cuestión de manera diferente. Su Barómetro Activo/Pasivo compara a los gestores activos con los fondos pasivos de la misma categoría, no solo con un índice.
A mediados de 2026, la base de datos estadounidense de Morningstar cubría 9.226 fondos que mantenían unos 29 billones de dólares. Poco más del 40% de los fondos activos sobrevivió y superó a sus pares pasivos durante el año anterior. En la década hasta junio de 2026, solo lo logró alrededor del 25%.
Los cierres de fondos importan en este tipo de estudios. Los fondos con mal desempeño frecuentemente se fusionan o se cierran, por lo que un análisis limitado a los fondos sobrevivientes puede hacer que la gestión activa se vea mejor de lo que fue. Aunque los métodos de Morningstar y SPIVA difieren, los resultados apuntan en la misma dirección: cuanto más largo el período, menor la proporción de fondos activos que superan a las alternativas de bajo costo.
Los fondos pasivos captan la mayor parte del nuevo dinero en renta variable
Los flujos de fondos revelan el cambio en tiempo real. Morningstar reporta que las estrategias pasivas siguen atrayendo la mayoría del dinero nuevo en las principales clases de activos de EE. UU., especialmente en acciones, mientras que los fondos activos de acciones estadounidenses han experimentado salidas constantes a largo plazo.
Europa muestra un patrón similar. En el segundo trimestre de 2026, los fondos pasivos de renta variable captaron 89.900 millones de euros, mientras que los fondos activos de renta variable perdieron 17.800 millones de euros. En todas las clases de activos, los fondos pasivos europeos atrajeron unos 128.500 millones de euros durante el trimestre. El movimiento hacia la inversión pasiva claramente no se limita a Estados Unidos.
Los ETF activos crecen, y no todos los ETF son pasivos
Durante años, "ETF" e "inversión pasiva" fueron casi sinónimos. Eso ya no es así. Morningstar reporta que los ETF de gestión activa representaron alrededor del 12,5% de todos los activos de ETF en junio de 2026.
ETFGI midió los activos mundiales de ETF activos en 2,59 billones de dólares en julio de 2026, un aumento del 35,6% desde finales de 2025, lo que implica un punto de partida de unos 1,9 billones. Los ETF activos captaron 590.500 millones de dólares en entradas netas durante los primeros siete meses de 2026, superando ya cualquier año completo anterior.
Por qué a los inversores les gusta la estructura de ETF
Muchos inversores prefieren la estructura de ETF incluso cuando desean gestión activa. Los ETF pueden ofrecer negociación intradía, transparencia de cartera, eficiencia fiscal, menores costos operativos, fácil acceso a través de corredoras y sin mínimos de fondos mutuos tradicionales.
Los gestores de activos han respondido con ETF activos de renta variable, ETF de bonos, estrategias de opciones, estrategias de ingresos, ETF de protección y fondos temáticos. ETFGI contabilizó más de 1.200 lanzamientos de ETF activos en todo el mundo en los primeros siete meses de 2026.
El debate se ha desplazado en consecuencia: ahora es en parte pasivo frente a activo, y en parte ETF frente a fondo mutuo. Los fondos pasivos aún mantienen la mayor parte de los activos, pero las estrategias activas se están mudando cada vez más a la estructura de ETF, y algunos inversores pueden combinar posiciones pasivas básicas de bajo costo con estrategias activas especializadas.
En resumen
La inversión pasiva es ahora un rasgo central de las finanzas modernas. Los fondos mutuos pasivos y los ETF de EE. UU. superaron a fondos activos en activos durante 2024, y la brecha no ha dejado de ampliarse. Los activos globales de ETF crecieron de unos 19,85 billones de dólares a finales de 2025 a más de 24 billones en agosto de 2026, con casi 2 billones de dólares en dinero nuevo neto ingresando a los ETF en esos ocho meses.
En Estados Unidos, los ETF mantienen unos 13,4 billones de dólares y 19,8 millones de hogares los poseen. La industria de fondos más amplia posee aproximadamente un tercio del capital corporativo estadounidense, una cifra que incluye tanto fondos pasivos como activos.
Los datos de desempeño explican gran parte del cambio. Alrededor del 79% de los fondos activos de gran capitalización de EE. UU. quedaron detrás del S&P 500 en 2025, y cerca del 90% lo hizo durante 15 años. Morningstar encuentra que solo alrededor de uno de cada cuatro fondos activos sobrevivió y superó a sus pares pasivos en la década hasta junio de 2026.
La pregunta de adelante es menos si la inversión pasiva sigue creciendo y más qué significa su crecimiento. Los grandes pools de dinero que replican índices pueden influir en las comisiones, la competencia, la propiedad corporativa, la concentración del mercado y el descubrimiento de precios. Los ETF activos añaden otro elemento, ya que la etiqueta de ETF ya no implica gestión pasiva.
Fuentes
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, abril de 2026
- Morningstar: U.S. Active/Passive Barometer, mitad de año 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, agosto de 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, julio de 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

