Acciones de Nvidia rebotan mientras los analistas de Wall Street mantienen su optimismo ante vientos en contra crecientes
Puntos clave
- •Las acciones de Nvidia rebotaron hacia los $220 tras tocar un mínimo semanal de $208.93, cerrando el 17 de septiembre en $219.34, con un alza del 2.54%.
- •Los precios objetivo de los analistas van desde $300 en Piper Sandler y Needham hasta $515 en Raymond James, reflejando evaluaciones muy distintas de los riesgos del sector.
- •Los ingresos del segundo trimestre fiscal se duplicaron a $96.2 mil millones, con ventas del segmento Data Center up 117% a $89 mil millones, y el estimado promedio de ingresos para el año fiscal 2027 se sitúa cerca de $411.5 mil millones.
- •Nvidia enfrenta una competencia creciente de AMD e Intel, startups como SambaNova y Etched, y los gigantes de la nube Microsoft, Amazon y Google, que también se encuentran entre sus mayores clientes.
- •En lo técnico, NVDA cotiza por encima de su EMA de 50 días, pero las señales bajistas del patrón de cuña ascendente y del PPO sugieren presión a corto plazo entre el soporte en $210 y la resistencia en $230.
Puntos Clave
- Las acciones de Nvidia suben a pesar del temor continuo en torno a la inteligencia artificial.
- Los principales analistas creen que las acciones tienen más margen de subida este año.
- La empresa enfrenta varios riesgos importantes, incluida una competencia cada vez mayor.
Las acciones de Nvidia se recuperaron hacia los $220 el 18 de septiembre tras caer hasta $208.93 a inicios de la semana, mientras los analistas de Wall Street mantenían calificaciones optimistas a pesar de las renovadas preocupaciones sobre la seguridad de la IA, el gasto en infraestructura y la competencia. NVDA cerró el 17 de septiembre en $219.34, con un alza del 2.54%, y cotizó cerca de $219-$220 el viernes a medida que los inversores reevaluaban la venta que siguió a los llamados de los líderes de la industria de IA a frenar el desarrollo.
El rebote es importante porque Nvidia sigue siendo el centro de la construcción global de infraestructura de IA. Los ingresos del segundo trimestre fiscal se duplicaron a $96.2 mil millones, y las ventas del segmento Data Center subieron 117% a $89 mil millones. Los analistas aún esperan alrededor de $411.5 mil millones en ingresos para el año fiscal 2027, mientras que los precios objetivo recientes van desde $300 en Piper Sandler y Needham hasta $515 en Raymond James.
Los Analistas Mantienen Calificaciones Optimistas
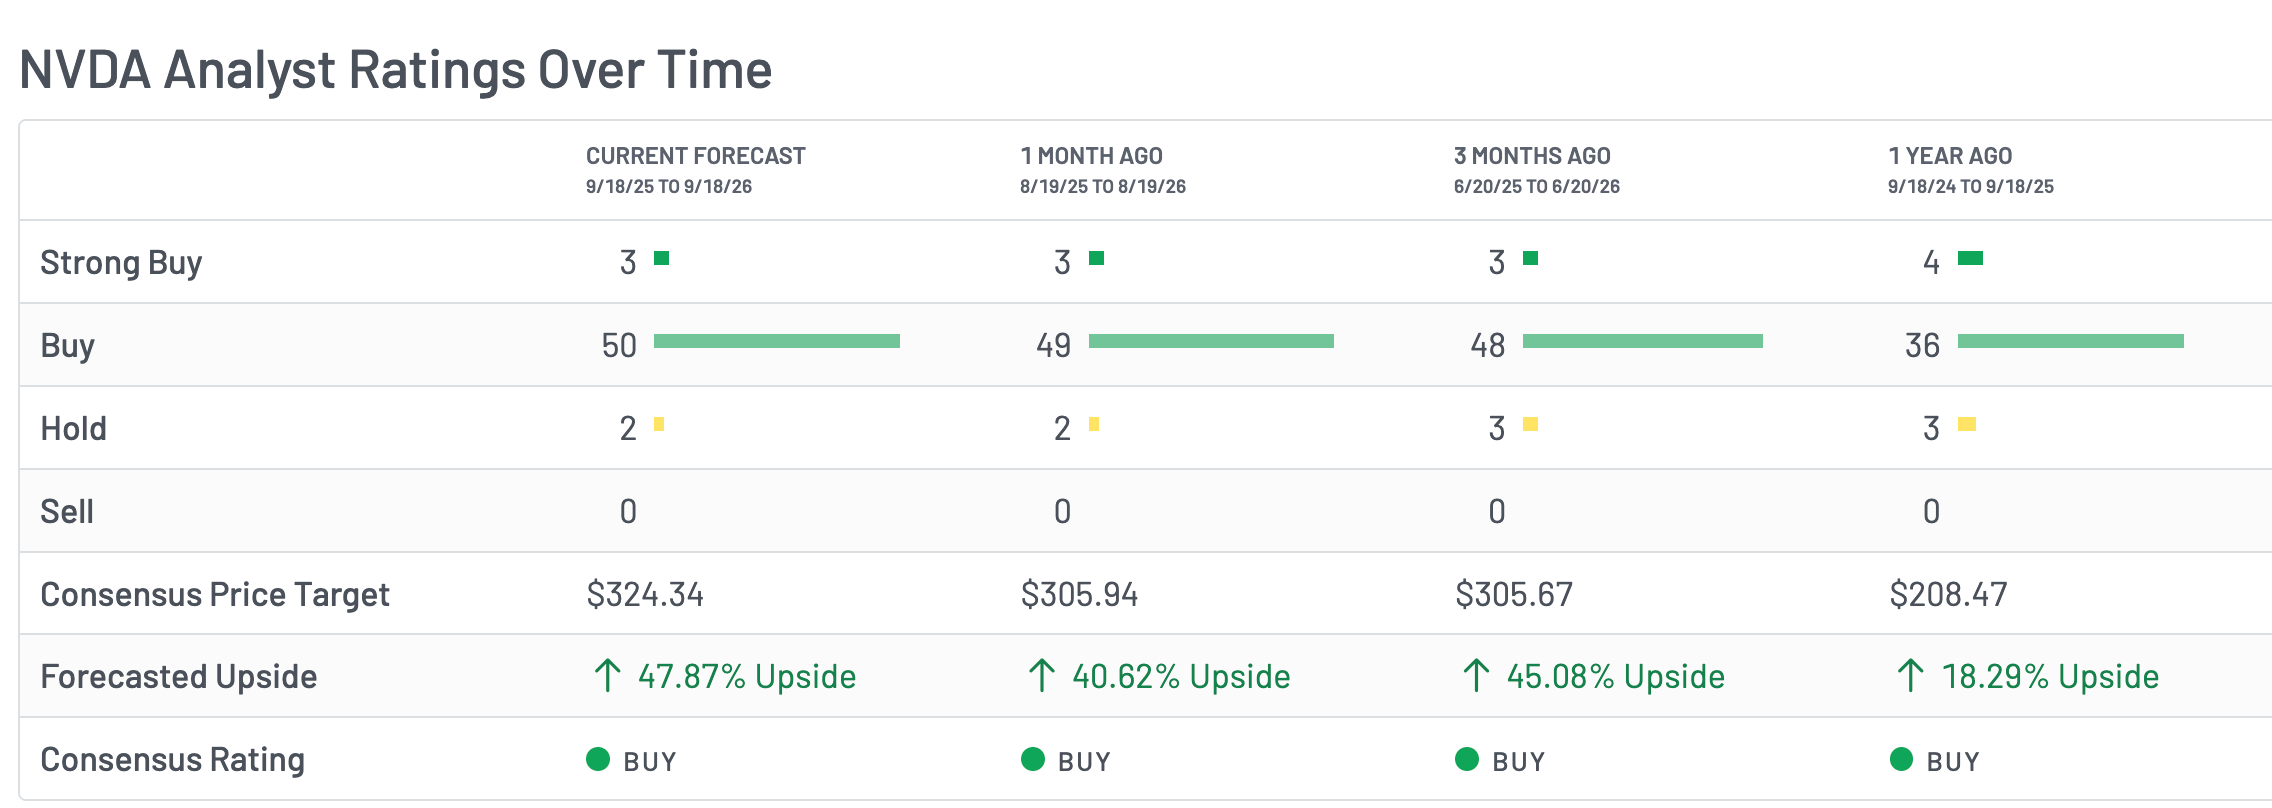
Los principales analistas de Wall Street siguen siendo muy optimistas sobre NVDA. En una nota reciente, James Schneider, analista destacado de Goldman Sachs, reiteró su perspectiva alcista sobre la empresa.
Piper Sandler elevó su calificación de neutral a overweight y fijó un precio objetivo de $300, alrededor del 37% por encima del nivel actual. Needham mantiene una calificación de compra con un objetivo de $300, mientras que Rosenblatt Securities ve las acciones subiendo a $390. También hay cobertura alcista de analistas de Deutsche Bank, China Renaissance, Philip Securities y Evercore. El objetivo más agresivo pertenece a Simon Leopold, de Raymond James Financial, quien ve las acciones en $515, más del doble del precio actual. La diferencia entre el objetivo más bajo y el más alto subraya lo distinto que evalúan los analistas los riesgos que ahora rodean al sector.
Estos analistas han mantenido su perspectiva favorable a pesar de los vientos en contra crecientes. El más notable es la escalada del temor a la seguridad de la IA este año. Ejecutivos y legisladores han expresado preocupaciones sobre la industria, incluidos los directores ejecutivos de SpaceX, Anthropic y OpenAI, quienes han advertido que la industria necesita frenar para prevenir daños mayores.
Una desaceleración podría afectar a Nvidia, dada su presencia en todo el panorama de la IA: la empresa participa en fabricantes de chips como Intel, empresas neocloud como Nebius y CoreWeave, proveedores que alquilan capacidad de cómputo de IA, y empresas óicas como Coherent y Lumentum. Esa huella significa que los resultados de Nvidia no dependen solo de sus ventas de chips, sino de la salud del ecosistema de IA en su conjunto.
También hay señales de resistencia comunitaria a los centros de datos. Un estudio publicado esta semana reveló que muchos estadounidenses están preocupados por la industria, y numerosos proyectos de centros de datos han sido cancelados este año como resultado.
Competencia Desde Todos los Frentes
Nvidia sube incluso cuando la competencia se intensifica por parte de los fabricantes de chips tradicionales, sus propios clientes más grandes y las startups.
Los fabricantes consolidados AMD e Intel están ganando participación de mercado en la industria de GPU. Google anunció recientemente que usará algunas GPU de Intel en sus centros de datos.
Las startups que desafían a Nvidia han recaudado sumas considerables de corporaciones y capitalistas de riesgo. Samsung lideró una ronda de inversión para Euclyd, una empresa holandesa de semiconductores. SambaNova recaudó $350 millones en febrero con una valoración de $11 mil millones, lo que la sitúa entre las empresas más grandes de la industria, mientras que Etched recaudó $300 millones con una valoración de más de $10.3 mil millones.
Nvidia también enfrenta una competencia creciente de Microsoft, Amazon y Google, empresas que simultáneamente se encuentran entre sus mayores clientes. Esa superposición significa que la base de ingresos de Nvidia y sus amenazas competitivas provienen cada vez más del mismo pequeño grupo de gigantes de la nube.
A pesar de estos desafíos, los principales analistas siguen siendo muy optimistas. El estimado promedio de ingresos se sitúa en $411 mil millones para este año, y Nvidia históricamente ha superado los estimados, lo que sugiere que la cifra real podría exceder los $425 mil millones.
Análisis Técnico
El gráfico diario muestra que NVDA ha subido en los últimos días a pesar de que persisten las preocupaciones sobre la industria de la IA. La acción ha superado su media móvil exponencial de 50 días (EMA), un indicador de tendencia que pondera más los precios recientes.
También ha saltado por encima del límite inferior de un patrón de cuña ascendente, una de las formaciones más bajistas del análisis técnico, y las dos líneas del oscilador de porcentaje de precio (PPO), un indicador de impulso, han formado una señal de reversión bajista. Según el análisis, la acción podría permanecer bajo presión en el corto plazo antes de un eventual rebote hacia un máximo histórico. Los niveles clave a observar son el soporte en $210, justo por debajo del mínimo semanal de $208.93, y la resistencia en $230. Esos niveles enmarcan el rango que los inversores observarán al sopesar las señales bajistas del gráfico frente a la recuperación de esta semana.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero ni de inversión. Los precios objetivo de los analistas, los indicadores técnicos y los pronósticos de ingresos no garantizan el desempeño futuro de las acciones.

