Las nóminas de EE. UU. de septiembre crecen 29,000 frente a 89,000 esperados, con revisiones a la baja de 81,000 en meses previos
Puntos clave
- •Las nóminas no agrícolas de EE. UU. aumentaron 29,000 en septiembre, muy por debajo del consenso de aproximadamente 89,000.
- •Las revisiones restaron un acumulado de 81,000 empleos de los dos meses anteriores, dejando la contratación medida menor de lo reportado inicialmente.
- •El benchmark anticipado que incorpora datos de QCEW crece más lentamente que el empleo no agrícola reportado, aunque una evaluación de Econbrowser concluyó que no cambia sustancialmente el panorama general.
- •El empleo de la encuesta de hogares no ha recuperado su nivel de enero de 2025, y el índice de servicios de fletes cayó bruscamente respecto a su última lectura, que cubría hasta mayo.
- •El aumento de 29,000 en nóminas aún supera algunas estimaciones del punto de equilibrio del empleo, según análisis de Torsten Slok y Ernie Tedeschi relatados por AP vía BNN Bloomberg.
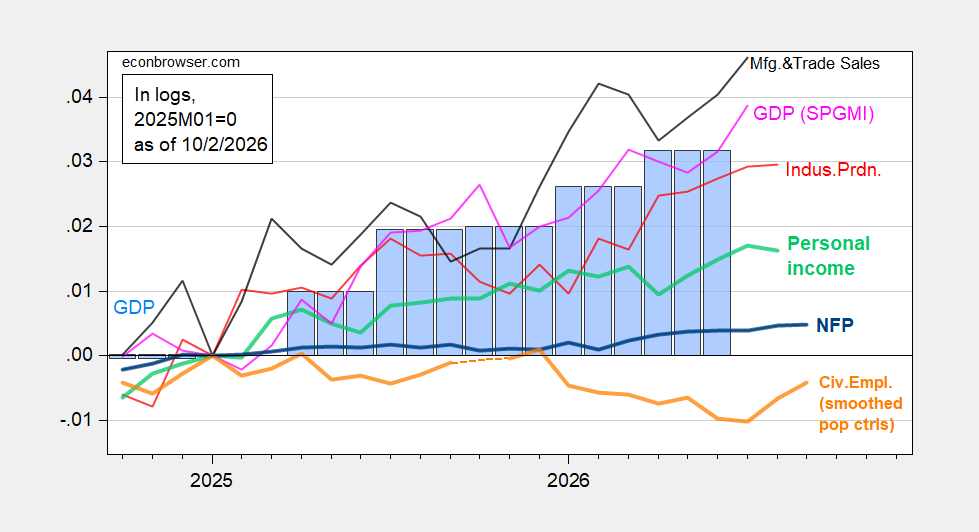
Las nóminas no agrícolas aumentaron 29,000 en septiembre, una sorpresa a la baja frente a las expectativas de alrededor de 89,000, mientras que las revisiones restaron un acumulado de 81,000 empleos de los dos meses anteriores. Debido a que cada publicación mensual también revisa estimaciones previas, esos ajustes a la baja dejan la contratación medida de los dos meses anteriores menor de lo que se había reportado inicialmente. El conteo de nóminas proviene de la encuesta de establecimientos, que registra los empleos en las nóminas de los empleadores, mientras que la encuesta de hogares, por separado, cuenta a las personas empleadas y es la base de la tasa oficial de desempleo; esta es una de las razones por las que ambas medidas pueden moverse de manera distinta. Según una evaluación de Econbrowser sobre los indicadores del ciclo económico, incorporar el benchmark anticipado no cambia sustancialmente el panorama general.
Figura 1: Empleo NFP (azul en negrita), empleo civil con controles poblacionales suavizados (naranja en negrita), producción industrial (rojo), ingreso personal excluyendo transferencias corrientes en Ch.2017$ (verde claro en negrita), ventas de manufactura y comercio en Ch.2017$ (negro), y PIB mensual en Ch.2017$ (rosa), con el PIB mostrado como barras azules, todos normalizados logarítmicamente a 2025M01=0. Fuente: BLS vía FRED, BLS, Federal Reserve, BEA tercera estimación del 2026Q2, S&P Global Market Insights (antes Macroeconomic Advisers, IHS Markit; publicación del 9/2/2026) y cálculos del autor.
El empleo según la encuesta de hogares (Current Population Survey) siguió aumentando, pero no ha recuperado su nivel de enero de 2025. Esa medida presenta errores estándar más amplios, un subproducto de su muestra más pequeña, aunque su tendencia está sujeta a menos revisiones dentro del año, dados controles poblacionales consistentes.
La serie de empleo de hogares ajustada al concepto de NFP —una serie de investigación— muestra una pendiente mucho más suave y también permanece por debajo de los niveles de enero de 2025. Además, el benchmark anticipado, que incorpora datos de QCEW —el Quarterly Census of Employment and Wages, un conteo casi censal de empleos elaborado a partir de registros estatales de seguro de desempleo que sirve de base para las revisiones anuales de benchmark de la BLS— crece más lentamente que el NFP reportado.
Figura 2: Empleo civil ajustado al concepto de NFP con controles poblacionales suavizados, usando controles experimentales para 2025 (naranja en negrita), producción manufacturera (rojo), empleo privado no agrícola de ADP (verde claro), ventas minoristas reales deflactadas por el CPI (negro), índices de servicios de fletes (café) e índice coincidente en Ch.2017$ (rosa), con el GDO mostrado como barras azules, todos normalizados logarítmicamente a 2025M01=0. Fuente: BLS, ADP vía FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve vía FRED, BEA terceraación del 2026Q2 y cálculos del autor.
Cabe destacar que el índice de servicios de fletes cayó bruscamente respecto a su última lectura, que cubría hasta mayo. Los indicadores de fletes rastrean el movimiento físico de bienes, lo que los sitúa junto a las medidas de empleo, ventas minoristas y producción dentro de este conjunto de indicadores coincidentes.
El patrón de las recientes revisiones del NFP privado se ve así:
Figura 3: NFP privado de la publicación de agosto (rojo), de la publicación de septiembre (azul) y consenso implícito de Bloomberg (rojo +), todos en miles, ajustados estacionalmente, en escala logarítmica. Fuente: BLS, Bloomberg y cálculos del autor.
El aumento de +29,000 todavía supera algunas estimaciones del punto de equilibrio del empleo —el ritmo de contratación generalmente necesario para mantenerse al día con el crecimiento de la fuerza laboral— según Torsten Slok y Ernie Tedeschi, según relató AP vía BNN Bloomberg. De aquí en adelante, la propia trayectoria de revisión del dato de septiembre, las futuras actualizaciones del benchmark de QCEW y las lecturas de fletes que cubran períodos posteriores a mayo indicarán si las señales de desaceleración en estos indicadores persisten.
Este artículo se basa en el comentario original publicado en Econbrowser.

