Nigerianos movieron ₦18.78 billones de nairas a través de terminales POS en el primer trimestre de 2026, un alza interanual del 79%
Puntos clave
- •El valor de las transacciones POS alcanzó ₦18.78 billones entre enero y marzo de 202, frente a ₦10.49 billones un año antes.
- •Febrero registró el mayor valor mensual de POS con ₦6.58 billones, mientras que enero y marzo registraron ₦6.08 billones y ₦6.12 billones, respectivamente.
- •NIBSS reportó 5.56 millones de terminales POS desplegadas para diciembre de 2024, frente a 2.45 millones el año anterior.
- •Los datos públicos vinculados a NIBSS no revelan cómo se dividió el total entre retiros, transferencias, pagos y otras transacciones.
- •El boletín del primer trimestre de 2026 del CBN reportó ₦59.33 billones en transacciones POS, una cifra basada en una base estadística más amplia o distinta.
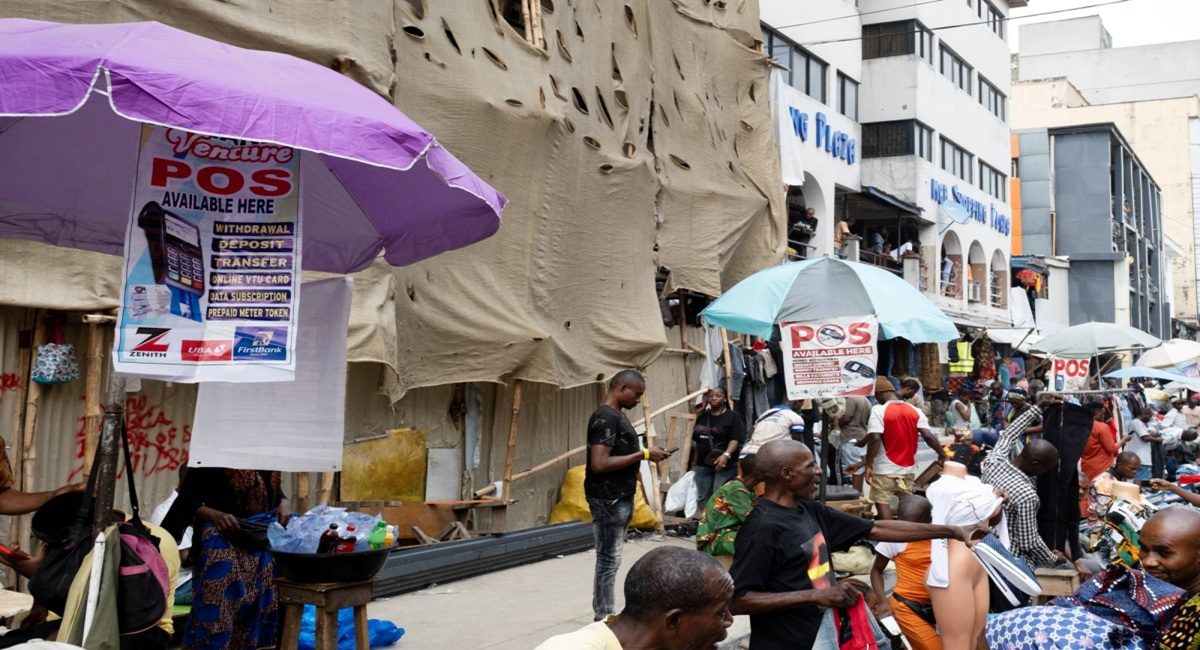
Entre enero y marzo de 2026, los nigerianos movieron ₦18.78 billones de nairas a través de terminales de punto de venta (POS), según datos de NIBSS. NIBSS —el Sistema de Liquidación Interbancaria de Nigeria— opera la infraestructura compartida mediante la cual los bancos nigerianos liquidan pagos electrónicos entre sí. El total es un 79.03% superior a los ₦10.49 billones registrados en el mismo periodo del año anterior, unos ₦8.3 billones más.
Sin embargo, las cifras dejan una pregunta sin responder: ¿a dónde fue realmente todo ese dinero?
La respuesta es más complicada que decir que los nigerianos gastaron ₦18.78 billones a través de POS, porque gran parte de ese dinero simplemente se movía de un lugar a otro.
Considere al operador POS de una calle típica. Un cliente se acerca, solicita ₦20,000 en efectivo y el agente se lo entrega tras procesar la transacción. Esos ₦20,000 ahora cuentan como actividad POS de Nigeria, pero el cliente no compró ₦20,000 en bienes al operador. El terminal simplemente se usó para acceder al dinero del propio cliente. Lo mismo ocurre cuando alguien envía efectivo a través de un agente o paga una factura.
Esa es la distinción que importa: el valor de las transacciones no es lo mismo que el gasto de consumo. Los ₦18.78 billones representan el valor de las transacciones que pasaron por el canal POS, no ₦18.78 billones en bienes y servicios que los nigerianos realmente compraron.
Un ritmo trimestral implacable
Las cifras mensuales muestran cuán implacable fue la actividad. Enero registró ₦6.08 billones, febrero subió a ₦6.58 billones y marzo cerró en ₦6.12 billones, lo que hizo de febrero el mes más grande del trimestre, aunque los tres meses superaron la marca de ₦6 billones. En promedio, unos ₦209 mil millones se movieron a través de terminales POS cada día.
Ese dinero nunca estuvo ocioso dentro de las máquinas. Se movía a través de un sistema financiero que se ha convertido silenciosamente en parte de la vida cotidiana nigeriana.
Una interpretación marcadamente nigeriana del POS
En la mayoría de los demás países, "POS" evoca una sola cosa: la máquina de tarjetas en la caja de un supermercado. En Nigeria significa algo mucho más grande. Un agente POS suele ser la persona a la que se acude para retirar efectivo cuando el cajero automático más cercano está a kilómetros, o quien ayuda a enviar dinero, pagar una factura o realizar una gestión financiera que de otro modo sería difícil de completar.
Por eso el POS se ha vuelto tan central en la forma en que se mueve el dinero en el país. El modelo también tiene raíces formales: la banca por agentes está reconocida en las directrices del Banco Central de Nigeria, que permiten a las instituciones autorizadas prestar servicios financieros a través de agentes de terceros, otorgando al terminal de la tienda de la esquina un respaldo regulatorio junto a la red de sucursales.
Para diciembre de 2024, el número de terminales desplegadas había alcanzado los 5.56 millones, frente a los 2.45 millones de solo un año antes, según NIBSS. La red ha superado a las sucursales bancarias y cajeros automáticos que alguna vez definieron el acceso financiero en Nigeria.
Cualquiera que viva en un barrio concurrido puede verlo: un operador POS junto a una tienda de abarrotes, otro cerca de una parada de autobús, otro a unas calles de distancia. La sucursal bancaria puede estar a kilómetros, pero el acceso financiero está justo a la puerta de la tienda de alguien.
Eso es parte de lo que realmente representan los ₦18.78 billones. Nigeria ha construido una vasta red financiera de última milla —un terminal, un agente, una calle a la vez—.
Dos conjuntos de datos, dos cifras muy distintas
Hay un giro estadístico que vale la pena señalar. El Boletín Estadístico del primer trimestre de 2026 del Banco Central de Nigeria sitúa las transacciones POS en ₦59.33 billones, distribuidas en 2.92 mil millones de transacciones en el trimestre —un promedio de unos ₦20,300 por transacción—. Esa cifra en realidad cayó un 16.42% en valor y un 19.90% en volumen respecto al primer trimestre de 2025.
Entonces, ¿por qué los datos vinculados a NIBSS dicen ₦18.78 billones mientras el CBN dice ₦59.33 billones?
Las dos cifras parecen provenir de bases estadísticas diferentes. Los ₦18.78 billones provienen de datos obtenidos por Financial Derivatives Company, una firma de investigación financiera con sede en Lagos, con origen en NIBSS, mientras que los ₦59.33 billones provienen de los reportes trimestrales del CBN. Análisis de la industria sugieren que la cifra de NIBSS refleja transacciones liquidadas a través de la infraestructura de NIBSS, mientras que la cifra del CBN captura el canal POS más amplio. Pero los documentos públicos disponibles no ofrecen suficiente detalle para explicar con certeza toda la brecha de ₦40.55 billones, por lo que ambas cifras no deben sumarse ni tratarse como afirmaciones rivales sobre el mismo conjunto de datos.
Para este reporte se utiliza la cifra de ₦18.78 billones porque es el número vinculado a NIBSS detrás del titular. Sin embargo, la brecha merece mención, porque muestra con qué facilidad las estadísticas de pagos pueden confundir cuando las instituciones miden el mismo canal desde ángulos distintos.
Por dónde se mueve realmente el dinero electrónico
El panorama de pagos más amplio también es revelador. Los datos del primer trimestre del CBN muestran que los seis principales canales de pago electrónico de Nigeria procesaron ₦1.053 cuatrillones durante el trimestre, con POS representando ₦59.33 billones de ese total —algo más del 5% del valor que fluyó por esos seis canales—. Otros canales movieron montos mucho mayores: Web Pay, que captura pagos por internet, registró ₦29.82 billones; Nigeria Instant Payment (NIP), el riel de transferencias instantáneas entre cuentas, ₦320.76 billones; Mobile Pay, ₦112.12 billones; y los cajeros automáticos (ATM), ₦26.30 billones.
En otras palabras, el POS no es por donde se mueve la mayor parte del dinero electrónico en Nigeria. Su importancia radica en otra parte: está más cerca de la economía cotidiana. NIP puede mover dinero entre cuentas sin que ninguna de las dos personas salga de casa, mientras que el POS pone el acceso financiero directamente frente a las personas en la calle. Esa distinción importa porque un comerciante que necesita efectivo, un trabajador que retira dinero y un cliente que paga una factura pueden terminar todos en el mismo puesto POS.
La respuesta honesta sobre la composición es que la cifra pública de NIBSS no ofrece un desglose claro —cuánto fueron retiros, cuánto transferencias, cuánto compras—, y no se debe inventar uno. Lo que el número sí muestra es que una enorme cantidad de dinero se mueve cada trimestre por la red POS de Nigeria. Una parte se retira en efectivo. Otra se transfiere. Otra se usa para pagos. Otra se mueve entre personas y empresas. Y otra puede simplemente pasar por el sistema antes de terminar en otro lugar por completo.
Por qué importa el terminal de la esquina
La pregunta más interesante, entonces, no es en qué gastaron los nigerianos ₦18.78 billones, sino por qué el terminal POS se ha vuelto tan central en la forma en que los nigerianos acceden a su dinero.
La respuesta tiene mucho que ver con la comodidad. Un agente POS puede estar más cerca que una sucursal bancaria. Un agente puede entregar efectivo cuando un cajero automático está vacío o averiado, y puede ofrecer servicios financieros básicos en lugares donde la banca tradicional no es tan fácil de alcanzar. Hoy hay millones de estos puntos de acceso en todo el país.
Eso también explica por qué importa la confiabilidad de la red. Cuando un terminal deja de funcionar —o cuando hay mala conectividad, falta de energía o efectivo insuficiente—, no es solo una pequeña máquina teniendo un mal día. Para el cliente parado frente a ella, el acceso al dinero se ha detenido temporalmente.
Hay también una contradicción interesante. El sistema de pagos electrónicos de Nigeria crece rápidamente, pero los agentes POS siguen profundamente ligados a la economía del efectivo del país. Los ₦18.78 billones no son prueba de que los nigerianos hayan abandonado el efectivo; en cierto modo, muestran lo contrario. La red POS ha facilitado el tránsito entre el sistema digital y el efectivo físico. Un cliente puede transferir dinero digitalmente y retirarlo de un agente minutos después, o recibir dinero en una cuenta y usar un terminal para obtener efectivo. El terminal está en el medio.
Ese puede ser el verdadero significado de los ₦18.78 billones. La revolución de pagos de Nigeria no se trata simplemente de abandonar el efectivo por los pagos digitales; se trata de construir más formas para que el dinero se mueva entre personas, empresas, cuentas bancarias y efectivo. Y con ₦18.78 billones pasando por el sistema en solo tres meses, el pequeño terminal de la esquina se ha convertido en una parte de la infraestructura financiera de Nigeria mucho mayor de lo que parece a primera vista.
Ambos conjuntos de cifras seguirán llegando: NIBSS publica datos de pagos mensualmente y el CBN los presenta en boletines estadísticos trimestrales, por lo que las publicaciones correspondientes al siguiente trimestre mostrarán si este ritmo se mantuvo —y si la brecha entre las dos bases estadísticas persiste—.

