Los precios spot del gas natural revierten a la baja ante un panorama climático mixto
Puntos clave
- •Los precios físicos del gas natural para el paquete del fin de semana del Día del Trabajo se desplomaron el viernes, con fuertes caídas en el Este del Lower 48 y el sur de Luisiana, y el sureste encabezando las pérdidas.
- •Se esperaba que las tormentas eléctricas que avanzaban por la costa atlántica redujeran drásticamente la demanda de aire acondicionado en el sureste, aliviando la presión sobre los gasoductos bajo órdenes de flujo operativo después de que los precios spot superaran los $7/MMBtu.
- •Los futuros del mes cercano del gas natural lograron una cuarta ganancia semanal consecutiva, impulsados por la demanda de refrigeración de finales de verano, el ajuste de los saldos de almacenamiento y los flujos reactivados de gas de alimentación para GNL.
- •La generación a base de gas natural en California se disparó a un máximo de tres años a finales de agosto, ya que una ola de calor en el suroeste y la menor producción solar obligaron a una mayor dependencia de las plantas térmicas.
- •Una economía estadounidense en desaceleración y la cercanía de la temporada intermedia podrían pesar sobre la demanda de gas natural, dejando las anomalías climáticas y las inyecciones de almacenamiento como los principales impulsores de la demanda a corto plazo.
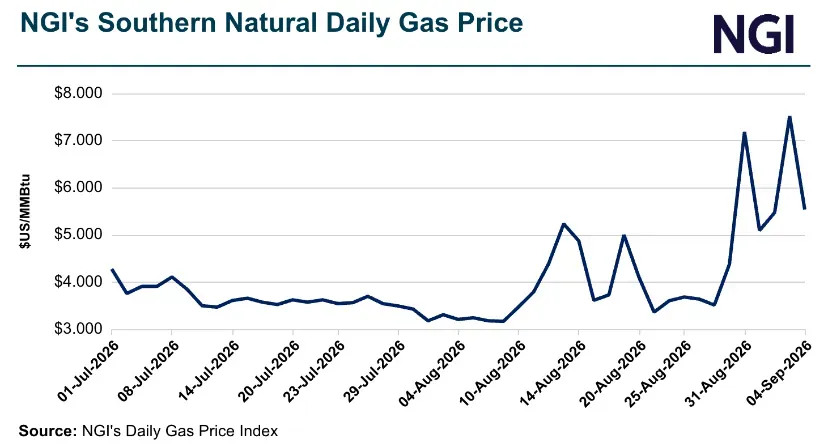
Los precios físicos del gas natural para el paquete del fin de semana del Día del Trabajo se desplomaron el viernes, arrastrados a la baja por una fuerte reversión en el Este del Lower 48 y en el sur de Luisiana tras ganancias meteóricas el día anterior.
Puntos clave:
- El sureste encabezó las caídas.
- El Texas Eastern M-2 (Tetco M2) se desplomó.
- Se pronosticó calor "opresivo" para el corazón de Estados Unidos.
El movimiento de precios se produjo en medio de un panorama climático mixto de cara al fin de semana festivo. Según NGI, se esperaba que las tormentas eléctricas que avanzaban por la costa atlántica redujeran drásticamente la demanda de aire acondicionado en el sureste durante el fin de semana del Día del Trabajo, aliviando la presión sobre los gasoductos que operaban bajo órdenes de flujo operativo (OFO) después de que los precios spot hubieran superado los $7/MMBtu. La reversión subrayó la rapidez con la que pueden oscilar los mercados spot, que fijan el precio de entregas físicas en hubs específicos día a día, cuando las restricciones de los gasoductos se tensan y luego se aflojan, en contraste con los mercados de futuros que suavizan la volatilidad diaria a lo largo de un mes de contrato.
El contexto general del mercado seguía siendo fluido. El calor inusual impulsa los futuros del gas natural, pero podría pronto agotar su bienvenida — los futuros del gas natural del mes cercano lograron el viernes una cuarta ganancia semanal consecutiva gracias a una impresionante demanda de refrigeración de finales de verano, el ajuste de los saldos de almacenamiento y flujos reactivados de gas de alimentación para GNL. La divergencia entre futuros en fortalecimiento y precios spot en caída reflejó la naturaleza regional del mercado físico, donde las condiciones climáticas y de gasoductos localizadas dominan la formación de precios incluso cuando el balance nacional de oferta y demanda se fortalece.
Tormentas del Día del Trabajo enfrían el sureste y alivian las restricciones de los gasoductos — la demanda de aire acondicionado en el sureste estaba destinada a caer bruscamente durante el fin de semana del Día del Trabajo a medida que tormentas eléctricas avanzaban por la costa atlántica, aliviando la presión sobre los gasoductos bajo OFO mientras los precios spot superaban los $7/MMBtu.
Inflación persistente, contratación errática: qué significa para la demanda de gas natural — a pesar de un mercado laboral resiliente en agosto, una economía estadounidense en clara desaceleración y una menor actividad global podrían pesar sobre la demanda de gas natural justo cuando se desvanecen las necesidades de refrigeración de fin de verano. De cara a la temporada intermedia entre la carga de refrigeración de verano y la demanda de calefacción invernal, el consumo suele debilitarse, dejando las anomalías climáticas y las inyecciones de almacenamiento como los principales impulsores de la demanda a corto plazo.
La generación de gas natural en California resurge mientras el verano pone a prueba el colchón de baterías — la generación a base de gas natural en California se disparó a un máximo de tres años a finales de agosto, ya que una ola de calor en el suroeste y una caída en la producción solar obligaron a la red del estado a depender más de las plantas térmicas, lo que contribuyó a elevar bruscamente los precios spot regionales tras meses de oferta abundante.
Los precios del gas natural de enero en Nueva Inglaterra retroceden desde los $22 conforme avanza la capacidad de salida — las curvas a plazo en los principales hubs de gas natural de Nueva Inglaterra estaban valorando un alivio sustancial en los años posteriores tras una prima invernal excepcional en la próxima temporada de calefacción, un recordatorio de que las restricciones de capacidad de los gasoductos siguen siendo un rasgo definitorio de los precios regionales del gas en Estados Unidos.
¿La resiliente demanda de verano sostendrá los futuros del gas natural? — los futuros del gas natural subieron levemente el viernes temprano mientras los participantes del mercado asimilaban un superávit de almacenamiento que se estrechaba pero seguía siendo sustancial, una producción irregular aunque sólida en términos estacionales, una robusta demanda de refrigeración de finales de verano y fuertes volúmenes de GNL. Con el superávit de almacenamiento reduciéndose y los flujos de gas de alimentación para GNL reactivados, la atención del mercado en las próximas semanas probablemente se centrará en la rapidez con la que se acumulan los inventarios antes del inicio de la temporada de calefacción y en si el calor de finales de verano persiste en septiembre.
El artículo fue reportado por Andrew Baker, quien se incorporó a NGI en 2018 para apoyar la cobertura del recién liberalizado sector de petróleo y gas de México; su rol se ha ampliado desde entonces para incluir el resto de Norteamérica. Antes de unirse a NGI, cubrió las industrias de hidrocarburos y energía eléctrica de América Latina de 2014 a 2018 para Business News Americas en Santiago, Chile. Habla español con fluidez y tiene un título en periodismo y comunicación colectiva de la Universidad de Minnesota.
Fuente: Natural Gas Intelligence
