El calor inusual impulsa los futuros de gas natural a su cuarta ganancia semanal consecutiva, pero el alivio podría estar cerca
Puntos clave
- •Los futuros de gas natural de primera posición registraron su cuarta ganancia semanal consecutiva, respaldados por una fuerte demanda de enfriamiento, balances de almacenamiento más ajustados y una recuperación en los flujos de gas de alimentación para LNG.
- •Los modelos meteorológicos de dos semanas muestran días de grado de enfriamiento récord, lo que subraya un calor inusualmente intenso de cara a septiembre.
- •El superávit de almacenamiento que ha pesado sobre el mercado durante meses se está estrechando, mientras las condiciones de El Niño presionan la franja de precios de invierno.
- •La generación a gas natural en California alcanzó un máximo de tres años a fines de agosto, cuando una ola de calor en el suroeste y una baja producción solar tensionaron la red eléctrica.
- •NGI advierte que el rally podría desvanecerse pronto porque se espera que el calor de finales de verano que impulsa los precios sea temporal.
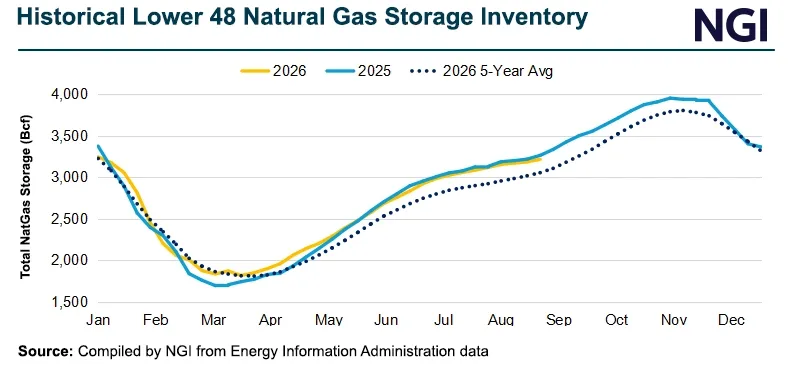
Los futuros de gas natural de primera posición escalaron el viernes a su cuarta ganancia semanal consecutiva, respaldados por una fuerte demanda de enfriamiento de finales de verano, balances de almacenamiento más ajustados y una recuperación en los flujos de gas de alimentación para LNG, según Natural Gas Intelligence. El título del informe original señala que el rally "pronto podría agotar su bienvenida", lo que refleja la expectativa de que el calor de finales de verano que empuja los precios al alza es una fuerza temporal.
El calor de finales de verano ha sido un impulsor clave del rally. Los modelos meteorológicos de dos semanas muestran días de grado de enfriamiento (CDD) récord, una medida de la demanda de enfriamiento derivada de las temperaturas, lo que subraya la intensidad inusual del calor de cara a septiembre. Al mismo tiempo, el superávit de almacenamiento que ha pesado sobre el mercado durante meses se está estrechando, mientras que las condiciones de El Niño presionan la franja de precios de invierno. Los volúmenes de gas de alimentación para LNG —el gas transportado por ducto a terminales de exportación para su conversión en gas natural licuado— también se han fortalecido, añadiendo otra fuente de demanda sobre el consumo interno.
Como contexto, el mercado de gas natural de EE. UU. se sitúa en la intersección de la demanda de enfriamiento y calefacción impulsada por el clima, los niveles de almacenamiento medidos frente a los promedios de cinco años y un sector exportador de LNG en crecimiento que vincula los precios internos con la demanda global. Los reportes relacionados de NGI esta semana ilustran cómo estas fuerzas se manifiestan regionalmente: las tormentas reducirían la demanda de aire acondicionado en el sureste durante el fin de semana del Labor Day, mientras la red de California dependió fuertemente de la generación a gas durante una ola de calor en el suroeste, y el ablandamiento macroeconómico planteó dudas sobre la durabilidad de la demanda.
El artículo fue reportado por Andrew Baker, quien se incorporó a NGI en 2018 para cubrir el recién liberalizado sector de petróleo y gas de México y desde entonces ha ampliado su cobertura al resto de Norteamérica. Anteriormente, Baker cubrió las industrias de hidrocarburos y energía eléctrica de América Latina de 2014 a 2018 para Business News Americas en Santiago, Chile. Posee un título en periodismo y comunicación colectiva de la Universidad de Minnesota.
La cobertura relacionada de NGI señala el contexto más amplio del mercado:
-
Tormentas del Labor Day enfrían el sureste y alivian las restricciones en gasoductos de gas natural (4 de septiembre de 2026): La demanda de aire acondicionado en el sureste estaba destinada a caer bruscamente durante el fin de semana del Labor Day, mientras tormentas eléctricas descendían por la costa atlántica, aliviando la presión sobre los gasoductos de gas natural que operaban bajo órdenes de flujo operativo (OFO), con precios spot que superaron los $7/MMBtu.
-
Inflación persistente, contratación errática: qué significa para la demanda de gas natural (4 de septiembre de 2026): Pese a un mercado laboral resiliente en agosto, una economía de EE. UU. en amplio ablandamiento y una actividad global más lenta podrían enfriar la demanda de gas natural justo cuando se desvanecen las necesidades de enfriamiento de finales de verano.
-
La generación de gas natural en California resurge mientras el verano pone a prueba la reserva de baterías (4 de septiembre de 2026): La generación a gas natural en California se disparó a un máximo de tres años a fines de agosto, cuando una ola de calor en el suroeste y una caída en la producción solar obligaron a la red estatal a depender más de las plantas térmicas, elevando fuertemente los precios spot regionales tras meses de suministro abundante.
-
Los precios del gas natural de enero en Nueva Inglaterra retroceden desde $22 conforme avanzan las capacidades de salida (4 de septiembre de 2026): Las curvas a futuro en los principales hubs de gas natural de Nueva Inglaterra incorporan un alivio sustancial en años posteriores, tras una prima invernal excepcional en la próxima temporada de calefacción.
-
¿La demanda veraniega resiliente sostendrá los futuros de gas natural? (4 de septiembre de 2026): Los futuros de gas natural subieron levemente el viernes temprano, mientras los participantes del mercado digerían un superávit de almacenamiento que se estrecha pero que aún es sustancial, una producción irregular aunque estacionalmente sólida, una robusta demanda de enfriamiento de finales de verano y fuertes volúmenes de LNG.
-
Los precios spot del gas natural se disparan ante la proliferación de OFO (3 de septiembre de 2026): La fuerte demanda de enfriamiento y las restricciones operativas en los gasoductos provocaron dramáticos picos de precios regionales en el mercado físico de gas natural el jueves.
Fuente: Natural Gas Intelligence
