Acciones de META enfrentan prueba de resultados mientras el gasto en IA de Muse alcanza los $145 mil millones
Puntos clave
- •Meta publicará sus resultados del tercer trimestre el 21 de octubre, su primer informe desde el lanzamiento del asistente de IA Muse.
- •Los analistas esperan que los ingresos del tercer trimestre aumenten 23% hasta unos $63 mil millones, con una utilidad por acción proyectada de $5.94 frente a $1.05 del año anterior, impulsada por la publicidad.
- •Meta guía un gasto de capital anual de $130–$145 mil millones tras gastar $50.9 mil millones en el segundo trimestre, mientras el flujo de caja libre cayó a $784 millones desde $8.5 mil millones un año antes.
- •El asistente Muse superó los 5 millones de descargas en 22 días desde su debut, aunque el impulso ha comenzado a desvanecerse, y Meta lanzó los modelos Muse Wonder que, según afirma, se acercan al desempeño de Anthropic y OpenAI.
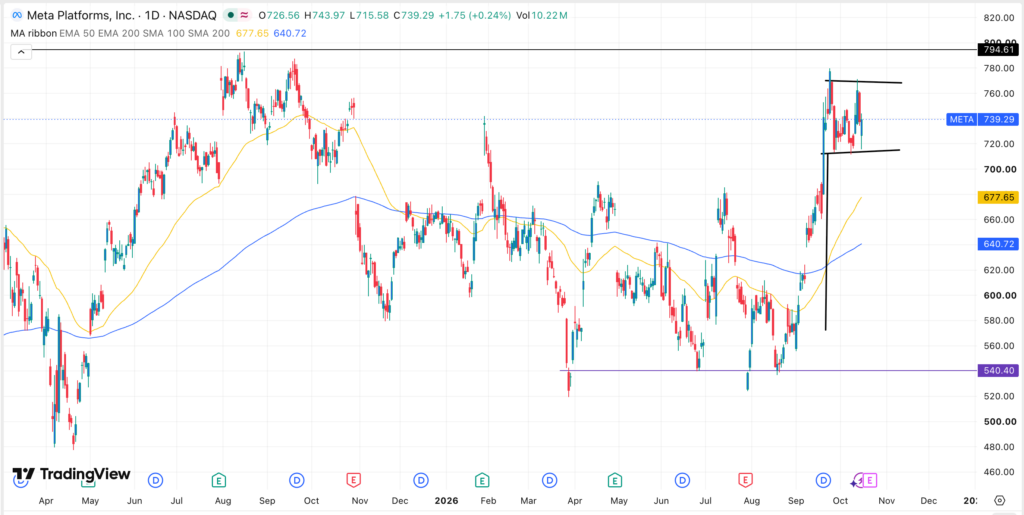
- •En lo técnico, META ha formado un patrón de bandera alcista tras recuperarse de $520 en abril a $780, con una posible ruptura que apuntaría a la resistencia de $780 y luego a $800.
Las acciones de META se encaminan hacia una prueba clave mientras Meta Platforms, la matriz de Instagram, WhatsApp y Facebook, se prepara para publicar sus resultados del tercer trimestre el 21 de octubre. Las acciones, que han operado en un rango reducido en las últimas semanas, recientemente retrocedieron hacia los $738 mientras los inversionistas evaluaban el creciente gasto de la compañía en inteligencia artificial.
La atención se centrará en Muse, el agente de IA de la compañía, y en sus planes de gasto de capital. Meta ha continuado expandiendo su oferta de IA, más recientemente con la introducción de los modelos Muse Wonder, pero los inversionistas cuestionan qué tan rápido esas inversiones pueden generar ingresos adicionales. La compañía espera gastos de capital anuales de $130 mil a $145 mil millones, y el informe de resultados de la próxima semana ofrecerá otra oportunidad para evaluar el gasto, los márgenes y la generación de efectivo. Cualquier actualización de ese rango de guía será la señal más directa de cuánto tiempo piensa Meta sostener su ritmo actual de inversión en IA.
Los analistas esperan que continúe el crecimiento de ingresos
El próximo informe tendrá un peso adicional porque será el primer conjunto de resultados financieros de Meta desde el lanzamiento de Muse. Según datos de Yahoo Finance, los analistas esperan que el crecimiento de ingresos de la compañía continúe en el tercer trimestre, con un estimado promedio que prevé un salto del 23%, impulsado por su negocio publicitario. De ser preciso, los ingresos subirían a $63 mil millones desde $51.2 mil millones un año antes. La publicidad sigue siendo el mayor contribuyente a los ingresos de Meta y ha continuado creciendo este año.
Se proyecta que las utilidades también aumentarán considerablemente. El estimado promedio apunta a una utilidad por acción de $5.94 en el tercer trimestre, frente a $1.05 en el mismo período del año anterior, un aumento de más de cinco veces. Para el año completo, los analistas esperan que la utilidad por acción llegue a $30.8, en comparación con $23.49 del año anterior.
Los resultados más recientes de Meta mostraron que el negocio principal se desempeñaba bien. Los ingresos subieron a $60.8 mil millones en el segundo trimestre desde $47.5 mil millones del mismo período del año anterior. El desafío está en el lado de los costos: los gastos subieron al 70% de los ingresos, su nivel más alto en años, impulsados por la investigación y desarrollo mientras la compañía continúa trabajando en sus soluciones de IA.
Gasto de capital y Muse en el centro de la atención
El gasto de capital será uno de los puntos más observados del informe, ya que el gasto ha mantenido una fuerte tendencia alcista en los últimos años. Meta ya había gastado $50.9 mil millones en el segundo trimestre, frente a los $30 mil millones que gastó en todo el año pasado, y espera que sus gastos de capital anuales queden entre $130 mil y $ mil millones. En el extremo superior de ese rango, el gasto planificado sería casi cinco veces el total de todo el año pasado.
Ese aumento ha tenido un impacto considerable en el flujo de caja libre, el efectivo que le queda a la compañía después de financiar operaciones e inversiones, que cayó a $784 millones en el segundo trimestre desde $8.5 mil millones un año antes. La dirección de esa cifra se observará junto con la línea de capex como una medida de cuánto efectivo interno está disponible para financiar la construcción de infraestructura de IA.
El otro principal catalizador de la acción es Muse, el asistente de IA lanzado recientemente por la compañía. Muse ha registrado más de 5 millones de descargas en los 22 días transcurridos desde su debut hace unas semanas, aunque ese impulso ha comenzado a desvanecerse. Tras el lanzamiento de Muse, Meta presentó sus modelos Muse Wonder y Muse Wonder Full. En un comunicado, la compañía dijo que los dos modelos fueron creados para ofrecer un desempeño de vanguardia en tareas agénticas personales y profesionales, y que cree que se acercan al desempeño de los modelos de Anthropic y OpenAI, una comparación inusualmente directa con dos de los laboratorios de IA más prominentes de la industria. Los nuevos modelos completan el portafolio de IA de Meta, que se expande rápidamente. Si el impulso de descargas se recupera, y lo que diga la gerencia sobre convertir el uso del asistente en ingresos, será la historia de Muse a seguir junto con los aspectos financieros.
Panorama técnico
El gráfico diario muestra que las acciones de META se han recuperado desde un mínimo de $520 en abril de este año hasta un máximo de $780 el mes pasado. Desde entonces, las acciones se han movido de lado a medida que el impulso se desvanecía, con los inversionistas tomando ganancias tras el lanzamiento de Muse.
Una mirada más cercana al gráfico muestra que la acción ha formado un patrón de bandera alcista. Este patrón ocurre después de que un activo realiza un movimiento parabólico y luego se consolida, y a menudo precede a una fuerte continuación alcista. La acción también se ha mantenido por encima de todas sus medias móviles. Bajo este escenario, las acciones están posicionadas para una probable ruptura alcista hacia el nivel clave de resistencia de $780. Un movimiento por encima de ese nivel apuntaría a ganancias adicionales, potencialmente hasta $800.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero ni de inversión.

