El lanzamiento de Hyperliquid US lleva los mercados HIP-3 a los traders estadounidenses a través de Payward
Puntos clave
- •La oferta propuesta en EE. UU. cubriría mercados seleccionados de perpetuos HIP-3, no todo el exchange offshore de Hyperliquid.
- •Payward gestionaría la relación con los clientes orientada a EE. UU., incluida la incorporación, las restricciones jurisdiccionales, las divulgaciones y los controles de productos apalancados.
- •Los deployers de HIP-3 establecen parámetros de mercado como reglas de oráculo, límites de apalancamiento, márgenes, libros de órdenes y condiciones de liquidación.
- •Hyperliquid reportó aproximadamente 9.000 millones de dólares en interés abierto promedio en el segundo trimestre de 2026.
- •El plazo y el alcance del acceso siguen indeterminados a la espera de detalles sobre registros, cobertura estatal, selección de mercados y controles operativos.
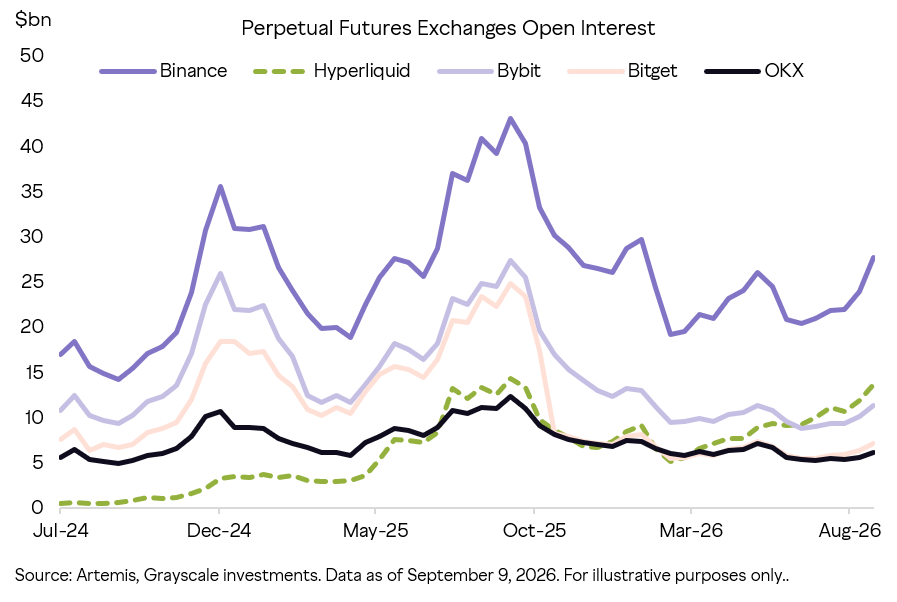
Payward, la casa matriz del exchange de criptomonedas estadounidense Kraken, ha presentado planes para llevar una selección de mercados de futuros perpetuos HIP-3 de Hyper a los traders en Estados Unidos mediante una estructura con permisos. Según la investigación de Grayscale, Hyperliquid, un exchange de futuros perpetuos que opera 24/7, promedió alrededor de 9.000 millones de dólares en interés abierto durante el segundo trimestre de 2026, y la plataforma ha continuado expandiéndose incluso mientras su modelo offshore limita el acceso de los clientes de EE. UU.
La propuesta crearía una ruta con permisos para perpetuos seleccionados de Hyperliquid, conectando a un operador orientado a EE. UU. con el marco desplegado por builders de Hyperliquid y dando a los clientes estadounidenses elegibles acceso a un subconjunto definido de mercados en lugar del venue offshore completo. Los futuros perpetuos son contratos derivados sin fecha de vencimiento fija, una categoría de instrumentos que se ha desarrollado principalmente en venues offshore y que sigue siendo de difícil acceso directo para los clientes de EE. UU. La propuesta no confirma una fecha de lanzamiento ni aprobaciones en todos los estados, y además sirve como una prueba de la infraestructura de mercado de EE. UU. El acceso real dependerá del diseño del producto, los registros y los controles de mercado.
La expansión de Hyperliquid US toma forma a través de Payward
Grayscale identificó a Payward como la empresa detrás del propuesto canal de EE. UU. Payward, que ha ampliado sus operaciones de derivados e infraestructura, conectaría su plataforma corporativa con los libros de órdenes onchain de Hyperliquid.
La expansión apunta a los mercados HIP-3 y no a todo el exchange offshore. La documentación de Hyperliquid describe HIP-3 como perpetuos desplegados por builders: un deployer define cada mercado, establece las reglas del oráculo que rigen sus fuentes de precios, elige los límites de apalancamiento y gestiona la liquidación. Ese diseño otorga a cada venue de perpetuos un margen independiente, su propio libro de órdenes y configuraciones específicas del deployer. El marco opera sobre la stack de trading HyperCore y ofrece una API unificada para los activos HIP-3, lo que permite a los creadores de mercados establecer contratos fuera del proceso central de listado y operar cada venue con sus propios parámetros.
Para los traders de EE. UU., esta distinción es importante. Un producto con permisos puede aplicar verificaciones de elegibilidad, límites de mercado y controles operativos antes de que los clientes accedan a los contratos, y los mercados que finalmente se ofrez dependerán del acuerdo final entre Payward y Hyperliquid.
El diseño de Hyperliquid no traslada la responsabilidad de cumplimiento a cada deployer de mercado. El operador orientado a EE. UU. seguiría necesitando establecer la incorporación de clientes, las reglas de jurisdicciones restringidas, las divulgaciones y los controles para contratos apalancados. Esos requisitos podrían determinar el número y el tipo de mercados disponibles en el lanzamiento, y el acceso inicial podría incluir menos mercados de EE. UU.
Por lo tanto, la ruta propuesta difiere del acceso directo a la plataforma offshore. Colocaría la relación con el cliente, el proceso de cumplimiento y la interfaz de mercado dentro de una estructura orientada a EE. UU., una configuración que también podría definir cómo los clientes gestionan el colateral, las liquidaciones y las restricciones de cuenta.
Los mercados de Hyperliquid US seguirán las reglas de builders de HIP-3
Los planes de acceso desde EE. UU. han crecido junto con la demanda de futuros perpetuos. Grayscale indicó que el venue promedió aproximadamente 9.000 millones de dólares en interés abierto en el segundo trimestre de 2026. El interés abierto mide los contratos pendientes en lugar del volumen de negociación, pero refleja la escala de las posiciones mantenidas en toda la plataforma. El canal propuesto conectaría a los clientes estadounidenses elegibles con un venue que ya opera a esa escala. El exchange funciona las 24 horas y admite mercados de criptomonedas, materias primas, índices, divisas y activos del mundo real, productos que Hyperliquid describe como onchain y no custodiales.
Los venues HIP-3 son distintos del exchange central. Según la especificación publicada, cada deployer de HIP-3 debe hacer staking de 500.000 HYPE en la mainnet y mantener ese staking durante al menos 183 días después del despliegue. Los validadores pueden hacer slashing del staking si las operaciones del mercado generan riesgos para el protocolo o violan las condiciones enumeradas.
El marco permite a cualquier deployer calificado lanzar un DEX de perpetuos. Los primeros tres listados de activos no requieren participación en la subasta, mientras que los activos adicionales se asignan mediante una subasta holandesa compartida —en la que el precio desciende hasta que un participante acepta— y los deployers reciben despliegues de reserva definidos.
Estas reglas darían forma a cualquier despliegue en EE. UU. Payward podría seleccionar mercados que se ajusten a su marco de clientes y de riesgo, mientras que las reglas de Hyperliquid regirían el diseño de oráculos, el apalancamiento, el margen y la liquidación. El acuerdo no haría que todos los mercados HIP-3 estuvieran disponibles para los clientes de EE. UU.
El plan de acceso al mercado también enfrenta preguntas regulatorias y operativas. Un lanzamiento en EE. UU. tendría que abordar la elegibilidad de los clientes, las divulgaciones, el colateral, las liquidaciones, la vigilancia y las restricciones a nivel estatal. Ninguno de esos detalles aparece en el anuncio reportado, lo que deja indeterminados el plazo y el alcance de cualquier lanzamiento.
Por ahora, el plan de Hyperliquid US señala una ruta de distribución en lugar de un lanzamiento de producto completado. El interés abierto promedio de 9.000 millones de dólares del exchange otorga escala a la propuesta, HIP-3 aporta el marco de creación de mercados, y la estructura final de Payward determinará qué contratos de perpetuos llegan a los traders de EE. UU. Un panorama más completo del plazo y el alcance tendrá que surgir de divulgaciones posteriores sobre registros, cobertura estatal y selección de mercados.
Fuente: Blockonomi

