JPMorgan dice que los ETF de Bitcoin podrían recibir más soporte que los de oro
Puntos clave
- •Los analistas de JPMorgan, liderados por Nikolaos Panigirtzoglou, consideran que Bitcoin podría recibir más soporte que el oro si los inversores en ETFs cierran coberturas bajistas mientras mantienen su exposición subyacente a los fondos.
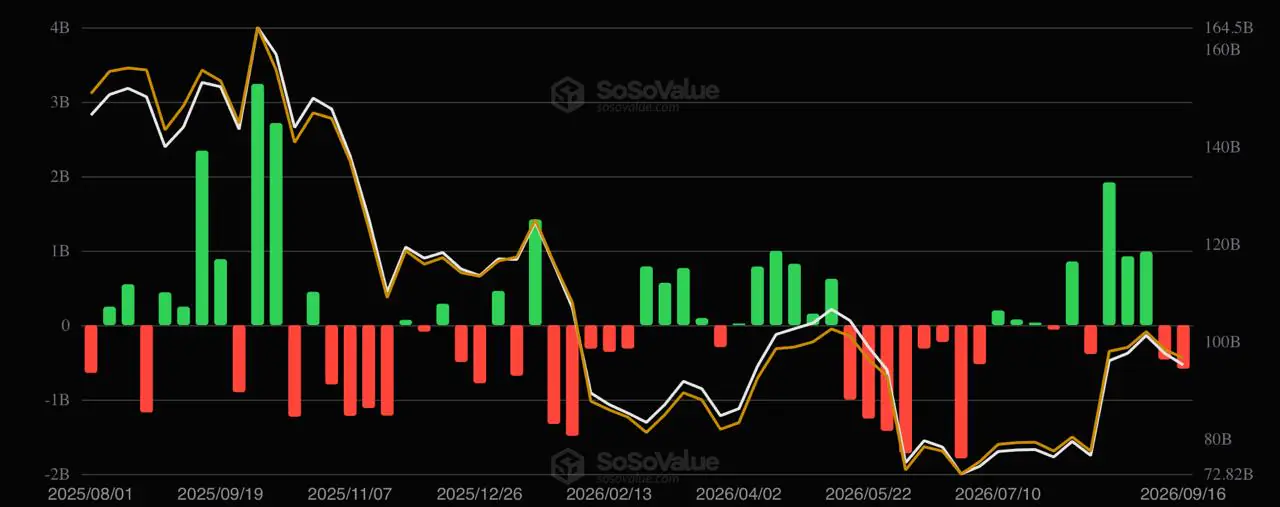
- •Los datos semanales de SoSoValue registraron aproximadamente 4.230 millones de dólares en entradas netas a los ETFs de Bitcoin al contado entre las lecturas del 31 de julio y del 4 de septiembre, pero los flujos se volvieron negativos en las semanas del 11 y del 16 de septiembre.
- •Una comparación de marzo de JPMorgan encontró que el interés corto en el iShares Bitcoin Trust de BlackRock había aumentado mientras que el de las SPDR Gold Shares había disminuido, y que el ratio put-to-call de interés abierto de IBIT superaba al de GLD.
- •Cerrar posiciones cortas requiere recomprar acciones del ETF, lo que puede apoyar los precios, mientras que reducir posiciones en opciones put no se traduce automáticamente en compras equivalentes de ETFs.
- •Rendimientos más altos del Tesoro o un dólar más fuerte podrían compensar un posicionamiento favorable en ETFs, ya que Bitcoin y el oro no generan ingresos y el aumento de los rendimientos eleva el costo de oportunidad de mantenerlos.
JPMorgan dice que Bitcoin podría recibir más soporte que el oro si los inversores de fondos cotizados (ETF) cierran sus coberturas bajistas mientras mantienen su exposición subyacente a los fondos. El argumento se refiere al posicionamiento dentro de los dos mercados de ETFs, y no a una previsión de que Bitcoin reemplace al oro en las carteras de los inversores.
Las entradas a los ETFs de Bitcoin regresaron de forma desigual
Los analistas de JPMorgan, liderados por Nikolaos Panigirtzoglou, dijeron en una nota, reportada por The Block, que los ETFs de Bitcoin y oro recibieron entradas después de la reunión del 28-29 de julio de la Reserva Federal, con el regreso del llamado "debasement trade".
Los datos de Bitcoin respaldan la idea de una tendencia más amplia en agosto, pero no de un movimiento inmediato o ininterrumpido. Los datos semanales de SoSoValue muestran entradas netas de alrededor de 4.230 millones de dólares entre las lecturas del 31 de julio y el 4 de septiembre. Ese total incluyó una salida de 61,53 millones de dólares en la primera lectura tras la reunión de la Reserva Federal y otra salida de 389,71 millones de dólares en la semana del 14 de agosto.
La demanda se debilitó nuevamente después. La misma serie registró salidas netas de 462,73 millones de dólares en la semana del 11 de septiembre y de 586,27 millones de dólares en la lectura más reciente, del 16 de septiembre. The Block reportó entradas tanto para los ETFs de Bitcoin como de oro, mientras que los datos de SoSoValue revisados aquí verifican la parte de Bitcoin de ese relato.
Los inversores usan el término "debasement trade" cuando agregan activos de oferta limitada porque les preocupa que la inflación, el aumento de la deuda pública o una moneda más débil reduzcan el poder adquisitivo del efectivo. Tradicionalmente, el oro ha cumplido ese papel. Bitcoin forma cada vez más parte de la misma operación, aunque su precio sigue moviéndose con mayor volatilidad. Los ETFs al contado ofrecen a las cuentas de corretaje ordinarias una forma de tomar ese tipo de exposición, ya que la custodia del Bitcoin o del oro subyacente recae en el fondo y no en el inversor.
Cómo el cierre de una cobertura podría apoyar a Bitcoin
Un inversor puede mantener acciones de un ETF de Bitcoin al contado mientras limita las posibles pérdidas. Por ejemplo, podría comprar opciones put, que aumentan de valor si el ETF cae, o tomar posiciones cortas en acciones del ETF o en contratos de futuros relacionados.
Considere un ejemplo simplificado en el que un fondo posee 10 millones de dólares en acciones de un ETF de Bitcoin mientras toma posiciones cortas por 2 millones de dólares en el mismo ETF. Si el fondo cierra la posición corta, debe recomprar esas acciones. Esa compra puede apoyar el precio del ETF, aunque la posición larga original de 10 millones de dólares del fondo no ha aumentado.
Las opciones put funcionan de manera menos directa. Cuando los inversores reducen sus posiciones en put, los creadores de mercado pueden ajustar sus propias coberturas, pero eso no se traduce automáticamente en una compra equivalente de acciones de ETFs de Bitcoin. Por lo tanto, una reducción de la protección con opciones no debe considerarse demanda nueva de ETFs.
Por qué JPMorgan ve una posible ventaja para Bitcoin
El razonamiento de JPMorgan se basa en una diferencia que identificó a principios de este año. En una comparación de marzo sobre el posicionamiento de IBIT y GLD, el banco dijo que el interés corto en el iShares Bitcoin Trust de BlackRock, conocido como IBIT, había aumentado, mientras que el interés corto en las SPDR Gold Shares, o GLD, había disminuido. La comparación fue reportada en el artículo de marzo de The Block. Los dos productos también difieren en madurez: los ETFs de Bitcoin al contado en EE. UU. comenzaron a cotizar en enero de 2024, mientras que GLD cotiza desde 2004.
Los analistas también encontraron que el ratio put-to-call de interés abierto de IBIT era más alto que el de GLD. En términos prácticos, los inversores de ETFs de Bitcoin parecían usar más protección contra una caída que los inversores del mayor ETF de oro.
Esas cifras no son una lectura en tiempo real de todas las posiciones de ninguno de los dos mercados. Indican por qué Bitcoin podría tener más exposición defensiva por cerrar si los inversores se muestran menos dispuestos a protegerse del mismo riesgo de caída. Un grupo mayor de posiciones cortas y opciones put puede producir una respuesta más brusca cuando esas posiciones se cierran o reducen.
Los rendimientos y el dólar siguen siendo importantes
El posicionamiento en ETFs es solo una parte del mercado. Los inversores pueden cerrar operaciones defensivas y aun así reducir su exposición a activos de riesgo si los rendimientos del Tesoro suben rápidamente o el dólar se fortalece. Por lo tanto, el entorno más amplio de tasas de interés sigue siendo relevante. El oro y Bitcoin no generan ingresos, por lo que rendimientos más altos elevan el costo de oportunidad de mantenerlos frente al efectivo y a los bonos del Tesoro a corto plazo.
La reacción histórica de Bitcoin a las subidas de tasas de la Reserva Federal muestra que el activo se ha comportado de manera diferente en los ciclos de endurecimiento. En ocasiones, los inversores lo han tratado como una cobertura contra la escasez; en otras, ha operado más como un activo de mayor riesgo sensible a las condiciones de liquidez.
Indicadores que respaldarían la visión de JPMorgan
Un solo día positivo de Bitcoin no resolvería la cuestión. Un escenario más convincente combinaría una demanda estable de ETFs con evidencia de que los inversores están usando menos posiciones defensivas.
- Flujos de los ETFs de Bitcoin al contado: Flujos positivos indicarían que la exposición subyacente se mantiene.
- Interés corto de IBIT: Una disminución podría ser consistente con menos posiciones cortas.
- Interés abierto put-to-call de IBIT: Un ratio más bajo podría indicar menos demanda de seguros contra caídas.
- Flujos de los ETFs de oro: demanda sostenida mostraría que el movimiento no es simplemente una rotación fuera del oro.
- Rendimientos y dólar: Un aumento brusco de cualquiera de los dos podría compensar un posicionamiento favorable en ETFs.
Los datos de interés corto se reportan con retraso y no revelan por qué se abrió cada posición. Son más informativos cuando se consideran junto con los flujos de los ETFs, la actividad de opciones y las condiciones macroeconómicas.
Los totales de flujos no muestran el panorama completo
Los totales de flujos de ETFs pueden reflejar diferentes tipos de comportamiento de los inversores. Un fondo puede estar recibiendo capital nuevo, mientras que otro mercado puede estar viendo simplemente que los tenientes existentes retiran protección contra una caída. Ambos desarrollos pueden parecer constructivos al principio, pero no transmiten la misma información sobre el compromiso de los inversores.
El argumento de JPMorgan solo ganaría respaldo si las tenencias de los ETFs de Bitcoin se mantuvieran resilientes mientras las posiciones defensivas disminuyen. Esa combinación indicaría que los inversores no solo estaban operando un repunte a corto plazo, sino que estaban más dispuestos a conservar la exposición con menos seguro.
Este artículo se proporciona únicamente con fines informativos y no constituye asesoramiento financiero ni de inversión. Los flujos de los ETFs, el interés corto y el posicionamiento con opciones pueden cambiar rápidamente.

