Los mercados se preparan para datos de inflación, tensiones con la Reserva Federal y resultados de empresas de IA
Puntos clave
- •El S&P 500 cerró en un máximo histórico el viernes, y el Nasdaq, el S&P 500 y el Dow registraron su mejor desempeño semanal desde abril, con ganancias del 5,2 %, 3,6 % y 3 % respectivamente.
- •Los economistas esperan que el Índice de Precios al Consumidor de julio, que se publicará el miércoles, muestre aumentos mensuales del 0,2 % tanto en la inflación general como en la subyacente, un ritmo ampliamente consistente con el objetivo anual del 2 % de la Fed.
- •La Casa Blanca indicó que el presidente Trump está considerando destituir a la gobernadora de la Fed, Lisa Cook, y el contacto frecuente entre el presidente y un posible candidato a presidente de la Fed ha generado nuevas preocupaciones sobre la independencia del banco central.
- •Varias empresas de infraestructura de IA, incluidas Super Micro Computer, CoreWeave, Nebius Group, Cerebras Systems y Applied Materials, reportarán ganancias esta semana en medio de un desempeño bursátil desigual en el sector.
- •Los datos de junio mostraron que el gasto de los consumidores aumentó solo un 0,2 %, mientras que la tasa de ahorro cayó a su nivel más bajo en cuatro años, lo que podría limitar el consumo futuro dado que el gasto impulsa aproximadamente dos tercios de la actividad económica de EE. UU.
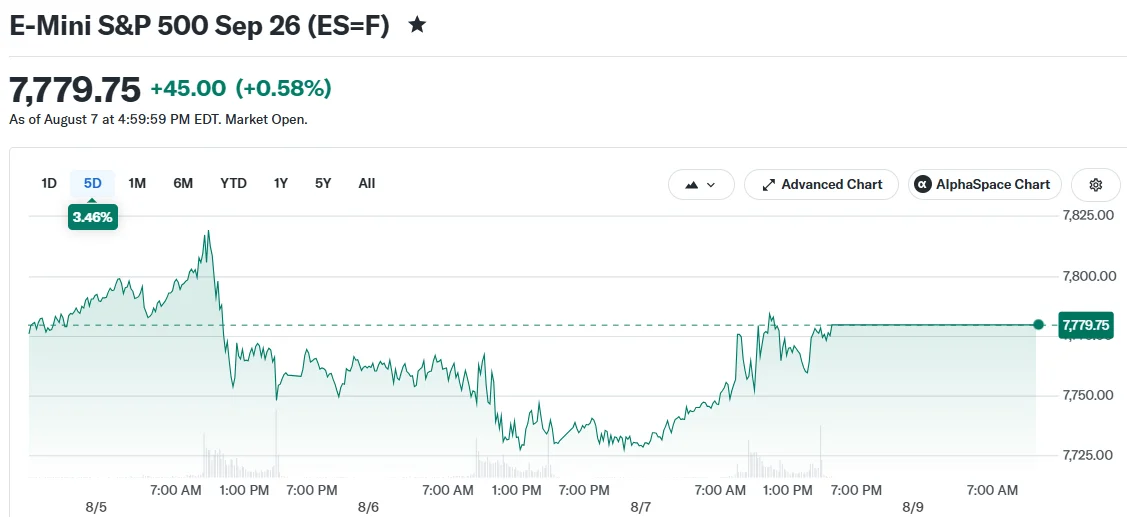
Los mercados ingresan a una semana con una agenda cargada que incluye datos clave de inflación, nuevas preguntas sobre la independencia de la Reserva Federal y resultados trimestrales de empresas de infraestructura de inteligencia artificial.
El S&P 500 cerró en un máximo histórico el viernes, con una subida del 0,6 % en la jornada. En la semana, el Nasdaq ganó un 5,2 %, el S&P 500 avanzó un 3,6 % y el Dow subió un 3 %, marcando el mejor desempeño semanal de los tres principales índices desde abril.
El informe de empleo del viernes ayudó a impulsar el rally al disminuir las preocupaciones de los inversores sobre un inminente aumento de las tasas de interés por parte de la Reserva Federal. La Fed opera bajo un mandato dual del Congreso de máximo empleo y estabilidad de precios, lo que significa que los datos del mercado laboral y las lecturas de inflación juntos moldean sus decisiones sobre tasas.
Los datos de inflación toman el centro del escenario
El miércoles a las 8:30 a. m. ET llega el informe del Índice de Precios al Consumidor de julio. Los economistas esperan ganancias mensuales del 0,2 % tanto en el IPC general como en el IPC subyacente. La Fed tiene como objetivo una inflación anual del 2 %, y lecturas mensuales a ese ritmo serían ampliamente consistentes con el progreso hacia ese objetivo.
Esto sigue a una caída del IPC en junio, aunque las condiciones han cambiado desde entonces. Los conflictos en Medio Oriente han interrumpido el transporte de petróleo por vías fluviales clave, elevando los costos energéticos.
El jueves traerá el Índice de Precios al Productor, que mide la inflación mayorista. Después de un fuerte aumento en mayo, los precios al productor cayeron en junio. Los cambios a nivel mayorista a menudo se trasladan a los precios al consumidor más adelante.
El economista de Bank of America, Stephen Juneau, dijo que la caída del IPC del mes pasado probablemente fue un evento "único" (one-off), y afirmó que una lectura que coincida con las expectativas fortalecería el argumento para un ajuste de tasas en septiembre.
La semana concluye el viernes con datos de ventas minoristas y el índice de sentimiento del consumidor de la Universidad de Michigan. En junio, el gasto de los consumidores registró un modesto aumento del 0,2 %, mientras que la tasa de ahorro cayó a su nivel más bajo en cuatro años. El gasto de los consumidores representa aproximadamente dos tercios de la actividad económica de EE. UU., por lo que una tasa de ahorro decreciente podría limitar el consumo futuro si el crecimiento salarial no mantiene el ritmo.
Resurgen las preguntas sobre la independencia de la Fed
Dos acontecimientos el viernes reavivaron el debate sobre la autonomía de la Reserva Federal.
La Casa Blanca envió una correspondencia indicando que el presidente Donald Trump está considerando la destitución de la gobernadora de la Fed, Lisa Cook. La medida sigue a una decisión de la Corte Suprema emitida a finales de junio.
Por separado, el director del Consejo Económico Nacional de la Casa Blanca, Kevin Hassett, dijo que Kevin Warsh, posible candidato a presidente de la Fed, y el presidente "hablan sobre la economía todo el tiempo". El contacto frecuente de ese tipo entre un presidente en funciones y funcionarios de la Fed es inusual y ha generado preocupaciones sobre la independencia del banco central.
La independencia del banco central es ampliamente considerada por los economistas como una salvaguarda contra el relajamiento monetario motivado políticamente, que según la historia puede conducir a una inflación persistentemente más alta. Cualquier erosión de esa independencia podría complicar el esfuerzo de la Fed para anclar las expectativas de inflación cerca de su objetivo del 2 %.
Los participantes del mercado bonitario están vigilando de cerca. El aumento de los rendimientos de los bonos de la semana pasada ya estaba siendo descrito por algunos analistas como una señal de preocupaciones de credibilidad en la Reserva Federal.
Los resultados de infraestructura de IA se suman a la semana
Varias empresas de infraestructura de inteligencia artificial están listas para reportar ganancias esta semana. Sus resultados llegan en un momento en que las principales empresas tecnológicas han anunciado aumentos a gran escala en el gasto de capital en centros de datos de IA y capacidad de cómputo, lo que convierte estos informes en un barómetro para determinar si esa inversión se está traduciendo en crecimiento de ingresos en toda la cadena de suministro.
Nebius Group ha subido un 122 % hasta la fecha en el año, CoreWeave ha ganado un 25 %, y Cerebras Systems ha caído un 35 % desde su precio de oferta pública inicial.
La respuesta del mercado de valores a las empresas relacionadas con la IA ha sido desigual, lo que subraya que el entusiasmo de los inversores no se traduce de manera uniforme en todo el sector. Los resultados de esta semana deberían ofrecer más detalles sobre qué empresas están ganando participación de mercado y cuáles siguen bajo presión.
Tanto CoreWeave como Nebius fueron incorporadas al Nasdaq 100 este verano, y Nvidia tiene inversiones en ambas empresas. Cerebras superó las expectativas de los analistas en su primer informe trimestral como empresa pública en junio.
Super Micro Computer está lista para reportar el martes después de que los resultados preliminares mostraran márgenes de beneficio en expansión y un volumen de pedidos récord. Applied Materials reporta el jueves, completando una semana importante para las empresas de semiconductores y hardware de IA.
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o
— Earnings Whispers (@eWhispers) August 7, 2026

