Estadísticas de ICO 2026: financiación, tasas de éxito y datos de mercado
Puntos clave
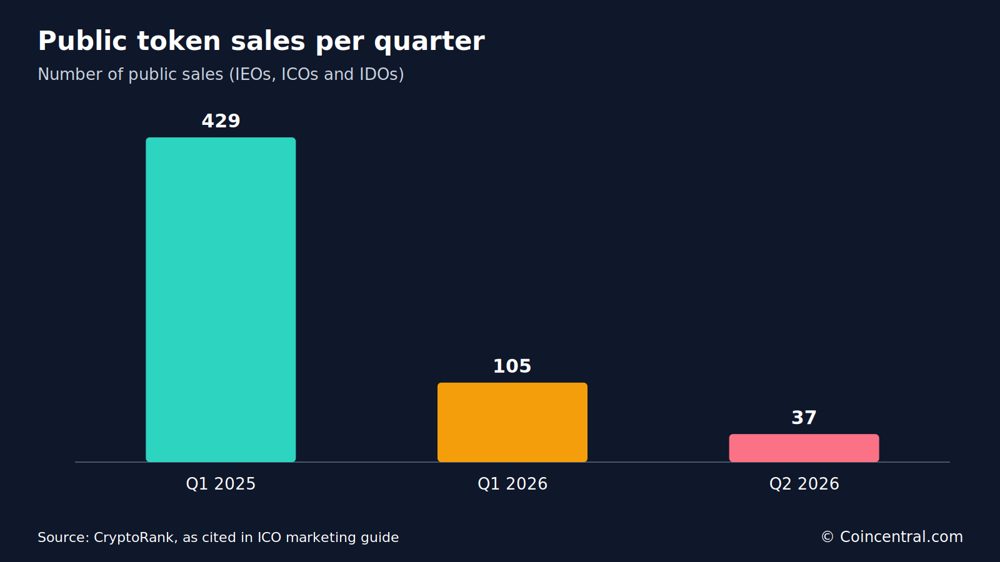
- •Las ventas públicas de tokens cayeron de 105 a 37 operaciones y recaudaron alrededor de 58 millones de dólares en el Q2 de 2026, una caída trimestral del 85 por ciento y una contracción de más de catorce veces respecto al pico de 849 millones de dólares del Q1 de 2025 en 429 ventas.
- •El capital de riesgo domina la financiación cripto, con totales del Q2 de 2026 reportados entre 3.190 y 5.680 millones de dólares según la fuente, aproximadamente 55 veces los ingresos de las ventas públicas y cada vez más concentrado en empresas de etapas avanzadas.
- •Solo el 34,5 por ciento de las ICO alcanzó al menos el 75 por ciento de sus metas de financiación en 2025, y un estudio citado encontró que alrededor del 68 por ciento de los tokens de ICO se negociaron por debajo de su precio de lanzamiento un año después.
- •Tasas de éxito más altas se correlacionaron con verificaciones KYC, contratos inteligentes auditados, productos funcionales y presupuestos de marketing superiores a 100.000 dólares, mientras que el 6,3 por ciento de las ICO mostró señales de fraude o rug pulls y los exploits de contratos inteligentes causaron más de 41 millones de dólares en pérdidas.
- •La SEC propuso Regulation Crypto Assets el 18 de agosto de 2026, creando exenciones de hasta 5 millones de dólares a lo de cuatro años o 75 millones en 12 meses, con el plazo de comentarios públicos fijado para el 20 de octubre de 2026.
Las ventas públicas de tokens han cambiado considerablemente en los últimos dos años. Algunas mediciones mostraron una actividad de ICO saludable en 2025, pero la recaudación mediante ventas abiertas de tokens disminuyó sustancialmente en 2026. Las cifras siguientes abarcan financiación, tasas de éxito, comportamiento de los inversores, riesgos y regulación. Provienen de varias firmas de investigación y sitios de datos, cuyos métodos y totales difieren. Cuando las fuentes reportan cifras distintas, se presentan ambas en lugar de combinarlas.
Las ventas públicas de tokens cayeron fuertemente en 2026
CryptoRank contabilizó 13 ventas públicas de tokens en mayo de 2026, el total mensual más bajo desde diciembre de 2020, cuando se cerraron cuatro ventas. Los proyectos recaudaron alrededor de 58 millones de dólares mediante IEO, ICO e IDO en el Q2 de 2026, una caída del 85 por ciento respecto del trimestre anterior. El número de ventas públicas bajó de 105 a 37 en el mismo período.
El Q1 de 2025 fue el pico del ciclo, con 849 millones de dólares recaudados en 429 ventas. En comparación con ese pico, la recaudación pública divulgada se contrajo más de catorce veces en cinco trimestres. Las cifras disponibles indican que el capital cripto se alejó de las ventas abiertas en lugar de abandonar el sector por completo.
El capital de riesgo concentra la mayor parte de la financiación cripto
El capital de riesgo representa ahora la mayor parte de la financiación cripto reportada. Galaxy Research rastrea estas operaciones, aunque los informes que citan sus datos ofrecen totales distintos para el Q2 de 2026. Una fuente reporta 5.680 millones de dólares en 384 operaciones, un aumento del 31 por ciento en capital respecto del Q1. Las empresas en etapas avanzadas recibieron alrededor del 78 por ciento de ese monto.
Otra fuente cita 3.190 millones de dólares en 739 operaciones para el mismo trimestre, con un conteo de operaciones un 8 por ciento mayor que las 682 del Q1. La primera fuente sitúa la financiación del primer semestre de 2026 en 10.020 millones de dólares en 744 operaciones. Las fuentes no explican la discrepancia, por lo que se deben consultar los informes originales de Galaxy Research antes de citar un único total.
Incluso la cifra menor del Q2 es aproximadamente 55 veces los 58 millones de dólares recaudados en ventas públicas. Los datos muestran cheques privados más grandes, especialmente para empresas en etapas avanzadas, junto con la caída de la recaudación pública de tokens. La cuestión del acceso se deriva de esas cifras: las ventas públicas son la cara minorista de la recaudación de tokens, mientras que las rondas de riesgo son acuerdos privados, así que menos ventas abiertas significan menos asignaciones abiertas para compradores externos, incluso cuando el capital de riesgo reportado se concentra en empresas de etapas avanzadas.
Mercado global de ICO y distribución regional
Un informe del mercado de ICO val el mercado global en 38.100 millones de dólares para 2025. Contabiliza 1.096 ICO lanzadas en todo el mundo y reporta un crecimiento del valor de mercado del 21,7 por ciento, el aumento más rápido desde 2021. Estos totales son mucho más altos que las cifras de ventas públicas de CryptoRank. Las fuentes usan definiciones y conjuntos de datos diferentes y no deben sumarse ni compararse directamente.
Norteamérica recaudó 9.300 millones de dólares en 2025, seguida por Asia-Pacífico con 8.700 millones y Europa con 7.200 millones. África y Medio Oriente recaudaron 1.400 millones de dólares, un aumento del 43 por ciento desde una base menor. La venta promedio de tokens duró 26 días. Los fondos transfronterizos representaron el 48 por ciento de las contribuciones, mientras que el número de proyectos que recaudaron en monedas estables creció un 31 por ciento.
Por participación en el total de ICO, Norteamérica representó el 26,4 por ciento, Asia-Pacífico el 24,9 por ciento y Europa el 21,7 por ciento. Medio Oriente y Norte de África representaron el 11,3 por ciento, y América Latina el 7,5 por ciento. Estados Unidos acogió la mayor cantidad de lanzamientos, seguido por Singapur, Alemania, Suiza y los Emiratos Árabes Unidos.
Tasas de éxito de las ICO
El informe define una ICO exitosa como aquella que alcanza al menos el 75 por ciento de su meta de financiación. Sobre esa base, el 34,5 por ciento de las ICO tuvo éxito en 2025, mientras que el 65,5 por ciento no lo logró.
Los resultados variaron por sector. Los proyectos DeFi tuvieron una tasa de éxito del 41 por ciento, seguidos por infraestructura con el 36 por ciento y proyectos NFT con el 18 por ciento. Los proyectos que realizaron verificaciones de identidad de los inversores registraron una tasa de éxito del 38 por ciento, frente al 26 por ciento de los proyectos sin verificaciones KYC (conozca a su cliente). Los proyectos con un producto o prototipo funcional alcanzaron el 42,3 por ciento.
El gasto en marketing también correspondió con los resultados reportados. Los proyectos que gastaron más de 100.000 dólares en marketing tuvieron una tasa de éxito del 47 por ciento. Alrededor del 19 por ciento de las ICO de 2025 superó su hard cap (tope máximo de recaudación que una venta se permite), principalmente en proyectos de IA y blockchain. Las ventas con modelos tempranos de gobernanza comunitaria reportaron una tasa de éxito del 37,5 por ciento, mientras que los lanzamientos multichain tuvieron un 28 por ciento más de probabilidad de alcanzar sus metas.
Los proyectos con contratos inteligentes auditados recaudaron 1,2 millones de dólares más que los no auditados. Los precios escalonados recaudaron un 18 por ciento más que los precios fijos, y las comunidades con más de 50.000 seguidores recaudaron un 30 por ciento más. El informe también señala una amplia brecha entre las recaudaciones más grandes y la parte media del mercado.
ICO, IEO e IDO
Las ventas de tokens generalmente usan uno de tres formatos. Una oferta inicial de monedas (ICO) se realiza en el sitio web del propio proyecto, una oferta inicial de exchange (IEO) a través de un exchange centralizado, y una oferta inicial de DEX (IDO) mediante un exchange descentralizado o un launchpad.
En 2025, las ICO representaron el 49 por ciento de los eventos de recaudación de tokens, las IEO el 32 por ciento y las IDO el 19 por ciento. Otros datos de CryptoRank citados en la fuente indican que las IDO fueron el formato más común por cantidad, lo que muestra que la distribución depende del conjunto de datos.
Las IEO recaudaron más por proyecto, con un promedio de 6,2 millones de dólares. Las ICO promediaron 5,4 millones y las IDO 3,7 millones. Las IEO también tuvieron la tasa de fraude reportada más baja, por debajo del 1 por ciento, lo que la fuente atribuye a la evaluación de los proyectos por parte de los exchanges antes de su listado. Las tasas reportadas para ICO e IDO fueron del 6,3 por ciento y del 4,9 por ciento, respectivamente.
El rastreador en de DappRadar muestra a las IDO dominando su calendario de 2026. Enumera 117 ventas en curso y próximas en 43 launchpads, con 103,17 millones de dólares recaudados en las ventas rastreadas. Solo el 24 por ciento de las IDO alcanzó su soft cap (mínimo que una venta necesita para proceder) en 2025. Las ICO tuvieron la participación minorista más amplia, involucrando a más del 72 por ciento de los inversores.
Blockchains y tipos de tokens
Ethereum acogió el 43 por ciento de las ICO en 2025. BNB Smart Chain representó el 21 por ciento y Solana el 13 por ciento. Polygon representó el 9,5 por ciento, Avalanche el 4,1 por ciento, Aptos y Sui alrededor del 2,2 por ciento cada uno, y Cardano el 1,3 por ciento.
Los proyectos basados en Ethereum recaudaron un promedio de 6,7 millones de dólares, frente a 5 millones para los proyectos basados en Solana. Las ICO multichain atrajeron un 22 por ciento más de capital que los lanzamientos de una sola cadena. Herramientas cross-chain, incluyendo LayerZero y Wormhole, respaldaron el 17 por ciento de las ICO.
Los tokens de utilidad constituyeron el 71 por ciento de las ICO, mientras que los tokens de seguridad representaron el 29 por ciento. El mercado de tokens de seguridad se duplicó hasta 11.100 millones de dólares, con los tokens inmobiliarios representando el 34 por ciento de ese segmento. Entre los nuevos tokens de utilidad, el 52 por ciento ofreció staking y el 48 por ciento incluyó funciones de gobernanza. Los modelos híbridos que combinan características de utilidad y seguridad representaron el 9,6 por ciento de las ICO.
Perfil y comportamiento de los inversores
Un informe describe al inversor típico de ICO como un comprador minorista de entre 25 y 40 años. Los inversores minoristas representaron el 61 por ciento de los contribuyentes en 2025, mientras que las instituciones representaron el 19 por ciento. Los hombres constituyeron el 69 por ciento de los inversores y las mujeres el 22 por ciento, con una participación femenina en aumento.
Las billeteras móviles y las aplicaciones procesaron el 56 por ciento de las contribuciones. La inversión individual promedio fue de 2.420 dólares, y más del 41 por ciento de los inversores participó en más de una ICO durante el año. Alrededor del 12 por ciento usó robo-advisers o plataformas de agregación para seleccionar ventas. Los compradores cripto primerizos representaron el 9 por ciento de los contribuyentes, mientras que los inversores que comprometieron más de 50.000 dólares, descritos en la fuente como ballenas, representaron el 7,1 por ciento.
Los inversores que buscaban staking o rendimiento representaron el 33 por ciento de los respaldos. El interés regional provino de Norteamérica con el 27 por ciento, Europa con el 24 por ciento y Asia con el 21 por ciento. Más del 43 por ciento de los inversores verificó la distribución de tenedores de tokens antes de participar. Telegram acogió grupos para el 84 por ciento de las ICO próximas.
Rendimiento un año después del lanzamiento
Un estudio citado por un informe rastreó los retornos de las ICO un año después del lanzamiento y encontró que la mayoría perdió valor. Alrededor del 6,89 por ciento cayó por debajo de 0,001x de su valor de lanzamiento. Otro 32,78 por ciento retornó entre 0,001x y 0,2x, mientras que el 28,37 por ciento retornó entre 0,2x y 1x.
En conjunto, esos grupos representaron el 68,04 por ciento de las ICO que terminaron el año por debajo de su precio inicial. El 31,96 por ciento restante retornó 1x o más. Solo el 6,91 por ciento retornó entre 10x y 100x, el 1,44 por ciento alcanzó entre 100x y 10.000x, y el 0,14 por ciento superó 10.000x.
La oferta y distribución de tokens también afecta los resultados reportados. Una guía de lanzamiento de Vimal Joseph señala que los airdrops con acceso total inmediato generaron alrededor de un 72 por ciento más de ventas masivas (dumping) que los airdrops con un calendario de vesting de90 días, bajo el cual los tokens se desbloquean gradualmente en lugar de llegar todos a la vez. La guía también indica que los airdrops que representan menos del 10 por ciento de la oferta y dirigidos a usuarios principales produjeron un aumento de cuatro a ocho veces en los compradores, mientras que las distribuciones amplias duplicaron aproximadamente el número de vendedores.
El valor total de los airdrops cayó a 4.500 millones de dólares en 2025 desde 19.000 millones el año anterior. El período promedio de vesting de tokens aumentó a 14 meses en 2025.
Fracasos, fraude y seguridad
La tasa de fracaso general de las ICO fue del 65,5 por ciento en 2025. La falta de ajuste producto-mercado fue citada en el 43 por ciento de las ICO fallidas, seguida por un marketing y difusión débiles con el 41 por ciento y la ausencia de un producto funcional con el 38 por ciento. Una tokenomics deficiente fue un problema central en el 27,6 por ciento de los fracasos. Estas causas pueden superponerse.
Los equipos sin experiencia o transparencia explicaron el 19 por ciento de los fracasos dentro de los seis meses. El incumplimiento regulatorio contribuyó al 14 por ciento. Los proyectos sin auditorías externas fracasaron a una tasa 2,4 veces mayor que los auditados.
Alrededor del 6,3 por ciento de las ICO mostró señales de fraude o rug pulls (casos en que los equipos abandonan un proyecto y se retiran con los fondos recaudados) en 2025. Se registraron doce exit scams, una disminución frente a los 19 del año anterior. Se explotaron fallas de contratos inteligentes en 11 ICO, causando más de 41 millones de dólares en pérdidas directas. Los ataques de phishing contra participantes aumentaron un 14,7 por ciento, mientras que los ataques sybil contra registros de listas blancas (actores únicos que envían muchas entradas) aumentaron un 22 por ciento.
Más del 81 por ciento de las ICO exitosas realizó auditorías de terceros. Los proyectos con programas de bug bounty reportaron un 61 por ciento menos de incidentes.
El mercado más amplio de tokens mostró riesgos similares. CoinGecko encontró que el 53,2 por ciento de aproximadamente 20,2 millones de tokens lanzados a lo largo de cinco años ya no se negocian activamente; 11,6 millones de ellos dejaron de negociarse en 2025. Chainalysis reportó al menos 154.000 millones de dólares recibidos por direcciones ilícitas en 2025, incluidos alrededor de 17.000 millones provenientes de estafas. Más del 62 por ciento de las memecoins lanzadas ese año fueron señaladas como posibles rug pulls dentro de los 30 días.
La documentación de ERC-20 de Ethereum registra más de 83,6 millones de dólares en tokens perdidos tras ser enviados a contratos que no pueden manejarlos, según datos de junio de 2024.
Regulación y cumplimiento
La regulación afecta cada vez más la estructura de las ventas de tokens. En Estados Unidos, la SEC emitió una interpretación sobre activos cripto en marzo de 2026 sobre cómo aplican las leyes de valores a ciertos activos cripto.
El 18 de agosto de 2026, la SEC propuso Regulation Crypto Assets. La propuesta crearía dos exenciones: hasta 5 millones de dólares a lo largo de cuatro años y hasta 75 millones de dólares en un período de 12 meses. Incluye requisitos de divulgación y mantiene las disposiciones antifraude y antimanipulación. Para dimensionar, el techo de 75 millones de dólares en 12 meses es aproximadamente catorce veces la recaudación promedio de 5,4 millones de las ICO de 2025 reportada anteriormente. La propuesta no es definitiva y el plazo para comentarios públicos es el 20 de octubre de 2026.
Un proyecto de ley separado, la CLARITY Act, se estancó en el Senado en agosto de 2026. Una guía recomienda a los proyectos planificar para cualquiera de los dos escenarios.
En la Unión Europea, Regulación de Mercados de Criptoactivos (MiCA) exige un documento técnico conforme antes de una oferta pública. Las nuevas reglas de forma y contenido entraron en vigor el 23 de diciembre de 2025, y los registros deben usar XHTML con etiquetado XBRL en línea. Un informe señala que 17 países contaban con regulaciones integrales de ICO en 2025 y que el 63 por ciento de las ICO siguió al menos un marco de cumplimiento.
La publicidad es otra consideración. Google exige verificación de anunciantes y certificación de categoría para anuncios cripto, y la aprobación puede tardar de seis a ocho semanas.
Asignación de fondos y costos de servicios
Un informe señala que los ingresos de las ICO se asignan así: 75 por ciento a desarrollo y operaciones, 15 por ciento a un fondo de contingencia legal y 10 por ciento a marketing y difusión comunitaria.
Una guía de lanzamiento separada ofrece un desglose distinto del gasto. Indica que la mayoría de los equipos que completan una recaudación reserva del 10 al 20 por ciento de la meta para auditorías, trabajos legales, tarifas de launchpads y market making (la práctica de respaldar la liquidez de negociación tras el listado), con los medios pagados recibiendo la porción más pequeña.
El período promedio previo al lanzamiento fue de 3,5 meses en 2025. La guía recomienda de 90 a 120 días para los trabajos de cumplimiento y marketing. Verified Market Reports valoró el mercado de servicios de ICO en 5.300 millones de dólares en 2024 y proyecta que alcanzará 12.500 millones para 2033, lo que representa una tasa de crecimiento anual compuesta del 10,3 por ciento entre 2026 y 2033.
Blockchain App Factory enumera los trabajos legales, auditorías, sistemas KYC, marketing, planificación de liquidez y soporte poslanzamiento entre los costos que reducen el monto de fondos disponibles tras una recaudación.
Lo que muestran las cifras
Los datos reportados presentan dos tendencias de financiación contrastantes. Las ventas públicas de tokens generaron alrededor de 58 millones de dólares en el Q2 de 2026, mientras que la inversión de riesgo alcanzó miles de millones de dólares. En 2025, solo el 34,5 por ciento de las ICO alcanzó al menos el 75 por ciento de su meta de financiación. Las auditorías, el KYC, los productos funcionales y el gasto en marketing se asociaron con tasas de éxito reportadas más altas, mientras que el fraude, las fallas de seguridad y los problemas regulatorios siguieron siendo riesgos significativos.
Los requisitos regulatorios siguen cambiando, incluida la propuesta de Regulation Crypto Assets de la SEC, que permaneció abierta a comentarios públicos hasta el 20 de octubre de 2026. Debido a que las fuentes subyacentes usan definiciones y metodologías distintas, sus cifras deben revisarse por separado en lugar de tratarse como un total único del mercado.
Fuente principal: CoinCentral
Fuentes citadas: ICO Development in 2026: What Has Changed for Crypto Businesses (Blockchain App Factory); ICO marketing in 2026: the complete launch playbook, pre-sale to listing (Vimal Joseph, Medium); Best Crypto ICOs & IDOs 2026 (DappRadar); e ICO Market Statistics 2026: Hidden Opportunities.

