Cómo Tether, Circle y otros emisores de stablecoins generan ingresos
Puntos clave
- •Los emisores de stablecoins obtienen un estimado del 95-99% de sus ingresos por intereses sobre reservas mantenidas en depósitos bancarios y valores gubernamentales de corto plazo, mientras que los tenedores generalmente no reciben rendimiento directamente de los emisores.
- •Tether generó aproximadamente 13.000 millones de dólares en ganancias netas en 2024, con una exposición directa al Tesoro estimada en 122.000 millones de dólares a fines de 2025 y más de 186.000 millones de dólares en USDT en circulación.
- •Circle reportó 2.700 millones de dólares en ingresos totales e ingresos por reservas en 2025, un aumento del 64%, pero comparte los ingresos residuales de reservas de USDC con Coinbase al 50/50, recibiendo Coinbase unos 300 millones de dólares solo en el primer trimestre de 2025.
- •Los cambios en las tasas de interés representan el principal riesgo del modelo de negocio, ya que cada variación de un cuarto de punto en el rendimiento podría reducir los ingresos anuales de Tether en el Tesoro en unos 305 millones de dólares, y las ganancias récord del sector reflejan el entorno de tasas altas de 2023 y 2024.
- •La GENIUS Act de EE. UU. exige reservas uno a uno y prohíbe a los emisores pagar intereses a los tenedores, mientras que un pronóstico de Citibank de 2025 citado en el artículo proyecta que el mercado de stablecoins podría crecer a 1,9 billones de dólares para 2030 desde unos 300.000 millones.
Las stablecoins están diseñadas para mantener un precio relativamente estable. Un token anclado a 1 dólar generalmente permanece cerca de 1 dólar, lo que significa que los tenedores no se benefician de la apreciación del precio. Sin embargo, las empresas que emiten estos tokens reportan ganancias de miles de millones de dólares. El origen de ese dinero explica por qué el sector ha atraído una estrecha atención de los reguladores tanto en Estados Unidos como en Europa.
La principal fuente de esos ingresos son los intereses obtenidos sobre los activos que respaldan cada token. Cuando los usuarios compran stablecoins, los emisores colocan los dólares correspondientes en reservas, generalmente en depósitos bancarios o valores gubernamentales de corto plazo. Los tokens circulan mientras los activos subyacentes permanecen en reserva y generan ingresos.
Este artículo examina el modelo de negocio de las stablecoins, compara a Tether y Circle, y revisa los factores que podrían afectar los ingresos de los emisores. Stripe informa que las transacciones minoristas de stablecoins superaron los 5.840 millones de dólares solo en agosto de 2025. Flujos mayores también se mueven a diario a través de exchanges, empresas de pagos y bancos. Para los emisores, esos flujos son la base del negocio, ya que la circulación es lo que convierte los dólares en reserva en una base generadora de ingresos.
Cómo funciona el modelo del float
El modelo básico es sencillo. Si un cliente compra 100 unidades de una stablecoin denominada en dólares a un emisor, el emisor recibe 100 dólares. Ese dinero se coloca en reservas, generalmente compuestas por depósitos bancarios o bonos gubernamentales de corto plazo.
Los tokens luego pueden circular por el mercado, pero los dólares que los respaldan permanecen en la reserva y generan intereses. El emisor conserva esos intereses, lo que Transak denomina el "float". El tenedor recibe un token diseñado para mantenerse cerca de 1 dólar, pero generalmente no recibe ningún rendimiento directamente del emisor.
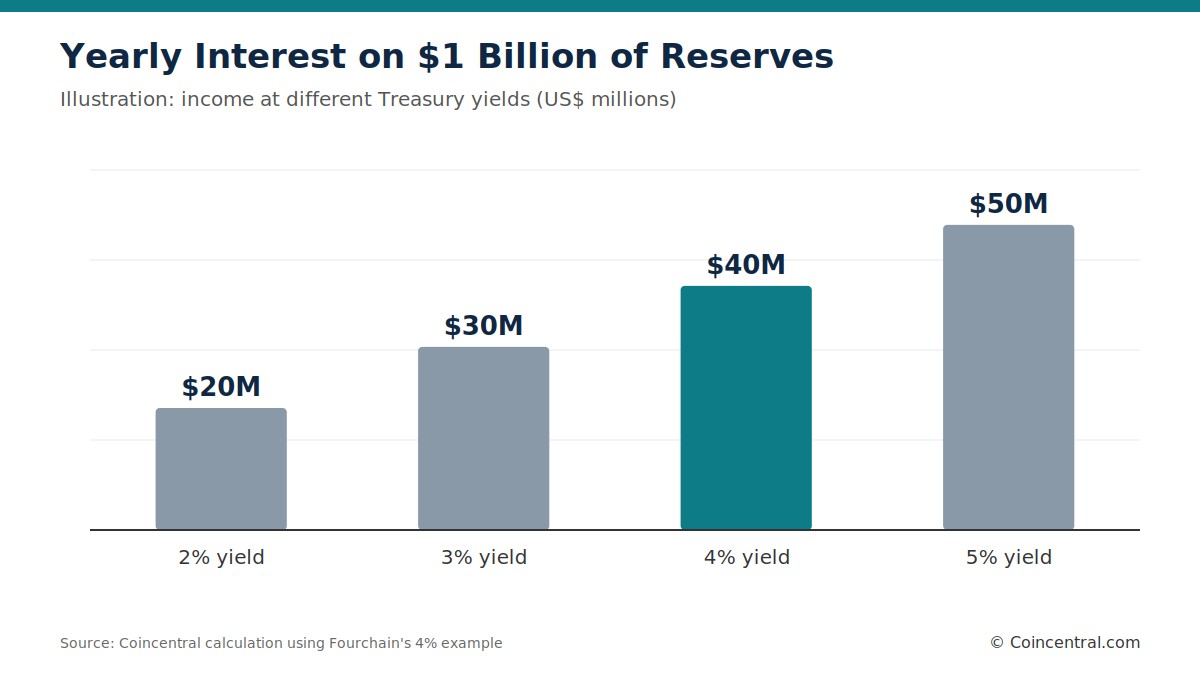
Fourchain ofrece una ilustración sencilla. Un emisor con 1.000 millones de dólares en stablecoins en circulación que gana un 4% sobre sus reservas podría recaudar aproximadamente 40 millones de dólares al año. El monto varía según el rendimiento obtenido sobre los activos.
Transak señala que cuando la Reserva Federal mantiene las tasas de interés cerca del 4% al 5%, un bono del Tesoro puede ofrecer un rendimiento similar. El emisor conserva ese ingreso. En cambio, un banco normalmente paga intereses a los depositantes e incurre en costos relacionados con sucursales, personal y marketing. Un emisor de stablecoins puede crear tokens a demanda sin pagar nada a los tenedores en el modelo básico.
El concepto en sí no es nuevo. Los bancos, los fondos del mercado monetario y PayPal han generado ingresos sobre los saldos de los clientes durante décadas. Lo que haado es la escala y el margen potenciales. Transak describe el resultado como un negocio similar a los depósitos con la estructura de costos de una empresa de software.
Los emisores aún deben mantener las reservas seguras y fácilmente vendibles porque los usuarios pueden solicitar reembolsos. Stripe indica que los emisores generalmente equilibran tres objetivos: seguridad, liquidez y rendimiento. Esos objetivos se contraponen entre sí, y esa tensión atraviesa las decisiones de ingresos que se analizan a continuación.
Principales fuentes de ingresos de los emisores
Los intereses sobre las reservas son, por mucho, la mayor fuente de ingresos de los emisores. Transak estima que el float representa aproximadamente el 95% 99% de los ingresos de los emisores, dejando otras fuentes comparativamente pequeñas en la actualidad.
Los emisores también pueden generar ingresos por emisión y reembolso. Algunos cobran tarifas explícitas, mientras que otros usan un diferencial al fijar un precio ligeramente más alto para la emisión y un precio ligeramente más bajo para el reembolso.
Fourchain da un ejemplo en el que un cliente paga 1,001 dólares para crear un token y recibe 0,999 dólares al reembolsarlo. La diferencia de 0,002 dólares va al emisor. Los usuarios individuales rara vez interactúan directamente con los emisores, por lo que estas tarifas afectan principalmente a instituciones grandes.
Las tarifas por transacciones son otra posible fuente de ingresos, aunque muchos emisores no las cobran. Elliptic explica que las transferencias gratuitas pueden impulsar la adopción, y una mayor circulación aumenta las reservas que generan intereses. Para los grandes emisores, los ingresos adicionales por reservas pueden superar los ingresos que producirían las tarifas por transacciones.
Elliptic lo caracteriza como una elección entre cobrar tarifas de inmediato y expandir la participación de mercado. Muchos grandes emisores priorizan la circulación porque una mayor oferta crea reservas más grandes y más ingresos por intereses.
Los emisores también pueden vender servicios a bancos y grandes empresas. Estos servicios pueden incluir gestión de tesorería, custodia y soporte técnico. Las asociaciones con exchanges, aplicaciones fintech y wallets pueden generar acuerdos de participación en ingresos, mientras que un uso más amplio aumenta el monto total de las reservas.
Algunos modelos de stablecoins también otorgan préstamos o generan ingresos de protocolo. La stablecoin descentralizada DAI gana dinero cuando los usuarios bloquean colateral, piden prestado DAI y pagan comisiones de estabilidad a la tesorería del protocolo. Otros emisores colocan parte de sus activos en oro, deuda corporativa o Bitcoin, lo que potencialmente aumenta tanto los rendimientos como el riesgo.
Los tenedores de stablecoins pueden buscar ingresos a través de plataformas externas, pero no a través del precio del token si este permanece anclado a 1 dólar. Elliptic menciona protocolos de préstamos como Aave, recompensas de plataformas y pools de liquidez como ejemplos. Según Elliptic, PayPal dice que los tenedores de PayPal USD pueden ganar hasta un 4% en recompensas sobre su saldo liquidado. Elliptic también señala que estos pagos suelen ser pequeños en comparación con las ganancias de los emisores.
Tether: el mayor emisor por capitalización
Tether ofrece el ejemplo más claro del modelo de intereses sobre reservas. Transak reporta que Tether generó aproximadamente 13.000 millones de dólares en ganancias netas en 2024. Alrededor de 7.000 millones provinieron de bonos del Tesoro y repos que respaldan directamente USDT, mientras que el resto provino de oro, Bitcoin y otras tenencias.
Elliptic reporta que Tether registró 5.700 millones de dólares en ganancias netas durante la primera mitad de 2025. Para el año completo, Transak que Tether reportó más de 10.000 millones de dólares. A fines de 2025, había más de 186.000 millones de dólares en USDT en circulación.
Las tenencias de bonos del Tesoro de Tether son sustanciales. Stripe dice que la empresa mantuvo 97.600 millones de dólares en bonos del Tesoro de EE. UU. a mediados de 2024, colocándola entre los mayores tenedores de deuda del gobierno estadounidense. Para fines de 2025, Transak estima que la exposición directa de Tether había alcanzado los 122.000 millones de dólares.
Transak señala que el float también ha ayudado a financiar la expansión de Tether hacia otros negocios. Tether lideró una ronda estratégica con IDG Capital enfocada en infraestructura de pagos construida sobre los rieles de la stablecoin. Las ganancias de la empresa le dan margen para invertir más allá del token en sí.
Transak también destaca la cantidad de empleados de Tether. La empresa generó ganancias comparables a las de grandes firmas de Wall Street con solo unos pocos cientos de empleados. Tether no tiene cartera de préstamos, red de sucursales ni prima de seguro de depósitos.
Tether mantiene activos más allá de los bonos del Tesoro. Fourchain dice que la empresa posee Bitcoin y oro y puede prestar a prestatarios que aporten colateral. Esta diversificación crea fuentes de ingresos adicionales, pero también introduce una mayor exposición a los movimientos de precios.
El anclaje de USDT ha sido puesto a prueba. Stripe señala que el token llegó a cotizar brevemente a 94 centavos en algunos exchanges en 2022. Las instituciones reembolsaron tokens a su valor nominal, y el precio de mercado regresó hacia 1 dólar a medida que los traders cerraban la brecha.
La liquidez sigue siendo una de las fortalezas de Tether. Stripe dice que USDT se convirtió en uno de los pools más profundos del trading de criptomonedas porque los exchanges lo adoptaron temprano. Fourchain añade que Tether es más grande por oferta, pero brinda menos divulgación que Circle.
Circle: el mismo motor con una porción menor de los ingresos
Circle emite USDC y utiliza el mismo modelo de intereses sobre reservas. Transak dice que Circle reportó 2.700 millones de dólares en ingresos totales e ingresos por reservas en 2025, un aumento del 64%. Los intereses sobre las reservas representaron la mayor parte de ese monto.
Circle retiene menos de sus ingresos por reservas debido a sus acuerdos de distribución. El documento S-1 de la empresa mostró que Circle y Coinbase dividen los ingresos residuales de reservas de USDC al 50/50. Coinbase recibe el 100% de los ingresos generados por el USDC mantenido en su propia plataforma.
Los montos involucrados son significativos. Transak reporta que Coinbase recibió aproximadamente 300 millones de dólares en distribución de Circle durante el primer trimestre de 2025. Eso superó los ingresos netos totales de Circle de 230 millones de dólares para el trimestre.
El acuerdo ayuda a explicar por qué el margen neto de Circle parece relativamente delgado en comparación con sus ingresos. La distribución es un costo para llegar a los usuarios, y Coinbase proporciona acceso a una gran base de tenedores de USDC.
Fourchain dice que Circle posiciona a USDC como un dólar digital regulado para pagos, trading y transferencias. El token está diseñado para mantener un valor cercano a 1 dólar. Su énfasis en la regulación y la divulgación puede atraer a bancos y grandes empresas.
Las dos empresas también gestionan las reservas de manera diferente. Según Fourchain, Circle se enfoca en efectivo, equivalentes de efectivo y valores del gobierno estadounidense de corto plazo, en lugar de estrategias importantes en Bitcoin u oro.
Fourchain dice que Circle posee más licencias regulatorias y publica información más detallada sobre las reservas. Stripe dice que USDC construyó su liquidez a través de alianzas bancarias. Transak indica que Circle se convirtió en el emisor de stablecoins cotizado en bolsa más destacado tras su oferta pública inicial de 2025.
Las tasas de interés son principal riesgo del modelo
Las ganancias de los emisores están estrechamente ligadas a las tasas de interés. Debido a que los ingresos provienen en gran parte de los rendimientos del Tesoro, un recorte de tasas de la Reserva Federal puede reducir los ingresos rápidamente. Stripe hace la misma observación, señalando que una caída en las tasas del Tesoro puede reducir rápidamente las ganancias.
Transak vincula las ganancias récord del sector a 2023 y 2024, cuando las tasas de interés se mantuvieron por encima del 5%. Sostiene que las ganancias destacadas reflejan un entorno de tasas altas y no una característica permanente del negocio.
Una ilustración basada en la exposición de 122.000 millones de dólares de Tether en bonos del Tesoro muestra el efecto. Aplicando un rendimiento uniforme y excluyendo otros ingresos, cada cambio de un cuarto de punto en el rendimiento representa aproximadamente 305 millones de dólares al año. Esto es coherente con la visión de Transak de que un recorte de un cuarto de punto puede reducir los ingresos anuales por intereses en cientos de millones de dólares.
Circle tiene una mayor exposición a este tema en relación con su tamaño, porque los intereses sobre las reservas representan casi todos sus ingresos, mientras que la mitad de sus ingresos residuales por reservas ya va a Coinbase. Transak dice que Circle se está expandiendo hacia tarifas de red de pagos menos dependientes de la política de la Reserva Federal.
Tether ha seguido un camino diferente al mantener oro y Bitcoin como fuentes adicionales de ingresos. Stripe dice que los emisores generalmente mantienen vencimientos cortos para evitar vender activos con pérdidas, lo que limita cuánto rendimiento adicional pueden buscar.
Los colchones de efectivo y los bonos del Tesoro de muy corto plazo mejoran la liquidez, dice Stripe, pero también limitan los rendimientos. Mantener la disposición para reembolsos es, por lo tanto, un costo del modelo. Buscar rendimientos más altos puede introducir riesgos adicionales.
La competencia crea otra presión. Transak dice que las stablecoins con rendimiento y los productos tokenizados del mercado monetario están pasando cada vez más los ingresos por reservas a los tenedores. Eso desafía el margen del que dependen los emisores tradicionales de stablecoins.
Regulación, competencia y crecimiento del mercado
La regulación afecta directamente el modelo de negocio de las stablecoins. Transak dice que la GENIUS Act de EE. UU. exige reservas uno a uno en efectivo, bonos del Tesoro de corto plazo, repos o fondos del mercado monetario. Los emisores deben divulgar la información de reservas mensualmente, mantener las reservas separadas y evitar reutilizarlas.
La ley también prohíbe a los emisores pagar intereses a los tenedores. La Sección 4(a)(11) impide que los emisores paguen cualquier rendimiento vinculado a la tenencia del token. Transak concluye que el float permanece, por lo tanto, con el emisor.
Europa tiene requisitos separados. Stripe dice que el régimen MiCA de la Unión Europea también limita los pagos de intereses a los tenedores minoristas y define qué activos pueden respaldar una stablecoin. Las reglas sobre calidad de reservas, capital y divulgación siguen desarrollándose.
Elliptic cita un pronóstico de 2025 de Citibank que proyecta que las stablecoins podrían alcanzar 1,9 billones de dólares para 2030, en comparación con aproximadamente 300.000 millones de dólares al momento de escribir este artículo. Bancos, empresas fintech y firmas de pagos están todas entrando al mercado.
La reputación puede limitar los ingresos de los emisores. Una pérdida de confianza puede reducir la cantidad de tokens en circulación y, por lo tanto, disminuir las reservas que generan intereses. La confianza y los ingresos están estrechamente conectados.
La competencia también es intensa. Stripe dice que algunas stablecoins importantes son intercambiables, lo que crea bajos costos de cambio. Si un emisor aumenta las tarifas, brinda divulgación insuficiente o sufre una interrupción, la circulación puede moverse rápidamente a un competidor.
Stripe explica que los emisores respaldados por criptomonedas usan la sobrecolateralización para absorber la volatilidad. Bajo este modelo, cada dólar de DAI está respaldado por más de un dólar en activos.
La distinción entre los modelos respaldados por reservas y los basados en la confianza del mercado es importante para el riesgo. Stripe señala que el colapso de TerraUSD en 2022 demostró qué tan rápido puede fallar un anclaje cuando el soporte depende principalmente de la confianza del mercado. Los emisores respaldados por reservas generan ingresos al mantener activos reales.
Por qué los costos de pago atraen a emisores y bancos
Los intereses sobre las reservas son solo una parte del caso de negocio de las stablecoins. El Foro Económico Mundial sostiene que las stablecoins pueden hacer que la liquidación funcione más como el efectivo. Cuando una parte envía una stablecoin, el destinatario tiene el activo y el remitente ya no lo tiene, eliminando la necesidad de conciliación entre ambas partes. Para los emisores, la adopción en pagos amplifica el modelo central, ya que cada token en circulación representa reservas que generan intereses.
El sistema de pagos transfronterizos existente es más lento y costoso. Capgemini estima que hasta 4 billones de dólares se mantienen en cuentas de liquidación y liquidez para financiar pagos transfronterizos. Los proveedores prefondan dinero en múltiples países para que las transferencias parezcan inmediatas.
Los costos son particularmente altos en mercados más pequeños. Según los datos más recientes del Banco Mundial, enviar 200 dólares al África subsahariana cuesta en promedio un 8,46%, en comparación con un promedio global del 6,36%. En 2021, el G20 estableció la meta de reducir los costos de pagos minoristas al 1% para fines de 2027.
El Consejo de Estabilidad Financiera reportó el pasado octubre que los costos persisten y que es poco probable que se alcance la meta. El Banco de Pagos Internacionales registró una caída del 25% en las relaciones bancarias de corresponsalía activas entre 2011 y 2020. En mercados emergentes y pequeños estados insulares, la caída alcanzó hasta el 41%.
Mejoras anteriores en los sistemas de pago han producido efectos medibles. En Kenia, el acceso a M-PESA sacó de la pobreza a un estimado de 194.000 hogares, aproximadamente el 2% de los hogares kenianos. En Brasil, Pix hizo gratuitos los pagos instantáneos para las personas y alcanzó a más de 140 millones de personas en dos años y medio, según el FMI.
El Foro Económico Mundial también señala que los retrasos en la liquidación pueden generar ingresos. Las instituciones que retienen fondos durante la liquidación pueden ganar con el float, mientras que otros participantes asumen el costo de la prefondación. Una liquidación más rápida podría reducir los costos en general, pero eliminaría ingresos de partes del sistema existente.
Transak aconseja a las empresas construir el caso de las stablecoins en torno a la velocidad y el costo de liquidación, no al rendimiento prestado. Stripe dice que las empresas ya pueden aceptar pagos en stablecoins que se liquidan en fiat en sus saldos.
Lo que muestran los números
Los emisores de stablecoins generan la mayor parte de sus ingresos por intereses sobre las reservas. Transak estima que el float representa aproximadamente el 95% al 99% de los ingresos, mientras que las tarifas y los servicios siguen siendo pequeños en comparación.
Tether reportó aproximadamente 13.000 millones de dólares en ganancias en 2024. Circle reportó 2.700 millones de dólares en ingresos e ingresos por reservas en 2025. El modelo es sensible a las tasas de interés, y Circle comparte aproximadamente la mitad sus ingresos residuales por reservas con Coinbase.
Regulaciones como la GENIUS Act también determinan cómo se pueden mantener las reservas y si los emisores pueden pagar rendimientos a los tenedores. La cuestión clave para el sector es si los emisores pueden expandir sus ingresos más allá de los intereses sobre reservas a medida que cambian las tasas de interés. Los desarrollos que vale la pena seguir incluyen las divulgaciones mensuales de reservas exigidas por la GENIUS Act, la expansión de Circle hacia las tarifas de red de pagos, y la meta del G20 de reducir los costos de pagos minoristas para fines de 2027, que el Consejo de Estabilidad Financiera ya ha considerado poco probable que se alcance.
Fuente: CoinCentral

