Las tenencias accionarias de los hogares superan como porcentaje del patrimonio neto el máximo de 2000, según estimaciones de Econbrowser
Puntos clave
- •Las tenencias accionarias de los hogares en 2026Q2 y Q3 representan el 31% del patrimonio neto familiar, superando el 26% del máximo de 2000.
- •Las tenencias accionarias han subido algo más de 40% hasta ahora, frente al 60% de aumento previo al máximo de 2000.
- •Dado que las acciones representan una porción mayor del patrimonio neto que en 2000, una misma oscilación en las valoraciones accionarias mueve ahora la riqueza familiar medida más que entonces.
- •Beach, Gamber y Moran (2025) atribuyen la disminución de la propensión marginal a consumir a partir de la riqueza a la creciente concentración de la riqueza, estimándola en unos 3,4 centavos por dólar en 2000 y 2,6 centavos en 2019.
- •Una caída de riqueza de 3 billones de dólares, como la de la semana pasada, reduciría el consumo en unos 80.000 millones de dólares, una cifra modesta frente a los unos 22,5 billones de consumo nominal del tercer trimestre, aunque un cambio de tendencia produciría un efecto mucho mayor.
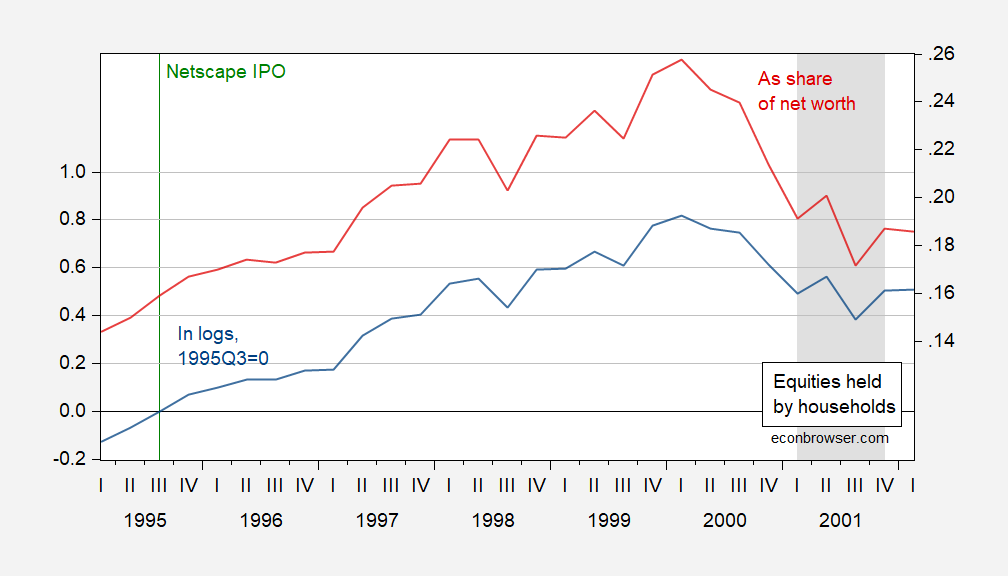
Las tenencias accionarias de los hogares en el segundo y tercer trimestre de 2026 representan una proporción mayor del patrimonio neto familiar que en el máximo de 2000, según nuevas estimaciones publicadas por Econbrowser.
Las estimaciones se basan en los datos de Flow of Funds del Consejo de Gobernadores de la Reserva Federal, en series de la Oficina de Análisis Económico (BEA), en las fechas de recesión definidas por el NBER, junto con los cálculos del autor.
El Gráfico 1 muestra las acciones y fondos mutuos de los hogares deflactados por el PCE, en logs indexados a 1995Q3=0 (azul, escala izquierda), junto con las acciones y fondos mutuos de los hogares como porcentaje del patrimonio neto (rojo, escala derecha), con las fechas de recesión de pico a valle definidas por el NBER sombreadas en gris. El Gráfico 2 presenta las mismas series, con las tenencias accionarias de 2026Q2 y Q3 estimadas mediante una regresión en primeras diferencias logarítmicas de las tenencias sobre el valor del S&P 500 durante 2022–2026.
La comparación muestra que las tenencias accionarias han subido algo más de 40% hasta ahora, frente al 60% de ascenso hasta el máximo de 2000, mientras que su porcentaje del patrimonio neto familiar es actualmente mayor, 31% frente a 26% en 2000. Esa diferencia de composición explica en parte por qué la comparación llama la atención: dado que las acciones representan una porción mayor del patrimonio neto, una misma oscilación en las valoraciones accionarias mueve ahora la riqueza familiar medida más de lo que lo hacía en el máximo de 2000. El referente de 2000 también tiene contexto histórico: el NBER data la recesión que le siguió de marzo de 2001 a noviembre de 2001.
La pregunta central es la implicación para el consumo. Los analistas solían distinguir entre riqueza en papel y riqueza real, como los bienes raíces. Beach, Gamber y Moran (2025) atribuyen la disminución de la propensión marginal a consumir (MPC) a partir de la riqueza a la creciente heterogeneidad y concentración de la riqueza, y estiman que la MPC era de unos 3,4 centavos por dólar en 2000 y de unos 2,6 centavos en 2019.
Según esas estimaciones, una reducción de 3 billones de dólares en la riqueza —aproximadamente la caída experimentada la semana pasada— equivaldría a una reducción de 80.000 millones de dólares en el consumo. Frente a un consumo nominal del tercer trimestre de unos 22,5 billones de dólares en tasa anual ajustada estacionalmente (SAAR), se trata de una reducción pequeña en sí misma. No obstante, el análisis señala que, si la tendencia cambiara junto con la caída puntual, la reducción del consumo sería mucho más notable. Dado que las cifras de tenencias de 2026Q2 y Q3 son estimaciones basadas en regresiones, los próximos informes de Flow of Funds de la Reserva Federal ofrecerán las lecturas trimestrales oficiales con las que contrastarlas, mientras que los informes de consumo de la BEA mostrarán cómo evolucionan los datos de gasto junto con las oscilaciones de riqueza.

