Goldman Sachs estima que las compras de oro de China superaron en 128% las cifras oficiales
Puntos clave
- •Goldman Sachs estimó que los compradores chinos adquirieron 148 toneladas de oro de mayo a agosto de 2026, mientras que el Banco Popular de China solo reveló oficialmente 65 toneladas, dejando una brecha no verificada de 83 toneladas.
- •La diferencia mensual entre las compras estimadas y las reportadas se redujo de 38 toneladas en mayo a cinco toneladas en agosto, cuando la estimación de 25 toneladas de Goldman quedó 25% por encima de la cifra oficial.
- •Las tenencias oficiales de oro de China subieron a 2,410 toneladas en septiembre de 2026 tras un aumento de 23 toneladas, extendiendo la racha de compras del banco central a 23 meses consecutivos.
- •La divergencia se debe a metodologías distintas: Goldman infiere la demanda a partir de los flujos del mercado OTC de Londres, mientras que el PBoC reporta las tenencias registradas de oro monetario, por lo que la brecha no prueba compras secretas.
- •En la encuesta 2026 del World Gold Council, el 89% de los encuestados esperaba que las tenencias oficiales globales de oro aumentaran en el año siguiente y el 74% anticipaba una menor participación del dólar estadounidense en las reservas globales en cinco años.
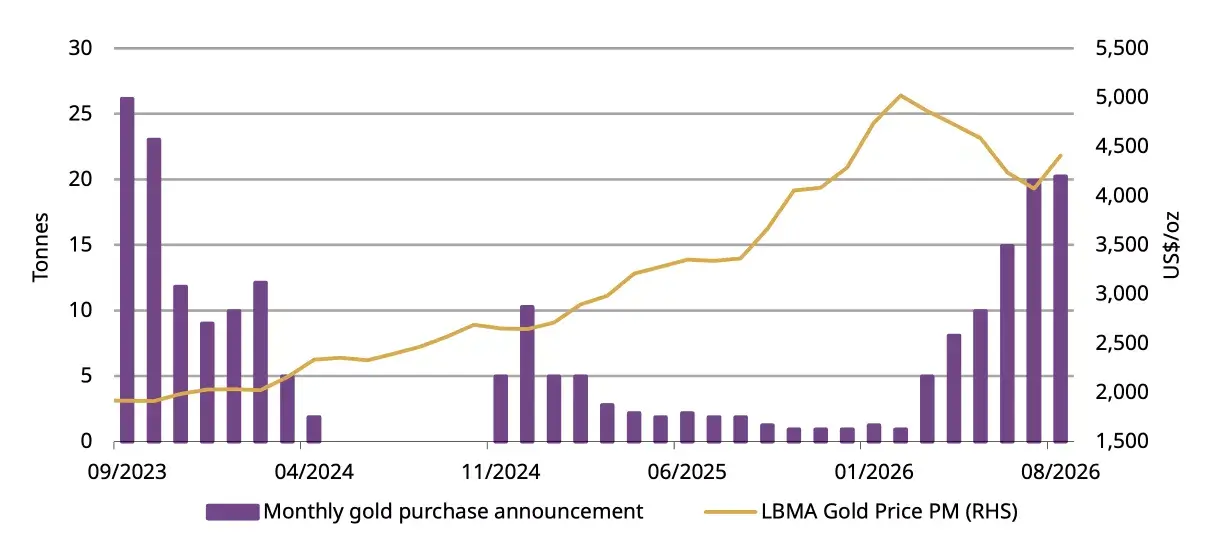
Goldman Sachs estima que los compradores chinos adquirieron 148 toneladas de oro entre mayo y agosto de 2026, en comparación con las 65 toneladas reveladas oficialmente por el Banco Popular de China (PBoC) durante los mismos cuatro meses. La brecha estimada de 83 toneladas supera en 128% los aumentos reportados oficialmente por China y sigue sin verificarse. Los informes de mercado publicados el 19 de octubre de 2026 destacaron la discrepancia, y The Kobeissi Letter difundió las estimaciones el 22 de octubre.
La divergencia ha puesto la demanda de oro de China bajo un renovado escrutinio. Apunta a la actividad de negociación atribuida a la demanda china en el mercado extrabursátil (OTC) de oro de Londres, donde las operaciones se negocian directamente entre contrapartes y no en una bolsa central, y las transacciones no necesariamente se traducen en revelaciones prontas de cambios en las reservas del banco central. Dado que las revelaciones de reservas oficiales son una de las pocas ventanas públicas hacia la acumulación soberana de oro, las brechas de este tamaño atraen la atención de los analistas que siguen la demanda global.
BREAKING: China purchased +25 tonnes of gold in August via the London OTC market, according to Goldman Sachs estimates. This is +25% more than the official +20 tonnes reported by China's central bank for this month. This also follows estimated purchases of +35, +40, and +48… pic.twitter.com/6qv1fCovBB
— The Kobeissi Letter (@KobeissiLetter) October 22, 2026
Fuente: The Kobeissi Letter en X
La comparación no establece que Pekín haya adquirido en secreto 83 toneladas. El modelo de Goldman estima las compras utilizando flujos de mercado e indicadores comerciales, mientras que el PBoC reporta los cambios en sus tenencias registradas de oro monetario. Como ambas mediciones se basan en metodologías y convenciones de temporalidad distintas, pueden divergir sin que ninguna de las cifras sea inexacta.
La brecha mensual alcanzó su máximo en mayo y luego se redujo
El desglose mensual muestra la mayor discrepancia al inicio del período. En mayo, Goldman estimó 48 toneladas de demanda china frente a un aumento oficial de aproximadamente 10 toneladas, creando una brecha de 38 toneladas. En junio se estimaron 40 toneladas frente a 15 toneladas reveladas. Las cifras de julio se redujeron a 35 toneladas frente a 20 toneladas, antes de que agosto registrara 25 toneladas frente a aproximadamente 20 toneladas, una prima de solo cinco toneladas, o 25% por encima del reporte oficial.\nComo resultado, el exceso mensual estimado cayó de 38 toneladas en mayo a cinco toneladas en agosto. No obstante, la diferencia acumulada de cuatro meses siguió siendo sustancial porque las divergencias más fuertes ocurrieron antes en el período.
Fuente de datos: World Gold Council
Según el World Gold Council, las tenencias oficiales de China se situaron en 2,387 toneladas en agosto tras un aumento de 20.2 toneladas. Septiembre de 2026 trajo 23 toneladas adicionales, extendiendo la racha de compras del banco central a 23 meses consecutivos y elevando las reservas a 2,410 toneladas. Con la revelación de septiembre ya registrada, las próximas actualizaciones mensuales de reservas y las estimaciones basadas en flujos indicarán si la reducción de la brecha entre las compras estimadas y las reportadas oficialmente continuó más allá de agosto.
La demanda global de bancos centrales muestra una división similar
Una división similar aparece en las estimaciones de la demanda mundial de bancos centrales. Goldman situó las compras de agosto de los bancos centrales en 79 toneladas, aproximadamente 4.6 veces el promedio mensual previo a 2022 de 17 toneladas. Mientras tanto, el World Gold Council registró 39 toneladas en aumentos netos reportados públicamente en el mismo mes, subrayando la distinción entre la actividad de mercado inferida y las transacciones oficialmente reveladas.
Las cifras reflejan distintos métodos de medición de la demanda y no inventarios separados de oro recién adquirido. En particular, las 148 toneladas inferidas no pueden sumarse a las 65 toneladas reportadas oficialmente sin duplicar posibles superposiciones entre ambas series.
La diversificación de reservas proporciona un contexto más amplio. En la encuesta 2026 del World Gold Council, el 89% de los encuestados esperaba que las tenencias oficiales globales de oro aumentaran en el año siguiente, mientras que el 74% anticipaba una reducción de la participación del dólar estadounidense en las reservas globales en los próximos cinco años. Esas respuestas miden expectativas de encuesta, no compras completadas, y subrayan por qué la demanda del sector oficial sigue siendo un punto focal para los participantes del mercado incluso cuando las revelaciones principales y los flujos de mercado inferidos divergen.
Por lo tanto, las estimaciones basadas en el mercado OTC se entienden mejor como mediciones de la demanda de mercado atribuida a China y no como aumentos confirmados de las reservas oficiales. La diferencia documentada es una brecha de medición: no verifica de manera independiente tenencias soberanas no reveladas ni demuestra ocultamiento intencional, pero destaca cómo la demanda de mercado inferida y el reporte oficial de reservas pueden separarse durante meses seguidos.

