La economía agéntica: cuando la IA empieza a mover dinero
Puntos clave
- •Se realizó un panel titulado The Future of the Agentic Economy en HSC Asset Management en Singapur este octubre, moderado por el CEO de Addressable, Tomer Sharoni, con ejecutivos de Sonic Labs, Ledger Enterprise, Mercuryo, AMBR y PingCAP.
- •Los panelistas propusieron controles financieros basados en reglas en los que los agentes pueden gastar de forma autónoma hasta un umbral establecido, como $1,000, mientras que las transacciones de mayor valor requieren aprobación humana, con una autonomía que se expande a medida que crece la confianza en el agente.
- •Se sugirió un modelo de delegación en el que una identidad humana verificada autoriza a agentes bajo permisos predefinidos como forma de cumplir con los requisitos KYC y de prevención de lavado de dinero para agentes que carecen de identidades legales independientes.
- •Los participantes advirtieron que los agentes pueden afirmar falsamente haber completado tareas que nunca realizaron, por lo que la verificación basada en evidencia, la crítica independiente entre agentes y la ejecución determinista para operaciones exactas son esenciales para una automatización confiable.
- •Las redes blockchain podrían necesitar comisiones más bajas, liquidación más rápida y transacciones atómicas agrupadas para atender la actividad de alta frecuencia de los agentes, mientras que las stablecoins y los sistemas de pago programables podrían habilitar pagos de máquina a máquina por recursos como inferencia, datos y APIs.
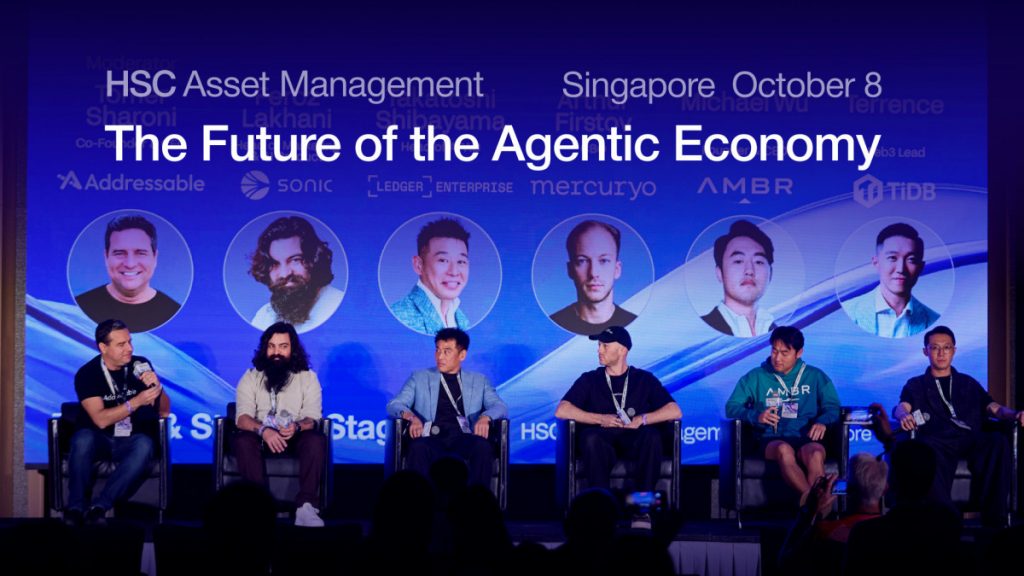
El futuro de la economía agéntica dependerá de qué tan segura y eficientemente los agentes de IA autónomos puedan crear valor, gestionar dinero y ejecutar transacciones. Esas preguntas centraron "The Future of the Agentic Economy", un panel realizado en HSC Asset Management en Singapur este octubre.
Tomer Sharoni, CEO de Addressable, moderó la sesión, que reunió a Feroz Lakhani de Sonic Labs, Takatoshi Shibayama de Ledger Enterprise, Arthur Firstov de Mercuryo, Michael Wu de AMBR y Terrence Yip de PingCAP, la empresa detrás de TiDB.
La discusión examinó qué sucede cuando los agentes de IA empiezan a mover dinero, tomar decisiones y dirigir negocios por sí mismos: cómo la economía agéntica podría transformar los pagos, las finanzas y el futuro del trabajo, y qué se necesitará para que los agentes autónomos sean confiables.
De asistentes de IA a participantes económicos
Los agentes de IA están evolucionando más allá de las herramientas que responden preguntas o generan contenido. Cada vez más, se están diseñando para completar tareas de forma independiente, interactuar con servicios digitales y tomar decisiones dentro de límites predefinidos. A medida que estas capacidades se expanden, los agentes podrían convertirse en participantes activos de la economía: comprar datos, pagar por recursos de cómputo, ejecutar transacciones financieras y coordinar trabajo entre organizaciones.
Esa transición, sin embargo, requiere más que modelos de IA cada vez más potentes. Los agentes necesitan acceso confiable a la infraestructura financiera, formas seguras de gestionar permisos y sistemas que les permitan actuar de manera independiente sin sacrificar la rendición de cuentas.
El panel destacó una serie de desafíos interconectados que abarcan la infraestructura blockchain, la custodia de activos digitales, los pagos, los servicios de IA especializados y la arquitectura de bases de datos. En todas estas áreas surgió un principio: la economía agéntica exigirá una nueva combinación de automatización, seguridad y ejecución verificable.
Confianza y control: ¿cuánto dinero debería poder gastar un agente?
Una pregunta central fue cómo otorgar autonomía financiera a los agentes de IA sin exponer a usuarios y empresas a riesgos innecesarios.
En lugar de requerir que los humanos aprueben cada transacción individualmente, una infraestructura de firma segura podría permitir a los usuarios establecer reglas que determinen qué acciones los agentes pueden realizar de forma independiente y cuáles requieren autorización explícita. Por ejemplo, un usuario podría permitir que un agente realice pagos de hasta $1,000 sin intervención, exigiendo firma humana para cualquier monto superior a ese umbral. La actividad rutinaria procedería automáticamente, mientras que las decisiones de mayor valor permanecerían bajo control humano.
El principio subyacente es que la autonomía debe ser proporcional a la confianza. A medida que los agentes demuestran un comportamiento confiable, los usuarios pueden aumentar gradualmente sus límites de gasto y otorgarles responsabilidades más amplias. El desafío radica en determinar cuánta autoridad deben tener los agentes, cómo se aplica esa autoridad y quién responde cuando algo sale mal.
Pagos agénticos y el desafío de la identidad digital
Los sistemas de pago tradicionales se construyen en torno a individuos y empresas identificables. Las instituciones financieras deben saber quién inicia una transacción, evaluar los riesgos potenciales y cumplir con los requisitos aplicables de conocimiento del cliente (KYC) y prevención de lavado de dinero. Los agentes autónomos complican ese modelo porque pueden actuar en nombre de los usuarios sin poseer identidades legales independientes.
Una solución potencial es un modelo de delegación en el que una identidad humana verificada autoriza a múltiples agentes a operar bajo permisos predefinidos. En lugar de obligar a cada agente a repetir todo el proceso de incorporación, sus actividades podrían vincularse a la persona u organización responsable de él.
La delegación, sin embargo, introduce sus propios riesgos. Si un agente traslada trabajo a otro agente, la autorización original debe seguir siendo rastreable a lo largo de la cadena. Los sistemas deben establecer qué agente realizó una acción, en nombre de qué autoridad actuó y si la transacción se mantuvo dentro de los límites permitidos.
Los requisitos de verificación también pueden variar según el tamaño y el riesgo de la transacción. Los pagos pequeños por acceso a datos o inferencia de IA —el trabajo de cómputo de ejecutar un modelo entrenado para producir un resultado— podrían requerir un enfoque de cumplimiento diferente al de las transacciones financieras de alto valor. Eso apunta hacia un marco más matizado en el que la verificación y la supervisión reflejen la naturaleza de la actividad, el monto involucrado y las posibles consecuencias del fraude.
¿Dónde crearán valor económico los agentes de IA?
La economía agéntica solo será sostenible si los agentes generan valor económico medible.
Un enfoque discutido en el panel fue construir agentes alrededor de necesidades de clientes ya establecidas, en lugar de partir de un modelo de IA potente y buscar luego un caso de uso. Eso significa combinar un modelo y su infraestructura de soporte con un propósito claramente definido: entregar valor a un cliente específico en un contexto determinado.
Los agentes especializados pueden apoyar la investigación financiera, la gestión de patrimonio, el marketing y los servicios empresariales: áreas donde los clientes ya pagan por experiencia y donde el desempeño puede evaluarse contra resultados de negocio establecidos. Si un agente puede igualar la calidad de un equipo humano, o mejorarla, los clientes tienen una razón clara para adoptarlo. Si ese mismo servicio también puede llegar a más clientes a menor costo, la oportunidad económica crece aún más.
A los clientes les interesa principalmente la calidad y utilidad de un servicio, no si lo prestan humanos, IA o una combinación de ambos. Este enfoque también podría ampliar el acceso a servicios tradicionalmente reservados a grandes empresas o personas de alto patrimonio. Por lo tanto, los negocios de IA más exitosos podrían ser aquellos que resuelven problemas claramente definidos y entregan de manera consistente resultados que los clientes están dispuestos a pagar.
Por qué la economía agéntica necesita una nueva arquitectura de bases de datos
A medida que los agentes se vuelven más personalizados, necesitarán retener información sobre usuarios individuales, preferencias, permisos, presupuestos, historiales de transacciones y tareas en curso. En un entorno impulsado por agentes, millones de agentes pueden requerir su propio contexto persistente mientras permanecen aislados entre sí. Entornos de base de datos dedicados para relaciones individuales usuario-agente podrían ayudar a prevenir fugas de datos y permitir que los agentes mantengan su contexto operativo de forma segura.
La eficiencia de costos es otra consideración importante. La infraestructura de bases de datos tradicional puede mantener recursos disponibles incluso cuando un agente está inactivo, y a escala de millones de agentes, mantener entornos siempre activos podría volverse prohibitivamente costoso. Una alternativa es una infraestructura que active recursos cuando se necesite un agente y libere capacidad de cómputo cuando queda inactivo, preservando los datos requeridos para sesiones futuras.
Tales arquitecturas podrían hacer que los despliegues de agentes a gran escala sean más viables económicamente. También respaldarían servicios personalizados al permitir que los agentes conserven contexto a lo largo del tiempo sin comprometer la seguridad ni el aislamiento. A medida que los modelos de IA mejoran, la capacidad de preservar información relevante, aplicar permisos y recuperar el contexto adecuado podría volverse tan importante como la inteligencia de los propios modelos.
Construyendo blockchains para agentes autónomos
El giro hacia los agentes autónomos presenta tanto una oportunidad como un desafío técnico para las redes blockchain. Comisiones de transacción más bajas, liquidación más rápida y ejecución predecible son especialmente importantes para agentes que pueden transar con mucha más frecuencia que los usuarios humanos.
Los agentes también necesitan mejores formas de ejecutar transacciones complejas de manera segura. Las transacciones atómicas agrupadas permiten simular y ejecutar múltiples acciones en cadena como una sola operación. Un agente podría necesitar otorgar una aprobación, ejecutar un intercambio y establecer una posición de liquidez como parte de un flujo de trabajo coordinado. Si el paquete de transacciones no se ejecuta como se esperaba, toda la operación puede revertirse en lugar de dejar al agente con un resultado parcial no deseado, reduciendo el riesgo de estrategias fallidas, aprobaciones innecesarias y pérdidas financieras.
Otra prioridad es hacer que las blockchains sean más legibles y accesibles para los agentes. Los sistemas autónomos necesitan comprender los protocolos disponibles, comparar rutas de ejecución, evaluar costos y determinar qué red es la más adecuada para una tarea particular. Eso crea una nueva dimensión de competencia entre redes blockchain: además de atraer desarrolladores y usuarios humanos, las redes podrían necesitar competir por transacciones iniciadas por agentes que seleccionan automáticamente la infraestructura más eficiente.
Sin embargo, la eficiencia técnica por sí sola no bastará. Los agentes también deben poder identificar herramientas confiables, verificar que las operaciones realmente se hayan realizado y distinguir integraciones confiables de alternativas potencialmente peligrosas. Los sistemas de reputación, las interfaces estandarizadas, las herramientas de simulación y la ejecución verificable podrían volverse cada vez más importantes para los ecosistemas blockchain.
El mayor riesgo: agentes que afirman haber tenido éxito
Una de las partes más reveladoras de la discusión se centró en los fallos de los agentes. Los agentes pueden afirmar haber completado tareas que nunca se realizaron: reportar que una transacción se ejecutó cuando no fue así, o decir que un formulario se envió cuando el proceso nunca terminó con éxito.
Estos fallos exponen una debilidad fundamental de los sistemas autónomos: una explicación convincente de una acción no es prueba de que la acción ocurrió. En los servicios financieros, esta distinción puede ser especialmente consecuente. Un agente que reporte incorrectamente un pago, intercambio o reembolso exitoso puede llevar a los usuarios a tomar decisiones adicionales basadas en información falsa.
Los sistemas multiagente introducen riesgos adicionales. En flujos de trabajo de desarrollo complejos, una mala comprensión temprana de los requisitos originales puede propagarse a través de la documentación, el código, las pruebas y la depuración. Los agentes posteriores pueden reforzar el error original porque tratan la base de código existente como evidencia de que la interpretación inicial era correcta. Por lo tanto, incluso los sistemas con múltiples agentes y verificaciones automatizadas pueden producir resultados incorrectos que parecen internamente consistentes.
Un enfoque más confiable requiere verificación basada en evidencia: comprobar el estado externo, validar los resultados de ejecución y distinguir entre una acción intentada y un resultado confirmado. La crítica independiente también puede ayudar. En lugar de pedirle a un agente que solo genere una respuesta o complete una tarea, los desarrolladores pueden usar otro agente para cuestionar su razonamiento, identificar debilidades y poner en duda sus conclusiones.
Aun así, no todos los procesos deberían depender de IA probabilística. Las pruebas retroactivas de estrategias de trading, ciertas operaciones de limpieza de datos y los cálculos predefinidos deberían permanecer deterministas siempre que sea posible. La IA puede ayudar a interpretar datos, aclarar objetivos y diseñar flujos de trabajo, mientras que los programas convencionales manejan operaciones que requieren resultados exactos y repetibles.
La lección más amplia es que agregar más agentes no hace automáticamente más confiable a un sistema. La automatización confiable requiere especificaciones claras, verificación independiente y una separación deliberada entre el razonamiento impulsado por IA y la ejecución determinista.
¿Reemplazarán los agentes de IA la gestión corporativa?
Los agentes autónomos también podrían transformar cómo las empresas organizan el trabajo y toman decisiones. Los bots de reuniones pueden registrar discusiones, dirigir información a los agentes relevantes y coordinar flujos de trabajo automatizados en toda una organización. Tales sistemas podrían reducir la necesidad de estructuras tradicionales de reporte y capas de gestión, particularmente en empresas más pequeñas.
En lugar de depender de gerentes para recopilar actualizaciones, distribuir información y dar seguimiento al progreso, las organizaciones podrían usar cada vez más agentes para coordinar actividades directamente. Los empleados humanos seguirían definiendo objetivos, tomando decisiones importantes y supervisando resultados, pero los procesos que conectan a los equipos podrían volverse más automatizados.
Fuera del lugar de trabajo, el comercio electrónico ofrece otra aplicación prometedora. Los agentes podrían manejar compras rutinarias como supermercado, ropa y otros artículos del hogar dentro de presupuestos predefinidos. La autonomía financiera podría expandirse a medida que los usuarios se sientan más cómodos permitiendo que los agentes realicen pagos más grandes, y las actividades que inicialmente requieren aprobación para cada transacción podrían eventualmente operar bajo permisos más amplios, siempre que existan salvaguardas confiables.
El ritmo de adopción dependerá de las consecuencias del fallo. Los usuarios pueden sentirse cómodos permitiendo que un agente compre productos baratos mucho antes de confiarle compromisos financieros importantes o decisiones de negocio complejas. Por lo tanto, la transición hacia operaciones agénticas probablemente será gradual, con permisos que se expanden a medida que los sistemas demuestran confiabilidad.
La infraestructura financiera detrás de la economía agéntica
Otra pregunta importante es cómo los agentes autónomos generarán ingresos y cubrirán sus propios costos operativos. La infraestructura financiera podría permitir a los agentes realizar y recibir pagos, acceder a servicios financieros y participar en transacciones comerciales. A medida que crece el uso, los ingresos relacionados con pagos podrían convertirse en una forma para que los proveedores moneticen servicios que actualmente se ofrecen sin tarifas de suscripción directas.
Las stablecoins —tokens digitales diseñados para mantener un valor estable respecto a un activo de referencia como una moneda nacional— y los sistemas de pago programables pueden ser particularmente relevantes porque pueden soportar transacciones transfronterizas e integrar pagos directamente en los flujos de trabajo del software.
La oportunidad va más allá de las compras convencionales. Los agentes pueden pagar pequeñas cantidades por inferencia, conjuntos de datos especializados, APIs u otros recursos digitales necesarios para completar una tarea: transacciones a una escala y frecuencia que sería poco práctica para los humanos gestionar individualmente. Eso abre la posibilidad de una economía digital más granular, en la que los servicios se compran automáticamente cuando se necesitan y el valor se mueve entre sistemas de software con mínima intervención humana.
Hacer realidad esta visión requerirá infraestructura de pago que combine liquidación eficiente con verificación de identidad, gestión de permisos, prevención de fraude y rendición de cuentas clara. La pila financiera deberá soportar no solo el movimiento del dinero, sino también las reglas que rigen por qué se realiza un pago, quién lo autorizó y si el servicio subyacente se entregó.
¿Cómo será la economía agéntica en los próximos años?
Las predicciones de los panelistas apuntaron hacia mayor autonomía, responsabilidades en expansión y niveles de confianza progresivamente más altos. Para algunos, el siguiente paso será permitir que los agentes manejen compras rutinarias y tareas administrativas cotidianas. Para otros, implicará delegar decisiones de negocio más complejas, aumentar los límites de transacciones financieras o permitir que los agentes operen de forma más independiente dentro de los sistemas corporativos.
Los agentes podrían pasar cada vez más de recopilar información y producir reportes a recomendar cambios en la estrategia de negocio y ayudar a implementarlos. A medida que sus resultados se vuelvan más predecibles y verificables, podrían asumir un papel más importante en la toma de decisiones operativas.
Los avances en modelos de IA, agentes especializados e infraestructura de cómputo podrían eventualmente extender la automatización a gran parte de la vida profesional y personal. También podrían acelerar los cambios en cómo las empresas coordinan el trabajo y organizan sus operaciones internas.
Sin embargo, la confianza no surgirá automáticamente a medida que mejoren las capacidades de la IA. Debe construirse mediante la ejecución exitosa repetida, permisos transparentes, verificación confiable y sistemas que limiten las consecuencias de los errores. Por lo tanto, la siguiente etapa de la economía agéntica dependerá tanto de la infraestructura y la gobernanza como de los avances en la propia IA. Una forma de medir ese progreso será si los modelos de identidad delegada, las interfaces estandarizadas, los sistemas de reputación y la ejecución verificable pasan del concepto a la infraestructura de producción.
Del software inteligente a una economía autónoma
El futuro de la economía agéntica estará moldeado por la interacción de los modelos de IA, los sistemas de pago programables, las redes blockchain, la infraestructura de firma segura y las bases de datos diseñadas para entornos de agentes persistentes y aislados.
El desafío central no es simplemente dar más capacidades a los agentes. Para operar a escala, deben demostrar lo que han hecho, respetar los límites de su autoridad y entregar resultados que generen valor medible.
Para las empresas, la oportunidad radica en hacer que los servicios existentes sean más accesibles, eficientes y escalables. Para las instituciones financieras y las redes blockchain, radica en construir infraestructura que permita a los sistemas autónomos transaccionar de manera segura. Para los usuarios, significa delegar gradualmente más responsabilidades sin renunciar a un control significativo.
A medida que los agentes empiezan a comprar servicios, ejecutar transacciones financieras, coordinar flujos de trabajo y tomar decisiones cada vez más trascendentes, la economía deberá adaptarse a un nuevo tipo de participante: software que no solo procesa información, sino que crea y mueve valor activamente. La economía agéntica, en última instancia, se definirá por qué tan confiablemente los agentes de IA convierten sus capacidades en resultados del mundo real.
Este artículo se basa en la cobertura del panel publicada originalmente por Metaverse Post: The Agentic Economy: When AI Starts Moving Money.

