El salto del 192% en stablecoins en Francia tiene un componente fiscal
Puntos clave
- •Las stablecoins representaron el 54.2% de los retiros de los exchanges centralizados franceses en 2026, colocando a Francia en el primer lugar entre los grandes mercados de Europa Occidental en este indicador, desde el décimo puesto en 2023.
- •El número de billeteras personales francesas que contienen stablecoins se multiplicó por 3.4, de 3,577 en junio de 2025 a 12,255 en junio de 2026, mientras los saldos en autocustodia crecieron 192%, frente al 2% de crecimiento de los depósitos bancarios franceses.
- •La ley fiscal francesa trata el intercambio de un activo digital por otro como un aplazamiento tributario, por lo que intercambiar bitcoin por una stablecoin evita el impuesto de aproximadamente el 30% que una venta por euros activaría de inmediato.
- •La Asamblea Nacional adoptó enmiendas para gravar los intercambios a stablecoins desde enero de 2027 y exigir la declaración de billeteras en autocustodia de al menos €100,000, pero ambas medidas cayeron cuando la Asamblea rechazó la sección de ingresos del presupuesto de 2027 el 4 de noviembre por 458 votos contra ninguno.
- •El crecimiento mensual de billeteras se aceleró a alrededor del 18% tras la tensión del mercado de bonos de otoño de 2025 y se desaceleró al 5% en junio de 2026, y el costo de financiamiento a 10 años de Francia superó posteriormente el 5% a fines de octubre, un nivel que no se veía desde 2002.
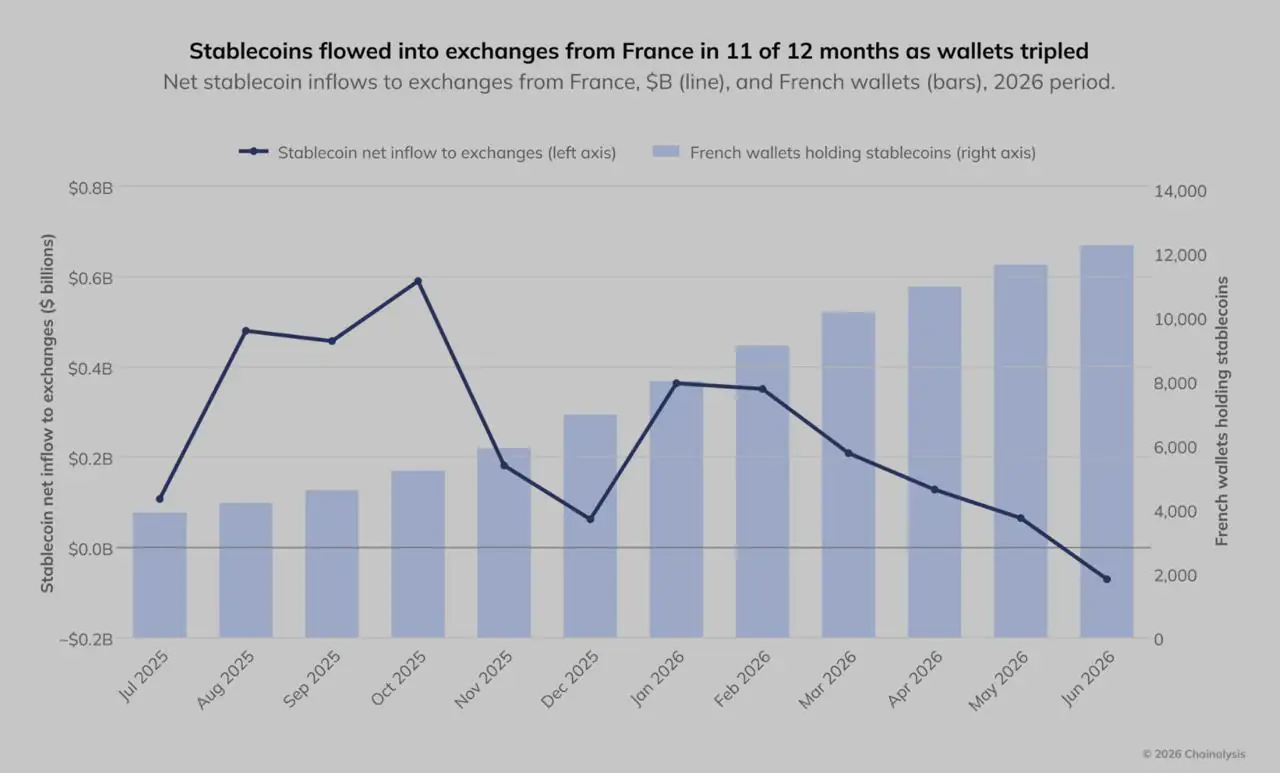
Las cifras del informe de Europa Occidental de Chainalysis, publicado el 9 de noviembre y que cubre de julio de 2025 a junio de 2026, muestran un fuerte aumento de la actividad con stablecoins en Francia. Las stablecoins representaron el 54.2% de los retiros de los exchanges centralizados franceses, el número de billeteras personales francesas que contienen stablecoins aumentó de 3,577 a 12,255 y los saldos de stablecoins en autocustodia crecieron 192%. Los depósitos bancarios franceses, en comparación, subieron 2% en el mismo período.
Chainalysis interpreta los datos como evidencia de que los usuarios estaban "diversificando la forma en que guardan y acceden a sus fondos", y descarta una pérdida generalizada de confianza en el euro. Sin embargo, los datos también coincidieron con una característica de la ley fiscal francesa que permite a los inversores pasar de bitcoin a una stablecoin sin generar de inmediato una obligación tributaria. Esa regla, y un intento parlamentario fallido de modificarla, le dan a las cifras de stablecoins de Francia una dimensión fiscal distintiva.
Tres indicadores apuntan en la misma dirección
Chainalysis sigue la actividad francesa a través de tres indicadores, todos los cuales aumentaron durante el período analizado.
Primero, las stablecoins representaron el 54.2% de los retiros de los servicios centralizados franceses en 2026. Eso colocó a Francia en el primer lugar entre los grandes mercados de Europa Occidental en este indicador, desde el décimo puesto en 2023. El valor transferido desde los exchanges hacia billeteras francesas aumentó 12%, frente al 7% del resto de la región.
Segundo, el número de billeteras personales francesas que contienen stablecoins pasó de 3,577 en junio de 2025 a 12,255 en junio de 2026. Chainalysis lo describe como un aumento de 3.4 veces, frente a un crecimiento de 1.7 veces en el resto de Europa Occidental. El conteo aumentó cada mes, aunque el ritmo varió. El crecimiento mensual fue de alrededor del 6% a mediados de 2025, se aceleró al 18% a fines de 2025 tras la tensión en el mercado de bonos de ese otoño y se desaceleró al 5% en junio de 2026 a medida que los mercados se estabilizaban.
Tercero, los saldos de stablecoins en autocustodia aumentaron 192% en 12 meses. Chainalysis comparó ese crecimiento con el aumento del 2% en los depósitos bancarios franceses, al tiempo que señaló que el saldo absoluto de stablecoins seguía siendo pequeño en relación con el ahorro tradicional.
La ventana de reporte de Chainalysis cerró en junio. El costo de financiamiento a 10 años de Francia superó posteriormente el 5% a fines de octubre, un nivel que no se veía desde 2002, según CNBC. Los datos disponibles no permiten determinar si ese episodio provocó otro aumento de las billeteras de stablecoins en Francia comparable al que siguió a la tensión del mercado de bonos de otoño de 2025.
La regla fiscal detrás de la ruta de las stablecoins
Según la ley francesa, las ganancias cripto se gravan cuando un activo digital se vende por moneda de curso legal o se usa para comprar un bien o servicio. El intercambio de un activo digital por otro se trata como un aplazamiento. No se debe impuesto al momento del intercambio, y la transacción ni siquiera necesita declararse, según la guía BOFiP de la propia administración tributaria. La ganancia se grava después, cuando finalmente se reciben euros, con un impuesto sobre la renta del 12.8% más cargas sociales, alrededor del 30% en total.
Una stablecoin califica como activo digital. Para un titular francés con una ganancia no realizada en bitcoin, eso crea dos rutas con consecuencias fiscales distintas: vender bitcoin por euros y pagar aproximadamente un tercio de la ganancia en el año en curso, o intercambiar bitcoin por USDC o EURC y aplazar el impuesto hasta una venta posterior. El valor permanece dentro del mercado cripto en ambos casos, pero solo la primera ruta activa la tributación de inmediato.
- Bitcoin → euros: Venta gravable, declarada en la declaración anual de impuestos.
- Bitcoin → stablecoin: Impuesto aplazado, sin pago ni declaración requeridos bajo la ley actual.
- Bitcoin → stablecoin desde 2027, si el texto de octubre de la Asamblea se retoma: Venta gravable.
Esa regla se aplicó durante el período medido por Chainalysis, cuando el mercado cripto global perdió la mitad de su valor. Los titulares franceses que querían salir de bitcoin podían pasar a stablecoins sin un cargo fiscal inmediato, siempre que se mantuvieran dentro del sistema cripto. Trasladar el saldo resultante a una billetera personal no generaba ningún hecho impositivo y eliminaba al exchange del esquema de custodia.
Esta secuencia es consistente con el 54.2% de participación en los retiros, el aumento en el número de billeteras y el crecimiento del 192% en los saldos en autocustodia, sin necesidad de recurrir a una pérdida generalizada de confianza en el euro como única explicación. Eso no elimina el papel de las condiciones de mercado. La tasa de crecimiento se aceleró tras el susto del mercado de bonos de otoño de 2025 y se desaceleró cuando las condiciones se estabilizaron. La regla fiscal ayuda a explicar por qué la salida tomó la forma de stablecoins y no de efectivo, mientras que el mercado de bonos puede ayudar a explicar cuándo actuaron los usuarios.
El Parlamento buscó cerrar el aplazamiento
Los legisladores franceses apuntaron a la misma ruta. El 16 de octubre, la Asamblea Nacional adoptó la enmienda I-3898 al proyecto de ley de finanzas de 2027 por 38 votos a 37. La medida habría tratado cualquier intercambio de un activo cripto por un token de dinero electrónico —el término de MiCA para una stablecoin de moneda única— como una enajenación gravable a partir del 1 de enero de 2027. La versión de la comisión describió el aplazamiento vigente como "un agujero en la legislación". La enmienda está disponible a través de la Asamblea Nacional.
El 3 de noviembre, la Asamblea adoptó una enmienda separada de Charles de Courson por 150 votos a 44. Habría exigido a los contribuyentes declarar las billeteras cripto en autocustodia con un valor de al menos €100,000 al cierre del año, con una multa de hasta €10,000 por no hacerlo.
En conjunto, las medidas abordaban el comportamiento reflejado en los datos de Chainalysis: convertir activos en stablecoins y luego mantenerlas fuera de un exchange u otra plataforma. Ninguna de las dos medidas sobrevivió a la semana. El 4 de noviembre, la Asamblea rechazó la sección completa de ingresos del presupuesto de 2027 por 458 votos contra ninguno, con dos abstenciones. Cada enmienda adoptada en la cámara cayó con ella. El texto original del gobierno, sin las disposiciones cripto, pasó entonces al Senado.
Los senadores comienzan su examen el 20 de noviembre y están programados para votar el 9 de diciembre. Pueden presentar sus propias versiones de las medidas de impuesto a las stablecoins y de declaración de billeteras, pero si lo harán sigue sin resolverse.
El momento legislativo es importante para interpretar los datos. El aumento del 192% ocurrió bajo la regla fiscal vigente, antes de que el Parlamento votara para cambiarla. Si un impuesto a los intercambios a stablecoins regresa de alguna forma, la estructura de incentivos detrás de las cifras del año siguiente sería diferente.
El tamaño absoluto sigue siendo desconocido
Chainalysis no publica el valor absoluto de los saldos de stablecoins en autocustodia en Francia, por lo que el aumento del 192% no puede convertirse directamente a euros. La comparación disponible es el conjunto más amplio del ahorro de los hogares. Los datos del Banque de France de agosto de 2026 situaron los depósitos bancarios de los hogares en €1,889 mil millones. De ese total, €405 mil millones estaban en cuentas Livret A, que pagan 1.70% desde agosto, mientras que €555 mil millones estaban en cuentas corrientes que rinden un promedio de 0.04%.
Las cuentas corrientes son la comparación más relevante para una stablecoin que no paga intereses. Los hogares franceses ya mantienen más de medio billón de euros en una forma que no rinde nada, por lo que mantener una stablecoin que no paga nada no es necesariamente una opción desconocida para ellos. Eso no establece que sea una opción mejor.
Qué cambia la autocustodia —y qué no
Mover fondos fuera de un exchange elimina una dependencia: el titular ya no necesita que la plataforma procese un retiro. Una advertencia de las autoridades supervisoras europeas describe el riesgo correspondiente: si el titular pierde las claves privadas, puede que no haya nadie a quien acudir.
La autocustodia no elimina al emisor del esquema. Los términos de USDC de Circle se reservan el derecho de bloquear transferencias que involucren direcciones designadas por Circle, independientemente de quién controle la clave privada. Convertir USDC de nuevo a euros a través de la política de reembolso del EEE de Circle requiere verificaciones de identidad y una cuenta bancaria receptora. La política indica que el proceso puede tardar hasta cinco días hábiles. Alternativamente, el titular puede usar un exchange al precio disponible allí.
La ficha informativa de MiCA de la Autoridad Europea de Valores y Mercados señala que los tokens de dinero electrónico no pueden pagar intereses a los titulares. Un token denominado en dólares también conlleva un riesgo de tipo de cambio frente al euro que una cuenta Livret A no tiene. Existen stablecoins denominadas en euros y su oferta está creciendo, pero Chainalysis no ofrece un desglose por moneda para Francia. Por lo tanto, se desconoce la proporción de las tenencias francesas denominada en dólares.
Límites de la explicación fiscal
Los datos disponibles no pueden separar los motivos fiscales de las preocupaciones de mercado o de divisa. Un titular que intercambió a USDC en octubre de 2025 pudo haber querido aplazar un pago de impuestos, reducir su exposición al euro o simplemente dejar de sostener un activo cuyo precio caía. Chainalysis registra la transacción, no la razón.
El conteo de billeteras tampoco equivale al número de personas involucradas. Una persona puede controlar varias billeteras, y Chainalysis asigna billeteras a países según el comportamiento, como la interacción con un exchange nacional, en lugar de una identidad verificada. La cifra de 12,255 billeteras es, por tanto, una medida de la actividad observada, no un recuento confirmado de personas.
El aplazamiento fiscal también existe desde 2019. Si solo el impuesto impulsara la acumulación de stablecoins, el aumento podría haber ocurrido antes. Lo que cambió en 2025 fue probablemente la combinación de una ganancia que valía la pena proteger, un mercado cayendo lo suficientemente rápido como para hacer urgente esa protección, y un entorno político interno en el que un exchange podía parecer una institución más de la que retirarse.
Fechas que podrían aclarar el panorama
Tres desarrollos podrían aportar evidencia adicional. El debate de ingresos del Senado abre el 23 de noviembre y termina con la votación programada para el 9 de diciembre. Si reaparece un impuesto a los intercambios a stablecoins o un umbral de declaración de billeteras, el incentivo que afecta la actividad de 2026 cambiaría desde enero.
La siguiente ventana de reporte de Chainalysis, que cubre de julio a diciembre de 2026, incluirá el pico del mercado de bonos de octubre. Podría indicar si el crecimiento de las billeteras francesas respondió a ese evento de manera similar a la respuesta vista en otoño de 2025. Los datos trimestrales de ahorro de los hogares del Banque de France también mostrarán si el crecimiento del 2% en depósitos citado por Chainalysis se mantuvo durante la segunda mitad del año.
Hasta que esos datos estén disponibles, el aumento del 192% muestra que un número creciente de usuarios franceses movió saldos de stablecoins a la autocustodia durante un mercado en caída, mientras el marco fiscal vigente permitía que las transferencias entre criptoactivos aplazaran la tributación. Los datos respaldan una salida fiscalmente eficiente de bitcoin, pero no establecen que las consideraciones fiscales fueran la única razón del movimiento.

