El CEO de Flutterwave, Olugbenga Agboola, explica por qué la fintech quiere convertirse en un banco
Puntos clave
- •La licencia bancaria de Flutterwave le permite aceptar depósitos y otorgar préstamos dentro de los límites de su categoría de microfinanzas.
- •La empresa busca combinar pagos, depósitos, crédito, inversiones, pagos a proveedores y transferencias transfronterizas en una sola plataforma.
- •Flutterwave ha desplegado capacidades de stablecoins para respaldar transferencias conforme a la normativa que pueden liquidarse más rápido que los pagos bancarios corresponsales convencionales.
- •Su estrategia de préstamos se enfocará inicialmente en liquidez, financiamiento con garantía y capital de trabajo para empresas y fintechs.
- •La empresa está evaluando datos de transacciones para futuros productos de crédito, pero afirma que la evaluación de prestatarios y la suscripción deben ir primero.
Durante la última década, Flutterwave ha construido su negocio en torno a una función central: ayudar a que el dinero se mueva entre personas, empresas y países. Ahora, la fintech nigeriana quiere ir más allá: ayudar a los clientes a guardar, hacer crecer y pedir prestado dinero sobre la misma infraestructura financiera que procesa sus pagos.
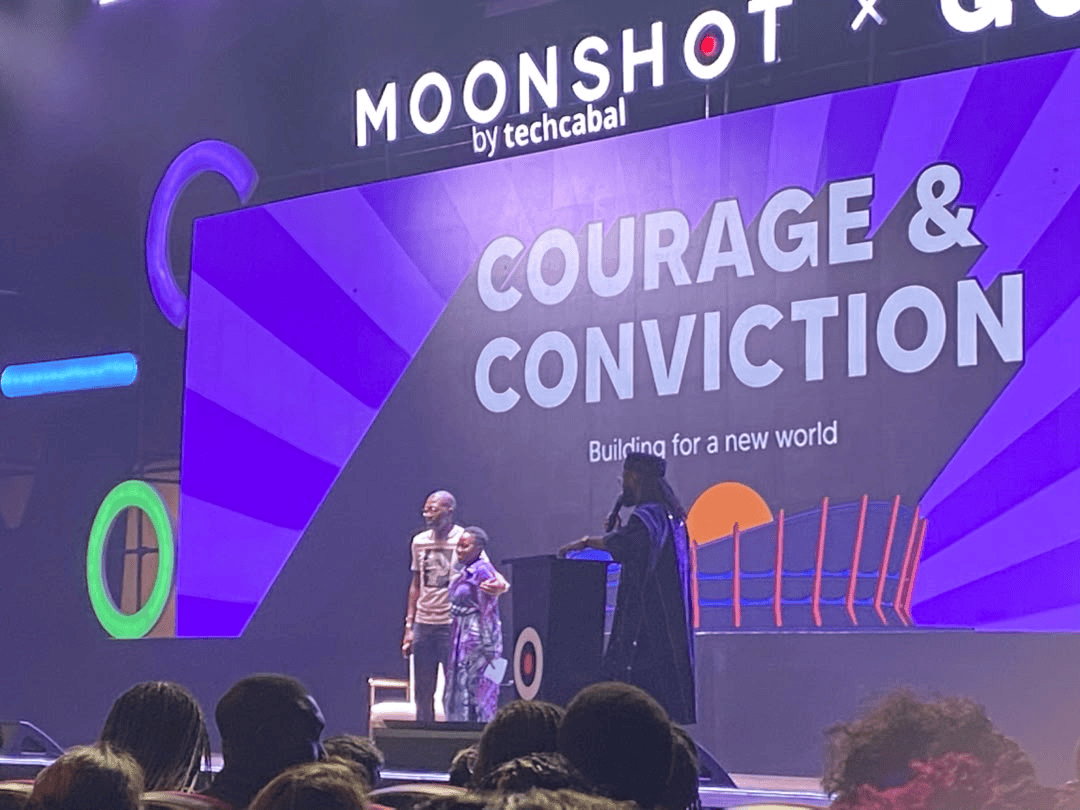
Hablando en Moonshot by TechCabal en Lagos el miércoles 28 de octubre, el CEO de Flutterwave, Olugbenga "GB" Agboola, dijo que la próxima fase de la empresa se centra en construir un sistema operativo financiero más amplio, extendiéndose más allá del procesamiento de pagos hacia banca, préstamos, inversiones y transferencias transfronterizas impulsadas por stablecoins.
"Si pueden confiar en nosotros con sus pagos, es mucho más fácil convencerlos de que nos dejen guardar su dinero", dijo Agboola.
El cambio sigue a dos hitos: la adquisición de la startup de open banking Mono en enero —una empresa cuya tecnología se conecta con las cuentas financieras de los clientes en distintas instituciones— y la obtención en abril de una licencia bancaria nacional de microfinanzas. La licencia permite a la empresa aceptar depósitos y otorgar préstamos directamente dentro de los límites regulatorios de su categoría bancaria, una posición que los procesadores de pagos que dependen de bancos aliados no tienen.
En la conferencia, realizada en el National Theatre bajo el lema "Courage and Conviction: Building for a New World", Agboola subrayó que la decisión no se trata simplemente de convertirse en un banco. Se trata de tener mayor control sobre la infraestructura de la que dependen los clientes.
Por qué Flutterwave quiere un banco
Flutterwave ha dedicado los últimos diez años a conectar sistemas de pagos en África. Países como Nigeria, Ghana y Kenia han desarrollado su propia infraestructura de pagos, pero mover dinero a través de sus fronteras sigue siendo complicado. Agboola dijo que Flutterwave había logrado un progreso significativo al vincular estos sistemas, pero mover dinero por sí solo no es suficiente. Las empresas también necesitan dónde guardar sus ganancias, acceso a crédito, la capacidad de pagar a proveedores y opciones para invertir.
La dependencia de la empresa de bancos aliados también ha creado un problema de confiabilidad. Cuando un banco aliado sufre caídas o programa mantenimiento, los servicios que dependen de él pueden verse interrumpidos.
"No puedes ofrecer una experiencia de pago precisa si no controlas todo el stack, o al menos una gran parte del stack", dijo.
La licencia bancaria le da a Flutterwave mayor control sobre partes de esa infraestructura, pero no significa que la empresa dejará de trabajar con bancos. Agboola dijo que Flutterwave seguirá aliándose con instituciones financieras mientras decide qué partes de sus operaciones necesita controlar directamente. El objetivo es reducir interrupciones y ofrecer a los clientes más servicios financieros a través de una sola plataforma.
Agboola ilustró el plan con el ejemplo de un negocio de moda que opera en Acra o Nairobi. Además de aceptar pagos, ese negocio necesita pagar a proveedores, gestionar su efectivo, financiar sus operaciones y mover dinero a través de las fronteras —actividades que Flutterwave quiere reunir en una sola plataforma. Las empresas ya pueden usar los servicios de la compañía para realizar ciertos pagos internacionales, acceder a productos de inversión y, a través de sus operaciones bancarias, llegar a depósitos y préstamos.
Agboola también mencionó los pagos a proveedores chinos como un ejemplo de cómo la empresa quiere simplificar el comercio. Las empresas nigerianas pueden pagar a proveedores chinos elegibles en nairas a través de la infraestructura de Flutterwave, reduciendo la necesidad de conseguir dólares para esas transacciones.
La empresa también apuesta por las stablecoins —tokens digitales diseñados para mantener un valor relativamente estable, a menudo siguiendo una moneda como el dólar estadounidense. Como estos tokens se mueven sobre rieles digitales compartidos, las transferencias pueden liquidarse sin pasar por las cadenas de bancos corresponsales que ralentizan los pagos transfronterizos convencionales. Agboola dijo que Flutterwave había desplegado capacidades de stablecoins en sus productos para empresas y consumidores para respaldar transferencias conforme a la normativa, y describió la tecnología como una opción importante para negocios cuyos proveedores buscan una liquidación más rápida que la que ofrecen las transferencias bancarias internacionales tradicionales.
En lugar de expandirse indiscriminadamente, Flutterwave planea desarrollar servicios en torno a industrias específicas y sus necesidades. Agboola mencionó la moda y el comercio electrónico como áreas donde la compañía podría construir productos financieros más especializados, incluidos servicios de depósito en garantía (escrow) que ayudan a proteger a compradores y vendedores durante las transacciones. Ghana y Kenia, añadió, también son mercados importantes para sus planes de expandirse más allá de los pagos hacia servicios bancarios.
Los préstamos traen oportunidades y riesgos
Ingresar al negocio de los préstamos podría crear otra fuente de ingresos para Flutterwave, pero Agboola describió un enfoque gradual en lugar de un impulso inmediato hacia los préstamos masivos al consumidor.
La empresa actualmente proporciona liquidez a negocios de pagos, incluso avanzando fondos para que los pagos puedan realizarse antes de que llegue el dinero de otra parte. También planea ofrecer financiamiento con garantía y capital de trabajo a empresas y fintechs. Con el tiempo, quiere explorar préstamos a empresas de sectores como la manufactura, donde el financiamiento de corto plazo podría ayudar a las compañías a cubrir necesidades operativas.
Flutterwave también está estudiando datos de transacciones para identificar demanda de crédito no atendida. Agboola citó datos de pagos en los que alrededor del 30% de las transacciones intentadas en un conjunto particular de observaciones fallaron por fondos insuficientes. Dijo que este patrón podría apuntar a una demanda de préstamos al consumidor, siempre que la empresa pueda evaluar la capacidad de pago de los prestatarios.
Sin embargo, reconoció que convertir estas observaciones en productos de crédito requiere un análisis de riesgo y suscripción cuidadoso. Un pago fallido no convierte automáticamente a alguien en un prestatario adecuado. La forma en que la empresa construya esa capacidad de suscripción determinará si sus ambiciones crediticias se mantienen ancladas en el crédito empresarial o si eventualmente se extienden a los consumidores.
La confianza importará tanto como la tecnología
La expansión también plantea preguntas sobre cómo Flutterwave protegerá el dinero de los clientes a medida que asume más responsabilidades bancarias. Cuando le preguntaron qué había cambiado internamente la empresa para ganarse la confianza de los depositantes, Agboola respondió inicialmente: "Nada". Luego explicó que Flutterwave había construido su infraestructura en torno a la confianza desde el principio, pero que ahora trabajaba más en comunicar lo que hace, cómo operan sus sistemas y cómo apoya a las empresas.
Esa explicación otorga mayor peso a la transparencia a medida que Flutterwave incursiona en servicios donde los clientes le confían dinero que pueden necesitar en cualquier momento.
La próxima fase de la empresa dependerá no solo de si puede conectar pagos, depósitos, crédito y transferencias internacionales, sino también de si puede gestionar los riesgos que conllevan esos servicios. Flutterwave quiere ser más que la empresa que mueve dinero entre las empresas y sus clientes. Su ambición es convertirse en parte de la infraestructura de la que esas empresas dependen para operar y crecer —y si puede cumplir esa promesa de manera constante determinará hasta dónde llegará su estrategia bancaria.

