Por qué la Reserva Federal a menudo lee la inflación con lentitud, tarde y de forma errónea
Puntos clave
- •El Índice de Precios al Consumidor de julio subió 3,4% interanual, levemente por debajo del 3,5% de junio, pero aún por encima de la meta del 2% de la Reserva Federal.
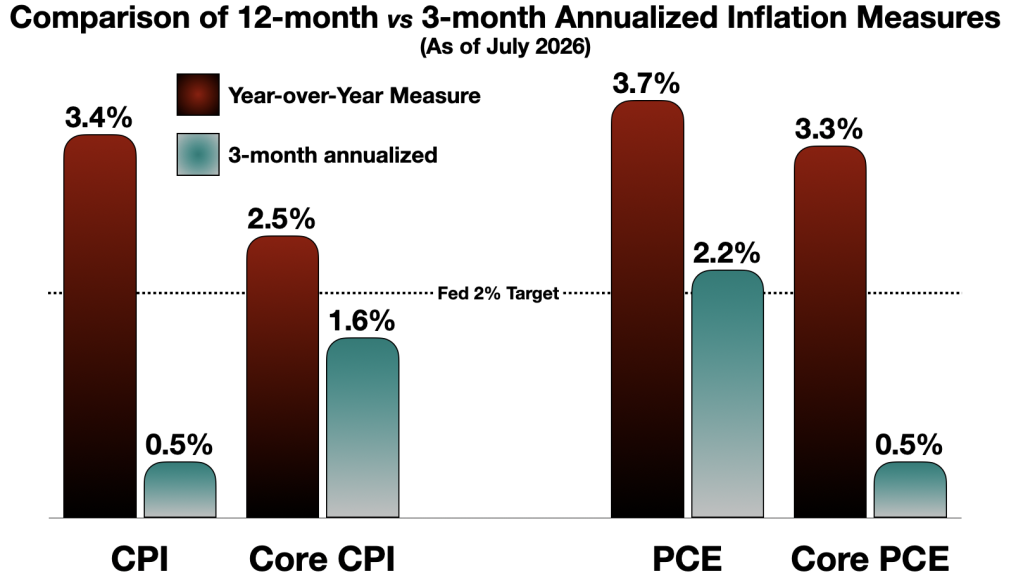
- •El IPC anualizado de 3 meses desde mayo fue de apenas 0,49%, y el nowcast de inflación anualizado trimestral de la Fed de Cleveland se ubica en 1,05%, muy por debajo de la cifra principal.
- •Tres presidentes de bancos regionales de la Fed —Beth Hammack, Neel Kashkari y Lorie Logan— disintieron en la última reunión del FOMC y votaron a favor de subir las tasas de interés de inmediato.
- •Economistas como Paul Krugman, Jason Furman y exfuncionarios de la Fed han respaldado ventanas de promedio más cortas de 3 a 6 meses como mejores indicadores de la tendencia inflacionaria que los cambios de 12 meses.
- •El presidente de la Fed, Kevin Warsh, ha puesto en marcha grupos de trabajo para reevaluar cómo la Fed entiende los factores de la inflación y mejorar la oportunidad de las señales económicas que informan las decisiones de política.
A la Reserva Federal se la describe frecuentemente como alguien que conduce la economía mirando por el espejo retrovisor: fija la política monetaria según dónde estuvo la economía, y no según dónde está hoy ni hacia dónde se dirige. La explicación es sencilla: la Fed se apoya fuertemente en indicadores que resumen los 12 meses anteriores, y esas medidas pueden ser lentas para captar un cambio brusco en el ritmo actual de la inflación. Lo que está en juego es alto, porque el doble mandato del Congreso le exige a la Fed tanto estabilidad de precios como máximo empleo, y una lectura errónea de la inflación puede dañar cualquiera de los dos objetivos.
Tómese el Índice de Precios al Consumidor (IPC), que busca medir la "inflación" mediante el seguimiento de los cambios en los precios al consumidor. El IPC lo elabora mensualmente la Oficina de Estadísticas Laborales a partir de los precios de una canasta de bienes y servicios, y su cifra principal casi siempre se cita como variación de 12 meses. El IPC de julio llegó a 3,4%, levemente por debajo del 3,5% de junio, y aún muy por encima de la meta de política del 2% de la Fed.
A primera vista, la inflación sigue pareciendo un problema serio, y algunos funcionarios de la Fed están profundamente preocupados. En la última reunión del Comité Federal de Mercado Abierto, los presidentes de tres bancos regionales de la Fed votaron a favor de subir las tasas de interés de inmediato. Disidencias de este tipo son relativamente raras en el FOMC, donde los doce miembros con voto —la Junta de Gobernadores, el presidente de la Fed de Nueva York y un grupo rotativo de presidentes de bancos regionales— suelen alinearse con el presidente. "Cuanto más tiempo persista la alta inflación, más difícil y costoso puede ser reducirla", dijo Beth Hammack, de Cleveland, y añadió que "las presiones sobre los precios se están ampliando en lugar de desvanecerse, y los consumidores expresan desesperación por precios persistentemente más altos".
Neel Kashkari, de Minneapolis, advirtió el riesgo de que "la alta inflación could arraigarse" y proyectó múltiples subidas de tasas. Lorie Logan, de Dallas, se mostró igualmente pesimista.
Mientras tanto, la mayoría de los observadores de la Fed esperan un endurecimiento monetario significativo en el corto plazo. El presidente Warsh ha hablado de la necesidad de continuar la batalla contra la alta inflación y ha prometido que la Fed cumplirá su meta del 2%.
El problema está en los números mismos. La lectura del IPC de 3,4% es una comparación interanual (year-over-year, YoY): muestra cuánto subieron los precios en los últimos 12 meses. La tendencia de los últimos tres meses cuenta una historia diferente y más actual: el promedio de 3 meses del IPC desde mayo, anualizado, es de apenas 0,49%.
El Índice de Precios al Productor (IPP), también publicado esta semana, subió 4,7% —alarmante en apariencia, dado que los precios al productor se trasladan a los precios al consumidor, aunque el traspaso varía mucho según la industria—. Sin embargo, en términos mensuales el IPP ha caído rápidamente desde abril y fue negativo tanto en junio como en julio, lo que sitúa la tasa anualizada de 3 meses en 1,6%.
Las expectativas de inflación también se han enfriado notablemente desde mayo, según las medidas de mercado —el pronóstico de inflación esperada a 5 años, derivado de la brecha de rendimiento entre un Bono del Tesoro nominal a 5 años y un TIPS comparable a 5 años— y según el modelo de expectativas de inflación a 1 año de la Fed de Cleveland. Ambas sitúan la inflación esperada en torno al 2,3%, muy por debajo del IPC principal. Las expectativas importan a los responsables de política porque unas expectativas sostenidamente por encima de la meta pueden filtrarse en la fijación de salarios y precios, haciendo la inflación más difícil de erradicar.
La dirección de los precios puede estar revirtiéndose más rápido de lo que el IPC interanual puede detectar. Según algunas medidas de corto plazo, la "inflación" ya podría estar en la meta del 2%. Los operadores parecen estar de acuerdo: el S&P 500 marcó un récord histórico al día siguiente de la publicación del IPC, y se citaron "datos de inflación contenidos" como el impulsor. El consenso del mercado sobre una posible subida de tasas en septiembre pasó de 80% "Sí" el mes pasado a aproximadamente 67% "No" hoy. Hasta The Wall Street Journal celebró el regreso de la "desinflación".
¿Es esto un simple truco estadístico? Para nada. La idea de que una medida anualizada trimestral (AQ) de la inflación puede ser superior a una medida interanual es una posición mainstream entre economistas y responsables de política. El premio Nobel Paul Krugman la ha respaldado: "En el pasado, podía tener sentido mirar los cambios del último año, pero en una economía que atraviesa tantos trastornos como los que hemos visto recientemente, ese rezago es demasiado largo… muchos economistas ahora se centran en cambios de tres o seis meses".
Jason Furman, quien presidió el Consejo de Asesores Económicos de Obama, tuiteó en la misma línea: "el IPC principal, la variación de 12 meses del índice general, recibe la mayor atención pública… pero para entender la tendencia de la inflación, es mejor centrarse en una ventana más corta (3-6 meses)". El expresidente de la Fed Jerome Powell y la vicepresidenta Lael Brainard citaban con frecuencia cifras de inflación basadas en períodos de promedio más cortos. La Fed de Cleveland publica un "nowcast de inflación" cuya versión AQ del IPC se ubica actualmente en 1,05%. Muchos economistas de perfil académico en think tanks reconocidos, o que trabajan en la propia Fed, han respaldado ventanas de promedio más cortas. Como escribió un economista de la Fed: "La inflación típicamente se mide sobre el año pasado, una medida inherentemente lenta y retrospectiva". (Declaración de la Fed de Cleveland sobre la votación de la reunión de julio del FOMC)
El daño a la política monetaria es doble. Una fuerte dependencia de datos retrospectivos oculta los momentos más trascendentes de la tendencia: los momentos en que las cosas cambian. Y ese enfoque hacia atrás agrava el rezago en la respuesta a esos cambios, con consecuencias macroeconómicas potencialmente serias.
Considérese el pico inflacionario de 2021–2023. Una lectura benevolente sostiene que, aunque la Fed respondió con lentitud, las subidas de tasas iniciadas a mediados de 2022 lograron reducir la inflación.
Los mismos datos subyacentes, vistos a través del lente anualizado de 3 meses, pintan un cuadro muy distinto. La tendencia de inflación cambió de forma abrupta y dramática a mediados de 2022, cayendo de 10,1% a 1,9% en un solo trimestre: un cambio estructural. La serie anualizada de tres meses revela un giro pronunciado en el ritmo de corto plazo de la inflación, mientras que el IPC estándar primero subestimó y luego sobreestimó esa medida de más corto plazo.
En otras palabras, la política monetaria parece haber sido lenta, tardía y, por lo tanto, quizás insatisfactoria. Para cuando la Fed comenzó a subir tasas, el brote inflacionario ya estaba terminando. El incendio se había apagado para cuando los bomberos lograron abrir la hidrante.
Alguien podría objetar que el endurecimiento de fines de 2022 y comienzos de 2023 impidió un resurgimiento de la inflación. Pero la política monetaria no funciona así. Milton Friedman observó célebremente que la política monetaria opera con un "rezago largo y variable" entre causa y efecto, entre acción y resultado —estimado, en términos amplios, entre 9 y 24 meses—. Los funcionarios de la Fed han respaldado ampliamente esta visión en los últimos años. En su conferencia de prensa de noviembre de 2022, el presidente Powell usó la palabra "rezagos" 17 veces, señalando que, en su opinión, el resultado de la política seguía pendiente.
¿Y cuánto pendiente? El episodio inflacionario comenzó en 2020/2021. Las subidas de tasas empezaron en marzo de 2022. La política quizás solo comenzó a afectar la economía a fines de 2023 o en 2024: años después de iniciada la crisis inflacionaria, y después de que la inflación ya hubiera disminuido de manera sustancial.
Hay un peligro presente en no aprender esta lección. Hoy la Fed está en ánimo endurecedor, pero el IPC anualizado de 3 meses sugiere que el ritmo de corto plazo de la inflación podría ser menor de lo que indica la cifra interanual. Dejando de lado el IPC, ¿existe realmente ahora un caso para "restringir la actividad económica", como propone la presidenta Hammack? El mercado laboral se ha debilitado: la cifra de empleo de julio fue negativa, y junio y mayo fueron revisados a la baja en casi la mitad. La participación laboral está disminuyendo. Las tasas hipotecarias suben y las ventas de viviendas caen. Los rendimientos bonos están en máximos de varias décadas. El gasto minorista cayó en julio por primera vez en nueve meses. Hay guerras en curso, la incertidumbre geopolítica es elevada y los aranceles están en desorden, creando incertidumbre para empresas y consumidores. Los índices de incertidumbre económica están en niveles no vistos desde la pandemia. ¿Es este realmente el momento de pisar el freno en respuesta a una medida de inflación evidentemente defectuosa?
El sesgo restrictivo latente de la Fed podría estar, una vez más, desfasado respecto de la economía real. Kevin Warsh ha puesto en marcha una serie de grupos de trabajo destinados, entre otras cosas, a reevaluar "cómo la Reserva Federal entiende y responde a los factores que impulsan la inflación" y a "mejorar la calidad y la oportunidad de las señales económicas reales que informan los juicios de política de la Reserva Federal". La iniciativa es loable y podría abordar los problemas aquí planteados, pero tomará tiempo. Mientras tanto, la Fed debería prestar más atención a las tendencias de corto plazo que sugieren que un importante "cambio de régimen inflacionario" podría ya estar en marcha.
"Las noticias de ayer suelen confundirse con lo que está ocurriendo ahora mismo", dijo Warsh en su discurso principal en el Simposio Económico de Jackson Hole. "El desafío es saber la diferencia. En otras palabras, debemos interrogar a la realidad para asegurarnos de no fijar una política prospectiva basada en datos obsoletos o inexactos".
Las opiniones expresadas en los artículos de opinión de Fortune.com son exclusivamente las de sus autores y no necesariamente reflejan las opiniones y creencias de Fortune.
Esta nota fue publicada originalmente en Fortune.com

