La Reserva Federal propone límite de redención de dos días y colchones de capital para los emisores de stablecoins que supervisa
Puntos clave
- •La Reserva Federal propuso un plazo máximo de redención de dos días hábiles para los tenedores de stablecoins emitidas por entidades supervisadas por la Fed, extensible solo si un emisor amenaza la solidez o la estabilidad financiera.
- •Los emisores tendrían que respaldar cada moneda a su valor nominal en todo momento con activos elegibles como dólares estadounidenses, saldos en la Reserva Federal, depósitos a la vista en bancos asegurados, letras del Tesoro con 93 días o menos al vencimiento y ciertas tenencias tokenizadas.
- •Los requisitos de capital incluyen un cargo del 2 por ciento por riesgo de crédito sobre depósitos no asegurados y reporto con colateral insuficiente, más cargos por riesgo operativo del 2 por ciento sobre los primeros 20.000 millones de dólares en monedas en circulación, 1,5 por ciento entre 20.000 y 50.000 millones y 1 por ciento por encima de 50.000 millones.
- •Las propuestas cubrirían a las subsidiarias de stablecoins de bancos miembro estatales y a los emisores estatales no asegurados con 10.000 millones de dólares o más en circulación, y los incumplimientos de capital repetidos desencadenarían la liquidación y redención de todas las monedas.
- •El gobernador Michael Barr respaldó el paquete, pero objetó que la Junta podría actuar ante incumplimientos de lucha contra el lavado de dinero solo cuando sean significativos o sistémicos, y la GENIUS Act entrará en vigor a más tardar el 18 de enero de 2027.
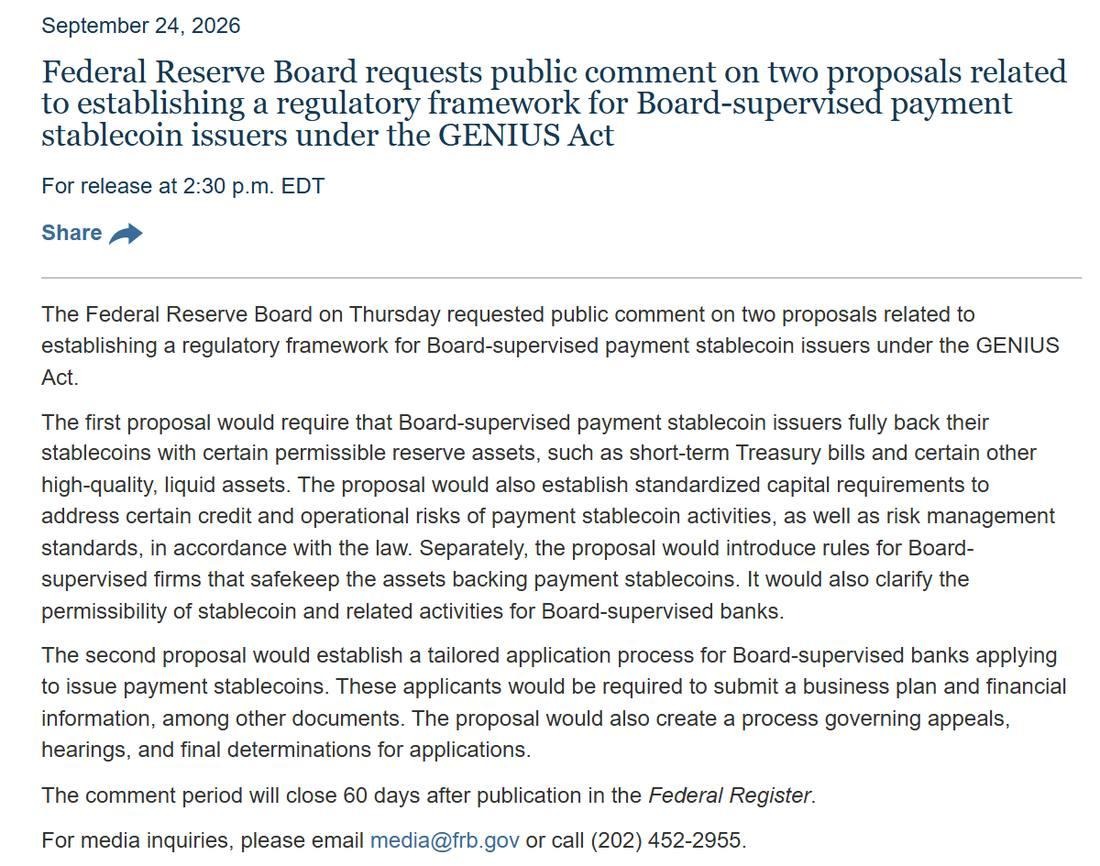
La Junta de la Reserva Federal presentó el jueves dos propuestas a comentario público que implementarían la GENIUS Act —el marco federal que rige las stablecoins de pago—, estableciendo estándares para las reservas de stablecoins, los cargos de capital, los plazos de redención y el proceso que los bancos deben seguir para lanzar subsidiarias de stablecoins.
En el corazón del paquete hay un compromiso simple: dos días hábiles. Ese es el máximo que esperaría un tenedor para recibir dólares de un emisor de stablecoins supervisado por la Reserva Federal, siempre que las propuestas sobrevivan al proceso de comentarios y entren en vigor. La redención es el mecanismo que permite a los tenedores intercambiar monedas por dólares a su valor nominal y, como el reloj cuenta días hábiles, una solicitud realizada en fin de semana o día festivo esperaría hasta que se reanude el horario bancario.
Ambas propuestas están vinculadas a la GENIUS Act, y cada una permanecerá abierta a comentarios durante 60 días después de que su aviso se publique en el Federal Register. Las reglas cubrirían a los emisores de stablecoins que operan como subsidiarias de bancos miembro estatales, así como a los emisores estatales no asegurados con 10.000 millones de dólares o más en monedas en circulación —un umbral que colocaría a los mayores actores estatales no asegurados bajo la supervisión directa del banco central. Fuente: comunicado de prensa de la Junta de la Reserva Federal, 24 de septiembre de 2026.
Qué Cuenta Como Respaldo
Cada moneda necesitaría reservas por valor de al menos su valor nominal en todo momento. Los activos elegibles incluyen dólares estadounidenses, saldos en los Bancos de la Reserva Federal, depósitos a la vista en bancos asegurados y letras del Tesoro con 93 días o menos para su vencimiento. Los acuerdos de reporto de un día y los fondos que posean únicamente esos activos también calificarían, al igual que las versiones tokenizadas de ciertas tenencias permitidas —un reflejo de la migración constante de los activos de reserva onchain por parte de Wall Street, que BlackRock y Ondo subrayaron con su propio anuncio el mismo día.
La propuesta además exigiría a los emisores distribuir su riesgo. Concentrar depós no asegurados en un solo banco, o exposición a reporto con una sola contraparte, es precisamente el tipo de concentración que la regla busca limitar. Si las reservas de un emisor caen por debajo del respaldo total, debe notificar a la Fed y luego liquidar y redimir, a menos que un plan de recuperación rápida obtenga la aprobación de la Junta. El plazo de redención de dos días solo podría extenderse si la Junta determina que un emisor amenaza la solidez o la estabilidad financiera.
Cargos de Capital y un Alto Absoluto
El capital sigue su propia fórmula. El riesgo de crédito sobre depósitos no asegurados y reporto con colateral insuficiente lleva un cargo del 2 por ciento. El riesgo operativo también se cargaría sobre las monedas en circulación, con una tasa que disminuye a medida que el emisor crece: 2 por ciento sobre los primeros 20.000 millones de dólares, 1,5 por ciento en el tramo entre 20.000 y 50.000 millones, y 1 por ciento por encima de 50.000 millones —una estructura que vincula directamente la carga de capital del emisor con el tamaño de su oferta de monedas. Fuente: memorando del personal de la Junta de la Reserva Federal sobre la propuesta de la GENIUS Act, página 5.
La aplicación se mueve rápido. Un emisor que quede por debajo del mínimo al cierre del trimestre presentaría un plan para volver al cumplimiento. Quedarse corto de nuevo el trimestre siguiente desencadenaría la liquidación de todo —reservas incluidas— con la redención de cada moneda.
Los intereses quedan fuera de la mesa. La GENIUS Act prohíbe a los emisores pagar rendimiento simplemente por mantener una stablecoin, y la propuesta presume que ciertos acuerdos con terceros constituyen rendimiento prohibido.
Una Segunda Regla para los Bancos, Más Custodia
La segunda propuesta aborda las solicitudes. Los bancos miembro estatales asegurados que busquen una subsidiaria de stablecoins presentarían un plan de negocios, información financiera, documentos de estructura de capital, informes biográficos y certificaciones. Los rechazos contarían con un proceso de apelación y audiencia.
Los custodios también adquieren obligaciones. Las empresas que custodian activos de reserva —y las claves privadas utilizadas para emitir monedas, las credenciales que controlan la creación de nuevos tokens— enfrentarían estándares mínimos. Una regla separada de anti-vinculación impediría que cualquier emisor obligue a los clientes a comprar un producto adicional.
Barr Respaldó el Paquete, Con Una Objeción
El gobernador Michael Barr respaldó las propuestas en una declaración escrita. Pidió derechos de redención claros para todos los tenedores y solicitó comentarios públicos sobre el riesgo de tasas de interés y de moneda extranjera dentro de las reservas —cuestiones que los comentaristas pueden abordar directamente durante la ventana de 60 días.
Su objeción se sitúa en otro punto. Bajo la propuesta, la Junta podría actuar contra un emisor por un incumplimiento en la lucha contra el lavado de dinero solo si el problema es significativo o sistémico. Barr teme que ese umbral pueda debilitar la capacidad de la Junta para demo que los programas de cumplimiento funcionan. En otras partes de Washington, la comisionada de la SEC Hester Peirce ha venido impulsando las pruebas de conocimiento cero como una forma más ligera de realizar verificaciones KYC.
Todavía Nada Entra en Vigor
Por ahora, nada es vinculante. Las reglas finales podrían acelerar el cronograma, pero la GENIUS Act comienza a más tardar el 18 de enero de 2027. La OCC, la FDIC y la NCUA ya publicaron sus propias propuestas, dando a la industria canales de comentario paralelos entre los reguladores bancarios federales a medida que toman forma los textos finales.

