Los derivados de Ethereum mantienen US$30.590 millones en exposición de futuros mientras las liquidaciones de largos superan a las de cortos
Puntos clave
- •El interés abierto de futuros de Ethereum se situó en US$30.590 millones, o 12,63 millones de ETH, al 17 de octubre tras una caída diaria del 0,42%, con Binance teniendo la mayor participación entre venues con US$8.730 millones.
- •Las liquidaciones se inclinaron hacia los largos, con 3.222 posiciones largas cerradas frente a 2.181 cortas en 24 horas y 2.651 largos frente a 876 cortos en la ventana más reciente de 12 horas, mientras que un funding positivo cercano a 0,0053 mantuvo a los largos pagando a los cortos.
- •Los calls representaron el 61,75% del interés abierto de opciones de Ethereum, pero el volumen de puts en 24 horas de 420.513 ETH superó por estrecho margen al de calls de 414.521 ETH, reflejando un flujo a corto plazo equilibrado.
- •Los niveles de max pain divergieron entre exchanges antes del vencimiento del 30 de octubre, con Deribit y Binance cerca de US$2.500 y OKX en torno a US$2.650, mientras que el call de US$3.200 de Deribit con vencimiento el 25 de diciembre fue la mayor posición individual con 69.667 ETH.
- •La exposición en opciones de CME se contrajo a unas 50.000 ETH en octubre, desde más de 500.000 ETH a comienzos de 2026, marcando una presencia institucional reducida junto a mercados de futuros cripto nat más grandes.
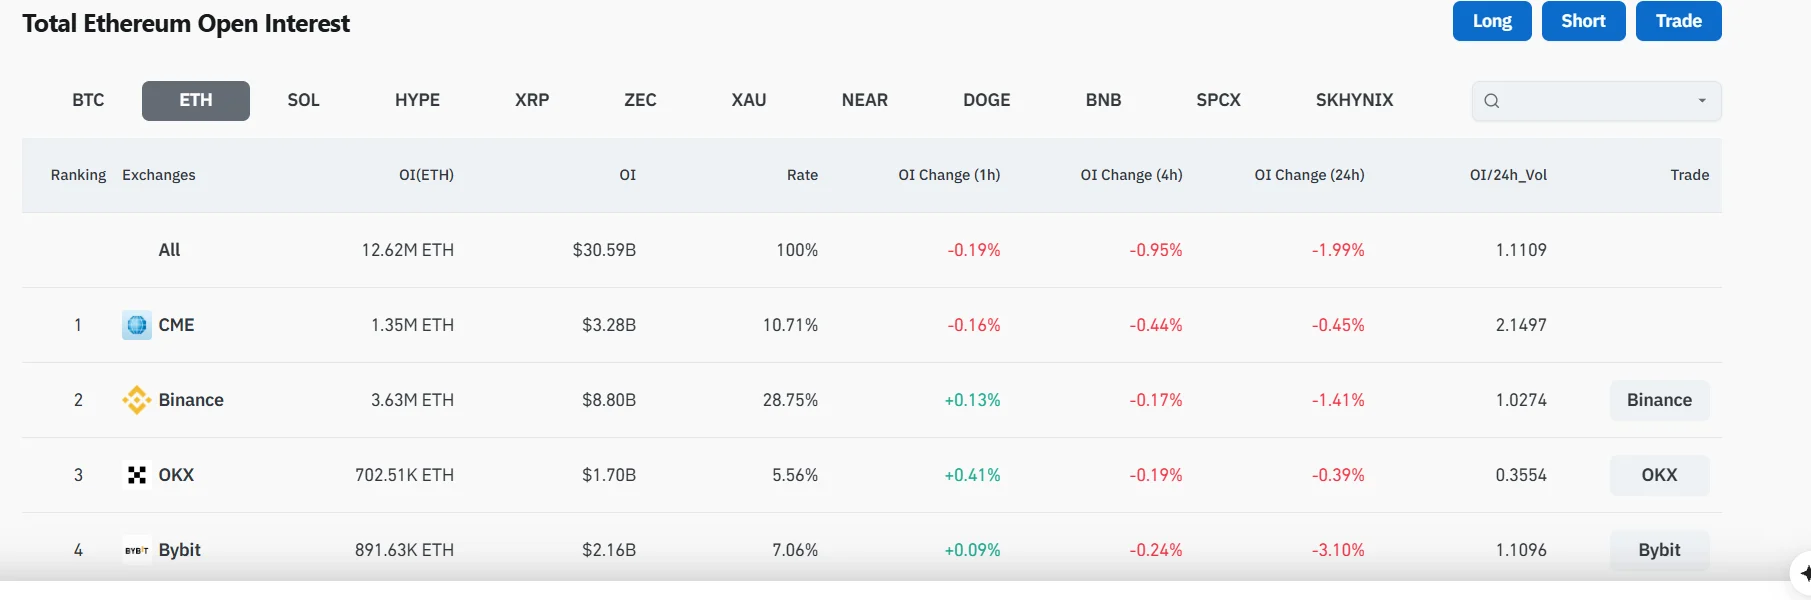
Los derivados de Ethereum registraban US$30.590 millones en interés abierto de futuros al 17 de octubre, incluso mientras el libro agregado de futuros caía un 0,42% en las últimas 24 horas, según informó Blockonomi. El panorama general es mixto: el posicionamiento en opciones sigue inclinado hacia los calls, pero las liquidaciones en las ventanas de 24 y 12 horas afectaron más a las posiciones largas que a las cortas, y las tasas de funding positivas mantuvieron a los largos apalancados pagando a los cortos.
ETH se movió entre US$2.324 y US$2.575 durante la semana y se transó cerca de US$2.428 intradía el 17 de octubre. Los calls representaron el 61,75% de los contratos de opciones en circulación, pero el volumen de puts en 24 horas superó por estrecho margen al de calls, una combinación que refleja un posicionamiento considerable pero dividido, más que una señal direccional clara. La distinción importa porque los calls pueden servir a estrategias de cobertura, mientras que el apalancamiento elevado deja las posiciones más vulnerables ante movimientos bruscos de precios.
El interés abierto de futuros cae desde los US$30.590 millones
Los futuros de Ethereum en circulación totalizaron 12,63 millones de ETH, valorados en US$30.590 millones, tras una caída diaria del 0,42%. El interés abierto rastrea los contratos activos en lugar de las operaciones completadas, por lo que mide el capital aún expuesto a cambios futuros de precios; por sí solo, no identifica la dirección del mercado. Su magnitud sigue importando para la mecánica del mercado: cuanto mayor es el libro apalancado, más posiciones quedan expuestas al cierre automático cuando los precios se mueven con fuerza.
Binance tuvo la mayor participación en el ranking de futuros reportado, con US$8.730 millones, o el 28,55% del total. MEXC le siguió con US$3.250 millones, apenas por delante de CME con US$3.240 millones. Hyperliquid registró US$2.610 millones, Bybit US$2.150 millones y Bitget US$2.000 millones, dejando la liquidez repartida entre plataformas centralizadas, un exchange regulado y un exchange descentralizado de perpetuos (DEX).
Las tendencias a nivel de exchanges fueron desiguales. MEXC sumó un 6,49% a su interés abierto y Bitget creció un 1,22%, mientras que Bitunix cayó un 11,27%, BingX perdió un 7,57%, Hyperliquid bajó un 1,70% y CME se contrajo un 1,11%, un patrón de crecimiento selectivo del apalancamiento y no generalizado. El interés abierto denominado en dólares también puede variar con el precio de ETH aunque las cantidades de contratos cambien menos, una advertencia al comparar venues.
Las liquidaciones se inclinan hacia los largos
A pesar del gran libro agregado, los datos recientes de liquidaciones favorecieron a los cortos. El mercado registró 3.222 liquidaciones de largos frente a 2.181 de cortos en 24 horas. El desbalance fue mayor en la ventana más reciente de 12 horas, con 2.651 largos liquidados frente a 876 cortos. Las liquidaciones en sí son eventos mecánicos: los exchanges cierran forzadamente posiciones apalancadas cuando el margen no puede cubrir las pérdidas, y las liquidaciones de largos marcan posiciones largas cerradas a medida que los precios caen. Un funding positivo cercano a 0,0053 significó que los largos siguieron pagando a los cortos por mantener sus posiciones. El funding es el pago periódico que se intercambian los tenedores de futuros perpetuos, contratos derivados sin fecha de vencimiento, diseñado para mantener sus precios anclados al precio spot.
El libro de opciones se inclina hacia los calls, pero el flujo está equilibrado
Las opciones de Ethereum registraban 1,59 millones de ETH en calls frente a 983.689 ETH en puts, otorgando a los calls una participación del 61,75% del interés abierto. Sin embargo, el flujo más reciente estuvo casi equilibrado: el volumen de 24 horas alcanzó 414.521 ETH en calls y 420.513 ETH en puts. La división del volumen put–call es un indicador ampliamente observado del posicionamiento a corto plazo, aunque captura el flujo fresco y no la exposición acumulada.
Un libro cargado de calls no demuestra que cada tenedor espere una rally inmediato. Los traders pueden usar calls para cubrir exposición corta o estructurar spreads. La actividad de puts cerca del spot también se mantuvo visible, con los puts de US$2.100 y US$2.200 de Bybit liderando varios contratos de alto volumen, mientras que los calls de US$2.500 se transaron activamente en Binance y Bybit.
El call de US$3.200 de Deribit con vencimiento el 25 de diciembre mantenía la mayor posición individual, con 69.667 ETH. El call de US$2.200 del exchange mantenía 51.016 ETH, y un call de US$2.600 con vencimiento el 30 de octubre mantenía 38.043 ETH. Estas posiciones abarcan múltiples niveles de precios y vencimientos y no equivalen a una única visión abiertamente alcista.
Los niveles de max pain divergen entre exchanges
Los niveles de max pain de las opciones difirieron entre venues. Para el vencimiento del 30 de octubre, Deribit y Binance apuntaban a US$2.500, mientras que OKX se situaba cerca de US$2.650. Para el 25 de diciembre, Deribit mostraba US$2.200, OKX US$2.300 y Binance US$2.500. El max pain es un nivel teórico que minimiza los pagos, no un objetivo de precio para todo el mercado. Con el vencimiento del 30 de octubre a menos de dos semanas de la fecha de los datos, esa dispersión entre venues sirve como punto de referencia de cómo están los libros de opciones rumbo a la liquidación.
La presencia de opciones en CME se contrae
La exposición en opciones de CME había caído hacia las 50.000 ETH en octubre, desde más de 500.000 ETH a comienzos de 2026. Sus lecturas de posición en dólares cayeron a cerca de US$10 millones tras superar los US$70 millones a finales de 2025, dejando los derivados de Ethereum divididos entre una presencia institucional reducida de opciones en CME y mercados de futuros cripto nativos más grandes.
En conjunto, los datos describen un mercado que mantiene una exposición abierta considerable y un posicionamiento en opciones inclinado hacia los calls, con métricas recientes de liquidaciones y funding pesando sobre los largos apalancados, pero sin una señal direccional unificada.
Fuente: Blockonomi

