Los camiones eléctricos pasaron de imposibles a inevitables
Puntos clave
- •Las ventas globales de vehículos medianos y pesados de cero emisiones aumentaron 86% en 2025 hasta más de 520.000 unidades, con China representando cerca del 90% del total.
- •Los modelos eléctricos a batería alcanzaron casi el 30% del mercado chino de camiones pesados en 2025, con ventas de camiones pesados eléctricos a batería de casi 240.000 unidades, más del doble interanual.
- •La flota de la UE contaba a fines de 2024 con más de 15.000 camiones eléctricos a batería frente a solo unos 170 camiones de hidrógeno, lo que refleja el dominio comercial de las baterías sobre las celdas de combustible.
- •El diésel renovable HVO europeo se ha negociado a aproximadamente el doble del precio del diésel fósil, lo que limita su escalabilidad frente a la electrificación directa.
- •Las normas de la UE exigen que los nuevos vehículos pesados reduzcan las emisiones de CO2 en un 45% para 2030 y en un 90% a partir de 2030 frente a los niveles de 2019, fijando un calendario definido para las ventas de camiones de cero emisiones.
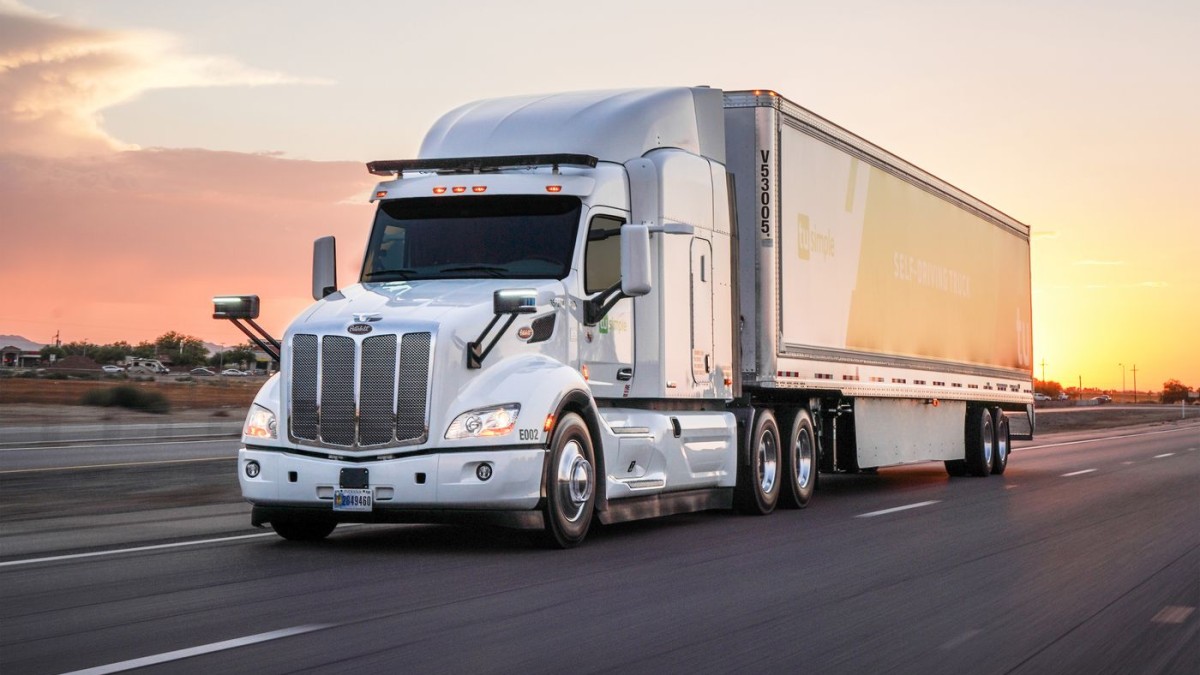
Se suponía que los camiones pesados eran el lugar donde las baterías dejaban de funcionar.
Los críticos aceptaban que los autos eléctricos podían con el transporte escolar y los trayectos urbanos, pero sostenían que el transporte de carga de larga distancia exigía autonomía, reabastecimiento rápido y carga útil máxima. Las baterías serían demasiado grandes, demasiado pesadas y demasiado lentas de cargar. Los autobuses quizá podían electrificar rutas urbanas predecibles, pero el transporte serio de carga requeriría diésel, hidrógeno o combustibles líquidos renovables.
El mercado está comenzando a emitir un veredicto distinto. Las ventas globales de vehículos medianos y pesados de cero emisiones aumentaron 86% en 2025, superando las 520.000 unidades, según nuevos datos del International Council on Clean Transportation. China representó casi el 90% de las ventas, pero el mercado europeo también aceleró: los camiones de cero emisiones pasaron de aproximadamente el 2,5% al 4,5% de las ventas nuevas, mientras que la participación de autobuses eléctricos a batería creció del 18,5% al 24,8%.
Las cifras absolutas siguen siendo modestas en comparación con el parque diésel mundial; la dirección, no. El transporte eléctrico pesado ha cruzado de la posibilidad técnica a la escala comercial. La pregunta ya no es si las baterías pueden mover camiones y autobuses, sino si la infraestructura puede mantener el ritmo de los vehículos que los clientes empiezan a comprar.
China ya desarmó el argumento del peso y la autonomía
China vendió aproximadamente 457.300 vehículos medianos y pesados de cero emisiones en 2025. Solo las ventas de camiones pesados eléctricos a batería alcanzaron casi las 240.000 unidades, más del doble en un año, y los modelos eléctricos a batería capturaron casi el 30% del mercado chino de camiones pesados.
Parte de esa expansión refleja políticas, subsidios de compra y la cadena de suministro de baterías de China, excepcionalmente competitiva. El intercambio de baterías también es importante en la minería, los puertos y los corredores de carga fijos, donde las operaciones estandarizadas hacen prácticos los cambios rápidos.
Pero la política por sí sola no explica la adopción de flotas a esta escala. Los camiones comerciales son activos productivos, y los operadores se preocupan intensamente por la utilización, los costos de energía, el mantenimiento, la carga útil y el tiempo de inactividad. Un vehículo que fracasa económicamente no se vuelve atractivo solo por llevar una etiqueta verde.
Los precios de las baterías y el desempeño de los vehículos cambiaron el cálculo. La IEA informa que los precios promedio de las baterías cayeron otro 8% en 2025, mientras que la demanda de baterías de los camiones eléctricos se más que duplicó. Las baterías de fosfato de hierro y litio han reducido costos, mejorado la durabilidad y disminuido la dependencia del níquel y el cobalto, y una mejor densidad energética ha aumentado la autonomía sin que el peso de la batería tenga que subir proporcionalmente.
Los camiones eléctricos de China ya alcanzaron la paridad en costo total de propiedad con el diésel en varias aplicaciones. Se espera que Europa llegue a una paridad amplia hacia 2030, según el Global EV Outlook de la IEA. Una vez cruzado ese umbral, el alto kilometraje anual pasa de barrera a ventaja: cada kilómetro le da al tren motriz eléctrico, más barato y eficiente, otra oportunidad de recuperar su mayor precio de compra.
Las celdas de combustible están perdiendo la prueba del mercado
Las celdas de combustible de hidrógeno fueron presentadas durante mucho tiempo como la solución natural de cero emisiones para el transporte pesado. Ofrecían tiempos de reabastecimiento familiares y evitaban los paquetes de baterías más grandes. Técnicamente, eso sigue siendo posible. Comercialmente, las baterías se están distanciando.
A fines de 2024, la flota de la UE contaba con más de 15.000 camiones eléctricos a batería pero solo unos 170 camiones de hidrógeno. Durante ese año se registraron aproximadamente 7.500 camiones a batería nuevos, frente a apenas 106 modelos de hidrógeno. La brecha fue igual de amplia en autobuses: unos 6.600 autobuses eléctricos a batería nuevos frente a 113 de hidrógeno, según la Comisión Europea. En el mercado europeo de autobuses en su conjunto, los registros de 2025 alcanzaron unas 11.607 unidades eléctricas a batería y 558 de celdas de combustible. El hidrógeno crece en algunas flotas municipales, pero las baterías lo superaron en ventas por más de veinte a uno.
Los fabricantes votan en la misma dirección. En 2024 había más de 100 modelos de camiones eléctricos a batería disponibles en la UE, frente a unos 20 modelos de celdas de combustible.
La razón no es solo el costo del vehículo. El hidrógeno verde debe producirse, comprimirse o licuarse, transportarse y distribuirse antes de reconvertirse en electricidad dentro del vehículo, mientras que una batería usa la electricidad de manera mucho más directa. Las estaciones de hidrógeno son costosas y poco utilizadas cuando las flotas son pequeñas, lo que mantiene altos los precios del combustible y retrasa la escala necesaria para reducirlos.
Las celdas de combustible pueden conservar nichos donde la autonomía extrema, la operación remota o una utilización muy alta hacen que la carga sea especialmente difícil. Pero la carga de la prueba cambió de bando. El hidrógeno ya no es el ganador presunto del transporte pesado a la espera de infraestructura; es la alternativa especializada que intenta seguir el ritmo de un mercado de baterías que ya está escalando.
El diésel renovable no puede escalar como la electricidad
El biodiésel y el aceite vegetal hidrotratado ofrecen una ventaja distinta: pueden reducir las emisiones de los vehículos diésel existentes sin reemplazar el camión ni construir infraestructura de carga. Eso los hace útiles durante la larga renovación del parque y potencialmente importantes en aplicaciones remotas, heredadas o especializadas.
Pero los combustibles renovables conservan la debilidad central de la combustión: el operador debe seguir comprando combustible. Además compiten por suministros limitados de aceite de cocina usado, grasas animales, aceites vegetales y otra biomasa sostenible, materias primas que también demandan la aviación, el transporte marítimo, la industria química y las flotas viajas existentes. Incluso después de que la reciente perturbación del mercado petrolero redujera la brecha de precios, el HVO europeo se ha negociado a aproximadamente el doble del precio del diésel fósil. La IEA espera que el uso global de biocombustibles se más que duplique para 2030, pero eso equivaldría solo a cerca del 6% del suministro petrolero mundial actual.
La electricidad no es ilimitada y las redes requieren inversiones enormes. Sin embargo, la energía renovable puede expandirse cada año sin esperar otra cosecha de aceites de desecho, y los trenes motrices eléctricos usan esa energía con mucha mayor eficiencia que convertir biomasa o electricidad renovable en un combustible líquido y quemarlo en un motor.
El diésel renovable es, por lo tanto, valioso precisamente donde la electrificación directa es más difícil. Tratarlo como la solución principal para toda la flota de camiones consumiría un recurso escaso en un sector donde las baterías son cada vez más viables.
El cuello de botella se trasladó a la carga
Los camiones eléctricos siguen costando entre dos y tres veces más que sus equivalentes diésel en muchos mercados. Las penalizaciones de carga útil aún importan en las rutas más largas, el clima frío reduce la autonomía y un camión de larga distancia no puede esperar horas ante un cargador poco fiable. Son restricciones reales, pero cada vez más son restricciones de infraestructura y no límites fundamentales del tren motriz.
La carga en depósito ya puede cubrir muchas operaciones urbanas, regionales y de retorno a base. La electrificación de larga distancia exige cargadores de alta potencia en centros logísticos y a lo largo de corredores principales, junto con conexiones a la red capaces de abastecer varios camiones simultáneamente. Europa ya cuenta con más de 1.000 puntos de carga específicos para camiones, pero el despliegue sigue muy lejos de lo que exigirá un mercado masivo.
Los permisos de red pueden tardar años. Un operador de flota puede pedir camiones más rápido de lo que una distribuidora puede reforzar la conexión de un depósito, y los cargadores mal ubicados pueden quedar subutilizados mientras rutas de carga críticas permanecen sin cobertura.
La prioridad de política debería, por lo tanto, ir más allá de los subsidios a los vehículos. Los gobiernos necesitan planificación coordinada de corredores de carga, conexiones de red más rápidas, mapas de capacidad transparentes, apoyo financiero para depósitos y peajes viales predecibles que premien la operación de cero emisiones. La regulación también empuja en la misma dirección: las normas de la UE exigen que los nuevos vehículos pesados reduzcan las emisiones de CO2 en un 90% a partir de 2030 respecto a los niveles de 2019, con un objetivo intermedio de reducción del 45% para 2030, lo que da a los fabricantes un calendario fijo para vender camiones de cero emisiones. El vehículo está llegando; el sistema que lo rodea llega tarde.
El transporte pesado sigue la curva conocida
Los camiones y autobuses eléctricos no reemplazarán todos los vehículos diésel en pocos años. China domina las ventas actuales, Europa sigue por debajo del 5% de participación en camiones y muchos mercados emergentes carecen de redes confiables y financiamiento asequible.
Pero las tecnologías limpias suelen verse marginales justo antes de que la escala transforme el mercado. La energía solar, las baterías y los autos eléctricos pasaron por la misma etapa: las demostraciones costosas se convirtieron en productos mejorados, luego el volumen de fabricación redujo los costos y los pronósticos de adopción resultaron repetidamente conservadores. El transporte pesado está entrando ahora en ese ciclo.
Las celdas de combustible y los combustibles renovables sobrevivirán donde sus características justifiquen el costo adicional. El mercado masivo, en cambio, elige cada vez más la cadena energética más simple: electricidad a una batería, y luego directamente a las ruedas.
Se suponía que los camiones eléctricos perderían porque las baterías eran demasiado pesadas. Están empezando a ganar porque el diésel es demasiado caro para seguir quemándolo.
Por Leon Stille para Oilprice.com

