El BCE dice que los pagos offline del euro digital mantendrán la privacidad mientras los bancos supervisan las transacciones online
Puntos clave
- •Los pagos offline del euro digital mantendrán los registros de transacciones en los dispositivos de los usuarios y el Eurosistema no los vinculará directamente con las identidades.
- •Los pagos online del euro digital serán accesibles para intermediarios financieros, algo que el BCE dice que es necesario para el cumplimiento contra el blanqueo de capitales.
- •Los datos de encuestas del BCE muestran que el uso del efectivo en los puntos de venta de la zona euro ha caído desde 2019, mientras que los pagos con tarjeta y móviles han aumentado.
- •El BCE prevé límites de tenencia y una obligación de retiro en 24 hours para comerciantes, y ha dicho que sin esos límites podrían salir hasta €700 billion de los bancos.
- •El Parlamento Europeo y el Consejo se preparan para votar el marco legal, y la emisión solo podrá comenzar después de que la legislación sea adoptada.
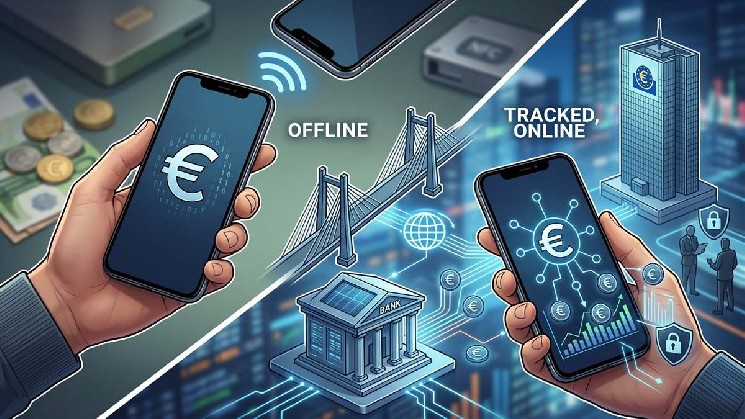
El Banco Central Europeo (BCE) confirmó que los pagos del euro digital realizados offline ofrecerán una privacidad similar a la del efectivo, mientras que las transacciones online permanecerán bajo la supervisión directa de las instituciones bancarias comerciales.
La declaración fue realizada por Piero Cipollone, miembro del Comité Ejecutivo del BCE, cuyos comentarios describen un modelo de privacidad de dos niveles: la confidencialidad más sólida se limita al canal offline, mientras que el canal conectado —donde se concentra la mayor parte de la actividad comercial moderna— sigue siendo visible para los intermediarios financieros.
El diseño surge mientras el BCE enfrenta un panorama de pagos que, según sus propios datos de encuestas, se aleja del efectivo: los estudios del banco central indican que la proporción de transacciones en punto de venta de la zona euro pagadas en efectivo ha disminuido de forma constante desde 2019, mientras que los pagos con tarjeta y móviles —a menudo procesados por redes no europeas como Visa y Mastercard— han crecido. Los funcionarios europeos han planteado el euro digital, en parte, como una cuestión de autonomía en los pagos, ofreciendo al bloque una alternativa pública a las infraestructuras de pago privadas y dominadas por actores extranjeros.
Privacidad offline, visibilidad online
Bajo la modalidad offline, los registros de las transacciones permanecerán restringidos a los dispositivos de los usuarios, y el Eurosistema no vinculará directamente las identidades a esos pagos. Sin embargo, al condicionar la privacidad exclusivamente a los entornos offline, el banco central relega la confidencialidad a un caso de uso marginal dentro de una economía cada vez más digitalizada. Eso contrasta con el efectivo físico, que por diseño no deja rastro de transacciones en ningún contexto.
En el canal conectado, los intermediarios financieros tendrán acceso completo a los datos transaccionales, bajo el argumento de cumplimiento regulatorio contra el blanqueo de capitales (AML). Aunque el BCE menciona pruebas de conocimiento cero en entornos online para limitar la exposición de datos al banco central emisor, el acceso continuo concedido a los bancos comerciales garantiza que las transacciones cotidianas permanezcan dentro del perímetro de la supervisión institucional, una arquitectura que subordina los derechos de privacidad individuales al control centralizado.
CBDC frente a criptomonedas
El marco refuerza la naturaleza intrínsecamente distinta de las monedas digitales de banco central (CBDC) frente a criptomonedas como Bitcoin. Mientras Bitcoin fue creado para empoderar a las personas mediante soberanía financiera y descentralización, el euro digital funciona como un instrumento impulsado por el Estado para el control centralizado y la supervisión financiera, perpetuando la intermediación financiera.
El BCE no está solo en esta dirección: decenas de bancos centrales están desarrollando o probando CBDC minoristas, desde los pilotos del e-CNY en China hasta implementaciones en vivo como el Sand Dollar de las Bahamas y el eNaira de Nigeria, todos ellos instrumentos emitidos por el Estado que operan sobre infraestructuras gobernadas de forma centralizada y no sobre redes sin permisos.
Diseño técnico y riesgo asumido por el usuario
El diseño técnico incorpora elementos de hardware seguro en los teléfonos móviles para mitigar el doble gasto en las operaciones offline, trasladando al usuario todo el riesgo de pérdida o daño físico del dispositivo. Como los saldos offline viven solo en el terminal, un dispositivo perdido o dañado pone esos fondos en riesgo.
A diferencia del mercado libre de criptoactivos, donde la tecnología blockchain fomenta la interoperabilidad sin permisos, el euro digital introduce medidas de contención diseñadas para proteger el sistema bancario tradicional.
Límites de tenencia y reglas de retiro para comerciantes
Las simulaciones realizadas por el propio BCE reconocen que, sin límites de tenencia, hasta €700 billion en depósitos podrían salir de las instituciones comerciales. En consecuencia, el marco regulatorio impondrá topes estrictos a las tenencias individuales y exigirá que los comerciantes transfieran sus fondos en un plazo de 24 hours, restringiendo directamente la libertad de los ciudadanos para ahorrar y gestionar su propio capital.
Próximo paso legislativo
En medio de advertencias globales sobre los riesgos de vigilancia masiva inherentes a las monedas digitales de banco central, el Parlamento Europeo y el Consejo de la Unión Europea se preparan para votar el marco legal del euro digital, un paso que formalizaría la expansión de la supervisión estatal en los sistemas europeos de pagos digitales. La propuesta legislativa fue presentada por la Comisión Europea en June 2023, y el BCE —que entró en la fase formal de preparación del proyecto en November 2023— ha señalado que la emisión solo podrá avanzar una vez que esa legislación sea adoptada.
Source: CryptoNews | Crypto Economy

