El Dow cae por tercera semana mientras el rendimiento del Tesoro a 10 años se acerca al 5%
Puntos clave
- •El Dow cayó aproximadamente 0.2% hasta 51,682.64 el viernes, extendiendo su racha perdedora a tres semanas consecutivas y marcando su semana más difícil desde marzo.
- •El rendimiento del Tesoro a 10 años cerró la semana en 4.995%, apenas por debajo del umbral de 5%, mientras el rendimiento a 2 años se situó en 4.741%, su cierre más alto a las 3 p.m. desde el 1 de julio de 2024.
- •La Reserva Federal subió su tasa de interés clave en 25 puntos básicos el miércoles, su primer aumento en tres años, y datos de CME FedWatch indicaron una probabilidad de 47.1% de otro incremento de un cuarto de punto.
- •El crudo retrocedió por debajo de los 100 dólares por barril mientras los mercados de energía reaccionaban a posibles disrupciones de suministro vinculadas al conflicto en Irán y a los riesgos de transporte a través del Estrecho de Ormuz.
- •Las acciones de semiconductores se recuperaron de la presión vendedora de mitad de semana que siguió a las declaraciones de Anthropic y OpenAI a favor de un ritmo más lento de desarrollo de la IA, con el Índice PHLX Semiconductor cerrando la semana con leves ganancias.
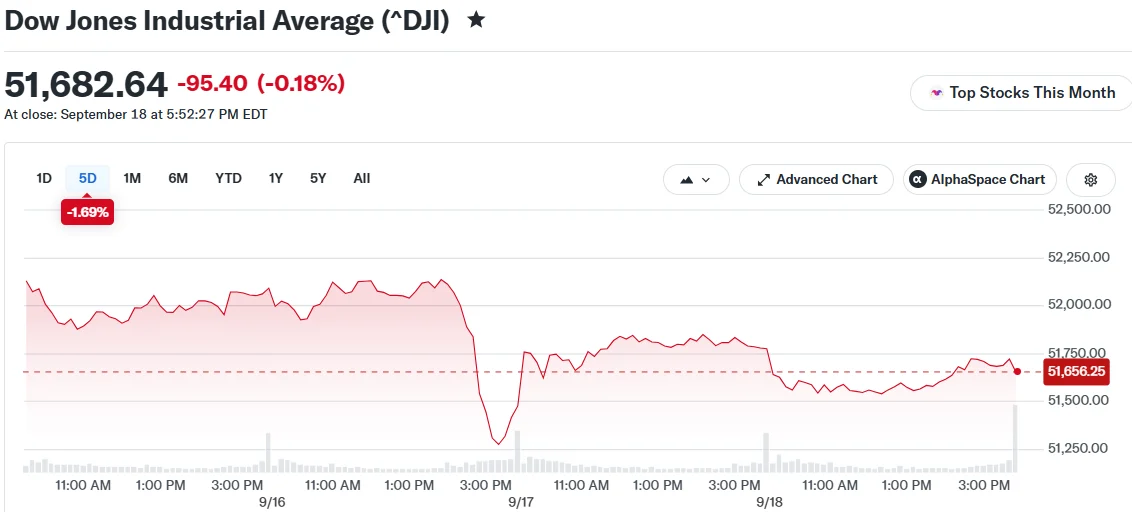
Los mercados accionarios de EE. UU. cerraron la sesión del viernes con resultados mixtos mientras los participantes del mercado digerían las implicaciones de las tasas de interés elevadas, los rendimientos de los bonos que se acercan al psicológicamente importante nivel de 5% y las continuas preocupaciones por la inflación.
El Promedio Industrial Dow Jones cayó aproximadamente 0.2% hasta cerrar en 51,682.64, una caída que extendió la racha perdedora del índice de referencia a tres semanas consecutivas y marcó su semana más difícil desde marzo. El S&P 500 subió 0.2% el viernes, cerrando en 7,650.50, aunque aún registró una modesta caída semanal. El Nasdaq Composite avanzó cerca de 0.4%, asegurando un resultado positivo para la semana.
Los rendimientos de los bonos suben tras la acción de la Reserva Federal
El aumento de los rendimientos de los bonos siguió pesando fuertemente sobre los mercados accionarios. El rendimiento del Tesoro a 10 años, el índice de referencia, cerró la semana en 4.995%, quedando apenas por debajo del marcador de 5%. Este umbral tiene un peso práctico más allá del simbolismo: el rendimiento a 10 años sustenta las tasas hipotecarias y una amplia gama de costos de financiamiento corporativo, y su aumento eleva el rendimiento que los inversionistas pueden obtener con deuda gubernamental prácticamente libre de riesgo.
El rendimiento del Tesoro a 2 años se situó en .741%. Según Dow Jones Market Data, representó su cierre más alto a las 3 p.m. desde el 1 de julio de 2024. Barchart destacó el movimiento en X:
U.S. 2-Year Treasury Yield jumps to 4.76%, the highest level since July 4 pic.twitter.com/YUHLoLwrkC
— Barchart (@Barchart) September 19, 2026
El alza de los rendimientos se produjo después de que la Reserva Federal anunciara el miércoles un aumento de 25 puntos básicos en su tasa de interés clave, lo que marcó la primera subida de tasas del banco central en tres años. Los cambios en la tasa de fondos fedales se filtran hacia los costos de tarjetas de crédito, préstamos automotrices y financiamiento empresarial en toda la economía. Los rendimientos de corto plazo subieron en respuesta, y los participantes del mercado ahora evalúan la probabilidad de sub adicionales. Datos de CME FedWatch indicaron una probabilidad de 47.1% de otra subida de un cuarto de punto y una probabilidad de 42.4% de aumentos acumulados de medio punto que se extiendan hasta diciembre.
La atención de los inversionistas sigue centrada en la dinámica de la inflación, especialmente porque los recientes picos en los precios de la energía han intensificado las presiones de costos tanto para consumidores como para empresas. Jamie Dimon, CEO de JPMorgan Chase, comentó esta semana a Yahoo Finance que persiste la incertidumbre sobre si la inflación ha sido contenida de manera adecuada.
El crudo retrocede mientras las acciones tecnológicas se recuperan
La sesión del viernes vio retroceder al crudo por debajo de la marca de 100 dólares por barril —ofreciendo cierto alivio después de que los precios habían superado previamente ese nivel— mientras las acciones de chips se recuperaban de las pérdidas de mitad de semana. Los mercados de energía siguen reaccionando a posibles disrupciones de suministro asociadas al conflicto en Irán y a los riesgos de transporte a través del Estrecho de Ormuz, una vía marítima angosta que sirve como arteria crítica para los envíos mundiales de petróleo. La trayectoria del crudo también importa mucho más allá de los portafolios de energía, ya que los precios del combustible se reflejan en los datos de inflación que hoy moldean el debate de política monetaria.
Las acciones tecnológicas superaron a la mayoría de los demás segmentos del mercado. Las acciones de semiconductores recuperaron el terreno perdido a mitad de semana, con el Índice PHLX Semiconductor cerrando la semana con leves ganancias. Los fabricantes de chips habían enfrentado presión vendedora tras declaraciones de Anthropic y OpenAI que abogaban por un ritmo más lento de desarrollo de la IA debido a consideraciones de seguridad. El episodio pone de relieve lo estrechamente que el sentimiento del sector de semiconductores se ha vinculado a las expectativas de gasto en infraestructura de IA, otorgando a las declaraciones de los principales laboratorios de IA una influencia notable sobre el grupo.
Daniel Skelly, administrador de portafolio en Morgan Stanley Wealth Management, señaló que las fluctuaciones del crudo, los elevados rendimientos de los bonos y las próximas elecciones legislativas de medio término en EE. UU. podrían seguir impulsando la turbulencia del mercado en el corto plazo.
Con la tercera semana consecutiva de pérdidas del Dow ya registrada, los inversionistas centrarán su atención en los movimientos de los rendimientos del Tesoro, los precios de la energía y las expectativas de política de la Reserva Federal de cara a la reunión de octubre del banco central.
Fuente: Blockonomi

