Proyecto de ley de impuestos a las criptomonedas en EE. UU. exentaría pagos con stablecoins y extendería las reglas de wash-sale a los activos digitales
Puntos clave
- •El proyecto exentaría del reconocimiento de ganancias o pérdidas los pagos elegibles con stablecoins, limitando la elegibilidad a stablecoins calificadas en dólares estadounidenses adquiridas dentro del 3% de 1 dólar, con el Tesoro actualizando una lista calificada al menos cada tres meses.
- •La Sección 7 extendería las restricciones de wash-sale a los activos digitales negociados, reduciendo las estrategias de pérdidas fiscales existentes y tratando como sustancialmente idénticos a los activos tokenizados o puenteados económicamente equivalentes en circunstancias específicas.
- •Los costos de transacción de 10 dólares o menos, incluidas comisiones de red, gas y gastos similares, evitarían el reconocimiento de ganancias o pérdidas, pero los traders, corredores, distribuidores y los contribuyentes que iniciaron más de 5,000 transacciones de activos digitales el año anterior quedarían excluidos.
- •Las nuevas reglas de fuente atribuirían generalmente los ingresos de validación de staking y minería dentro de Estados Unidos para las personas estadounidenses y fuera del país para las extranjeras, sujeto a las reglas de sucursal del Tesoro.
- •Las disposiciones sobre stablecoins y comisiones se aplicarían a las disposiciones después del 31 de diciembre de 2026, y el proyecto del Senado tendría que conciliarse con una versión separada de la Cámara que superó el Comité de Medios y Arbitrios con una votación de 38-5 el 16 de septiembre.
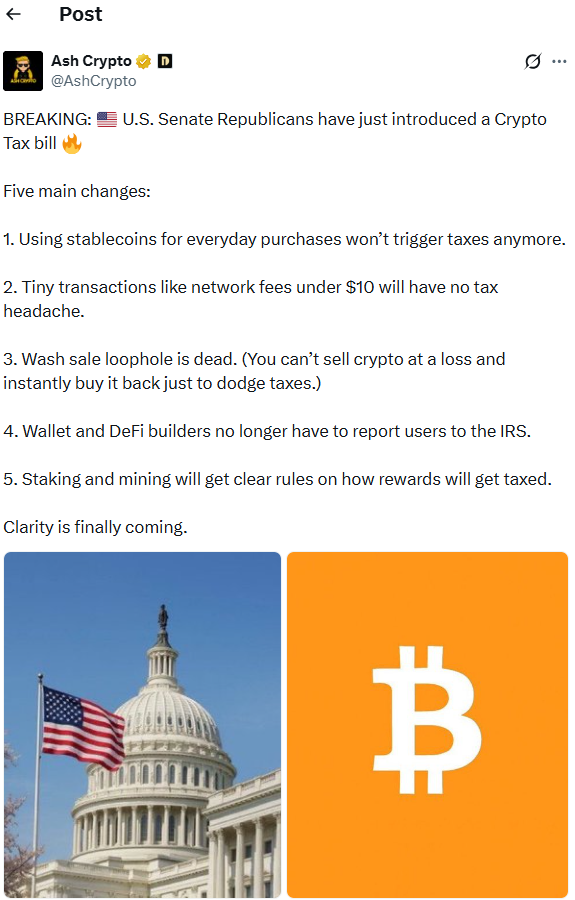
El senador Steve Daines presentó el 30 de septiembre un proyecto de ley de impuestos sobre activos digitales en el Senado de EE. UU. que eximiría del reconocimiento de ganancias o pérdidas los pagos calificados con stablecoins, al tiempo que extendería las restricciones de wash-sale a los activos digitales negociados.
La medida de 56 páginas, titulada Aligning Digital Assets with Principles of Taxation Act, también ofrecería un alivio específico para las pequeñas comisiones de transacción de red y establecería nuevas reglas de fuente para los ingresos derivados del staking y la minería. Daines presentó la propuesta como una forma de añadir reglas de pago a medida, preservando las disposiciones contra el abuso para la actividad de negociación.
El Servicio de Impuestos Internos (IRS) trata actualmente los activos digitales como propiedad a efectos fiscales federales. Bajo ese marco, gastar criptomonedas puede generar cálculos de ganancias o pérdidas para los contribuyentes, quienes deben registrar la base de costos de cada activo y su valor al momento de la disposición, un punto de fricción que la legislación busca abordar para las transacciones con stablecoins.
Exención para pagos con stablecoins
La Sección 2 del proyecto establece que los contribuyentes no reconocerían ganancias ni pérdidas por los pagos elegibles realizados con stablecoins. El Departamento del Tesoro publicaría una lista de stablecoins calificadas y la actualizaría al menos una vez cada tres meses.
Las stablecoins son tokens digitales diseñados para mantener un valor estable frente al dólar estadounidense, y el proyecto vincularía la elegibilidad a qué tan fielmente cada token ha seguido esa paridad en la práctica. La elegibilidad se limitaría a stablecoins calificadas en dólares estadounidenses adquiridas dentro del 3% de 1 dólar. El Tesoro revisaría si cada token se negoció dentro de ese rango durante los 12 meses anteriores. Los traders, corredores, distribuidores y negocios similares no calificarían para la exención de pagos.
La legislación también eliminaría la obligación de información por parte de corredores para las transacciones calificadas con stablecoins. No obstante, los contribuyentes seguiríanando registros que separen las compras exentas de otra actividad con stablecoins. Si el Congreso promulgara el proyecto, las disposiciones fiscales sobre stablecoins se aplicarían después del 31 de diciembre de 2026, manteniendo las reglas existentes de tratamiento como propiedad para las transacciones anteriores a esa fecha.
La exención crearía una regla más estrecha para las stablecoins elegibles ancladas al dólar dentro del marco más amplio de tratamiento como propiedad establecido por el Aviso 2014-21 del IRS, que trata la moneda virtual convertible como propiedad. Bajo ese aviso, se aplican los principios generales de propiedad cuando los contribuyentes venden, intercambian o gastan esos activos.
Disposiciones sobre wash-sale y comisiones de transacción
La Sección 7 extendería las restricciones de wash-sale a los activos digitales negociados, excluyendo las stablecoins calificadas en dólares estadounidenses. El proyecto también trataría como sustancialmente idénticos, en circunstancias específicas, a los activos tokenizados o puenteados económicamente equivalentes, aunque ciertas recompensas de validación y posiciones marcadas a mercado recibirían excepciones.
Las reglas actuales de wash-sale generalmente restringen las deducciones de pérdidas en torno a recompras de activos cubiertos sustancialmente idénticos, una restricción aplicada desde hace mucho tiempo a acciones y valores. Al añadir los activos digitales negociados a ese marco, la disposición reduciría las estrategias de pérdidas fiscales actualmente disponibles en muchas transacciones cripto y las sometería al mismo tratamiento.
La Sección 11 crea un alivio separado para los costos de transacción calificados de activos digitales. No se reconocerían ganancias ni pérdidas cuando los costos de transacción cubiertos totalicen 10 dólares o menos. La definición abarca comisiones de red, gas fees, comisiones, impuestos de transferencia y gastos similares.
La exención de comisiones excluiría a traders, corredores, distribuidores, ciertos negocios de validación y operaciones similares. También excluiría a los contribuyentes que iniciaron más de 5,000 transacciones de activos digitales durante el año fiscal anterior. Al igual que las disposiciones sobre stablecoins, el alivio de comisiones se aplicaría a las disposiciones de activos cubiertos después del 31 de diciembre de 2026.
Reglas para staking, minería y préstamos
La propuesta establece reglas de fuente para los ingresos derivados de actividades de validación de activos digitales. Las personas estadounidenses generalmente atribuirían los ingresos calificados de validación dentro de Estados Unidos, mientras que las personas extranjeras generalmente los atribuirían fuera del país, sujeto a las reglas de sucursal.
Para la minería, los pagos calificados de pools y las comisiones de transacción contarían como ingresos de validación. La compensación por servicios de hosting o gestión de equipos quedaría fuera de esa definición. El Tesoro recibiría autoridad para emitir reglas adicionales de atribución por sucursal.
El proyecto también ampliaría el tratamiento fiscal de préstamos de valores a los préstamos calificados de activos digitales y propondría elecciones de marcado a mercado para distribuidores y traders elegibles de activos digitales. Otras secciones abordan contribuciones caritativas, ventas constructivas, fideicomisos de inversión y sociedades cotizadas.
Daines esbozó estos principios durante una audiencia del Comité de Finanzas del Senado el 16 de julio. Señaló que las reglas fiscales familiares deberían aplicarse cuando los activos digitales se asemejen a valores o materias primas, y pidió reglas a medida que cubran pagos con stablecoins, comisiones de red, staking, préstamos y actividad de validación.
Vía separada en la Cámara
La propuesta del Senado siguió a una legislación paralela de impuestos sobre activos digitales en la Cámara. El Comité de Medios y Arbitrios de la Cámara aprobó la Digital Asset Tax Certainty Act el 16 de septiembre, y los registros del comité muestran que los legisladores ordenaron report favorablemente la medida con una votación de 38-5.
El proyecto de la Cámara aborda igualmente pagos, wash sales, minería, staking y contabilidad de marcado a mercado. Sin embargo, ambas cámaras consideran legislaciones separadas con textos diferentes, y las versiones tendrían que alinearse antes de que una sola medida pueda avanzar por ambas.
El proyecto de Daines lista a Cynthia Lummis, Bernie Moreno y Tim Scott como copatrocinadores. El secretario del Tesoro, Scott Bessent, se había comprometido a trabajar con el Congreso en legislación fiscal sobre activos digitales, compromiso hecho durante un intercambio con Daines en el Comité de Finanzas del Senado el 3 de junio.
Al 30 de septiembre, el Congreso no había promulgado ninguna de las dos propuestas. No apareció fecha de markup del Comité de Finanzas del Senado en los materiales oficiales revisados, quedando la consideración en comisión u otra acción anunciada del Senado como el próximo hito procedimental. Los detalles operativos clave también recaerían en el Tesoro tras cualquier promulgación, incluida la lista trimestral de elegibilidad de stablecoins y las reglas de atribución por sucursal para los ingresos de validación.
Este artículo tiene fines informativos y no constituye asesoramiento fiscal, legal ni financiero. Las propuestas del Senado y de la Cámara no se han convertido en ley.

