JPMorgan eleva CoreWeave a Sobreponderado con objetivo de $125 pese a riesgos técnicos
Puntos clave
- •JPMorgan espera que los precios favorables de GPU y la posición de CoreWeave en el neocloud respalden una posible recuperación de la acción.
- •CoreWeave reportó un crecimiento de ingresos del 112% en el segundo trimestre y una cartera de ingresos netos superior a $104 mil millones.
- •La empresa planea gastar entre $35 mil millones y $39 mil millones este año ante el alza de costos de memoria, GPU y servidores.
- •CoreWeave cerró el último trimestre con más de $29 mil millones en deuda, mientras las acciones en circulación aumentaron a 457 millones desde 317 millones en su OPI.
- •La acción cotiza cerca del soporte de $67.98 tras caer por debajo de su EMA de 50 días; una ruptura por debajo de ese nivel podría señalar un movimiento hacia $50.
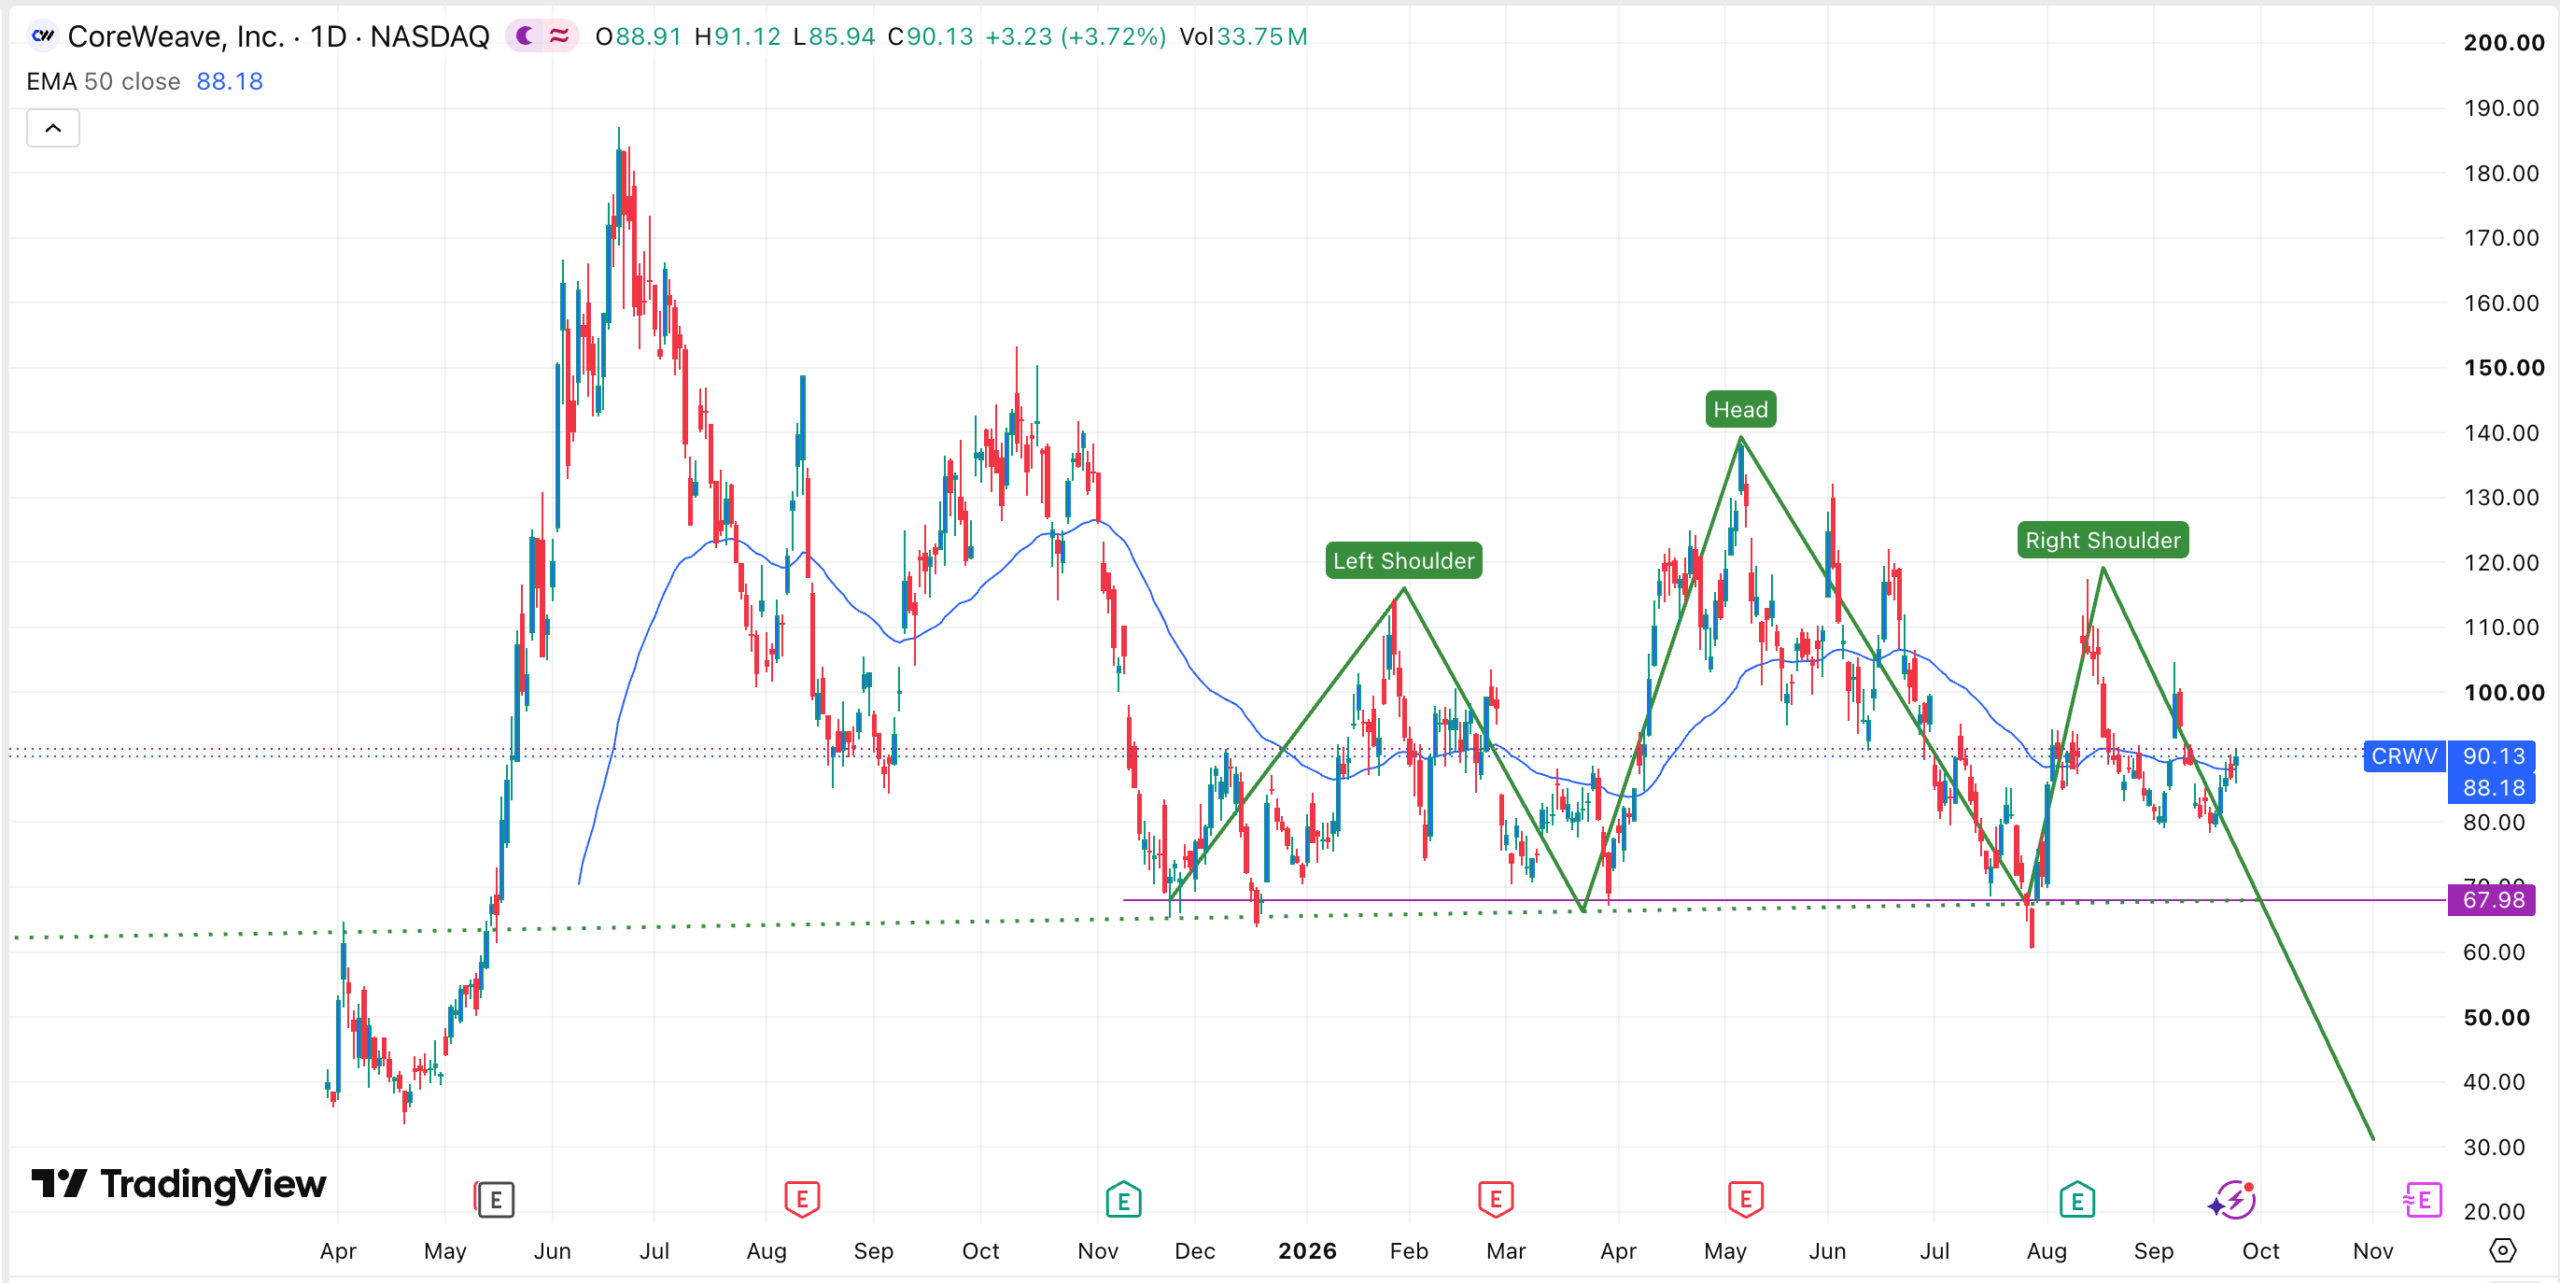
CoreWeave (CRWV) cerró en $90.13 el 24 de septiembre después de que JPMorgan elevara la calificación de la empresa de infraestructura de IA. El banco subió su calificación de Neutral a Sobreponderado y aumentó su precio objetivo para diciembre de 2027 a $125 — un nivel aproximadamente 38.7% por encima del último precio de cierre.
La mejora llegó tras meses de operativa volátil. CRWV alcanzó un máximo de 2026 de alrededor de $138.25 en mayo antes de retroceder fuertemente durante el verano. Las acciones se han mantenido bajo presión en los últimos meses incluso cuando los analistas han adoptado una postura más constructiva, citando la sólida participación de mercado de CoreWeave; mientras tanto, la empresa ha seguido reportando un rápido crecimiento de ingresos y mejores precios de cómputo.
JPMorgan destaca vientos de cola en precios y liderazgo en neocloud
CRWV ha retrocedido en los últimos meses, pero los analistas de JPMorgan creen que las acciones podrían repuntar en el corto plazo. En una nota de investigación, el banco elevó su calificación de neutral a overweight y aumentó su precio objetivo de $120 a $125, lo que implica un potencial de alrededor del 42% desde el nivel actual.
JPMorgan señaló numerosos catalizadores que podrían impulsar la acción con el tiempo. Uno de ellos son los precios, que el banco espera que sigan siendo favorables; datos recientes muestran que las empresas de IA están dispuestas a gastar sumas considerables en arrendar GPU. Los analistas también creen que CoreWeave ha tomado la delantera en la industria del neocloud — la nueva clase de proveedores enfocados en GPU que arriendan capacidad de cómputo en bruto a desarrolladores de IA, a diferencia de las plataformas de nube de propósito general — superando a rivales principales como Nebius e IREN.
La empresa ya ha firmado grandes acuerdos con Microsoft, OpenAI y Anthropic. En su último reporte de resultados, CoreWeave dijo que su negocio mantenía una cartera de ingresos netos de más de $106 mil millones — una medida de ingresosuros contratados que se ha convertido en un indicador clave de visibilidad de demanda en el sector de infraestructura de IA.
JPMorgan se suma a un grupo de firmas importantes que han aumentado sus pronósticos para CoreWeave. UBS inició cobertura con una calificación de compra y un objetivo de $120, mientras que Rosenblatt elevó su objetivo a $250. Truist Securities y Goldman Sachs mantienen objetivos de $165 y $139, respectivamente. Pese a este optimismo, la empresa mantiene un alto interés corto — una señal de que muchos inversionistas aún esperan que la acción retroceda con el tiempo. Este desacuerdo entre algunos de los objetivos más agresivos de Wall Street y una apuesta bajista persistente subraya cuán dividido sigue estando el mercado sobre la operación de infraestructura de IA.
El fuerte crecimiento tiene un costo
Los resultados más recientes de CoreWeave mostraron una aceleración del crecimiento de ingresos este año a medida que el auge de la inteligencia artificial gana impulso. Los ingresos se dispararon 112% en el segundo trimestre, muy por encima de la guía de la empresa y de las expectativas de los analistas.
La cartera de ingresos siguió creciendo, impulsada por clientes de diversos sectores. Aunque las empresas de tecnología siguen siendo los mayores clientes, CoreWeave también ha atraído clientes de fuera de la industria, entre ellos Jane Street, el gigante del trading de alta frecuencia (HFT). Estos pedidos han llevado su cartera de ingresos a más de $104 mil millones.
El riesgo, sin embargo, es que este crecimiento tiene un costo. CoreWeave planea gastar entre $35 mil millones y $39 mil millones este año, una cifra mayor a la que había previsto, con el aumento impulsado en parte por los costos continuos de memoria, GPU y servidores. Las cifras destacan la intensidad de capital del modelo de neocloud, en el que los proveedores deben comprometer miles de millones en centros de datos y hardware antes de que los contratos detrás de sus carteras se conviertan en ingresos.
Como resultado, CoreWeave ha incrementado sustancialmente su carga de deuda. Cerró el último trimestre con más de $29 mil millones en deuda, muy por encima de su nivel de hace un año. La dilución accionaria también ha continuado, con el total de acciones en circulación aumentando bruscamente a 457 millones desde 317 millones en el momento de su OPI el año pasado. Cómo equilibra la dirección esa necesidad de financiamiento con su cartera contratada seguirá siendo una pregunta central en los próximos reportes de resultados de la empresa.
La empresa también enfrenta una industria altamente competitiva, con actores como Nscale y SpaceX ganando algo de participación de mercado.
El panorama técnico señala más caídas
CoreWeave también enfrenta riesgos técnicos considerables. La acción ha formado un patr de cabeza y hombros, una señal común de reversión bajista en el análisis técnico. Actualmente se cotiza ligeramente por encima del importante nivel de soporte de $67.98 — el mínimo que marcó sus pisos en noviembre y diciembre del año pasado, y nuevamente en marzo y julio de este año.
La acción también ha caído por debajo de su media móvil exponencial de 50 días (EMA). Como resultado, existe el riesgo de una fuerte ruptura bajista, potencialmente hacia $50. Ese escenario se confirmaría si la acción cae por debajo de la línea de cuello en $67.98.
Entre los cruces fundamentales y la configuración técnica, los marcadores a vigilar de aquí en adelante son si el nivel de $67.98 sigue resistiendo, y si el panorama de precios de JPMorgan y los planes de gasto de CoreWeave se desarrollan como se describe cuando la empresa presente sus próximos resultados.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero ni de inversión. Los objetivos de los analistas y las proyecciones técnicas podrían no materializarse.
Este reporte fue publicado originalmente por The Market Periodical.

