Inversionista de CoreWeave defiende la deuda de la empresa de "nube" de IA mientras los rendimientos de sus bonos se disparan y crecen los temores a una burbuja
Puntos clave
- •Las acciones de CoreWeave cayeron 15.46% el miércoles y otro 5.62% en operaciones fuera de horario después de que Chamath Palihapitiya compartiera un gráfico que mostraba los rendimientos de los bonos de la empresa alcanzando el 15%, aunque las acciones se recuperaron algo el jueves.
- •Los informes del segundo trimestre de CoreWeave muestran 35.600 millones de dólares en deuda total y 16.300 millones en pasivos por arrendamientos operativos, junto con una pérdida neta de 1.400 millones de dólares sobre 4.600 millones de dólares de ingresos en el primer semestre.
- •La empresa posee 103.700 millones de dólares en obligaciones de desempeño restantes no cancelables, con el 41% programado para pagarse hasta 2028, lo que el inversionista Evan Schlossman sostiene que respalda efectivamente su endeudamiento.
- •Microsoft y OpenAI son los principales clientes de CoreWeave, y sus tres mayores clientes representaron el 72% de los ingresos del segundo trimestre bajo contratos de tomar o pagar que exigen pago incluso si los servicios no se usan.
- •Gartner estima que el 80% de los proveedores de neocloud cesarán sus operaciones independientes para 2030 porque sus ingresos no cubrirán sus gastos.
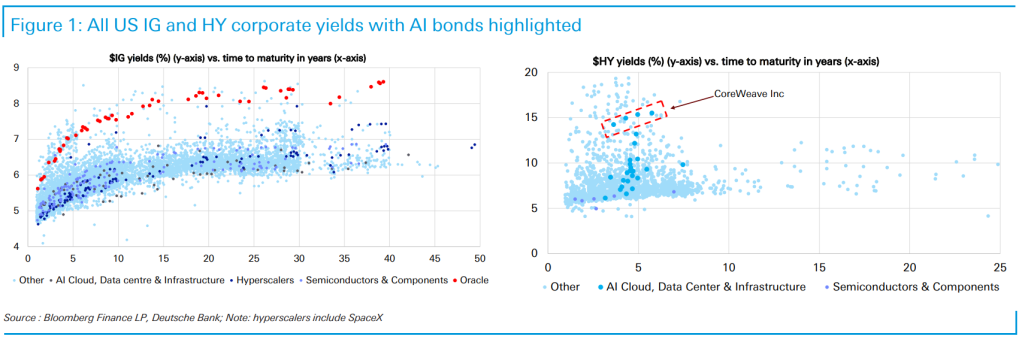
Las acciones de CoreWeave, la proveedora de "neocloud" de IA financiada con deuda —una de una nueva clase de empresas de nube especializadas que alquilan la capacidad de cómputo en GPU sobre la cual se construyen y ejecutan los modelos de IA— cayeron 15.46% el miércoles y retrocedieron otro 5.62% en operaciones fuera de horario, después de que el capitalista de riesgo Chamath Palihapitiya publicara en X un gráfico que mostraba el rendimiento de los bonos de la empresa tocando el 15% —un indicador de que los inversores exigían una prima elevada para mantener su deuda. "¿Está la construcción de infraestructura de IA creando una burbuja de crédito privado?", preguntó Palihapitiya. (La acción se recuperó un poco el jueves.)
La caída coincidió con una entrevista al Financial Times en la que el cofundador y responsable financiero de CoreWeave, Brannin McBee, dijo que quiere pedir prestado aún más dinero —a las compañías de seguros. El acceso del sector asegurador al capital "es ilimitado", declaró al diario. "O sea, ahí está todo el dinero del mundo, en la franja de los seguros".
La enorme pila de deuda de CoreWeave ya había generado controversia antes. En 2025, un análisis de Fortune de las finanzas de la compañía concluyó que tenía el potencial de ser "el epicentro de un futuro colapso financiero de la IA".
La deuda de las empresas de servicios de IA también ha dominado los titulares recientes. Oracle emitió una citación de "fuerza mayor" a Blue Owl, desarrollador de un masivo centro de datos en Nuevo México, por la preocupación de que el sitio no esté terminado en 2028, cuando está previsto que entre en operación —una señal de que los clientes podrían tener la capacidad legal de desprenderse de sus compromisos si las condiciones les giran en contra. Y Gartner estima que el 80% de los proveedores de neocloud cesarán sus operaciones independientes para 2030 porque sus ingresos no cubrirán sus gastos.
Pero los críticos se equivocan, según Evan Schlossman, socio principal de Neostellar Capital Corp., un fondo de capital de riesgo que cotiza en bolsa y que da a los inversores minoristas exposición a capital de startups antes de su salida a bolsa. (Neostellar compró una participación de 25 millones de dólares en CoreWeave en 2024 y vendió el 40% con una ganancia de 15 millones de dólares en el segundo trimestre de 2025, según sus divulgaciones a inversores.)
CoreWeave ciertamente ha contraído enormes deudas y compromisos de arrendamiento. Según su informe de resultados del segundo trimestre, la empresa registraba pasivos por arrendamientos operativos de 16.300 millones de dólares y una deuda total de 35.600 millones. Generó 4.600 millones de dólares en ingresos en el primer semestre del año, pero los gastos operativos superaron las ventas, dejando una pérdida neta de 1.400 millones de dólares en el primer semestre.
Dicho de forma simple: ¿cómo paga una empresa que no gana dinero 52.000 millones de dólares en deuda y compromisos de arrendamiento combinados?
'Tomar o pagar'
La respuesta corta es que la empresa posee 103.700 millones de dólares en "obligaciones de desempeño restantes" (RPO), de las cuales el 41% está programado para pagarse a CoreWeave hasta 2028, según su informe del segundo trimestre. Eso significa que CoreWeave puede responder por el dinero, dijo Schlossman a Fortune.
Los RPO son acuerdos para prestar servicios que una empresa sabe que le serán pagados en el futuro —simplemente los ingresos aún no se han entregado. Las empresas solo pueden divulgarlos cuando los acuerdos son no cancelables. Son contratos de "tomar o pagar" con "clientes de solvencia crediticia extremadamente alta", dijo Schlossman.
Un contrato de tomar o pagar obliga a un cliente a pagar por el servicio incluso si nunca lo usa. Los principales clientes de CoreWeave son Microsoft y OpenAI, y sus tres principales clientes —el tercero no fue revelado— generaron el 72% de sus ingresos en el segundo trimestre, dijo la empresa.
Es altamente improbable que Microsoft quiebre y deje a CoreWeave cargando con facturas impagas, dijo Schlossman. De hecho, bajo el acuerdo entre ambas compañías, una de las pocas formas en que Microsoft puede salir de los contratos es si un evento de "fuerza mayor" al estilo Oracle impide que CoreWeave entregue sus servicios.
Por eso CoreWeave puede acumular tanta deuda. Los prestamistas pueden ver que su crédito está respaldado por RPO no cancelables de compañías con un "balance de primer nivel que respalda esto", dijo Schlossman.
"Confiamos en nuestra cartera de pedidos, que más que cubre todas nuestras obligaciones de deuda", dijo CoreWeave a Fortune. "El 98% de nuestros ingresos proviene de contratos comprometidos de tomar o pagar. Estructuramos la mayor parte de nuestra financiación de modo que los flujos de efectivo de los contratos con clientes paguen la deuda correspondiente y generen flujo de efectivo libre adicional".
'Si algo sale mal, creo que verás que importará mucho quién te debe dinero'
Aunque el balance de OpenAI no es tan sólido como el de Microsoft, sus compromisos de RPO con CoreWeave están a su vez respaldados por RPO que OpenAI posee de otras compañías de la calidad de Microsoft, dijo Schlossman: "Muchos de estos contratos están respaldados por otras empresas".
"Entiendo cómo se les va a pagar esto; cuánto van a ganar; y cuáles son los riesgos específicos asociados", dijo.
Además, incluso si OpenAI desapareciera de repente, los contratos que tiene por capacidad de cómputo valen hoy más que cuando se firmaron —lo que implica que CoreWeave podría vender esa capacidad a otros clientes.
Schlossman admite que no todas las partes del ecosistema de IA pasarán una prueba de estrés. Las empresas más pequeñas respaldadas por capital de riesgo cuyos clientes también son empresas emergentes de rondas semilla respaldadas por capital de riesgo podrían no sobrevivir a una desaceleración del mercado. "Si algo sale mal, creo que verás que importará mucho quién te debe dinero, como ocurre en la mayoría de los negocios", dijo.
'Microsoft es despiadada y se comerá a CoreWeave en el desayuno'
Es poco probable que los críticos de CoreWeave queden satisfechos con ese argumento. Francine McKenna, contadora y periodista de investigación que ha enseñado en la Escuela Wharton y en Cambridge y que ahora escribe The Dig, un Substack respetado sobre contabilidad, no cree que Microsoft cumpla los RPO de CoreWeave si la demanda de cómputo se suaviza.
"Si CoreWeave cuenta con que Microsoft honre sus contratos y la rescate de una deuda y pérdidas extremas, tengo un puente en Brooklyn que me gustaría venderles", dijo a Fortune. "Microsoft es despiadada, se comerá a CoreWeave en el desayuno y les arrojará huesos a sus perros si les conviene".
Microsoft declinó comentar.
El desacuerdo deja una serie de indicadores observables a seguir: hacia dónde van los rendimientos de los bonos de CoreWeave después de tocar el 15%, si el impulso de McBee por pedir prestado a las aseguradoras se materializa, cómo se resuelve el impasse de fuerza mayor entre Oracle y Blue Owl, y si Microsoft y otros clientes honran los compromisos de tomar o pagar a lo largo de la vida de la cartera de 103.700 millones de dólares de CoreWeave —la pregunta en la que descansa, en última instancia, el choque entre los casos opuestos de Schlossman y McKenna.
Esta historia fue publicada originalmente en Fortune.com.

