Seguimiento del mercado de materias primas de la semana 38: el petróleo se mantuvo por encima de $100, el oro se recuperó tras el alza de la Fed y el cobre repuntó por la demanda de China
Puntos clave
- •El crudo WTI se liquidó el viernes en $100.30 y mantuvo el nivel superior a $100 durante la semana, mientras una interrupción del oleoducto saudí menor a la esperada y los embarques por Ormuz, en su nivel más alto en seis meses, redujeron las preocupaciones.
- •Las existencias comerciales de crudo de Estados Unidos cayeron 0.64 millones de barriles en la semana terminada el 11 de septiembre, mientras los inventarios de gasolina y destilados aumentaron; el diésel récord de $6.29 por galón, un 68% más interanual, mantuvo elevada la presión inflacionaria al consumidor.
- •Los futuros de oro de diciembre terminaron la semana al alza en $4,424.90 incluso después de que la Reserva Federal subiera las tasas 25 puntos básicos hasta 3.75%–4.00% el 16 de septiembre, su primera subida en más de tres años, mientras el rendimiento a 10 años repuntaba hacia 4.995% el viernes.
- •El cobre repuntó por encima de $6.60 por libra ante el fortalecimiento de la demanda china; la prima de Yangshan alcanzó $121 por tonelada, su nivel más alto desde noviembre de 2022, después de una caída inicial provocada por el aplazamiento de una decisión sobre los aranceles al cobre refinado.
- •La soya cerró la semana al alza en $13.03½, mientras el maíz y el trigo terminaron más débiles, lo que muestra que la agricultura continúa operando según sus propios calendarios de cosechas, exportaciones y comercio, en lugar de seguir a la energía o los metales.
Respuesta rápida
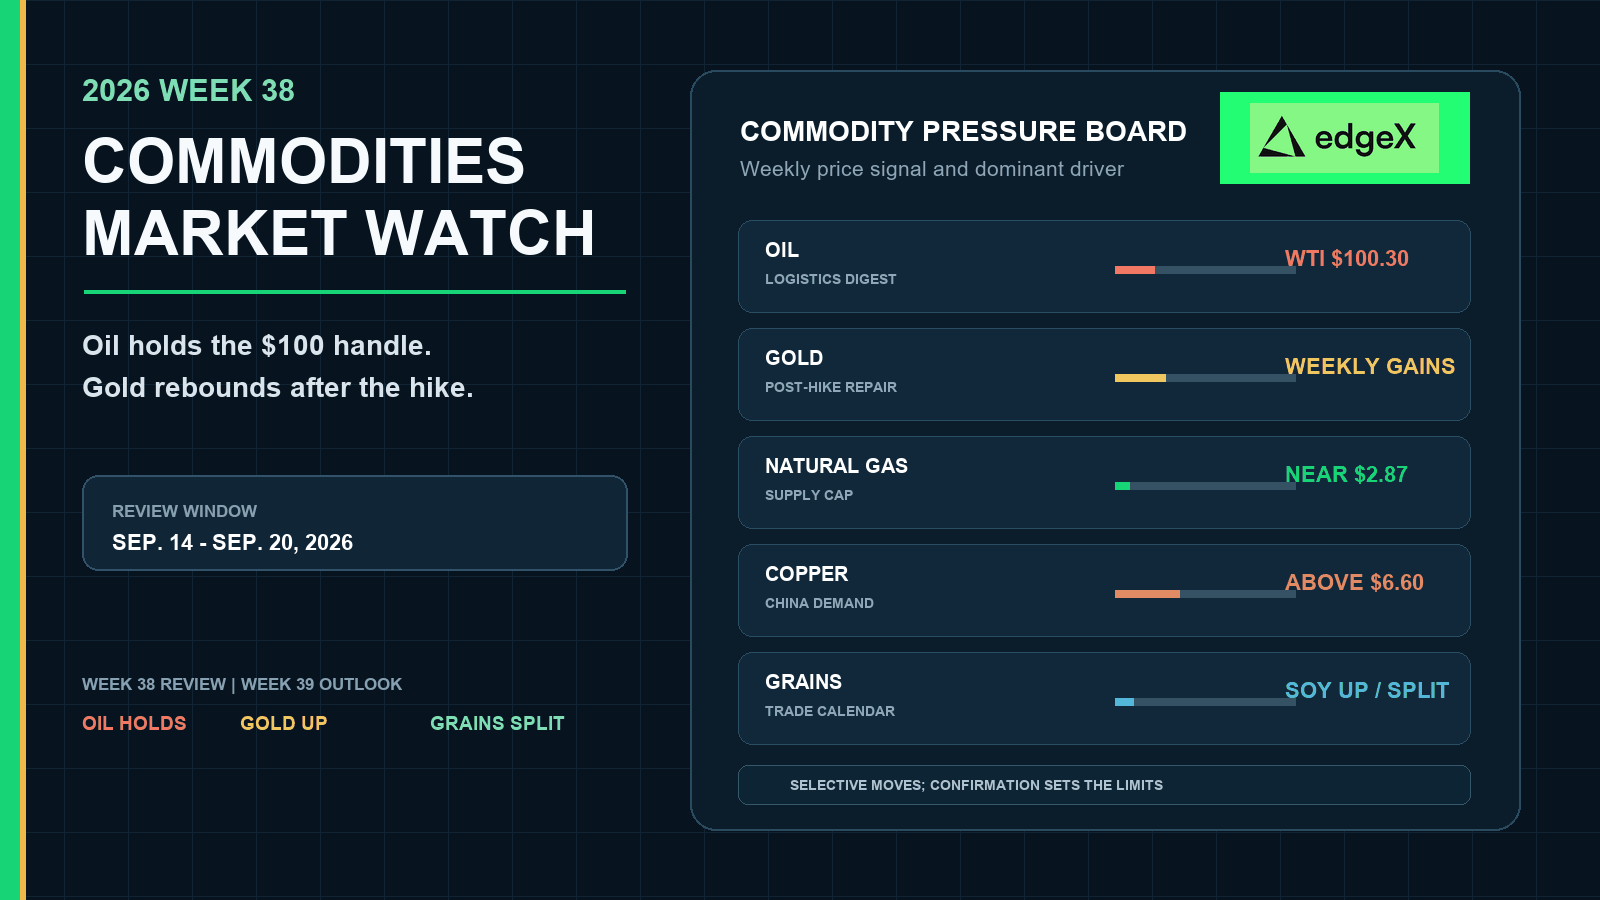
La semana 38 no ofreció una sola dinámica para las materias primas. El petróleo mantuvo el WTI por encima de $100 hasta el viernes, mientras los productos se recuperaron y el diésel permaneció en un récord, lo que mostró que el complejo energético estaba asimilando el riesgo logístico en lugar de iniciar un nuevo auge de la demanda. El oro se movió en la dirección opuesta a la semana 37: los futuros de diciembre cerraron la semana al alza incluso después de la primera subida de la Fed, mientras el petróleo cedía y el metal precioso reparaba el daño previo causado por las tasas. El gas natural permaneció limitado por la oferta cerca de $2.87. El cobre recuperó el nivel superior a $6.60 por señales de una mayor demanda china después de una caída inicial provocada por el aplazamiento de aranceles. Los granos rechazaron tanto la trayectoria del petróleo como la del cobre, con la soya al alza en la semana y el maíz y el trigo más débiles hacia el viernes. Por ello, la semana 39 comienza con la energía como el canal inflacionario más importante, los metales más sensibles a los rendimientos y a la demanda física china, y la agricultura todavía operando según sus propios calendarios de exportaciones y cosechas.
La semana 38 dividió el complejo tras la primera subida de la Fed
Después de que la semana 37 superara los $100 por el riesgo logístico y dejara al oro afectado por las probabilidades de una subida, la semana 38 puso a prueba si la energía seguiría subiendo hasta la decisión del FOMC o revertiría hacia la media bajo la presión de los inventarios y la diplomacia. El petróleo se mantuvo en tres cifras en el WTI y luego cedió hacia el viernes sin perder ese nivel. El repunte semanal del oro mostró la restricción opuesta: el metal precioso puede recuperarse incluso durante una semana de subida de tasas cuando el petróleo se debilita y el shock previo de tasas ya está descontado. El cobre y los granos volvieron a rechazar una sola trayectoria.
El petróleo mantuvo el WTI en tres cifras mientras los productos se recuperaban
Los cierres de los futuros del viernes situaron el crudo de octubre en $100.30 y el Brent en $103.87 después de una jornada bajista que aun así dejó al WTI por encima del cierre de $100.05 de la semana 37 y al Brent ligeramente por debajo del nivel de aproximadamente $104.61 de la semana anterior. Esa divergencia importó más que un porcentaje semanal forzado. Los mercados asimilaron un impacto menor al temido en el oleoducto saudí, un mayor volumen de comentarios sobre los embarques por Ormuz y una recuperación de los productos. El precio minorista récord del diésel mantuvo abierta la presión inflacionaria.
Los metales y los granos rechazaron una sola dinámica energética
El oro terminó al alza pese al aumento de 25 puntos básicos de la Fed hasta 3.75%–4.00% y al repunte del viernes del rendimiento del bono a 10 años hacia 4.995%. El gas natural permaneció cerca de $2.87 debido al clima más fresco, la sólida producción de Lower-48 y el mantenimiento de GNL. El cobre recuperó el nivel superior a $6.60 después de los mínimos de inicio de semana provocados por el aplazamiento de una decisión sobre los aranceles al cobre refinado. Los granos se dividieron según sus propios calendarios: la soya subió en la semana, mientras el maíz y el trigo cedieron. La energía siguió siendo el factor más importante.
Panel de materias primas de la semana 38
| Mercado | Evidencia de la semana 38 completada Semana 38 | Qué significa el resultado |
|---|---|---|
| Crudo WTI | Cierre del viernes $100.30 (−$1.61 en el día); por encima de los $100.05 de la semana 37 | El crudo estadounidense en tres cifras resistió la asimilación del viernes |
| Crudo Brent | Cierre del viernes $103.87 (−$0.95 en el día); más débil que aproximadamente $104.61 | El referente global cedió mientras el WTI mantuvo el nivel |
| Inventarios petroleros de EE. UU. | Crudo −0.64M; gasolina +0.794M; destilados +1.585M | El crudo siguió reduciéndose, pero los productos se recuperaron |
| Diésel | Récord de $6.29/galón, +68% interanual | El canal de inflación al consumidor siguió siendo importante |
| Oro | Futuros de diciembre $4,424.90 el viernes; semana con ganancias | El metal precioso reparó el daño causado por las tasas en la semana 37 |
| Gas natural estadounidense | Zona de los $2 altos/mmBtu, cerca de $2.87 | El clima y el GNL siguieron limitados por la oferta |
| Cobre | Repunte por encima de $6.60; prima de Yangshan de $121/t | La demanda china se recuperó tras la caída por el aplazamiento de aranceles |
| Maíz, soya y trigo | Maíz $5.27½; soya $13.03½ al alza semanal; trigo $7.14¼ | La agricultura se dividió en lugar de seguir al petróleo o al cobre |
El petróleo asimiló el riesgo logístico mientras los productos se recuperaban
La historia del petróleo en la semana 38 fue de asimilación, no de una extensión limpia del rompimiento alcista. La revisión de mercado de Investrade del 18 de septiembre y el cierre de futuros de Brownfield situaron ambos el WTI de octubre en $100.30, con una baja de $1.61, mientras Investrade situó el Brent en $103.87, con una baja de $0.95. El complejo se mantuvo en tres cifras hasta la decisión de la Fed y luego se debilitó hacia el viernes, cuando los mercados juzgaron que la interrupción del oleoducto East-West de Arabia Saudita era menos grave de lo inicialmente temido y siguieron los mayores volúmenes por Ormuz. Trading Economics señaló posteriormente que los embarques de petróleo y GNL por Ormuz durante las dos semanas anteriores alcanzaron su nivel más alto en seis meses, según comentarios del Comando Central de Estados Unidos al inicio de la semana 39.
El WTI en tres cifras sobrevivió al viernes sin demostrar un auge de la demanda
Mantenerse por encima de $100 siguió siendo importante para la inflación y los costos de transporte. No demostró un auge sincronizado de la demanda mundial. La cobertura hizo énfasis en la reevaluación logística y la recuperación de los productos, más que en una estampida por escasez. Una nota de Trading Economics del viernes indicó que el petróleo cayó alrededor de 0.5% en la semana después de que una sesión volátil borrara las ganancias anteriores, mientras que los cierres fechados mostraron al WTI ligeramente por encima y al Brent ligeramente por debajo de sus cierres de la semana 37. Esa divergencia es la señal semanal útil. Si los flujos por Ormuz mejoran y los productos continúan recuperándose, el petróleo puede perder rápidamente el nivel de tres cifras; si la diplomacia se estanca o el diésel permanece bajo una presión récord, la presión inflacionaria puede seguir abierta.
Los inventarios y el diésel mantuvieron abierto el canal inflacionario
El Informe semanal de situación petrolera de la EIA correspondiente a la semana terminada el 11 de septiembre, resumido por Trading Economics y la cobertura de inventarios del WSJ, mostró que las existencias de crudo cayeron 0.64 millones de barriles frente a las expectativas de una reducción mayor de 1.6 millones de barriles. Los inventarios de Cushing disminuyeron 0.342 millones de barriles. Las existencias de gasolina aumentaron 0.794 millones de barriles frente a los pronósticos de una reducción, y los destilados subieron 1.585 millones de barriles frente a una acumulación esperada mucho menor. Las corridas de crudo en refinerías cayeron 256,000 barriles diarios. Esa combinación dejó al crudo suficientemente firme para respaldar un WTI en tres cifras mientras los productos se recuperaban. El diésel siguió siendo el vínculo más cercano con la inflación al consumidor: la nota de Investrade vinculada a la EIA situó el diésel estadounidense promedio en un récord de $6.29 por galón, un 68% por encima de los $3.74 de un año antes. La semana 38 dejó al petróleo como un mercado logístico y de productos que mantuvo el nivel, pero sin recuperar la urgencia de la semana 37.
El oro se recuperó incluso cuando la Fed realizó su primera subida
El oro salió de la semana 38 reparándose en lugar de repetir el daño causado por las tasas en la semana 37. Investrade situó el oro de diciembre en $4,424.90, con un alza de $25.20 o 0.57% el viernes, y la plata de diciembre en $67.15, con un avance de $1.05 o 1.59%, cerrando la semana con ganancias. Las notas de Trading Economics sobre el oro siguieron la misma trayectoria del metal precioso después de la subida. Brownfield registró un cierre del oro de diciembre el mismo día en $4,415.60, con un aumento de $15.90; esta revisión prefiere el cierre de liquidación de Investrade y señala el precio alternativo publicado por Brownfield. Frente al cierre de diciembre de la semana 37, de $4,391.30, la liquidación de Investrade implica una recuperación clara desde el cierre afectado por las tasas de la semana anterior.
Los rendimientos subieron el viernes; el metal precioso terminó la semana al alza
La Fed elevó el rango de los fondos federales en 25 puntos básicos hasta 3.75%–4.00% el 16 de septiembre, la primera subida en más de tres años, y dejó a los mercados descontando un endurecimiento adicional en 2026. El rendimiento a 10 años también repuntó hacia 4.995% el viernes. Normalmente, esa combinación seguiría siendo desfavorable para un metal que no ofrece rendimiento. La semana 38 mostró que la restricción no es absoluta una vez que se concreta la subida y el petróleo se debilita: el metal precioso puede terminar al alza durante una semana de subida si el shock previo de tasas ya fue descontado. La recuperación del oro fue una asimilación selectiva, no una prueba de que la Fed haya dejado de importar para el metal precioso.
El gas natural permaneció limitado por la oferta en la zona de los $2 altos
El gas natural estadounidense volvió a negarse a comportarse como un simple satélite del crudo. Trading Economics mantuvo el Henry Hub cerca de $2.87/mmBtu al cambio de la semana 38 a la 39, después de que los pronósticos de un clima más fresco redujeran la demanda para generación eléctrica. Al no contar con un porcentaje de toda la semana verificado de forma consistente, la lectura más clara es direccional alrededor de esa zona de los $2 altos.
El clima y el GNL ayudaron menos; la producción siguió protegiendo el rango
La producción de Lower-48 promedió alrededor de 113.1 mil millones de pies cúbicos diarios en septiembre, por encima del promedio mensual récord de agosto de 112.2 mil millones de pies cúbicos diarios. Se esperaba que los flujos promedio hacia las nueve principales plantas estadounidenses de exportación de GNL se acercaran a un mínimo de tres semanas de 17.5 mil millones de pies cúbicos diarios debido al mantenimiento de Cameron LNG. El dato de almacenamiento de la EIA correspondiente a la semana terminada el 11 de septiembre mostró una acumulación inferior al promedio, que redujo el excedente de inventarios frente al promedio de cinco años a 118 mil millones de pies cúbicos desde 148 mil millones una semana antes. Esa combinación dejó al gas más firme que en una historia de excedente puro y más débil que en un rompimiento impulsado por el petróleo, con respaldo en la zona de los $2 altos y sin una estampida por escasez.
El cobre recuperó el nivel superior a $6.60 tras una caída inicial por los aranceles
El cobre terminó la semana 38 más fuerte que la debilidad de la semana 37 después de una semana dividida en dos partes. Las notas de Trading Economics sobre el cobre indicaron que los futuros subieron por encima de $6.60 por libra el viernes, extendiendo las ganancias por cuarta sesión consecutiva debido a señales de una mayor demanda china. La prima de Yangshan subió a $121 por tonelada el jueves, su nivel más alto desde noviembre de 2022. A comienzos de la semana, el cobre cayó a mínimos de varias semanas después de informes de que la administración Trump había aplazado una decisión sobre posibles aranceles al cobre refinado. Los almacenes de la LME registraron nuevas entregas en su nivel más alto en casi cuatro semanas, y el cobre de Londres entró en contango, lo que apuntó a una amplia disponibilidad a corto plazo incluso mientras se fortalecía la prima de la demanda china.
La demanda china se recuperó primero; los inventarios de corto plazo aún aconsejaban cautela
Frente a la zona más débil de los $6.20 altos o aproximadamente $6.28 de la semana 37, el repunte del viernes por encima de $6.60 marcó una recuperación clara sin borrar la caída inicial por los aranceles ni la recomposición de inventarios de la LME. La confirmación a corto plazo seguía dependiendo de las primas físicas chinas y de si las señales de contango se desvanecían. La semana 38 dejó al cobre como una recuperación impulsada por la demanda china después de un susto de política, no como una compresión de oferta.
Los granos se dividieron: la soya subió en la semana, mientras el maíz y el trigo cedieron
La agricultura volvió a negarse a copiar las dinámicas de la energía o del cobre. Los futuros de cierre de Brownfield Ag News del 18 de septiembre situaron el maíz de diciembre en $5.27 1/2, con una baja de 3 centavos; la soya de noviembre en $13.03 1/2, con una baja de 16 1/4 centavos; y el trigo de Chicago de diciembre en $7.14 1/4, con una baja de 12 3/4 centavos. Frente a los cierres del viernes de la semana 37, cercanos a $5.30 1/4 para el maíz, $12.96 1/2 para la soya y $7.25 1/4 para el trigo, el maíz y el trigo terminaron a la baja, mientras la soya terminó al alza. El análisis de Farm Progress señaló que la soya aun así logró un movimiento semanal positivo pese a la venta del viernes, con la cautela comercial entre Trump y Xi como factor citado en los comentarios sobre oleaginosas.
Los calendarios de cosechas, exportaciones y comercio siguen dominando
El clima de finales del verano todavía puede cambiar las estimaciones de rendimiento del maíz y la soya, mientras el trigo sigue siendo sensible a las noticias sobre la oferta mundial y la competencia exportadora. Los mayores costos del diésel y del transporte pueden respaldar el piso a más largo plazo, pero la dirección inmediata todavía depende de la producción, las ventas de exportación y las noticias comerciales. La caída de la soya el viernes de la semana 38, pese a cerrar la semana al alza, mostró que los operadores tomaron ganancias ante el riesgo diplomático del fin de semana sin borrar la demanda semanal por las oleaginosas. Eso es una asimilación agrícola selectiva, no una operación vinculada al petróleo.
Mapa de impacto entre mercados
| Señal de materias primas | Transmisión económica | Qué lo confirmaría |
|---|---|---|
| El WTI mantuvo $100.30 mientras el Brent cedió a $103.87 | La inflación energética siguió abierta sin un nuevo aumento de pánico | La trayectoria de los flujos por Ormuz y el próximo dato de inventarios de productos |
| Reducción de crudo con acumulaciones de gasolina y destilados | Balance del crudo favorable, pero menor escasez de productos | Si el próximo informe de la EIA mantiene la recuperación de los productos |
| Repunte semanal del oro después de la primera subida de la Fed | Asimilación del shock de tasas y menor daño automático para los metales | Rendimientos reales más bajos, un dólar más débil o una nueva demanda de cobertura |
| Gas cerca de $2.87 con una producción sólida | El respaldo de la demanda está limitado por la producción y el mantenimiento de GNL | Almacenamiento alcista o una producción más débil de Lower-48 |
| Repunte del cobre por encima de $6.60 con Yangshan en $121 | Recuperación de la demanda china tras la caída por el aplazamiento de aranceles | Primas sostenidas sin una reposición rápida de inventarios |
| La soya subió en la semana; el maíz y el trigo cedieron | El comercio y los calendarios agrícolas siguen separados del petróleo | Ventas de exportación, noticias entre Trump y Xi y actualizaciones de las cosechas |
Qué cambió en la semana 38
La semana 38 reemplazó el rompimiento alcista del petróleo y la pérdida del oro de la semana 37 por una semana de asimilación bajo la primera subida de la Fed. La energía mantuvo el nivel de $100 del WTI mientras los productos se recuperaban y el diésel permanecía en un récord. El oro reparó el daño previo de las tasas incluso cuando la política monetaria se endureció. El gas natural permaneció limitado por la oferta. El cobre recuperó el nivel superior a $6.60 por la demanda china después de una caída inicial por los aranceles. Los granos se dividieron: la soya subió en la semana, mientras el maíz y el trigo cedieron.
Perspectiva de la semana 39: diplomacia, inventarios y confirmación selectiva
La semana 39 abarca del 21 al 27 de septiembre. El escenario base es una confirmación selectiva bajo el prisma de la diplomacia y los inventarios, no un repunte uniforme de las materias primas. El petróleo comienza desde un WTI en tres cifras, con la recuperación de los productos ya registrada, por lo que los flujos por Ormuz y los próximos datos de la EIA importan más que el susto logístico de la semana pasada. El oro parte de un cierre reparado y necesita que los rendimientos posteriores a la subida y el dólar sigan siendo favorables. El cobre debe demostrar que la demanda china va más allá de un solo repunte de la prima de Yangshan. Los granos necesitan continuidad comercial o agrícola después de la divergencia liderada por la soya.
El petróleo y el gas estarán determinados por los flujos de Ormuz, los productos y el almacenamiento
Las primeras pruebas para la energía siguen siendo físicas. Hay que observar los volúmenes de embarques por Ormuz, los mensajes entre Estados Unidos e Irán alrededor de la Asamblea General de la ONU y las noticias sobre la reparación del oleoducto saudí para determinar si la prima logística puede mantenerse por encima de $100 sin pánico a mitad de semana. Utilice el próximo Informe semanal de situación petrolera de la EIA para evaluar si la recuperación de la gasolina y los destilados continúa después de las acumulaciones de productos del 11 de septiembre. Si los productos siguen recuperándose mientras los flujos por Ormuz permanecen elevados, el petróleo puede perder el nivel de tres cifras del WTI; si los productos vuelven a escasear o la diplomacia se estanca, la trayectoria minorista récord del diésel puede mantener abierto el canal inflacionario. En el caso del gas estadounidense, el próximo dato de almacenamiento, la tendencia de la producción y la trayectoria del gas de alimentación para GNL seguirán siendo decisivos después de que los pronósticos de clima más fresco y el mantenimiento de Cameron limitaran la semana 38.
El oro necesita que el canal de tasas posterior a la subida siga siendo favorable
La trayectoria del oro en la semana 39 dependerá menos del nivel exacto del petróleo y más de las declaraciones de funcionarios de la Fed, los rendimientos reales y el dólar después de la primera subida. Una subida ya aplicada aún puede perjudicar al metal precioso si los funcionarios vuelven a impulsar al alza los rendimientos reales; una comunicación más moderada, un dólar más débil o una nueva demanda de refugio ayudarían a extender la recuperación de la semana 38. El riesgo geopolítico residual no es un respaldo automático para el oro mientras las tasas se vuelven desfavorables.
El cobre y los granos deben convertir la evidencia del viernes en continuidad
El cobre ya cuenta con una recuperación de la demanda china y una historia de oferta abierta a más largo plazo. La confirmación en la semana 39 requiere que la prima de Yangshan se mantenga firme, que los datos industriales más amplios sean favorables y que las señales de inventarios dejen de apuntar a una oferta abundante a corto plazo. Sin ello, las noticias sobre aranceles o la presión de las tasas pueden dominar. Los granos necesitan continuidad comercial y exportadora después del cierre semanal al alza de la soya y la venta de oleaginosas del viernes. Las noticias entre Trump y Xi, unas ventas de exportación más fuertes o un mayor deterioro de las condiciones de los cultivos reconstruirían la prima; unas expectativas de producción cómodas y una demanda extranjera más débil no lo harían.
Un solo titular sobre Ormuz puede volver a fijar el precio del petróleo más rápido que los inventarios semanales, mientras que un solo párrafo de un funcionario de la Fed puede volver a fijar el precio del oro más rápido que los flujos específicos de las materias primas. Para la semana 39, los criterios de decisión son claros: el petróleo necesita una logística afectada y balances de productos más firmes, el oro necesita rendimientos favorables después de la subida, el cobre necesita una demanda física china sostenida y los granos necesitan un endurecimiento comercial o climático.
Opera perpetuos de materias primas en cadena con edgeX
Los mercados de materias primas se mueven rápido. Tu infraestructura de trading también debería hacerlo.
edgeX es un exchange descentralizado construido sobre la cadena EDGE, con liquidación en Ethereum mediante Arbitrum, que permite a los operadores acceder a perpetuos de materias primas RWA tokenizadas con ejecución de nivel institucional y verdadera autocustodia. Sin KYC. Sin custodio centralizado. Solo control total de tus activos, tus claves privadas y tus posiciones.
Por qué los operadores eligen edgeX para materias primas:
- Liquidez de gran profundidad: $10 millones de profundidad dentro de un diferencial de un punto básico, con un deslizamiento inferior a 0.1 puntos básicos en operaciones superiores a $100,000, incluso durante la volatilidad máxima.
- Motor de alto rendimiento: Hasta 200,000 órdenes por segundo con una latencia de ejecución inferior a 10 milisegundos.
- Verdadera autocustodia: Los retiros solo requieren la autorización de tu cartera; no se necesita aprobación de la plataforma.
- Sin KYC: Comienza a operar materias primas, acciones tokenizadas y perpetuos de criptomonedas sin verificación de identidad.
- Recompensas del 100% de las comisiones de trading: El programa Trade to Own de edgeX devuelve a los usuarios el 100% de las comisiones de trading en tokens $EDGE.
- Liquidación respaldada por USDC: USDC está diseñado por Circle para ser canjeable 1:1 por dólares estadounidenses, lo que ofrece a los operadores una base de liquidación familiar.
Ya sea que operes oro, petróleo u otras materias primas RWA, edgeX te ofrece la profundidad de liquidez de un exchange centralizado con la seguridad de la liquidación en cadena.
La plataforma está disponible en computadora y como aplicación móvil nativa para iOS y Android, para que puedas administrar posiciones y reaccionar a los movimientos del mercado de materias primas desde cualquier lugar.
¿Listo para operar perpetuos de materias primas sin las limitaciones de un exchange centralizado? Comienza a operar en edgeX sin KYC y sin compromisos.
Preguntas frecuentes
¿Qué fechas cubrió la semana 38 de 2026?
Esta revisión cubre del 14 al 20 de septiembre de 2026. El cierre principal del mercado de futuros fue el viernes 18 de septiembre, después de la decisión de tasas de la Reserva Federal del 16 de septiembre.
¿Por qué el petróleo se mantuvo por encima de $100 en la semana 38?
El WTI de octubre se liquidó el viernes en $100.30 y el Brent en $103.87 después de una jornada bajista que aun así dejó al crudo estadounidense por encima del cierre de $100.05 de la semana 37. La semana fue más de asimilación logística y recuperación de productos que de un nuevo auge de la demanda, con el diésel todavía en un récord de $6.29 por galón.
¿Qué dijeron los inventarios sobre el balance del petróleo?
En la semana terminada el 11 de septiembre, las existencias comerciales de crudo de Estados Unidos cayeron 0.64 millones de barriles, menos que la reducción aproximada de 1.6 millones de barriles esperada. Las existencias de gasolina aumentaron 0.794 millones de barriles y las de destilados subieron 1.585 millones de barriles, reduciendo el argumento de escasez de productos aunque el crudo siguió disminuyendo.
¿Por qué el oro ganó en la semana mientras la Fed subió las tasas?
El oro de diciembre se liquidó el viernes en $4,424.90 y cerró la semana con ganancias incluso después de que la Fed elevara el rango de los fondos federales a 3.75%–4.00%. El metal precioso reparó el daño causado por las tasas en la semana 37 mientras el petróleo cedía y la subida aplicada era asimilada, en lugar de demostrar que las tasas de política ya no importan para el oro.
¿Cuál es la perspectiva de las materias primas para la semana 39?
El escenario base es una confirmación selectiva bajo el prisma de la diplomacia y los inventarios. El petróleo necesita flujos por Ormuz y continuidad en los inventarios de productos por encima de $100; el oro necesita rendimientos favorables después de la subida; el cobre necesita que la demanda china valide la recuperación por encima de $6.60; y los granos necesitan continuidad comercial o agrícola. Un repunte uniforme de las materias primas no es el escenario base.

