La CLARITY Act se estanca en el Senado mientras la SEC y la CFTC avanzan con las reglas cripto
Puntos clave
- •El Senado no logró avanzar la CLARITY Act en una votación de procedimiento el 15 de septiembre, un revés que no es un rechazo definitivo, y no hay ninguna nueva votación programada actualmente.
- •El proyecto propuesto establecería un marco federal que define cuándo los tokens son valores o materias primas, divide la supervisión entre la SEC y la CFTC, y establece requisitos de registro y protección al consumidor.
- •La actualización de FAQ del 24 de septiembre de la CFTC aclaró cómo los registrados pueden utilizar inversiones permitidas tokenizadas y el mantenimiento de registros en blockchain, aplicando las reglas existentes sin crear regulaciones vinculantes ni ampliar las inversiones elegibles.
- •La SEC aprobó el 17 de septiembre una exención temporal y condicional de cinco años que permite operaciones limitadas de acciones estadounidenses tokenizadas en entornos con permisos, con una solicitud de comentarios públicos, y su alcance no cubre productos de altcoins ni todas las plataformas cripto.
- •Las cuestiones de jurisdicción, registro de empresas y salvaguardas al consumidor siguen sin resolverse y solo pueden ser resueltas por el Congreso mediante legislación.
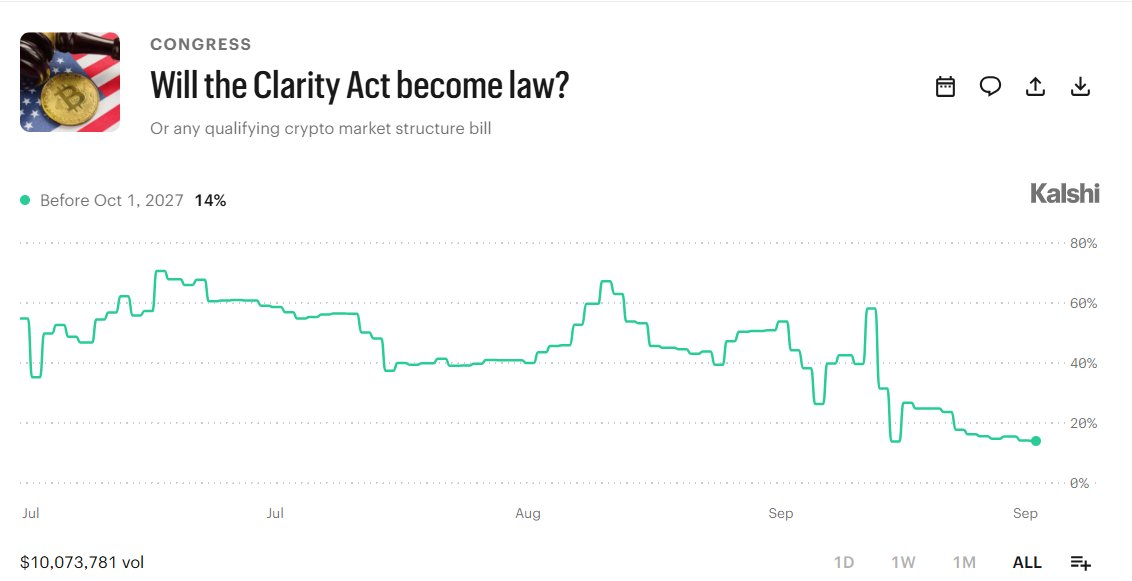
La CLARITY Act se ha estancado en el Congreso, pero la regulación cripto de EE. UU. sigue avanzando mediante la acción de las agencias. La Securities and Exchange Commission (SEC), que supervisa los mercados de valores, y la Commodity Futures Trading Commission (CFTC), que regula los derivados y futuros, están aplicando su autoridad existente a la tokenización, el mantenimiento de registros y las operaciones, moldeando las expectativas de cumplimiento a medida que las instituciones evalúan los activos digitales, incluidas las altcoins. Lo que las agencias no pueden hacer es resolver las cuestiones de jurisdicción, registro y salvaguardas al consumidor que solo el Congreso puede abordar.
El 15 de septiembre, el Senado no logró avanzar la CLARITY Act en una votación de procedimiento — un revés, aunque no un rechazo definitivo. Antes de la votación, un contrato de mercado de predicciones situaba las probabilidades de que el proyecto se convirtiera en ley en 2026 cerca del 14%, una estimación para el año calendario y no un pronóstico para los siguientes doce meses. No hay ninguna nueva votación programada actualmente.
Qué cambiaría la CLARITY Act
La CLARITY Act establecería un marco federal de estructura de mercado para los activos digitales. Definiría cuándo los tokens califican como valores o materias primas, dividiría la supervisión entre la SEC y la CFTC, y establecería requisitos de registro y protección al consumidor. Unas categorías más claras podrían reducir las disputas jurisdiccionales y ayudar a las empresas a decidir cómo operar, al tiempo que daría a los inversionistas una base más sólida para comprender las obligaciones de las plataformas que utilizan.
Esas obligaciones son más relevantes cuando un exchange custodia activos de clientes. Los usuarios quieren saber cómo deben las empresas salvaguardar los fondos, mantener los registros y responder ante brechas o pérdidas. Las reglas bajo la ley podrían respaldar un cumplimiento consistente en todas las plataformas, aunque no garantizarían la seguridad, evitarían todos los hackeos ni protegerían a los inversionistas de las pérdidas provocadas por la volatilidad.
Un marco federal también podría influir en la participación institucional. Los planes de jubil, las aseguradoras y los administradores de activos podrían evaluar la exposición cripto frente a responsabilidades y salvaguardas más claras, y las vías de registro podrían atraer más compradores y vendedores, apoyando la liquidez y el descubrimiento de precios. Las instituciones aún tendrían que sopesar los acuerdos de custodia, la demanda, la liquidez y los riesgos de los activos volátiles.
La SEC y la CFTC avanzan mientras el Congreso se estanca
La actualización de preguntas frecuentes (FAQ) del 24 de septiembre de la CFTC ilustra cómo están procediendo las agencias. El personal aclaró cómo los registrados pueden utilizar formas tokenizadas de inversiones ya permitidas para fondos de clientes y abordó los sistemas basados en blockchain para conservar y producir los registros requeridos — cuestiones con implicaciones de cumplimiento en los mercados de derivados. La actualización no amplía la lista de inversiones elegibles ni crea un nuevo régimen; aplica los requisitos existentes a la tokenización y los libros de contabilidad distribuidos.
Las preguntas frecuentes se basan en una guía anterior del personal sobre colateral tokenizado. Según la CFTC, los documentos reflejan las opiniones del personal, no crean reglas vinculantes ni modifican ninguna regulación. Pueden orientar la planificación del cumplimiento, pero son más limitadas que una ley o una regla de la agencia: la guía concierne a las empresas registradas, no a una definición integral de los activos digitales ni a una asignación de la jurisdicción entre la SEC y la CFTC.
La SEC también ha actuado bajo su autoridad existente. El 17 de septiembre aprobó una exención temporal y condicional — con una duración de cinco años — para venues que operan acciones estadounidenses tokenizadas en entornos con permisos, como se describe en el comunicado de prensa de la agencia. La medida permite operaciones limitadas en cadena mientras la agencia considera reglas más amplias; la solicitud de comentarios públicos que la acompaña ofrece a los participantes del mercado un proceso definido que seguir durante el periodo de cinco años. No autoriza a todas las plataformas cripto ni aprueba productos de altcoins; su alcance cubre las acciones tokenizadas del sistema nacional de mercado.
Por qué la ley sigue siendo importante
Estos ejemplos muestran por qué la CLARITY Act sigue siendo relevante incluso cuando la regulación avanza de manera fragmentaria. Las agencias pueden abordar cuestiones más limitadas y probar enfoques, pero sus acciones se basan en las leyes vigentes. Las guías pueden cambiar, las exenciones conllevan condiciones y las medidas de las agencias pueden enfrentar desafíos judiciales o cambios de liderazgo. El Congreso podría proporcionar reglas más duraderas sobre la clasificación de activos, las responsabilidades de los venues, el registro y las protecciones al inversionista.
Una mayor certeza legal podría ayudar a las instituciones a evaluar el cripto, pero la regulación no es un respaldo gubernamental. Bitcoin y otras criptomonedas siguen siendo especulativas y volátiles, y la CLARITY Act no haría seguros esos activos ni eliminaría el riesgo de mercado. Las stablecoins y los sistemas de libros de contabilidad distribuidos pueden servir para usos de pago o liquidación, especialmente cuando los tokens representan activos como los bonos del Tesoro de EE. UU. — usos que difieren de gastar cripto volátil en bienes cotidianos y conllevan riesgos distintos.
Por ahora, la actualización de FAQ de la CFTC aclara las inversiones permitidas tokenizadas y el mantenimiento de registros en blockchain dentro de las reglas existentes, mientras que la exención de la SECorda las operaciones limitadas de acciones tokenizadas. Las preguntas sin resolver son las que solo el Congreso puede resolver: quién regula cada mercado, qué empresas deben registrarse y qué protecciones al consumidor pueden esperar los usuarios. Hasta que la legislación las resuelva, las señales a observar son de procedimiento: si el Senado programa otra votación sobre la CLARITY Act, cómo la SEC pondera los comentarios sobre su exención de acciones tokenizadas y si el personal de la CFTC emite más preguntas frecuentes sobre la tokenización.
Fuente: Blockonomi

