La CFTC envía sus reglas del mercado cripto a la Casa Blanca para revisión tras el revés en el Senado
Puntos clave
- •La CFTC envió su normativa del mercado cripto, registrada bajo el RIN 3038-AF80, a la OIRA para revisión ejecutiva el 17 de septiembre, con la acción clasificada en la etapa prerregulatoria, sin plazo legal establecido y con el texto propuesto aún sin revelar.
- •La presentación siguió a la votación de cierre de 49-50 del Senado el 15 de septiembre, que no logró avanzar la CLARITY Act, un proyecto que habría dividido la supervisión de los activos digitales entre la CFTC y la SEC.
- •El enfoque del presidente Michael Selig permitiría que los registrantes actuales y algunos exchanges de cripto no registrados busquen la designación como mercados de criptoactivos autorizados a ofrecer trading apalancado o con margen bajo la Commodity Exchange Act.
- •Antes de que cualquier regla entre en vigor, la propuesta debe superar la revisión de la OIRA, obtener una votación de la comisión y pasar por un período de comentarios públicos, por lo que tanto su contenido como su calendario aún pueden cambiar.
- •Selig es actualmente el único comisionado de la CFTC registrado a pesar de que la ley federal prevé cinco miembros, y la agencia emitió por separado el 17 de septiembre un alivio de no acción para proveedores calificados de software pasivo.
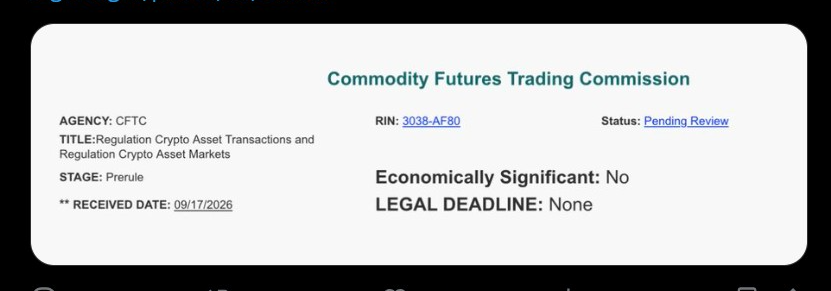
La Commodity Futures Trading Commission ha dado su movimiento formal más concreto hasta ahora hacia la redacción de reglas para el mercado cripto con base en su propia autoridad, al enviar una acción regulatoria a la Casa Blanca para su revisión el 17 de septiembre, dos días después de que el Senado no lograra avanzar la CLARITY Act.
La Oficina de Información y Asuntos Regulatorios (OIRA) ahora registra la presentación, "Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets" bajo el RIN 3038-AF80, como pendiente de revisión. Esto marca el paso formal más claro hasta la fecha en el plan del presidente Michael Selig de impulsar reglas cripto a través de la autoridad existente de la CFTC en lugar de esperar nueva legislación, una vía que, si se concreta, podría dar a las plataformas de trading un marco federal supervisado para la actividad cripto apalancada sin necesidad de un nuevo estatuto.
La presentación tiene relevancia porque el Congreso aún no ha entregado el marco legal más amplio buscado mediante la H.R. 3633, dejando a los reguladores federales trabajar con los poderes que ya poseen. OIRA ha clasificado la acción en la etapa prerregulatoria, no ha establecido un plazo legal para completar la revisión, y el texto subyacente sigue sin revelarse. En términos prácticos, la presentación del 17 de septiembre inicia un proceso de revisión ejecutiva en lugar de poner en vigencia nuevas reglas de trading cripto.
Comienza la revisión de la Casa Blanca
La OIRA recibió la presentación de la CFTC el 17 de septiembre y la registra en su docket público como "Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets" bajo el RIN 3038-AF80. La oficina clasifica la acción en la etapa prerregulatoria y no muestra un plazo legal para completar la revisión; el registro público tampoco ofrece una fecha objetivo. La presentación no revela el texto propuesto ni identifica los mercados que la CFTC planea cubrir. La etapa prerregulatoria es la parada más temprana del calendario regulatorio, utilizada mientras la agencia da forma a una propuesta, lo que significa que tanto el contenido como el calendario pueden cambiar antes de que algo se finalice.
La OIRA forma parte de la Oficina de Administración y Presupuesto y revisa las acciones regulatorias federales antes de su publicación. Según una orden ejecutiva de febrero de 2025, las agencias independientes deben presentar las acciones regulatorias propuestas y finales cubiertas a la OIRA antes de su publicación en el Federal Register. Ese requisito coloca la revisión de la Casa Blanca antes de que la agencia pueda publicar cualquier propuesta calificada.
El revés en el Senado desplaza el foco a la autoridad existente
La presentación de la CFTC sigue a la votación procesal del Senado del 15 de septiembre sobre la H.R. 3633, la Digital Asset Market Clarity Act. Los senadores vot 49-50 sobre el cierre para la moción de avanzar, por debajo del umbral de tres quintas partes. La votación fallida impidió que la cámara pasara al debate en esa etapa, aunque no constituyó una votación final sobre el proyecto de ley.
La CLARITY Act crearía un marco para los productos digitales básicos (commodities digitales) y dividiría las responsabilidades regulatorias entre la CFTC y la Securities and Exchange Commission. La legislación también aborda las plataformas de trading y la actividad con commodities digitales. Sin una nueva votación del Senado programada, esa división legal de la supervisión sigue sin definirse, razón por la cual las propias presentaciones de la CFTC se han convertido en el punto de referencia a corto plazo para cómo se conforman las reglas de trading cripto en EE. UU.
Siete senadores demócratas que se opusieron al cierre dijeron al día siguiente que seguían comprometidos con las negociaciones bipartidistas. El Congreso no ha programado otra votación del Senado sobre la medida.
El modelo de mercado de criptoactivos toma forma
Selig describió el camino alternativo de la CFTC durante una reunión del Innovation Advisory Committee el 20 de agosto. Dijo que había instruido al personal para explorar reglas que pudieran codificar una estructura de mercado de criptoactivos utilizando los poderes ya otorgados a la agencia bajo la Commodity Exchange Act. Sus comentarios anticipaban la acción de la agencia si el Congreso no lograba completar la legislación sobre estructura de mercado.
Bajo el enfoque descrito por Selig, la CFTC podría permitir que los registrantes actuales y algunos exchanges de cripto no registrados busquen la designación como mercado de contratos designado, específicamente un mercado de criptoactivos. Esos centros podrían ofrecer trading de cripto apalancado o con margen bajo las reglas de la CFTC, dando a las plataformas una vía de cumplimiento federal que no depende de que el Congreso actúe primero. Selig también instruyó al personal para examinar vías legales para los desarrolladores de protocolos de finanzas onchain.
La votación de la comisión y los comentarios públicos vienen después
La revisión de la OIRA inicia un proceso ejecutivo en lugar de poner el marco en vigor. La oficina puede trabajar con la CFTC en cambios antes de devolver la propuesta a la comisión, que entonces deberá votar antes de publicar la regla propuesta y abrir un período de comentarios públicos. Los participantes del mercado podrían enviar comentarios durante esa etapa, antes de que la agencia considere una versión final. Para quienes siguen la regla, los hitos a observar son el estado del docket en la OIRA, la votación de la comisión y la apertura del período de comentarios, junto con cualquier movimiento del Senado para llevar la H.R. 3633 de vuelta al pleno.
Selig actualmente se desempeña como el único comisionado de la CFTC registrado, aunque la ley federal prevé una comisión de cinco miembros; la página de comisionados de la agencia solo enumera a Selig, quien asumió el cargo en diciembre de 2025. Tras los comentarios públicos, la CFTC podría revisar la propuesta y necesitaría otra votación de la comisión antes de adoptar una regla final.
La presentación también llega mientras la CFTC toma otras medidas relacionadas con las cripto bajo la ley existente. El 17 de septiembre, el personal emitió un alivio de no acción para proveedores calificados de software pasivo que conectan a los usuarios con e intermediarios de derivados registrados. La SEC también persigue por separado medidas sobre cripto y mercados tokenizados mientras el Congreso continúa trabajando en una legislación más amplia sobre estructura de mercado.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento legal, financiero ni de inversión. Las propuestas regulatorias pueden cambiar durante la revisión ejecutiva, los comentarios públicos y la elaboración de la regla final.

