El jefe de la CBO advierte que es 'probablemente inviable' que una economía fuerte por sí sola estabilice la deuda de EE. UU., ya que se necesita un crecimiento de 5%-6%, muy por encima del 3% que prevé Bessent
Puntos clave
- •El director de la CBO, Phillip Swagel, afirmó que probablemente no es viable que un mayor crecimiento por sí solo estabilice la trayectoria fiscal de EE. UU., porque un crecimiento más alto también eleva los salarios, los desembolsos del Seguro Social y las tasas de interés que aumentan los costos de servicio de la deuda.
- •Asumiendo tasas de interés de 4%-5%, Swagel estimó que estabilizar la deuda requeriría un crecimiento nominal del PIB de 7%-8% y un crecimiento real de 5%-6%, muy por encima del último ritmo trimestral real de 2.2% e incluso de las proyecciones alcistas de Wall Street de 2.5%.
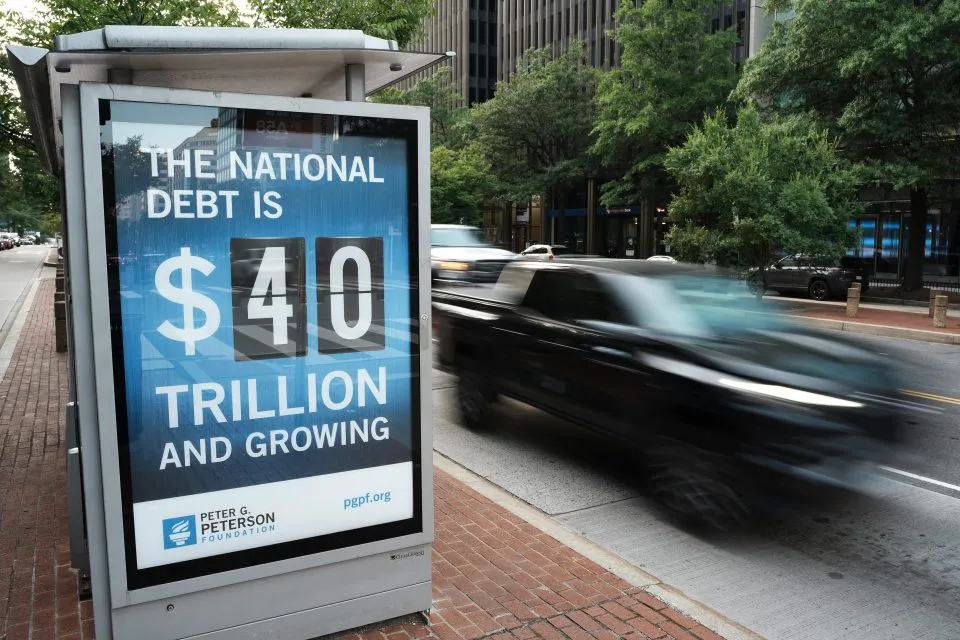
- •La deuda federal bruta asciende ahora a 40 billones de dólares, la deuda en manos del público equivale al 100% del PIB, y la CBO proyecta que la relación deuda-PIB subirá al 120% para 2036.
- •El secretario del Tesoro, Scott Bessent, ha argumentado que un crecimiento del 3% permitiría a EE. UU. crecer para salir de su carga de deuda, mientras que el Penn Wharton Budget Model estima que se necesitaría un crecimiento promedio de 3.5%-4% durante una década para mantener la relación estable.
- •Swagel advirtió que una sacudida abrupta en las tasas de interés podría desencadenar un ciclo en el que tasas más altas agranden el déficit y la deuda, retroalimentando las tasas, aunque el efecto actual de la deuda sobre los rendimientos a largo plazo sigue siendo modesto, de 0.015 puntos porcentuales por cada punto de aumento en la relación deuda-PIB.
El director de la Oficina Presupuestaria del Congreso (CBO), Phillip Swagel, cuya agencia produce las proyecciones presupuestarias y económicas no partidistas que utiliza el Congreso, afirmó que es "probablemente inviable" que un mayor crecimiento económico por sí solo estabilice la trayectoria fiscal de Estados Unidos, incluso si el producto se expande a más del doble del ritmo actual.
Hablando el jueves en una conferencia del Fed de Minneapolis, Swagel dijo que un crecimiento más fuerte ayudaría al elevar los ingresos federales, pero que la mecánica de la economía se opone a una solución simple. El gasto federal en sí impulsa el crecimiento, lo que eleva los salarios y a su vez genera mayores desembolsos en beneficios del Seguro Social, señaló. Una economía robusta también tiende a empujar las tasas de interés al alza, aumentando los costos de servicio de la deuda del gobierno.
"Así que el crecimiento ayudará, pero probablemente no es viable que el crecimiento por sí solo estabilice nuestra trayectoria fiscal", dijo Swagel. "Entonces nos quedan los cambios en los ingresos y los cambios en el gasto, y esos son decisiones inherentemente políticas".
Lo que está en juego es sustancial. La deuda federal bruta—la medida más amplia, que cuenta los valores del Tesoro en manos de los fondos fiduciarios del gobierno junto con los que tienen inversionistas externos—asciende ahora a 40 billones de dólares, mientras que la deuda en manos del público, el indicador más utilizado para evaluar la capacidad del gobierno para cumplir sus obligaciones, equivale al 100% del PIB. Solo mantener esa relación estable—sin mencionar reducirla—requeriría un auge masivo y sostenido. La CBO proyecta actualmente que la relación deuda-PIB se disparará al 120% para 2036.
El presidente del Fed de Minneapolis, Neel Kashkari, preguntó si la inteligencia artificial podría impulsar el crecimiento lo suficiente como para cambiar los cálculos. Swagel respondió que la CBO ha detectado un aumento de la productividad total de los factores, una medida de la eficiencia del trabajo, el capital y otros insumos. El próximo lote de proyecciones económicas de la agencia, previsto para principios del próximo año, incorporará sus opiniones sobre la IA y asumirá un crecimiento futuro más fuerte, dijo. Aun así, advirtió, el déficit presupuestario es tan profundo que incluso el crecimiento adicional impulsado por la IA no será suficiente.
Cuando Kashkari insistió en cuánto más rápido tendría que crecer la economía para estabilizar la deuda, Swagel advirtió contra hacer cálculos sobre la marcha, pero ofreció algunas cifras aproximadas. Asumiendo tasas de interés de 4%-5%, estimó que el crecimiento nominal del PIB tendría que alcanzar el 7%-8%, y el crecimiento real del PIB tendría que llegar al 5%-6%. Esta combinación refleja la aritmética de la dinámica de la deuda: solo cuando el crecimiento nominal supera la tasa de endeudamiento del gobierno, el crecimiento empieza a reducir la carga de la deuda en relación con el tamaño de la economía. Eso es más del doble del último ritmo real del PIB de 2.2% en el segundo trimestre, y supera incluso las proyecciones alcistas de Wall Street, que sitúan el crecimiento de todo el año en 2.5%.
Las cifras aproximadas de Swagel también exceden por mucho lo que el secretario del Tesoro, Scott Bessent, ha dicho que se necesitaría para superar la deuda. "Con un crecimiento del3%, salimos de esto creciendo", dijo Bessent en la Southern Methodist University el mes pasado. "Superaremos este conflicto con Irán, y la economía subyacente es muy, muy fuerte, y creo que se está reacelerando". Otras estimaciones se sitúan en algún punto intermedio: según el Penn Wharton Budget Model, el crecimiento tendría que promediar 3.5%-4% durante una década para mantener estable la relación deuda-PIB. La distancia entre esas estimaciones tiene un peso práctico: cuanto menor sea la tasa de crecimiento que asuma un funcionario, mayor será la parte del ajuste que recae en las decisiones de impuestos y gasto que Swagel describió como inherentemente políticas.
Swagel también advirtió sobre el peligro de una sacudida económica que eleve abruptamente las tasas de interés, desencadenando lo que describió como un círculo fiscal vicioso. "Es casi como un turbo", explicó. "Una sacudida en las tasas de interés alimenta el déficit, alimenta la deuda y retroalimenta las tasas de interés".
Hasta ahora, el mercado de bonos ha absorbido toda la deuda que el Tesoro de EE. UU. emite para financiar el déficit presupuestario, pero los rendimientos a largo plazo se han disparado a sus niveles más altos en 24 años. Parte de ello refleja la economía fuerte, las expectativas de alzas de tasas de la Fed y los precios altos del petróleo que mantienen elevada la inflación, así como la avalancha de deuda de los hiperescaladores de IA que compite por la demanda en el mercado de bonos. Pero la enorme escala de la deuda de EE. UU. también es un factor. Swagel dijo que el efecto es pequeño por ahora—un aumento de 1 punto porcentual en la relación deuda-PIB genera un alza de 0.015 puntos porcentuales en las tasas de interés a largo plazo.
"Así que es modesto, pero la trayectoria fiscal es realmente bastante desafiante", añadió. "Se acumula y, por supuesto, está ese efecto tipo turbo que mencioné, donde retroalimenta los déficits".
El video de la discusión puede verse en YouTube.
Esta historia fue publicada originalmente en Fortune.

