El CBN busca eliminar los cuatro 'frenos' que frenan el crecimiento del fintech en Nigeria
Puntos clave
- •El Banco Central de Nigeria identificó la regulación fragmentada, la débil confianza, la exclusión y el miedo a la innovación como los cuatro principales frenos de la industria fintech del país.
- •La recién creada división de Gestión de la Innovación del CBN, encabezada por Abiodun Okunola, tiene la tarea de coordinar a los reguladores para que las fintechs que necesitan múltiples licencias, como las de NAICOM o PenCom, enfrenten menos demoras.
- •El informe fintech 2026 del CBN propone una Ventanilla Regulatoria Única que gestionaría el cumplimiento multianual en un solo, y su implementación se considera una prueba clave de la reforma.
- •Okunola estimó que aproximadamente 40 millones de nigerianos con discapacidad están desatendidos por la infraestructura financiera y sugirió la verificación basada en el iris para clientes que no pueden proporcionar huellas dactilares.
- •Describió la interoperabilidad entre las más de 430 empresas fintech de Nigeria como una prioridad estratégica y señaló productos de crédito integrados, como los planes de pago en cuotas para viajes, como ejemplos que tensionan las categorías regulatorias existentes.
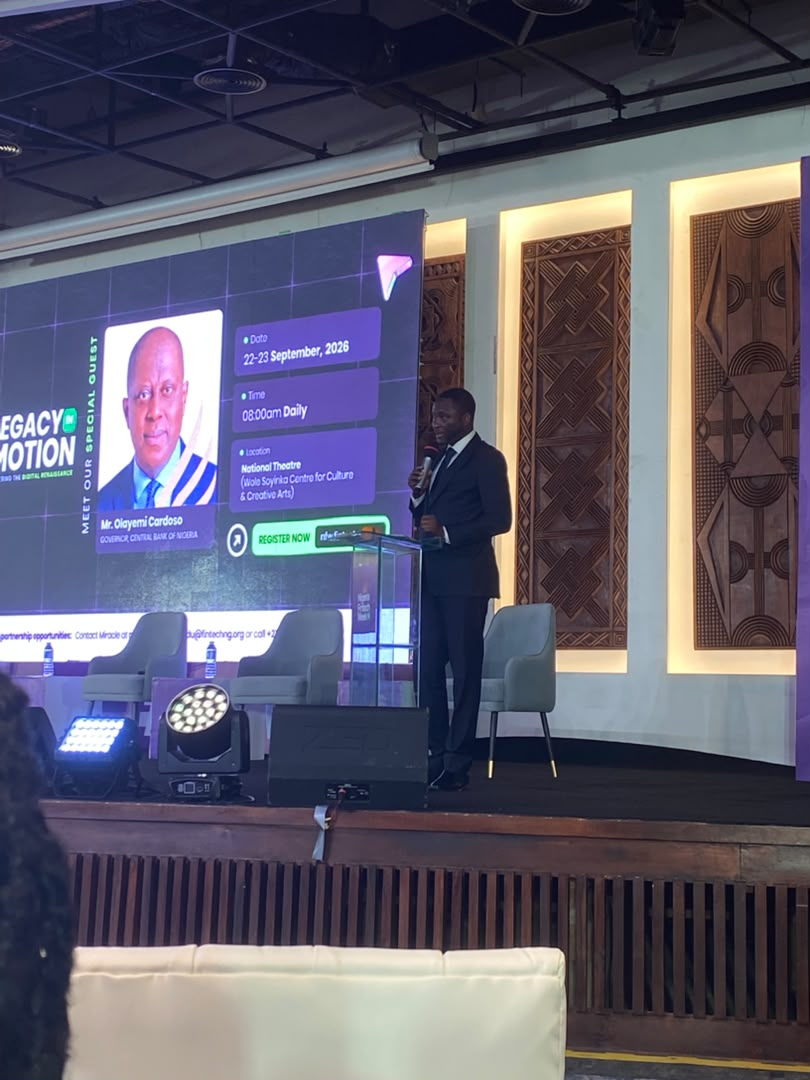
El Banco Central de Nigeria (CBN) busca eliminar cuatro grandes "frenos" que, según dice, están frenando a la industria fintech del país, a medida que los nuevos productos financieros van mucho más allá de la banca tradicional y los reguladores trabajan para mantenerse al ritmo de la innovación.
Abiodun Okunola, hablando en nombre del gobernador del CBN Olayemi Cardoso en la inauguración de la Nigeria Fintech Week 2026, identificó la fragmentación, la confianza, la exclusión y el miedo a la innovación como los principales desafíos que enfrenta el sistema financiero digital de Nigeria. El evento se celebra en el Wole Soyinka Centre for Culture and Creative Arts, antes Teatro Nacional, y se lleva a cabo del 22 al 23 de septiembre bajo el tema "Legacy in Motion: Powering the Digital Renaissance". Cada freno corresponde a una etapa de la forma en que los productos financieros llegan realmente a los nigerianos: qué tan rápido se aprueban, si los clientes confían en ellos, quién puede usarlos y cómo se regulan categorías completamente nuevas.
Sus comentarios llegan cuando el fintech nigeriano va más allá de los pagos básicos hacia la inteligencia artificial, las finanzas abiertas, las finanzas integradas, los activos digitales y los pagos transfronterizos, todos ejes importantes de la edición de este año.
"Quedarse quieto no es estabilidad; quedarse quieto es quedarse atrás", dijo Okunola a la audiencia. "El desafío no es si el cambio llegará o no, sino si tendremos el valor, la visión y la coordinación para dirigirlo".
El primer freno: la regulación fragmentada
Okunola volvió repetidamente a una verdad incómoda: el dinero se mueve más rápido que los reglamentos. La innovación financiera rara vez llega con la forma para la que los reguladores ya tienen un cajón.
Una fintech puede comenzar con pagos y luego expandirse a seguros, pensiones y préstamos. De pronto no trata con un solo regulador, sino con varios, cada uno con sus propios formularios, plazos y definición de "cumplimiento". Los productos que deberían tardar meses pueden estancarse mucho más tiempo, no porque alguien se oponga, sino porque no hay una sola mesa construida para darles paso.
"Aquí es donde el CBN también ha tomado un rumbo distinto", dijo Okunola, refiriéndose a la recién creada división de Gestión de la Innovación del banco central, que él dirige. El mandato de unidad es lograr que los reguladores se comuniquen entre sí, para que las empresas que operan en esas fronteras no queden obligadas a arbitrar la conversación por sí mismas.
Una sola fintech que ofrezca seguros junto con su negocio principal, por ejemplo, necesita una licencia del CBN y otra de NAICOM o PenCom, la Comisión Nacional de Seguros y la Comisión Nacional de Pensiones, que supervisan respectivamente los seguros y las pensiones.
"¿Cómo nos comunicamos rápidamente entre nosotros", preguntó, "para que, aunque tengas que obtener todas estas licencias, no se retrase el valor que intentas entregar?"
El propio informe fintech 2026 del CBN sugiere que la industria ha estado haciendo la misma pregunta. La fragmentación, las aprobaciones prolongadas, las reglas ambiguas y los crecientes costos de cumplimiento figuran entre las preocupaciones planteadas por los participantes del mercado. El informe propone una Ventanilla Regulatoria Única para gestionar el cumplimiento multianual en un solo lugar.
El segundo freno: la confianza en la tecnología
Una app financiera puede verse elegante y mover dinero en segundos, pero nada de eso sirve si las personas no confían en ella su efectivo o sus datos personales.
Okunola describió la confianza como el cimiento de cada transacción digital. "Cada pago puede comenzar como una transacción, pero solo tiene éxito cuando termina en confianza", dijo.
Las personas necesitan creer que su dinero llegará, que sus datos permanecerán privados, que el fraude será detenido o corregido, y que las quejas serán atendidas rápidamente. Esa tarea se vuelve más difícil a medida que la inteligencia artificial transforma tanto los servicios financieros como el crimen financiero. Okunola advirtió que los criminales ya usan la IA para crear estafas más sofisticadas dirigidas tanto a clientes como a instituciones. Eso pone a la IA en ambos lados del balance para el fintech nigeriano: frontera de producto sobre la que la industria está construyendo, y vector de fraude que sus defensas deben seguir de cerca.
La lección para las fintechs: la velocidad por sí sola no ganará clientes. Los sistemas que custodian el dinero de las personas también deben ser seguros y confiables.
El tercer freno: la exclusión
La industria fintech de Nigeria ha pasado años ampliando el acceso a los servicios financieros mediante apps móviles, banca por agentes y pagos digitales. Para Okunola, sin embargo, el acceso no es lo mismo que la inclusión. Su caso de prueba son las personas con discapacidad, aproximadamente 40 millones de nigerianos, según su estimación, a quienes la infraestructura financiera del país nunca fue diseñada para atender.
Ofreció un ejemplo contundente: un cliente ciego entra a un banco con millones en su cuenta y lo primero que encuentra es un mal trato. "Incluso si esa persona tiene 20 millones de Naira en su cuenta, no la tratan bien", dijo.
Luego están los clientes cuyas huellas dactilares no pueden ser capturadas. "Las personas que han sido afectadas por la lepra ya no tienen huellas dactilares", dijo Okunola, sugiriendo un cambio al iris u otras formas de verificación de identidad. Su punto más amplio: estas brechas no son solo problemas sociales, son mercados. "Hay mucho dinero por ganar ahí", dijo.
El cuarto freno: el miedo a la innovación
El último freno puede ser el más difícil de admitir para los reguladores: el miedo mismo, la preocupación de que la tecnología se mueve más rápido que las reglas diseñadas para contenerla. Los reguladores caminan por una línea fina. Si avanzan demasiado lento, los productos útiles nunca llegan a las personas que los necesitan. Si avanzan demasiado rápido, los consumidores quedan expuestos a riesgos que nadie ha resuelto por completo.
respuesta de Okunola es que la regulación y la innovación nunca debieron ser rivales. "La innovación y la regulación no deben tratarse como fuerzas opuestas", dijo.
Lo que se necesita, argumentó, es que los reguladores mantengan el ritmo y sigan aprendiendo de la industria que supervisan. Eso importa más que nunca, porque los productos que ahora entran al mercado ya no encajan ordenadamente en las categorías antiguas.
Los ejemplos de Okunola mostraron hasta qué punto el fintech se ha alejado de la banca. En las finanzas integradas, empresas no financieras venden productos financieros directamente a los clientes.
"Si vas a Air Peace e intentas reservar un boleto, ves que te preguntan: '¿Quieres pagar poquito a poquito?'", dijo. Wakanow hace lo mismo, permitiendo que los clientes paguen sus viajes en cuotas.
"Ahora, piénsalo: están ofreciendo crédito. Para nosotros, son no bancarios; no tienen licencia para ofrecer crédito. ¿Cómo los regulamos?"
Esa pregunta captura el dilema al que ahora se enfrentan los reguladores: los productos financieros siguen apareciendo dentro de negocios que nadie llamaría una institución financiera. Lo que está en juego es práctico: un botón de pago en cuotas en un sitio de viajes es, a ojos del regulador, un producto de crédito, sea cual sea el negocio principal de la empresa. La misma tendencia atraviesa la banca abierta, los activos digitales, el dinero programable y los pagos transfronterizos, todos en la agenda de la Nigeria Fintech Week 2026.
Las finanzas climáticas podrían abrir otro mercado. Okunola señaló los planes de mercado de carbono de Nigeria, bajo los cuales los agricultores que preserven bosques podrían ganar créditos de carbono comprados por empresas de otros lugares. "Eso significa que habrá necesidad de soluciones fintech que hagan posibles esos pagos", dijo.
La interoperabilidad como la próxima frontera
Nigeria ya tiene más de 430 empresas fintech, según los organizadores de la Nigeria Fintech Week. El siguiente desafío, argumentó Okunola, es lograr que trabajen juntas. Calificó la interoperabilidad de prioridad estratégica, señalando que las plataformas, las instituciones y los reguladores no pueden seguir operando de forma aislada.
"Cuando los sistemas se conectan y se comunican de forma segura, las transacciones se vuelven más confiables, el costo de participación disminuye, la competencia se profundiza y la innovación escala más rápido", dijo.
Eso, sugirió, es lo que significa "soltar los frenos". El CBN no pide que la regulación desaparezca, solo que desaparezca la fricción innecesaria.
"Nuestra tarea no es eliminar la disciplina ni abandonar las salvaguardas; es reemplazar la fricción innecesaria con barreras inteligentes, para que la innovación pueda moverse a la velocidad de la oportunidad sin dejar de anclarse en el interés público", dijo Okunola.
Dos indicadores mostrarán si ese cambio se consolida en la práctica: si la Ventanilla Regulatoria Única propuesta en el informe fintech 2026 del CBN pasa de ser una propuesta a un sistema funcional, y cuánta coordinación entre organismos puede convertir la división de Gestión de la Innovación en aprobaciones más rápidas.
Los pagos, las empresas y la infraestructura ya están en su lugar. Lo que suceda después depende de si los reguladores pueden hacer que el sistema sea más fácil de navegar sin volverlo menos seguro.

