El despliegue de CashAfrica en Chicken Republic destaca los obstáculos que enfrentan los pagos sin contacto en Nigeria
Puntos clave
- •CashAfrica se ha asociado con Food Concepts para introducir el pago móvil contacto (tap-to-pay) en más de 350 sucursales de Chicken Republic en Nigeria.
- •Iniciativas anteriores de pago sin contacto, como PayAttitude de Unified Payments en 2015 y Tap to Phone de Access Bank con Visa en marzo de 2025, ampliaron la aceptación en comercios sin cambiar el comportamiento de pago de los consumidores a gran escala.
- •Las directrices del Banco Central de Nigeria de 2023 permiten transacciones sin contacto de hasta ₦15,000 sin verificación adicional, con un límite diario acumulado de ₦50,000.
- •Las transacciones en efectivo en Nigeria cayeron un 59% entre 2014 y 2024, mientras que las terminales POS procesaron 1,380 millones de transacciones por un valor de ₦18.32 billones de naira (13,500 millones de dólares) en 2024.
- •La adopción del tap-to-pay podría apalancarse en los 8.3 millones de terminales POS registradas en Nigeria, algunas de las cuales ya son compatibles con NFC, pero el éxito depende de que los clientes elijan el pago sin contacto frente a las familiares transferencias bancarias.
CashAfrica anunció el 13 de octubre una alianza con Food Concepts, la empresa de restaurantes de comida rápida, para introducir el pago móvil sin contacto (tap-to-pay) en las más de 350 sucursales de Chicken Republic, como parte de su esfuerzo por impulsar una adopción más amplia de los pagos sin contacto en Nigeria.
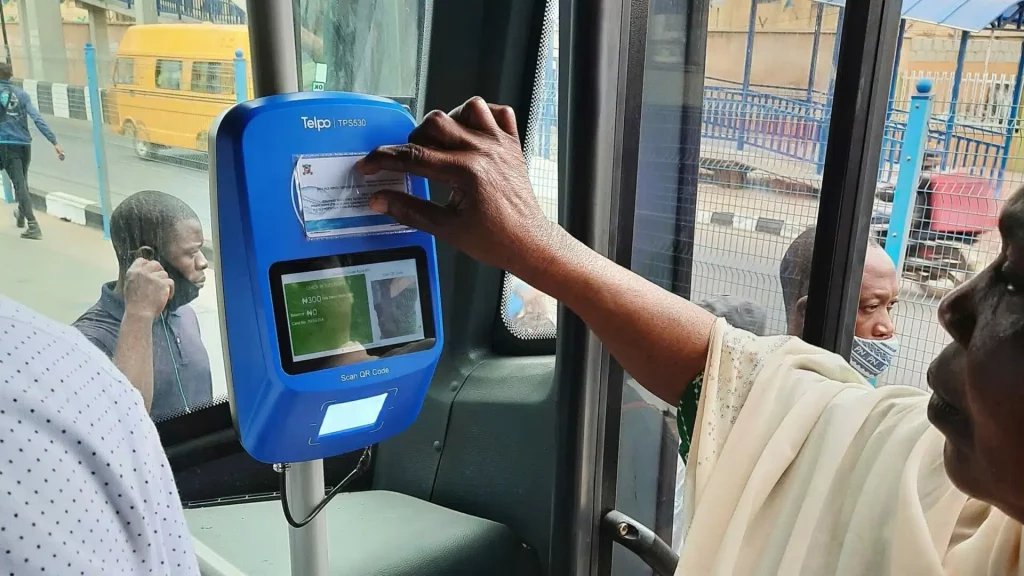
Muchos pasajeros de Lagos ya han usado esta tecnología. La tarjeta azul Cowry, operada por Touch and Pay Technologies (TAP) para la autoridad de transporte de Lagos, funciona en las redes vial, ferroviaria y de transbordadores de la ciudad. TAP afirma tener más de 300,000 usuarios activos y haber procesado más de 56 millones de transacciones en sus operaciones. El sistema funciona porque la tarjeta y la tecnología están diseñadas específicamente para pagar el transporte, y el proceso de pago sin contacto está integrado en el trayecto mismo: los pasajeros deben acercar la tarjeta para pagar antes de subir al autobús.
Esa integración ofrece un punto de partida para comprender el desafío que enfrentan los pagos sin contacto en Nigeria. La tecnología no es nueva. Un pago sin contacto requiere un cliente con una tarjeta sin contacto o un dispositivo compatible con comunicación de campo cercano (NFC), un comercio con una terminal compatible y una infraestructura de pagos que conecte la transacción con el banco o proveedor de pagos del cliente.
Datos del sistema interbancario de liquidación de Nigeria (NIBSS) muestran que las terminales POS procesaron 1,380 millones de transacciones por un valor de ₦18.32 billones de naira (13,500 millones de dólares) en 2024. El efectivo ha dominado históricamente la forma de pagar en Nigeria, pero su participación ha ido disminuyendo. Entre 2014 y 2024, las transacciones en efectivo en Nigeria cayeron un 59%, y los pagos electrónicos ocuparon su lugar. Esto significa que no hace falta convencer a los nigerianos de que pueden pagar digitalmente, ya lo hacen. Lo que aún no tienen claro es por qué deberían pagar de esta manera en particular.
Nigeria ya ha pasado por esto
La alianza de CashAfrica con Chicken Republic no es el primer intento de convertir el pago sin contacto en una parte normal del proceso de pago en Nigeria. En 2015, Unified Payments, una empresa nigeriana de infraestructura de pagos, lanzó PayAttitude con seis bancos, incluidos Access Bank, UBA, Zenith Bank, Skye Bank, Diamond Bank yBank. El servicio basado en NFC permitía a los clientes pagar al acercar una etiqueta con NFC a una terminal POS compatible. La etiqueta podía colocarse en un teléfono o llevarse por separado, y las transacciones estaban vinculadas a una billetera prepaga.
En marzo de 2025, Access Bank lanzó Tap to Phone con Visa, que permite a los comercios aceptar pagos sin contacto con tarjetas y dispositivos directamente en teléfonos Android con NFC, sin necesidad de una terminal POS tradicional.
Cada intento resolvió parte del problema de oferta, ya sea facilitando la distribución de dispositivos compatibles o simplificando el despliegue de puntos de aceptación en comercios. Sin embargo, ninguno generó una razón lo suficientemente convincente para que consumidores y comercios cambiaran su comportamiento de pago a gran escala. El acuerdo con Chicken Republic aborda el lado de la oferta desde otra dirección: un solo convenio establece la aceptación en más de 350 ubicaciones a la vez, dejando la mitad más difícil del problema, si los clientes realmente la usan, del lado de la demanda.
También existe un problema de confianza. En un mercado de confianza como Nigeria, donde los consumidores desconfían del fraude en los pagos, eliminar el paso de seguridad familiar de la autenticación con PIN puede generar dudas sobre si acercar la tarjeta es seguro. Las reglas de Nigeria sobre pagos sin contacto ahora ponen ciertos límites a ese riesgo. En 2023, el Banco Central de Nigeria emitió directrices sobre los requisitos de autenticación y gestión de riesgos para pagos sin contacto. Las reglas permiten transacciones de hasta ₦15,000 (11.28 dólares) sin verificación adicional y un límite diario acumulado de ₦50,000 (37.60 dólares). Para un despliegue en restaurantes, esos límites definen la zona práctica de la tecnología: las compras de comida rápida son pequeñas y frecuentes, por lo que un pago en el mostrador de Chicken Republic normalmente quedaría dentro del rango sin verificación, sin activar autenticaciones adicionales.
El tap-to-pay también compite con las transferencias, que se han convertido en un método de pago familiar en partes del país. Para febrero de 2023, debido a la política de rediseño del naira y la consiguiente escasez de efectivo, la moneda en circulación cayó de ₦3.29 billones de naira (2,470 millones de dólares) en octubre de 2022 a ₦982,090 millones (738 millones de dólares). Mientras los nigerianos luchaban por acceder al efectivo, los pagos electrónicos alcanzaron un máximo histórico de ₦600 billones de naira (451,000 millones de dólares) en 2023, un aumento del 55% respecto al año anterior.
La escasez de efectivo obligó a los nigerianos a buscar otra forma de pagar. Las circunstancias hicieron necesaria la alternativa, y el uso repetido la hizo familiar. El tap-to-pay no tiene una función equivalente que lo fuerce. Otras opciones de pago siguen disponibles, así que ser más rápido por sí solo no basta. La tecnología debe ofrecer una ventaja que las transferencias, las tarjetas y el efectivo no tienen, y hacer que esa diferencia sea lo suficientemente evidente para que consumidores y comercios tengan una razón para cambiar.
Lo que el tap-to-pay puede desbloquear
El tap-to-pay puede ganar terreno dentro de la red POS ya existente. NIBSS contabilizó 8.3 millones de terminales POS registradas hasta marzo de 2025, algunas de las cuales ya son compatibles con NFC. NIBSS también es responsable de certificar las terminales de pago y las aplicaciones desplegadas en Nigeria, lo que crea una capa de infraestructura común para toda la industria. El agente POS que actualmente gestiona transferencias, procesa transacciones con tarjeta o entrega efectivo podría pasar a formar parte de la red de distribución del tap-to-pay. El inconveniente es que una terminal puede aceptar tap-to-pay y aun así tener clientes que prefieran hacer transferencias.
El tap-to-pay también encaja en la agenda de política sin efectivo de Nigeria. Cuando el Banco Central de Nigeria introdujo la política, argumentó que la fuerte dependencia del efectivo era costosa de gestionar, aumentaba el riesgo de robos y pérdidas relacionadas con el efectivo, mantenía el dinero fuera del sistema financiero formal y limitaba la eficacia de la política monetaria. Si el tap-to-pay puede facilitar los pagos electrónicos en el punto de compra, podría ayudar a trasladar más transacciones del efectivo a la economía digital formal, reduciendo los costos de manejo de efectivo y las fugas de ingresos.
El método de pago también podría normalizar formas más avanzadas de autenticación durante los pagos, incluida la autenticación biométrica. Empresas nigerianas ya han experimentado en esta área. Access Bank anunció un sistema de pago biométrico facial en 2020, mientras que Accelerex, una fintech nigeriana, lanzó Pay with Fingerprint en terminales POS biométricas certificadas por NIBSS en 2024. Sin embargo, al igual que los intentos anteriores de pagos sin contacto, estos sistemas han tenido pocos lugares donde los consumidores pudieran usarlos. Si el tap-to-pay logra integrar la autenticación sin contacto en las transacciones cotidianas, podría ayudar a generar confianza del consumidor en el método de pago.
El despliegue en Chicken Republic es la prueba más reciente de si los pagos sin contacto pueden superar los pilotos y la cobertura parcial en Nigeria. Según el historial de intentos anteriores, la escala real exigirá ir más allá de integraciones superficiales hacia una ejecución sólida. El resultado de la prueba podrá leerse en indicadores cotidianos: si los comensales acercan la tarjeta en el mostrador en lugar de hacer una transferencia, si el uso se mantiene tras el período de lanzamiento en las más de 350 sucursales, y si otros comercios ven razones para activar la capacidad NFC que ya tienen algunas de las 8.3 millones de terminales POS registradas en Nigeria.

