El economista de Apollo Torsten Slok dice que el caso alcista de la IA tiene un 'defecto económico central' mientras se deshacen las operaciones de acciones y bonos
Puntos clave
- •Torsten Slok argumentó que el costo marginal de producir cómputo excede el beneficio marginal que brinda a los usuarios, poniendo en duda las afirmaciones de una demanda ilimitada de centros de datos.
- •Encontró que el 80% del 1% superior de los gastadores de IA cuenta con respaldo de capital de riesgo, lo que sugiere que las startups pagan sus facturas de cómputo con VC en lugar de ganancias orgánicas.
- •Según Slok, los márgenes de ganancia y los ingresos por empleado aumentan en las Magnificent Seven mientras que el resto S&P 500 no ha visto ninguna mejora financiera impulsada por la IA.
- •Los credit default swaps a cinco años de Meta se ampliaron 7.6 puntos básicos hasta un récord de 114.79 puntos básicos, mientras que las acciones de CoreWeave cayeron más de 30% este mes y sus swaps alcanzaron 1,145 puntos básicos.
- •Mark Habib, de S&P Global, advirtió que las estructuras de financiamiento interconectadas entre hyperscalers y proyectos de centros de datos implican que podría haber más deuda vinculada a la IA que la que revelan las divulgaciones actuales.
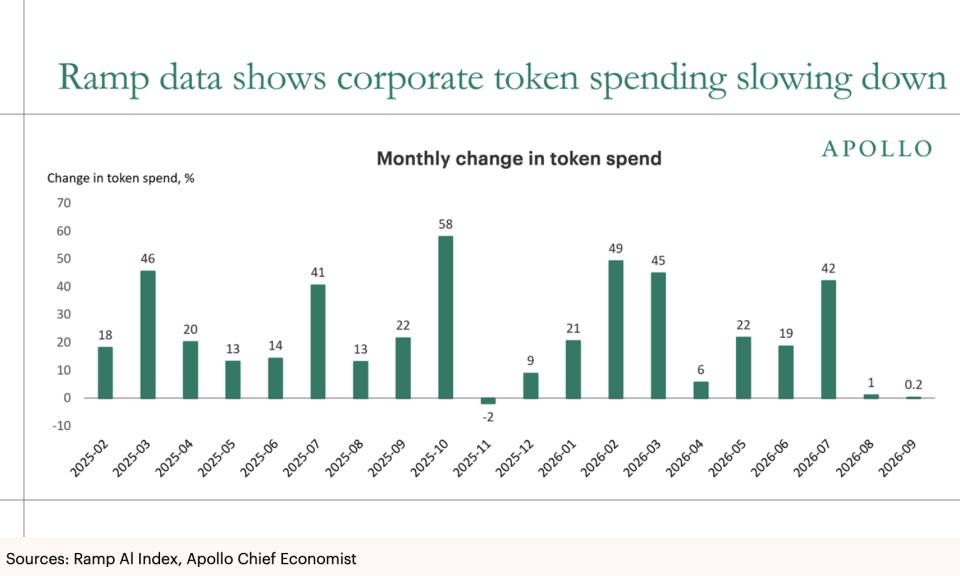
El economista jefe de Apollo, Torsten Slok, pasó la semana en plan de guerra, emitiendo una serie de advertencias sobre el auge de la IA justo cuando Wall Street se alejaba del sector.
El martes, Slok señaló la reciente desaceleración en el crecimiento del gasto en tokens—los cargos basados en uso por ejecutar modelos de IA—argumentando en una nota sobre la desaceleración del gasto en tokens que la curva de demanda de cómputo es plana y altamente sensible a los cambios de precio. La mayoría de las empresas que invierten en la tecnología, añadió, aún no han visto retornos de productividad significativos, lo que hace que la IA parezca más un centro de costos que un motor de crecimiento.
"El defecto económico central del caso alcista de la IA es que el costo marginal de producir cómputo excede el beneficio marginal que brinda a los usuarios, lo que cuestiona las afirmaciones de una demanda ilimitada de centros de datos", explicó. "Cuánto cómputo y cuántos centros de datos se necesitan depende de los retornos que las empresas puedan generar con ese cómputo. Hasta ahora, el beneficio de la IA para las empresas ha tardado en materializarse, lo que implica una creciente reluctancia a pagar por servicios de IA".
El principal determinante en los modelos de construcción de centros de datos, argumentó, no es la capacidad física ni la disponibilidad de energía, sino el precio real que los usuarios están dispuestos a pagar por el cómputo. Las empresas solo pagarán un precio alto si se traduce en mayor crecimiento de ingresos, mayores ganancias o ahorros sustanciales—and Slok escribió que hay pocas señales de que algo de eso exista a gran escala. "Quizás eso llegue en el futuro. Quizás no", advirtió.
El jueves, hizo sonar la alarma sobre la "circularidad" en el gasto en tokens en una nota de seguimiento. Las empresas de IA ya han sido objeto de escrutinio por acuerdos de financiamiento en los que proporcionan dinero o garantizan deuda de otras empresas que también se encuentran entre sus principales clientes, lo que genera dudas sobre cuán sostenible es su crecimiento. Slok sugirió que existe una dinámica similar entre las startups de IA y las firmas de capital de riesgo que invierten en ellas, señalando que el 80% del 1% superior de los gastadores de IA cuenta con respaldo de VC. En su opinión, eso significa que las startups pagan sus facturas de cómputo con capital de riesgo en lugar de ganancias orgánicas.
Para el sábado, declaró que la IA ha "generado cero beneficios financieros" para las empresas estadounidenses fuera de los grandes hyperscalers, escribiendo que, si bien los márgenes de ganancia y los por empleado aumentan en las llamadas Magnificent Seven—las acciones tecnológicas de mega capitalización que dominan el S&P 500—el resto del S&P 500 no ha visto tal mejora. Haciendo eco de sus notas anteriores, Slok dijo que las empresas estadounidenses en general no necesitan los últimos modelos de IA—y no quieren pagarlos. Incluso a medida que la IA se vuelve más barata y cada vez más commoditizada, las empresas convencionales podrían tener dificultades para usar la tecnología para mejorar sus resultados financieros.
"La IA puede ser una gran calculadora, pero en los negocios, la inteligencia es principalmente juicio", escribió. "El juicio depende del contexto, y la respuesta varía según el humano o el modelo que uno consulte. Quizás lo más importante es que la IA no entiende la rendición de cuentas, la confianza, la cultura, las reglas no escritas, las disyuntivas éticas ni la equidad, todo lo cual moldea el riesgo reputacional y en última instancia impulsa el crecimiento de los ingresos y los márgenes de ganancia".
Su serie de notas llegó cuando las acciones relacionadas con la IA caían—especialmente las de chips—con los traders dudando de cuánto más puede continuar la orgía de gasto de capital. Un puñado de hyperscalers planea gastar un estimado de 800,000 millones de dólares este año, y se espera que el capex del próximo año supere el billón de dólares.
Recaudar todo ese capital podría no ser fácil, sin embargo. Meta ya ha emitido mucha deuda, y esta semana anunció la emisión de una nueva clase de acciones, en parte para ayudar al CEO Mark Zuckerberg a pagar un posible impuesto a la riqueza en California. Con el gigante de las redes sociales planeando gastar entre 135,000 y 145,000 millones de dólares este año, el costo de asegurar la deuda de Meta contra el incumplimiento alcanzó un récord el jueves: los credit default swaps a cinco años se ampliaron 7.6 puntos básicos hasta un máximo histórico de 114.79 puntos básicos. Como estos swaps funcionan como un seguro sobre los bonos corporativos, un precio al alza de esa protección refleja que los mercados asignan una mayor probabilidad de incumplimiento.
Las empresas de IA más pequeñas, como los "neoclouds"—proveedores especializados que alquilan capacidad de cómputo en GPU a desarrolladores de IA—también han estado bajo presión. Las acciones de CoreWeave se han desplomado más de 30% este mes, y sus credit default swaps a cinco años se han disparado a 1,145 puntos básicos, aproximadamente diez veces el nivel de Meta.
Las preocupaciones no terminan ahí. Mark Habib, jefe de infraestructura digital de S&P Global, señaló "estructuras de financiamiento interconectadas" entre los hyperscalers y los proyectos de centros de datos o las empresas de IA más pequeñas.
"Es seguro asumir que hay más (deuda) ahí fuera que no estamos viendo", dijo durante una mesa redonda en Londres, según Reuters. "Si no se reporta, entonces no forma parte de la divulgación de los hyperscalers. Además, si no calificamos las transacciones donde esta responsabilidad puede acumularse, entonces la realidad es que podríamos no tener visibilidad".\nEsta historia fue publicada originalmente en Fortune.com.

