La tarjeta virtual respaldada por Mastercard de Airtel desafiará el dominio de Safaricom en los pagos en línea de Kenia
Puntos clave
- •Airtel Mobile Commerce N.V., la división fintech de Airtel Africa, prepara una Virtual Card Number respaldada por Mastercard para Kenia que vinculará las billeteras de Airtel Money con comercios internacionales como Amazon y Netflix sin requerir cuenta bancaria.
- •La nueva tarjeta competirá con M-PESA GlobalPay de Safaricom, una tarjeta virtual Visa lanzada en 2022 que puede apoyarse en el sobregiro Fuliza, mientras que el producto prepago de Airtel requiere que los clientes carg fondos antes de gastar.
- •Datos de la Autoridad de Comunicaciones de Kenia muestran que la participación de dinero móvil de M-PESA cayó a 88.8% en junio de 2026 desde casi 95% en 2023, mientras que la de Airtel Money subió a 11.1%.
- •La operación de pagos globales de Safaricom generó KES 4.76 billion (37.2 millones de dólares) en el año fiscal terminado en marzo de 2026, un aumento de 22.3% interanual, lo que subraya el potencial de ingresos del gasto en línea internacional.
- •Airtel ha emitido más de 875,000 tarjetas virtuales en Uganda, Zambia y Tanzania desde 2025 y planea expandir el servicio a Kenia, la República Democrática del Congo y Gabón, aunque aún no ha publicado su lista de comisiones ni la fecha de lanzamiento en Kenia.
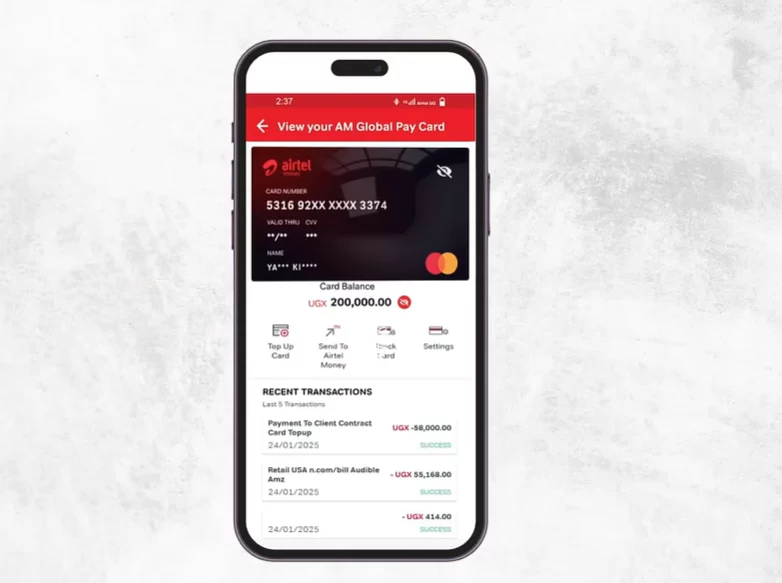
Airtel Mobile Commerce N.V., la división fintech de Airtel Africa con sede en Países Bajos, prepara el lanzamiento de una tarjeta de pago virtual en Kenia, abriendo un nuevo frente en su competencia con Safaricom por el gasto en línea internacional.
El producto, una Virtual Card Number (VCN) desarrollada en asociación con Mastercard, se integrará con las billeteras de Airtel Money y permitirá a los clientes pagar por servicios en plataformas globales como Amazon y Netflix sin necesidad de una cuenta bancaria tradicional. A diferencia de una tarjeta física, una VCN existe únicamente como datos de tarjeta para uso en línea, lo que permite que una billetera móvil realice transacciones con comercios y plataformas de suscripción que facturan a través de las redes de tarjetas.
El lanzamiento ubica a Airtel Money Global Pay en competencia directa con M-PESA GlobalPay, la tarjeta virtual Visa que Safaricom introdujo en 2022, y empareja la rivalidad del dinero móvil con la competencia de larga data entre Mastercard y Visa, las dos mayores redes de tarjetas. Airtel entra a un mercado donde Safaricom mantiene una ventaja consolidada, construida sobre un servicio M-PESA que opera en Kenia desde 2007, pero la competencia va más allá de las redes de pago detrás de las tarjetas. También concierne a cómo los clientes fondean sus transacciones, gestionan su gasto en línea y acceden al crédito cuando el saldo de su billetera es insuficiente.
La tarjeta M-PESA GlobalPay puede apoyarse en Fuliza, una facilidad de sobregiro que permite a los clientes elegibles completar pagos en línea cuando su saldo de M-PESA es insuficiente. La tarjeta prepago de Airtel Money carece de esta función y requiere que los clientes la fondeen antes de realizar una compra.
Datos de la Autoridad de Comunicaciones de Kenia muestran que la participación de mercado de dinero móvil de M-PESA cayó a 88.8% en junio de 2026, desde casi 95% en 2023. La participación de Airtel Money subió a 11.1% en el mismo período. Las cifras apuntan a un cambio gradual en el equilibrio competitivo, aunque la ventaja de Safaricom sigue siendo considerable.
El comercio global ofrece una nueva fuente de ingresos
El creciente uso de servicios digitales en Kenia da a ambos operadores una razón para competir por los pagos internacionales. Las suscripciones de streaming, los servicios de software y las plataformas de comercio electrónico del extranjero permiten a los proveedores de dinero móvil acceder a un gasto que de otro modo fluiría a través de tarjetas bancarias.
Netflix, que entró a África en 2016, es un ejemplo de cómo los servicios digitales internacionales se han vuelto parte del gasto cotidiano. Las tarjetas virtuales permiten a los clientes sin cuenta bancaria pagar a estos comercios mediante dinero móvil, extendiendo el alcance de las billeteras más allá de las transferencias domésticas y los pagos a comercios.
Para los operadores que enfrentan presión sobre las comisiones de pagos domésticos, las transacciones transfronterizas también ofrecen una forma de generar ingresos del comercio internacional. La conversión de divisas y los pagos a comercios pueden generar ingresos más allá del negocio central de mover dinero entre cuentas locales.
La operación de pagos globales de Safaricom, que incluye transferencias transfronterizas, tarjetas virtuales y facturación de tiendas de aplicaciones, generó 4,760 millones de chelines kenianos (KES 4.76 billion, 37.2 millones de dólares) en el año fiscal terminado en marzo de 2026, un aumento de 22.3% respecto al año anterior. M-PESA generó KES 182.7 billion (323.1 billion) en valor de transacciones a lo largo de 46,400 millones de transacciones.
Las cifras muestran por incluso una porción relativamente pequeña del negocio de M-PESA es importante. Los pagos globales pueden contribuir al crecimiento de ingresos sin que Safaricom necesite ganar una participación comparable en el mercado doméstico de dinero móvil de Kenia. Para Airtel, la oportunidad está en capturar una porción de ese gasto a medida que más clientes usen su billetera para compras en línea.
En 14 mercados africanos, la operación de dinero móvil de Airtel generó 1,300 millones de dólares en ingresos, frente a 747 millones de dólares. La empresa ha emitido más de 875,000 tarjetas virtuales en Uganda, Zambia y Tanzania desde 2025, y planea introducir el servicio en Kenia, la República Democrática del Congo y Gabón.
El crédito y la seguridad diferencian las tarjetas
Los dos productos adoptan enfoques distintos para fondear los pagos en línea. M-PESA GlobalPay se vincula a la billetera M-PESA del cliente. El modelo VCN de Airtel, en cambio, requiere que los clientes transfieran fondos de su billetera principal de Airtel Money a la tarjeta virtual antes de realizar una compra.
Esta configuración permite a los clientes de Airtel apartar dinero para compras en línea, manteniendo el resto del saldo de su billetera separado de las transacciones con tarjeta. También les brinda mayor control sobre los pagos de suscripciones y su gasto en línea.
Los clientes aún deben proteger las credenciales de su cuenta y monitorear las transacciones. El nivel de protección también depende de los controles disponibles para congelar o gestionar la tarjeta, disputar pagos no autorizados y evitar cargos adicionales.
El diseño original de la tarjeta virtual Visa de Safaricom usaba un valor de verificación de tarjeta (CVV) que los clientes generaban a través de la aplicación M-PESA después de ingresar su PIN. Cada código duraba 30 minutos y podía usarse una sola vez, lo que limitaba la ventana en la que podía aprovecharse si quedaba expuesto.
Safaricom anunció la opción de sobregiro para GlobalPay en 2026, permitiendo a los clientes elegibles completar pagos en línea cuando el saldo de su billetera es insuficiente. La función puede ayudar a evitar que los pagos de suscripciones fallen, pero también significa que los cargos automáticos pueden recurrir al crédito, dejando a los clientes con un sobregiro que reembolsar.
El modelo prepago de Airtel no ofrece una facilidad de sobregiro equivalente, por lo que los clientes deben tener fondos suficientes en la tarjeta virtual para completar una compra. Esto puede ser menos conveniente, pero también evita que la tarjeta extienda el gasto mediante una línea de crédito equivalente.
Un retador aún enfrenta un problema de escala
La gran base de clientes de Safaricom le da a GlobalPay una audiencia consolidada, mientras que la familiaridad con M-PESA puede hacer que los clientes sean menos propensos a cambiar de método de pago. La tarjeta de Airtel podría atraer a clientes que ya usan Airtel Money y buscan una vía directa a comercios internacionales. Su despliegue regional también le brinda a la empresa experiencia en la que apoyarse al entrar al mercado keniano.
Los clientes deberán comparar los cargos por conversión de divisas, los límites de transacción, las tasas de aceptación, la gestión de disputas y la facilidad para administrar los datos de la tarjeta. Los precios de Airtel serán particularmente importantes, porque una tarjeta de menor costo podría atraer a usuarios sensibles al precio, mientras que comisiones poco claras podrían restar atractivo a su diseño prepago.
Airtel aún no ha revelado todos los detalles que los clientes kenianos necesitarán para evaluar el servicio, incluidos sus cargos por conversión de divisas. La GlobalPay de Safaricom aplica un recargo por conversión de divisas, lo que hace que el costo total de una compra sea un punto de comparación relevante. Airtel publique su lista completa de comisiones y confirme la fecha de lanzamiento, la comparación entre ambas tarjetas se basará en funciones más que en el costo total.
El lanzamiento no borrará la ventaja de Safaricom en dinero móvil. Aun así, le dará a Airtel otra forma de competir por el gasto de los clientes, esta vez en el pago en línea en lugar de las transferencias domésticas.

