Líderes inmobiliarios corporativos de Filipinas ven a la IA moldeando sus estrategias pese a la brecha de ejecución
Puntos clave
- •Cerca del 73% de las organizaciones encuestadas espera que sus fuerzas laborales crezcan, mientras que el 35% anticipa cierta reducción de empleos debido a la automatización.
- •Aproximadamente el 55% de las organizaciones espera que la adopción de la IA requiera una recapacitación acelerada y nuevas combinaciones de habilidades para los empleados.
- •La falta de conocimientos especializados, las dificultades de coordinación entre funciones y una estrategia nacional de IA en evolución son identificadas como obstáculos principales para crear valor a partir de la IA.
- •Las organizaciones están priorizando una infraestructura tecnológica avanzada y confiable, espacios de trabajo adaptables y amenidades de bienestar para mejorar la productividad y la experiencia de los empleados.
- •JLL recomienda planificar para múltiples modelos de fuerza laboral, desarrollar capacidades internas y fortalecer la colaboración entre los equipos inmobiliarios, de HR, IT, Finanzas y Operaciones.
Por Janlo de los Reyes
Aproximadamente cuatro de cada cinco líderes empresariales y de bienes raíces corporativos (CRE, por sus siglas en inglés) en Filipinas creen que la inteligencia artificial (IA) moldeará en gran medida sus estrategias inmobiliarias durante los próximos tres a cinco años. Sin embargo, solo el 18% ha avanzado más allá del monitoreo y la implementación para integrar plenamente la IA en sus operaciones y preparar a sus organizaciones para los cambios relacionados con esta tecnología.
Este es uno de los principales hallazgos de la Encuesta Future of Work 2026 de JLL, que analiza cómo las organizaciones gestionan la transformación impulsada por la IA, las exigencias de productividad, la gestión de riesgos y la estrategia de portafolio. La encuesta global, realizada de enero a abril de este año, recopiló respuestas de 100 líderes y ejecutivos de bienes raíces corporativos en Filipinas. Los encuestados representaban a organizaciones con entre al menos 500 y más de 10,000 empleados en 20 industrias.
La barrera de ejecución de la IA
A pesar de que el 79% de los líderes reconoce que la IA afectará sus portafolios, muchas organizaciones aún se encuentran en la etapa de planificación. Esta brecha refleja la complejidad de evaluar el impacto de la IA en las organizaciones durante las primeras etapas de adopción.
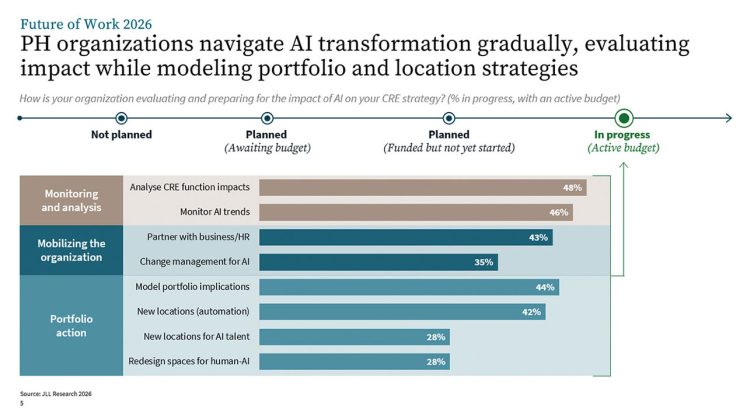
Entre las organizaciones que actualmente avanzan en su transformación mediante IA, el 48% todavía analiza el impacto en las funciones de CRE y el 46% monitorea las tendencias de IA. Cerca del 44% está modelando las implicaciones de la IA para sus portafolios, mientras que el 42% modela sus implicaciones para nuevas ubicaciones. Otro 43% trabaja con los equipos de negocios y Recursos Humanos (HR) para movilizar a sus organizaciones.
Cerca del 73% de las organizaciones espera que la fuerza laboral de sus empresas se expanda. La banca y otros servicios financieros ocuparon el primer lugar entre las industrias con esta expectativa, seguidos por los servicios profesionales y empresariales y el sector salud. En contraste, las empresas de construcción e ingeniería, así como las manufactureras, esperan reducciones en su fuerza laboral.
Al mismo tiempo, el 65% de las organizaciones reconoce que la IA transformará los roles humanos, mientras que el 35% prevé cierta reducción de puestos debido a la automatización. La banca y otros servicios financieros, el sector salud, la manufactura y los servicios profesionales y empresariales fueron las industrias líderes en cuanto a la expectativa de transformación de roles. La construcción y la ingeniería, junto con la banca y otros servicios financieros, encabezaron el grupo que espera reducciones causadas por la automatización.
Los hallazgos aportan contexto al debate sobre si la IA reducirá los empleos o creará nuevos puestos. La investigación reconoce el potencial de reducción de la fuerza laboral, pero también señala la creación de empleos y el rediseño de roles como consecuencias de la adopción de la IA. Las reducciones de personal podrían eliminar empleos y disminuir la necesidad de espacios de oficina. Por el contrario, la expansión de la fuerza laboral en sectores como la banca y otros servicios financieros, el sector salud, la manufactura y los servicios profesionales y empresariales podría generar una demanda adicional de oficinas, con un resultado neto positivo en la absorción de espacios de oficina.
La escasez de talento también ha surgido como una posible preocupación. Cerca del 55% de las organizaciones considera que la IA requerirá una recapacitación acelerada de la fuerza laboral y nuevas combinaciones de habilidades. Entre las industrias con mayores expectativas al respecto se encuentran la banca y otros servicios financieros, la construcción y la ingeniería, los centros de datos, el sector salud y los servicios profesionales y empresariales. Mientras tanto, el 45% coincide en que la ampliación de capacidades mediante IA puede mejorar el acceso al talento al permitir que los empleados realicen tareas de mayor valor. Las empresas tecnológicas y digitales lideran este grupo.
Las brechas de capacidades superan las limitaciones presupuestarias
Las limitaciones presupuestarias se ubican fuera de las cinco principales restricciones para la adopción de la IA y la creación de valor durante los próximos años. Esto puede ayudar a explicar por qué muchas organizaciones permanecen en la fase de monitoreo y análisis. Incluso cuando hay presupuestos disponibles, las organizaciones identifican como principales obstáculos para la creación de valor la falta de conocimientos especializados para impulsar el cambio, las dificultades de colaboración entre equipos y la estrategia nacional de IA, que aún se encuentra en desarrollo.
Las principales prioridades de inversión futura para maximizar la productividad individual de los empleados incluyen infraestructura crítica, particularmente tecnología avanzada y soporte de IA, así como una infraestructura tecnológica confiable. Los espacios individuales adaptables y los lugares de trabajo basados en actividades ocuparon el tercer y cuarto lugar, respectivamente, entre los impulsores de productividad. En cuanto a los elementos diferenciadores de la experiencia, las organizaciones se están enfocando en servicios y amenidades de bienestar y en servicios de gestión de la vida laboral y personal.
Estos hallazgos resaltan el papel de los bienes raíces en la creación de valor. Después de la pandemia, las organizaciones han puesto mayor énfasis en la capacidad de las oficinas para respaldar la productividad de los empleados.
La asequibilidad determina la ejecución del portafolio
A nivel de los edificios, las prioridades emergentes de las organizaciones incluyen el posicionamiento estratégico a largo plazo, los edificios impulsados por IA y la calidad y las amenidades de los inmuebles.
Esto es consistente con el movimiento de flight-to-quality observado en el mercado, en el que los ocupantes buscan mejores espacios en edificios nuevos de categoría premium y con certificaciones. Más allá de las consideraciones de costos, este cambio está influido por la necesidad —particularmente entre las corporaciones multinacionales (MNCs)— de alinearse con los objetivos ambientales, sociales y de gobernanza (ESG), la creciente demanda de oficinas habilitadas con tecnología y el deseo de contar con una dirección premium que ayude a atraer talento.
Desde el lado de la oferta, estas tendencias fortalecen el argumento a favor de la mejora de activos, especialmente debido al volumen de inventario envejecido que existe solo en el área metropolitana. A medida que el entorno evoluciona rápidamente, los propietarios de edificios deben mantener su relevancia o arriesgarse a quedar obsoletos.
A nivel del lugar de trabajo, la oficina ha adquirido mayor relevancia. La pregunta ya no es simplemente cuánto espacio necesita una organización, sino qué tipo de entorno visualiza para sus empleados. Las oficinas se han vuelto experienciales, al igual que otras clases de activos. Los encuestados identificaron como prioridades emergentes una variedad de espacios colaborativos, servicios de nivel hotelero, experiencias de usuario personalizadas y enfoques innovadores y experimentales.
La transformación impulsada por la IA está afectando el Total Cost of Occupancy, lo que genera una desconexión entre las aspiraciones y la asequibilidad. Aunque las organizaciones aspiran a adoptar tecnología para edificios inteligentes, la automatización de la fuerza laboral impulsada por IA y los requerimientos de infraestructura tecnológica siguen siendo preocupaciones importantes. Las presiones inflacionarias, el aumento de los costos operativos y los gastos de energía y servicios públicos también son fuentes significativas de costos. Estas presiones pueden reducir los presupuestos disponibles para otras inversiones destinadas al posicionamiento estratégico y la transformación a largo plazo.
Un marco de acción estratégico
Los hallazgos de JLL apuntan a tres áreas de acción.
En primer lugar, las organizaciones deben prepararse para múltiples futuros de la fuerza laboral. Dada la variedad de modalidades de trabajo, pueden planificar distintos modelos, incluidos escenarios totalmente remotos, híbridos y de regreso total a la oficina. Se espera que los espacios de oficina sigan desempeñando un papel fundamental, por lo que es importante invertir en lugares de trabajo que equilibren la productividad y el bienestar. Las organizaciones también pueden conservar su agilidad mediante distintos plazos de arrendamiento y portafolios con una estructura de centros y satélites, utilizando espacios de oficina tradicionales o flexspaces.
En segundo lugar, las organizaciones deben abordar las brechas de capacidades mientras preservan la opcionalidad. Esto implica desarrollar capacidades internas y asociarse con expertos en IA cuando no exista suficiente experiencia dentro de la organización.
Por último, las organizaciones deben crear mecanismos de monitoreo y agilidad para la toma de decisiones. Esto requiere una colaboración más estrecha entre los equipos de CRE, HR, tecnología de la información (IT), Finanzas y Operaciones. También debe darse prioridad al seguimiento periódico del uso de los espacios, la adopción de la IA y las preferencias de los empleados, junto con reglas claras sobre cuándo invertir o ajustar los recursos.
En última instancia, las organizaciones que se adelanten en la transformación de CRE serán aquellas que desarrollen capacidades adaptativas para el futuro.
Janlo De Los Reyes se desempeña como jefe de investigación y asesoría de JLL Philippines.

