Centros de datos de IA 2026: el consumo eléctrico casi se duplicará para 2030 mientras el capex se acerca a 900 mil millones de dólares
Puntos clave
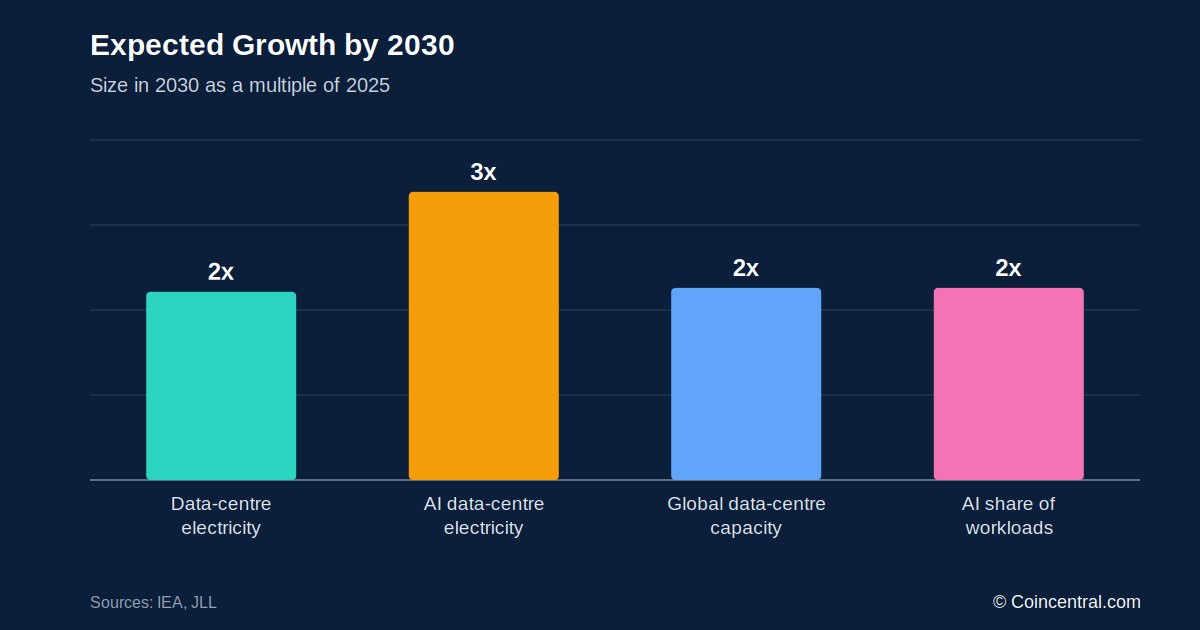
- •La Agencia Internacional de Energía estima que los centros de datos globales consumieron unos 485 TWh en 2025 y proyecta que la demanda alcanzará unos 950 TWh para 2030, casi duplicándose en cinco años.
- •Se espera que el consumo eléctrico de los centros de datos enfocados en IA se triplique entre 2025 y 2030, con servidores acelerados creciendo cerca del 30% anual frente a unos 9% de los servidores convencionales.
- •JLL proyecta casi 100 GW de nueva capacidad mundial de centros de datos entre 2026 y 2030 con una inversión de unos 3 billones de dólares, y América del Norte tenía 66 GW en construcción a mediados de 2026 con aproximadamente el 95% ya comprometido con inquilinos.
- •TrendForce espera envíos globales de unos 2.8 millones de servidores de IA en 2026, mientras que el gasto de capital combinado de nueve grandes proveedores de nube superaría los 886.7 mil millones de dólares, un aumento de cerca del 90% interanual.
- •El suministro eléctrico se está convirtiendo en el principal cuello de botella para la expansión de la IA, lo que lleva a empresas como Google y Microsoft a buscar acuerdos de energía dedicada que abarcan plantas nucleares, renovables y proyectos como la instalación de celdas de combustible de 4 mil millones de dólares de American Electric Power en Wyoming.
La inteligencia artificial ha desencadenado uno de los mayores programas de infraestructura en la historia de la tecnología. Las cargas de trabajo que antes funcionaban en pequeños clústeres ahora exigen miles de chips, centros de datos de escala industrial y conexiones eléctricas de cientos de megavatios. La Agencia Internacional de Energía (IEA) estima que los centros de datos a nivel mundial consumieron alrededor de 485 teravatios-hora (TWh) de electricidad en 2025, y espera que esa cifra llegue a unos 950 TWh para 2030. También es la razón por la que los anuncios sobre IA se leen cada vez más como noticias de energía, con acuerdos eléctricos y restricciones de red compartiendo titulares con lanzamientos de chips.
Este resumen recopila las estadísticas principales sobre consumo eléctrico, construcción, chips, gasto y suministro eléctrico. Todas las cifras provienen de las fuentes citadas al final del artículo.
¿Cuánta Electricidad Consumen los Centros de Datos?
La IEA estima que los centros de datos a nivel mundial consumieron unos 485 TWh en 2025, equivalentes a aproximadamente entre el 1.5% y el 2% del consumo eléctrico mundial y más que el consumo anual de muchas economías importantes.
Según el pronóstico central de la agencia, la demanda llega a unos 950 TWh para 2030, o alrededor del 3% de la demanda eléctrica global — casi un aumento de dos veces en cinco años. El crecimiento no se detiene ahí: el escenario base de la IEA asciende a unos 1,200 TWh para 2035. Medida como la generación necesaria para suministrar a los centros de datos, incluyendo pérdidas del sistema, la cifra podría llegar a 1,300 TWh — cerca de tres veces el nivel de 2025.
Los pronósticos conllevan una incertidumbre considerable. Pequeños cambios en la eficiencia de la IA, la demanda de modelos o la tecnología de chips se multiplican en diferencias grandes cuando se aplican a millones de servidores.
La IA Es el Principal Motor del Crecimiento
No todos los megavatios de los centros de datos sirven a la IA. Las instalaciones tradicionales alojan sitios web, almacenamiento en la nube, bases de datos, streaming, software empresarial, redes sociales, buscadores y sistemas financieros.
La IA es la carga de trabajo de mayor crecimiento. La IEA espera que el consumo eléctrico de los servidores acelerados —el hardware utilizado principalmente para IA— crezca alrededor del 30% anual hasta 2030, frente a solo cerca del 9% anual de los servidores convencionales. Los servidores acelerados podrían representar casi la mitad del aumento neto de la demanda eléctrica global de centros de datos en ese período, con la refrigeración y los equipos de soporte agregando otra porción importante. En conjunto, se espera que el consumo eléctrico de los centros de datos enfocados en IA se triplique entre 2025 y 2030.
La IA Podría Ser la Mitad de las Cargas de Trabajo de los Centros de Datos para 2030
JLL estima que la IA representó alrededor del 25% de las cargas de trabajo de los centros de datos en 2025, una proporción que podría llegar al 50% para 2030.
La naturaleza de la demanda también está cambiando. La primera fase del auge estuvo dominada por el entrenamiento de grandes modelos; cada vez más, la energía y la capacidad de cómputo se consumen en inferencia — la ejecución de modelos de IA para usuarios finales. Cada consulta a un chatbot, resultado de búsqueda con IA, video generado y agente de software requiere cómputo de inferencia. A medida que cientos de millones de personas y empresas usan IA a diario, la inferencia podría llegar a requerir más capacidad de cómputo total que el entrenamiento.
La Demanda Eléctrica de los Centros de Datos de EE. UU. Podría Cuadruplicarse
Estados Unidos está en el centro del auge constructivo. Los centros de datos estadounidenses consumieron entre 177 y 192 TWh de electricidad en 2024, y algunas proyecciones actuales sugieren que la cifra podría llegar hasta 793 TWh para 2030 — más de cuatro veces el nivel de 2024 en seis años.
La IEA espera que los centros de datos representen casi la mitad del crecimiento de la demanda eléctrica de EE. UU. hasta 2030. Para fines de la década, los centros de datos estadounidenses podrían consumir más electricidad que la producción combinada del país de aluminio, acero, cemento, químicos y otros bienes intensivos en energía.
Casi 100 GW de Nueva Capacidad, con un Costo de 3 Billones de Dólares
La demanda eléctrica se traduce directamente en construcción. JLL espera casi 100 gigavatios (GW) de nueva capacidad de centros de datos en todo el mundo entre 2026 y 2030, lo que duplicaría aproximadamente la capacidad global. Entregarla podría requerir una inversión de unos 3 billones de dólares, con el mercado global de centros de datos creciendo alrededor del 14% anual hasta 2030.
Para dimensionar: un solo campus de IA de 1 GW puede necesitar la producción de una gran central eléctrica convencional.
América del Norte Tiene 66 GW en Construcción
América del Norte lidera el auge. JLL reportó unos 66 GW de capacidad en construcción a mediados de 2026, con alrededor del 95% ya comprometido con inquilinos — la razón principal por la que la vacancia se mantiene cerca del 1% pese a la construcción récord.
La absorción en América del Norte alcanzó 25 GW en el primer semestre de 2026, el doble del nivel de un año antes y cinco veces el nivel de dos años antes. Los hyperscalers representaron alrededor del 59% de la demanda de inquilinos, los proveedores de neocloud el 11% y las empresas puras de IA el 7%.
Atlanta Supera al Norte de Virginia en Construcción
CBRE, enfocada en los principales mercados mayoristas de América del Norte, reportó 7.48 GW en construcción en los mercados primarios en el primer semestre de 2026, un aumento del 24.8% respecto de un año antes.
Atlanta superó al Norte de Virginia en capacidad en construcción, con 2.88 GW frente a 2.42 GW. Sin embargo, el Norte de Virginia sigue siendo el mayor mercado existente, con unos 4.50 GW de capacidad operativa y una tasa de vacancia del 0.2%. Aproximadamente el 80% de la capacidad en construcción en los mercados primarios ya estaba prearrendada.
Europa Se Expande Más Allá de los Hubs Tradicionales
Europa también crece rápidamente. Los mercados tradicionales FLAP-D —Fráncfort, Londres, Ámsterdam, París y Dublín— tenían unos 3.8 GW de capacidad activa para el primer semestre de 2026, con otros 1.4 GW en construcción y unos 2 GW planificados.
Los límites de la red eléctrica están empujando los grandes proyectos de IA hacia regiones con más energía disponible, y el crecimiento se está extendiendo a Escandinavia, España, Portugal, Italia y Europa del Este en lugar de limitarse a los hubs históricos.
Servidores de IA, GPU y Chips Personalizados
TrendForce estima que los envíos globales de servidores de IA alcanzarán unos 2.8 millones de unidades en 2026, un crecimiento del 30% al 31% respecto del año anterior. Los servidores de IA podrían generar más del 74% del valor total de la industria de servidores; cuestan mucho más que las máquinas estándar y pueden llevar varios chips de gama alta, redes avanzadas, memoria de alto ancho de banda y refrigeración líquida.
Se espera que las GPU representen el 69.7% de los envíos de servidores de IA en 2026. Los servidores construidos con chips personalizados —circuitos integrados de aplicación específica, o ASIC— se espera que representen el 27.8% y podrían acercarse al 40% para 2030. Ejemplos incluyen Google TPUs, Amazon Trainium, Microsoft Maia y Meta MTIA. Microsoft dijo en octubre de 2026 que podría desplegar más de un millón de chips Maia 300 en 2027; un rack de Maia 300 alberga 96 chips y consume unos 167 kilovatios. Reuters reportó que el impulso de Microsoft por sus propios chips apunta en parte a ahorrar costos — una de las motivaciones detrás del giro de la industria hacia el silicio personalizado.
Nvidia Blackwell y el Cambio Hacia la Inferencia
Nvidia sigue siendo el principal proveedor de chips de IA de gama alta. TrendForce espera que los productos Blackwell representen alrededor del 71% de los envíos de GPU de gama alta de Nvidia en 2026, frente a cerca del 61%.
Las cinco mayores empresas de nube de América del Norte representarán más del 60% de la demanda global de los sistemas de IA de las series GB y VR de Nvidia en 2026. TrendForce estima que su cómputo de entrenamiento de IA podría crecer más del 56% interanual, mientras que la potencia de cómputo de inferencia podría subir alrededor del 122% — una brecha que subraya la creciente importancia de la inferencia.
China Está Desplegando Millones de Aceleradores de IA
China es uno de los pocos mercados con estimaciones recientes a nivel de unidades de aceleradores. Datos de IDC reportados por Reuters muestran que más de 2 millones de aceleradores de IA se enviaron en China en el primer semestre de 2026, con Nvidia enviando alrededor de 678,000 unidades y Huawei unos 572,000.
La participación de Nvidia en el mercado chino de aceleradores de IA para centros de datos cayó a cerca del 34%, mientras que Huawei alcanzó alrededor del 28%. El giro hacia chips nacionales refleja los controles de exportación de EE. UU. que limitan el acceso de China a los productos más potentes de Nvidia.
El Capex de la Nube Se Acerca a los 900 Mil Millones de Dólares
TrendForce estima que el gasto de capital combinado de 2026 de Amazon, Microsoft, Alphabet, Meta, Oracle, ByteDance, Alibaba, Tencent y Baidu superará los 886.7 mil millones de dólares, un aumento de alrededor del 90% respecto del año anterior. Los cinco hyperscalers de América del Norte representan casi el 90% del total. El Índice de IA 2026 de Stanford también muestra que el capex de los hyperscalers se ha más que duplicado desde el lanzamiento de ChatGPT.
En toda la industria, el gasto en infraestructura de IA podría alcanzar unos 811 mil millones de dólares en 2026. Amazon, Microsoft, Alphabet y Meta juntos se espera que gasten unos 630 mil millones de dólares en infraestructura de IA.
Los presupuestos de las empresas ahora se miden en cientos de miles de millones de dólares. Amazon ha outlined unos 200 mil millones de dólares de gasto de capital para 2026, con la infraestructura de IA representando gran parte. Alphabet elevó su pronóstico de capex para 2026 a entre 195 y 205 mil millones de dólares, y se espera que Microsoft gaste más de 175 mil millones de dólares durante el año calendario 2026.
La Energía Puede Convertirse en la Mayor Restricción
Las empresas de IA primero se preocupaban por conseguir suficientes GPU; cada vez más, el límite determinante es la electricidad. Un nuevo campus de IA puede necesitar más de 1 GW de potencia — la demanda de cientos de miles de hogares — y las conexiones a la red pueden tardar años en concretarse. Otros cuellos de botella incluyen transformadores, turbinas de gas, líneas de transmisión, equipos de refrigeración, terreno, permisos, agua y trabajadores de construcción calificados.
Por ello, las empresas están construyendo o financiando su propia energía. En octubre de 2026, American Electric Power anunció un proyecto de celdas de combustible de 4 mil millones de dólares y 702 MW para abastecer las operaciones de Google en Wyoming.
Dado que la IEA publica varios escenarios en lugar de un pronóstico único, la velocidad con que estos cuellos de botella se resuelvan es una de las variables que determinará cuál de sus proyecciones resulta más cercana.
¿Qué Energiza los Centros de Datos de IA?
La IEA estima que el suministro eléctrico actual de los centros de datos es aproximadamente 30% carbón, 27% renovables, 26% gas natural y 15% nuclear. Se espera que las renovables cubran casi la mitad de la demanda adicional de los centros de datos hasta 2030. También se espera que el gas natural desempeñe un papel importante porque puede proporcionar una salida estable cuando la generación renovable fluctúa, y la nuclear podría volverse más relevante hacia 2030 y más allá.
Por eso Microsoft, Google, Amazon y otras empresas han firmado acuerdos que abarcan plantas nucleares, reactores de próxima generación, renovables y gas.
La Mayor Incertidumbre Es la Eficiencia
Pronosticar el consumo eléctrico de la IA es difícil. Los nuevos chips mejoran el rendimiento por vatio, y los modelos se vuelven más eficientes mediante métodos como la cuantización, la destilación y los diseños de mezcla de expertos. Pero una IA más barata tiende a invitar a un uso mucho más intensivo — una dinámica conocida como el efecto rebote. Considere un modelo que se vuelve diez veces más barato de ejecutar: si el uso se multiplica por 50, el consumo eléctrico total aún se quintuplica. Por esta razón, la IEA utiliza varios escenarios en lugar de una cifra única y precisa para 2030.
La Conclusión
Los centros de datos a nivel mundial consumieron unos 485 TWh de electricidad en 2025, y la IEA espera que el consumo se acerque a 950 TWh para 2030, con las instalaciones enfocadas en IA creciendo mucho más rápido que la computación convencional. Casi 100 GW de nueva capacidad podrían ser necesarios en todo el mundo entre 2026 y 2030, a un costo de unos 3 billones de dólares. América del Norte ya tiene unos 66 GW en construcción, con aproximadamente el 95% comprometido.
El hardware se expande a un ritmo similar: se espera que los envíos de servidores de IA alcancen unos 2.8 millones de unidades en 2026, los chips personalizados ganan participación frente a las GPU, y los nueve mayores proveedores de nube gastarán más de 886 mil millones de dólares en 2026.
La pregunta central ya puede no ser si las empresas pueden construir modelos más capaces. Es si la electricidad, los chips, los centros de datos, los transformadores, los sistemas de refrigeración y el financiamiento pueden mantener el ritmo. Seguir esa respuesta implica monitorear las mismas series recopiladas aquí: actualizaciones de escenarios de la IEA, cifras de construcción y absorción de JLL y CBRE, estimaciones de envíos y capex de TrendForce, y divulgaciones presupuestarias de los hyperscalers.
Fuentes
- Agencia Internacional de Energía: Key Questions on Energy and AI, 2026
- Agencia Internacional de Energía: Energy Demand From AI
- Agencia Internacional de Energía: Energy Supply for AI
- JLL: 2026 Global Data Center Market Outlook
- JLL: North America Data Center Report, Midyear 2026
- CBRE: North America Data Center Trends H1 2026
- JLL: EMEA Data Centre Mid-Year 2026
- TrendForce: Global AI Server Shipments 2026
- TrendForce: AI Server Shipments and CSP Capex, August 2026
- TrendForce: Nvidia Blackwell GPU Shipments
- Universidad de Stanford: 2026 AI Index Report, Economy Chapter
- Reuters: Microsoft plans huge deployment of its own AI chips
- Reuters: US AI boom faces electric shock
- Reuters: Data centers' flexible power usage could save grid billions
- Fuente: CoinCentral — AI Data Centre Statistics 2026

