Estadísticas del mercado de chips de IA 2026: NVIDIA lidera mientras AMD, Broadcom y los chips personalizados se expanden
Puntos clave
- •NVIDIA reportó 75,2 mil millones de dólares en ingresos de centros de datos en el primer trimestre fiscal de 2027, un aumento del 92% interanual, y proyectó ingresos de 91,0 mil millones de dólares para el segundo trimestre asumiendo que no habrá ingresos de cómputo de centros de datos en China.
- •Los ingresos de centros de datos de AMD en el segundo trimestre de 2026 subieron 107% hasta 6,7 mil millones de dólares con 2,1 mil millones de dólares en ingreso operativo, mientras que los ingresos por semiconductores de IA de Broadcom en el segundo trimestre fiscal de 2026 subieron 143% hasta 10,8 mil millones de dólares con una relación book-to-bill de aproximadamente 2,8 a 1.
- •Las ventas globales de chips alcanzaron un récord de 791,7 mil millones de dólares en 2025, un aumento del 25,6%, y MarketsandMarkets proyecta que el mercado de chips de IA crecerá de 203,24 mil millones de dólares en 2025 a 564,87 mil millones de dólares para 2032, a una tasa anual compuesta del 15,7%.
- •El CEO de TSMC dijo que la demanda de procesos avanzados era aproximadamente el triple de la capacidad de producción de la empresa, y no se espera que la oferta de memoria HBM se alivie hasta que las nuevas salas limpias abran a principios de 2027.
- •Presenc AI estima que NVIDIA posee del 80% al 85% de los ingresos de aceleradores de IA para centros de datos en 2026, frente a aproximadamente el 92% en 2023, a medida que los chips personalizados de nube y las cargas de inferencia se desplazan hacia hardware alternativo.
El mercado de chips de IA se expandió rápidamente en 2026, y un pequeño grupo de empresas capta ahora la mayor parte de los ingresos. NVIDIA sigue liderando con un amplio margen, mientras AMD, Broadcom y los grandes operadores de nube se llevan una parte cada vez mayor del gasto.
Este informe se basa en cuatro fuentes: Presenc AI, SQ Magazine, MarketsandMarkets y Zylos. Cada una mide el mercado a su manera, por lo que algunas cifras no coinciden. La fuente y el período de tiempo se identifican para cada número.
Cada empresa también reporta según su propio calendario fiscal. Las cifras de NVIDIA, AMD y Broadcom cubren trimestres distintos, por lo que no deben sumarse.
Cifras clave de un vistazo:
- Ingresos de centros de datos de NVIDIA, primer trimestre fiscal de 2027: 75,2 mil millones de dólares, un aumento del 92% interanual
- Ingresos de centros de datos de AMD, segundo trimestre de 2026: 6,7 mil millones de dólares, un aumento del 107%
- Ingresos por semiconductores de IA de Broadcom, segundo trimestre fiscal de 2026: 10,8 mil millones de dólares, un aumento del 143%
- Ventas globales de chips en 2025: 791,7 mil millones de dólares, un aumento del 25,6%
- Pronóstico del mercado de chips de IA para 2032: 564,87 mil millones de dólares
Las ventas globales de chips marcan el contexto
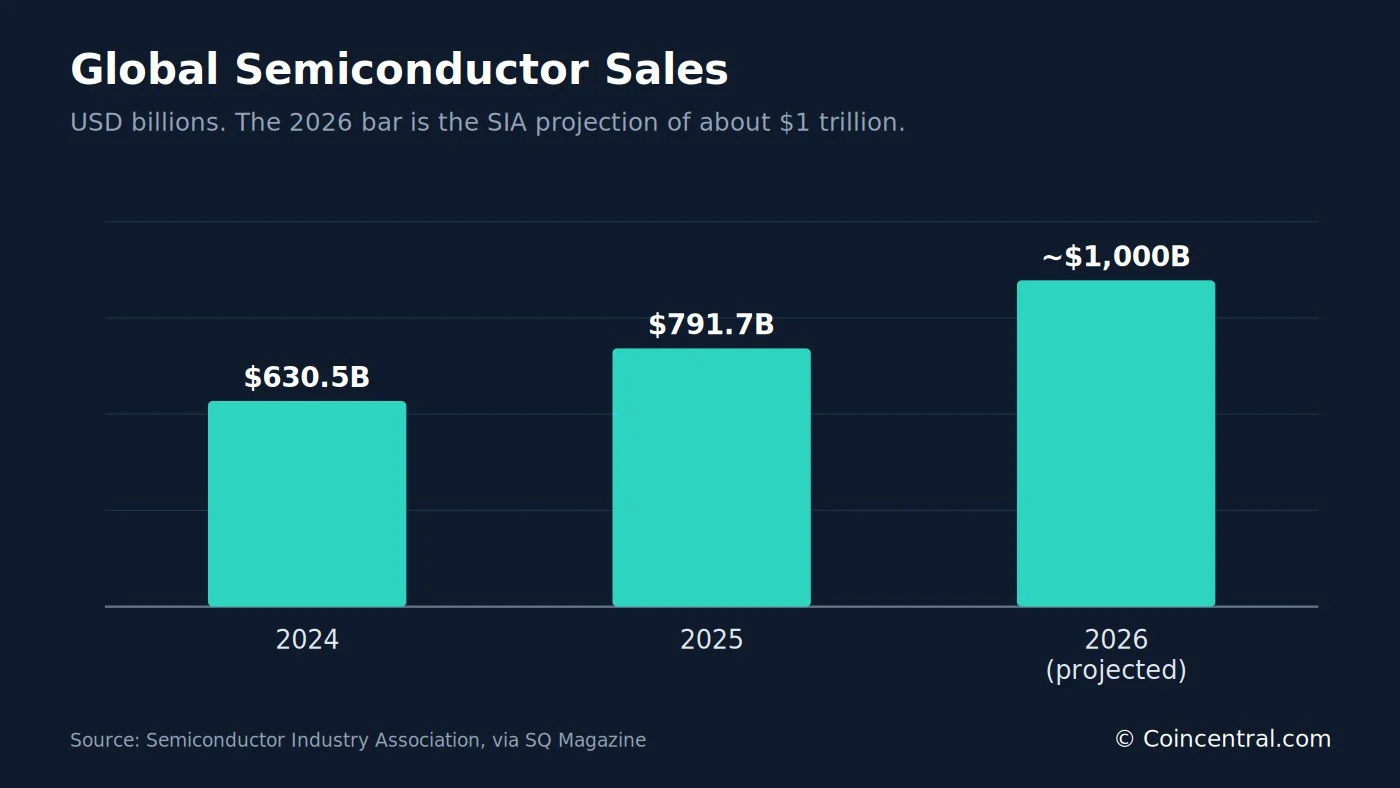
La Semiconductor Industry Association (SIA) reportó ventas globales de chips por 791,7 mil millones de dólares en 2025, un aumento del 25,6% respecto a los 630,5 mil millones de dólares de 2024 y un récord para un año completo. La SIA proyecta ventas de aproximadamente 1 billón de dólares en 2026.
Solo las ventas del cuarto trimestre de 2025 sumaron 236,6 mil millones de dólares, un 37,1% más que en el cuarto trimestre de 2024 y un 13,6% más que en el tercer trimestre de 2025.
Los chips lógicos, la categoría que incluye los aceleradores de IA, crecieron 39,9% hasta 301,9 mil millones de dólares en 2025 y son ahora la categoría de productos más grande por ventas. Los productos de memoria crecieron 34,8% hasta 223,1 mil millones de dólares.
Los chips lógicos crecieron más rápido que la industria en general, lo que SQ Magazine interpreta como una señal de que los aceleradores de IA absorbieron la mayor parte del gasto adicional.
Por región, Asia Pacific All Others creció 45,0% en 2025, la más rápida de las cinco regiones que la SIA sigue. Las ventas en América subieron 30,5%.
Fuente: Semiconductor Industry Association, 6 de febrero de 2026, vía SQ Magazine. Los valores implícitos de 2024 para lógica, memoria y el trimestre se calculan a partir de las tasas de crecimiento reportadas.
Tamaño del mercado de chips de IA y pronóstico a 2032
Un informe de MarketsandMarkets publicado el 24 de agosto de 2026 sitúa el mercado global de chips de IA en 203,24 mil millones de dólares en 2025 y proyecta 564,87 mil millones de dólares para 2032, una tasa de crecimiento anual compuesta del 15,7% que dejaría el mercado alrededor de 2,8 veces su tamaño de 2025.
La cifra usa una definición más amplia que un conteo de solo aceleradores, ya que cubre productos de cómputo, memoria y red. Por esa razón no debe compararse directamente con el total de la SIA para todos los chips.
Norteamérica es la región más grande, con una participación estimada del 36,4% en 2025. Se espera que Asia-Pacífico crezca más rápido, y que China registre la tasa de crecimiento más alta de cualquier país de la región.
Por función, la inferencia tuvo la mayor participación y se espera que crezca más rápido Se espera que la IA generativa lidere por tecnología. Se prevé que los productos de red crezcan 26,7% al año, la más alta de cualquier oferta.
Fuente: MarketsandMarkets, 24 de agosto de 2026.
El informe también enumera límites al crecimiento, incluidos el alto consumo de energía, mayores costos de refrigeración, escasez de mano de obra calificada y problemas en la cadena de suministro. La oferta limitada de materiales y capacidad de producción puede retrasar entregas y elevar costos.
NVIDIA: ingresos de centros de datos y proyecciones
NVIDIA reportó resultados del primer trimestre fiscal de 2027 el 20 de mayo de 2026. Los ingresos totales fueron un récord de 81,6 mil millones de dólares, un alza del 85% interanual y del 20% respecto al trimestre anterior.
Los ingresos de centros de datos fueron de 75,2 mil millones de dólares, un aumento del 92% interanual. Cómputo aportó 60,4 mil millones de dólares, un alza del 77%, y redes alcanzó 14,8 mil millones de dólares, un aumento del 199%.
Edge Computing, la otra nueva plataforma de NVIDIA, registró 6,4 mil millones de dólares, un alza del 29%. SQ Magazine señala que la nueva división entre Data Center y Edge Computing es el primer cambio importante en la presentación de segmentos desde 2019.
El margen bruto GAAP fue del 74,9%, frente al 60,5% de un año antes. NVIDIA también devolvió alrededor de 20,0 mil millones de dólares a sus accionistas mediante recompras y dividendos durante el trimestre.
Fuente: comunicado de prensa de NVIDIA del primer trimestre del año fiscal 27, 20 de mayo de 2026, vía SQ Magazine.
Para el segundo trimestre del año fiscal 2027, NVIDIA proyectó ingresos de 91,0 mil millones de dólares, más o menos 2%. La perspectiva asume que no habrá ingresos de cómputo de centros de datos provenientes de China.
NVIDIA también dijo a sus accionistas que prevé más de 1 billón de dólares en ingresos de Blackwell y Rubin desde principios de 2025 hasta 2027. SQ Magazine señala que esta es la visión de la gerencia y no una cartera de pedidos firmada.
En productos, Presenc AI lista el H100 y el H200 como maduros, y el B200 y el GB200 NVL72 en aumento con oferta limitada en el extremo superior. Zylos reporta que la plataforma Rubin entró en producción total a principios de 2026, con productos de socios previstos para el segundo semestre. NVIDIA dice que Rubin reduce el costo del token de inferencia en un factor de 10 en comparación con Blackwell.
AMD: GPU Instinct y un negocio de centros de datos en crecimiento
AMD reportó resultados del segundo trimestre de 2026 el 4 de agosto de 2026. Los ingresos fueron un récord de 11,5 mil millones de dólares, un aumento del 50% frente a los 7,7 mil millones de dólares de un año antes.
Los ingresos de centros de datos fueron de 6,7 mil millones de dólares, un aumento del 107% frente a 3,2 mil millones de dólares, representando el 58% de los ingresos de la empresa. AMD atribuye la demanda a sus procesadores EPYC y GPU Instinct.
El ingreso operativo de centros de datos fue de 2,1 mil millones de dólares. Un año antes, el segmento había perdido 155 millones de dólares a nivel operativo.
Fuente: informe de resultados del segundo trimestre de 2026 de AMD, 4 de agosto de 2026, vía SQ Magazine.
Presenc AI estima que AMD posee alrededor del 5% al 7% de los ingresos de aceleradores de IA para centros de datos en 2026, frente a aproximadamente el 2% en 2024. Señala a Microsoft y Meta como los mayores compradores del MI300X y el MI325X.
Zylos reporta que la serie MI400 se lanza en 2026, encabezada por el MI455X. El rack Helios de AMD alberga hasta 72 de esas GPU. En octubre de 2025, AMD anunció un acuerdo con OpenAI por 6 gigavatios de GPU, con el primer sitio de 1 gigavatio usando chips MI450 a partir de 2026.
Broadcom: chips personalizados para empresas de nube
Broadcom diseña chips de IA personalizados, a menudo llamados XPU, para grandes empresas de nube e IA. El 3 de junio de 2026 reportó ingresos por semiconductores de IA de 10,8 mil millones de dólares en el segundo trimestre fiscal de 2026, un aumento del 143% interanual.
Los ingresos totales de soluciones de semiconductores fueron de 15 mil millones de dólares, un alza del 79%. Los ingresos de la empresa fueron de 22,2 mil millones de dólares, un aumento del 48%.
Broadcom tiene seis clientes principales de chips personalizados, incluidos Google, Anthropic, Meta y OpenAI. Las redes representaron casi el 40% de los ingresos de IA en el trimestre.
Los pedidos de IA superaron los 30 mil millones de dólares a 10,8 mil millones de dólares despachados, una relación book-to-bill de aproximadamente 2,8 a 1; cualquier relación superior a 1 significa que los pedidos llegan más rápido de lo que se envían los chips.
Fuente: resultados del segundo trimestre del año fiscal 26 de Broadcom, 3 de junio de 2026, vía SQ Magazine.
Broadcom espera que los ingresos de IA del tercer trimestre alcancen 16,0 mil millones de dólares. Pronostica 56 mil millones de dólares en ingresos por chips de IA para el año fiscal 2026 y más de 100 mil millones de dólares para el año fiscal 2027. Zylos añade que Broadcom y Marvell están ganando grandes contratos de OpenAI, Meta y Google.
Participación de mercado de chips de IA por proveedor
La participación de mercado depende de cómo se mida. Presenc AI estima que NVIDIA posee del 80% al 85% de los ingresos de aceleradores de IA para centros de datos en 2026, frente a aproximadamente el 92% en 2023.
SQ Magazine adopta un enfoque distinto, comparando tres líneas de ingresos reportadas: centros de datos de NVIDIA con el 81%, semiconductores de IA de Broadcom con el 12% y centros de datos de AMD con el 7% del total combinado. SQ Magazine advierte que los períodos y alcances difieren, por lo que esto no es una verdadera participación de mercado.
Ninguna empresa publica una participación de mercado de chips de IA comerciales. Los chips personalizados de Google, Amazon y Meta quedan fuera de los datos de participación de GPU, y la base de clientes de Broadcom capta parte de esa actividad.
Fuente: Presenc AI, mayo de 2026. Estimaciones elaboradas a partir de divulgaciones de empresas y reportes de analistas. La participación de TPU de Google se mide por cómputo desplegado, por lo que las filas no suman con exactitud.
Presenc AI identifica tres fuerzas que moldean el mercado. El software CUDA de NVIDIA mantiene muchas cargas de trabajo en sus chips. Las grandes empresas de nube construyen su propio silicio para reducir costos. El trabajo de inferencia también migra a otro hardware más fácilmente que el entrenamiento, una de las razones por las que las alternativas a NVIDIA ganan terreno allí primero.
Inferencia, chips personalizados y una mezcla en cambio
Zylos estima que la inferencia representa ahora alrededor de dos tercios del cómputo de IA en 2026, frente a aproximadamente un tercio en 2023 y la mitad en 2025. Sitúa el mercado de chips enfocados en inferencia en más de 50 mil millones de dólares.
Zylos también espera que los ASIC propios de los proveedores de nube crezcan 44,6% en 2026, frente al 16,1% de las GPU, y proyecta que la participación de los ASIC en el mercado de inferencia pasará del 15% en 2024 al 40% en 2026.
El campo de chips de inferencia también se está consolidando. Zylos reporta que NVIDIA adquirió Groq por 20 mil millones de dólares e Intel adquirió SambaNova. Cerebras completó su OPI a principios de 2026.
La línea de TPU de Google es una gran parte de la historia de los chips personalizados. Zylos espera alrededor de 1,6 millones de envíos de TPU v6 en 2026 y reporta que Anthropic planea usar hasta un millón de TPU, llevando en línea más de un gigavatio de capacidad en 2026.
Fuente: Zylos, AI Chip Hardware Acceleration Trends 2026. Estas son estimaciones y proyecciones.
Zylos añade un punto sobre costos. Los sistemas locales pueden volverse más baratos que la nube una vez que los costos de nube alcanzan el 60% al 70% de una configuración local equivalente, lo que aplica principalmente a trabajos de inferencia estables y de alto volumen.
TSMC y el cuello de botella de las fundidoras
La mayoría de los aceleradores de IA avanzados se fabrican en Taiwán por TSMC. En el primer trimestre de 2026, TSMC reportó ingresos de 35,90 mil millones de dólares, un aumento del 40,6% interanual. El margen bruto fue del 66,2%, frente al 62,3% del cuarto trimestre de 2025.
La computación de alto rendimiento representó el 61% de los ingresos, la mayor de sus seis plataformas. Los nodos avanzados, es decir, 7nm e inferiores, fueron el 74% de los ingresos por wafers.
TSMC espera gastos de capital de 52 mil a 56 mil millones de dólares en 2026. Su CEO dijo en noviembre de 2025 que la demanda de procesos avanzados era aproximadamente el triple de lo que la empresa podía producir.
Fuente: resultados del primer trimestre de 2026 de TSMC, 16 de abril de 2026, vía SQ Magazine.
Presenc AI también sigue la asignación de 2nm de TSMC como un tema a vigilar. Las líneas MI400 y MI500 de AMD están planificadas en ese proceso, según Zylos.
Memoria HBM: el otro límite de oferta
La memoria de alto ancho de banda (HBM) es la segunda restricción de oferta para los chips de IA. SK hynix dijo en sus resultados del segundo trimestre de 2026 que la demanda de los clientes supera su oferta, y ha firmado acuerdos de suministro a largo plazo con unos 10 clientes.
Micron explica problema en su propio informe: la HBM necesita más wafers y más espacio de sala limpia que la DRAM estándar para producir el mismo número de bits. SK hynix espera alivio después de que su sala limpia de Yongin Fase 1 abra a principios de 2027.
Zylos describe la HBM4 como la pieza clave de la próxima generación de chips. Ofrece más de 2 TB/s por pila, alrededor del 60% más rápida que la HBM3e, y es aproximadamente un 40% más eficiente en energía. SK hynix y Micron planean producción en volumen en 2026, y Samsung adelantó su primera producción a febrero de 2026. SK hynix también mostró una pila HBM4 de 16 capas y 48GB en el CES 2026.
Fuente: Zylos, AI Chip Hardware Acceleration Trends 2026.
Ningún fabricante de memoria publica una tasa de crecimiento de demanda de HBM ni una fecha en la que la oferta alcance a la demanda. El momento de apertura de las nuevas salas limpias en 2027 es el principal indicador.
IA de borde y chips automotrices
No todos los chips de IA están en centros de datos. Presenc AI calcula el mercado de chips de IA en el dispositivo en alrededor de 25 mil a 35 mil millones de dólares en 2026. Apple es el mayor proveedor individual, con Qualcomm, Intel y AMD también compitiendo.
El chip M4 de Apple tiene un Neural Engine de 16 núcleos calificado hasta 38 billones de operaciones por segundo, y la serie Ryzen AI 400 de AMD ofrece hasta 60 NPU TOPS. Estas calificaciones no se miden de la misma manera entre proveedores, por lo que no pueden clasificarse directamente.
Los autos son otra área de crecimiento. Global Market Insights estimó el mercado de chips de conducción autónoma en 24,22 mil millones de dólares en 2024, proyecta 29,73 mil millones de dólares en 2025 y 191,07 mil millones de dólares para 2034, una CAGR del 23%.
Las plataformas DRIVE AGX Orin y DRIVE Thor de NVIDIA ofrecen hasta 2.000 TOPS. Los chips EyeQ de Mobileye están en más de 100 millones de vehículos.
Financiamiento de la CHIPS Act y controles de exportación
La CHIPS and Science Act fue firmada el 9 de agosto de 2022 y creó una inversión de 52 mil millones de dólares en la fabricación de chips en Estados Unidos. A agosto de 2026, se han anunciado más de 36 mil millones de dólares.
Intel llegó a un acuerdo por hasta 7,86 mil millones de dólares en financiamiento directo para proyectos en Arizona, Nuevo México, Ohio y Oregón. TSMC Arizona recibió hasta 6,6 mil millones de dólares, más el derecho a acceder a hasta 5 mil millones de dólares en préstamos.
SQ Magazine señala que los premios se inclinan hacia plantas de lógica de vanguardia. Los pasos de empaque y memoria, que también limitan la producción de aceleradores, reciben menos apoyo directo.
Fuente: NIST CHIPS Program Office; Intel Newsroom; TSMC Form 20-F, vía SQ Magazine.
Las reglas de exportación también afectan el mercado. El 9 de abril de 2025, el gobierno de Estados Unidos informó a NVIDIA que necesita una licencia para exportar chips H20 a China. NVIDIA registró un cargo de 4,5 mil millones de dólares en el primer trimestre del año fiscal 2026. El cargo fue pequeño en el cuarto trimestre del año fiscal 2026 y cero en el primer trimestre del año fiscal 2027. La proyección de NVIDIA ahora asume que no habrá ingresos de cómputo de centros de datos en China. Presenc AI dice que proveedores como Huawei Ascend poseen alrededor del 2% al 3% del mercado, principalmente en China.
Lo que muestran los números
Los datos apuntan a un crecimiento rápido con un líder claro. NVIDIA reportó 75,2 mil millones de dólares en ingresos de centros de datos en un trimestre, AMD reportó 6,7 mil millones de dólares y Broadcom reportó 10,8 mil millones de dólares en ingresos por chips de IA. Cada cifra cubre un período distinto, por lo que describen resultados separados.
El mercado más amplio también es grande. Las ventas globales de chips alcanzaron 791,7 mil millones de dólares en 2025, y MarketsandMarkets espera que el mercado de chips de IA llegue a 564,87 mil millones de dólares para 2032.
La oferta sigue siendo la principal restricción. Los wafers de TSMC y la memoria HBM quedan cortos frente a la demanda, y la nueva capacidad de memoria llega en 2027. Las reglas de exportación añaden más incertidumbre, especialmente para las ventas a China.
Los hitos de corto plazo ya en el calendario dan a los lectores puntos fijos para seguir: la proyección de ingresos de 91,0 mil millones de dólares de NVIDIA para el segundo trimestre del año fiscal 27, los 16,0 mil millones de dólares esperados por Broadcom en ingresos de IA del tercer trimestre, los productos de socios basados en Rubin previstos para el segundo semestre de 202, el lanzamiento del MI400 de AMD y la apertura de la sala limpia de Yongin Fase 1 de SK hynix a principios de 2027.
Las estimaciones de participación de mercado varían según la fuente, y muchas cifras son estimaciones. Los lectores deben verificar el período y el alcance detrás de cada número antes de compararlos.
Fuentes
- AI Chip Market Share 2026 (Presenc AI)
- AI Chip Statistics 2026: Data Center Revenue, Vendor Share and Supply (SQ Magazine)
- AI Chip Market to Reach USD 564.87 Billion by 2032, Growing at 15.7% CAGR, Says MarketsandMarkets
- AI Chip Hardware Acceleration Trends 2026 (Zylos)
Este artículo apareció primero en Blockonomi.

