Economistas evalúan los ingresos necesarios para justificar el CapEx en IA
Puntos clave
- •Jared Bernstein, ex presidente del Consejo de Asesores Económicos de la Casa Bl, junto con otros economistas, calculó en una publicación del blog Econbrowser los niveles de ingresos necesarios para justificar el gasto de capital en IA actual y planeado.
- •El análisis indica que los ingresos requeridos para que la expansión de la IA sea económicamente racional probablemente no se materialicán lo suficientemente pronto para cumplir con el horizonte temporal esperado por los mercados financieros.
- •El economista de la Universidad de Columbia Stijn Van Nieuwerburgh examina el mismo tema en un artículo publicado en Brookings Papers on Economic Activity, mientras que comentarios sobre la expansión señalan que su financiación está migrando hacia rincones más exóticos y menos transparentes del sistema financiero.
- •Las encuestas sobre el gasto planeado de las empresas en servicios de IA son mucho menores que las sumas que implica la cartera de inversión, lo que significa que el caso de ingresos depende actualmente de una demanda que las empresas aún no han presupuestado.
- •Las razones precio-ganancias futuras del Mag-7—Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta y Tesla—son bajas según los estándares históricos, aunque estas cifras se basan en ganancias proyectadas por analistas y no en resultados reportados.
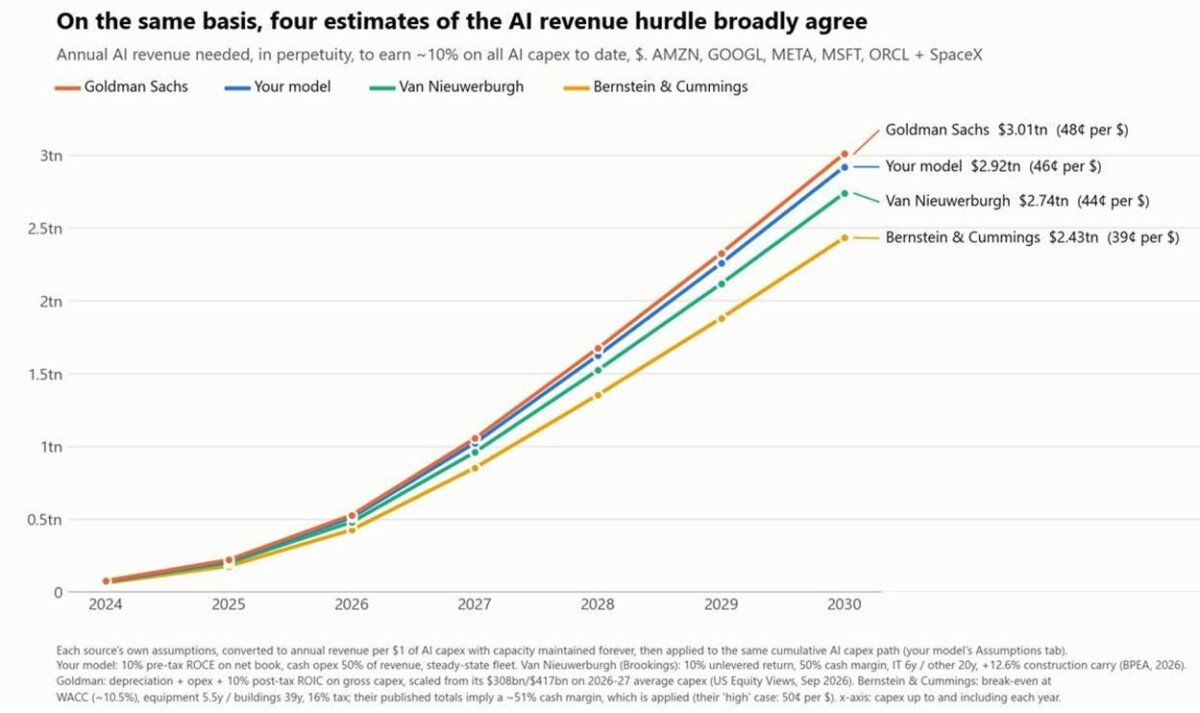
El economista Jared Bernstein, ex presidente del Consejo de Asesores Económicos de la Casa Blanca, junto con otros, calculó los ingresos necesarios para justificar la inversión de capital en inteligencia artificial (IA) actualmente en curso y planeada, en una publicación del blog de economía Econbrowser.
El cálculo, basado en un gráfico elaborado por Callum Williams y compartido por Bernstein (disponible a través de su Substack), apunta a un nivel de ingresos que, según relata Bernstein, es poco probable que se materialice dentro de un plazo que los mercados financieros estén dispuestos a tolerar, es decir, pronto. El cálculo es, en esencia, un ejercicio de determinar la barrera a superar: cuántos ingresos deberían registrar los proveedores de IA para que el gasto ya en marcha tenga sentido económico.
Un artículo en Brookings Papers on Economic Activity (BPEA) del economista de la Universidad de Columbia Stijn Van Nieuwerburgh aborda el mismo tema; la serie es un espacio de investigación económica de larga trayectoria de la Institución Brookings. También se ha señalado que la financiación de estos gastos ha ido migrando hacia áreas más exóticas y menos transparentes del sistema financiero.
Esto plantea una pregunta básica: si los ingresos van a llegar, ¿de dónde provendrán? Las encuestas sobre el gasto planeado en servicios de IA —que en sí mismas son altamente especulativas— son mucho menores que las sumas que implica la cartera de inversión. La brecha importa porque significa que el caso de ingresos de esta expansión depende actualmente de una demanda que las empresas aún no han incluido en sus presupuestos.
Una recompensa considerable aún podría corresponder a la empresa o empresas que lleguen primero en la carrera por comercializar servicios de IA. Sin embargo, un gran desorden podría surgir de las consecuencias para las empresas que lleguen últimas, o casi últimas.
Un aspecto notable del monitoreo del sector: las razones precio-ganancias futuras del Mag-7 —que no son exactamente laboratorios de IA, ya que obtienen ingresos de otras fuentes— son bastante bajas en términos históricos. Estas razones comparan el precio de la acción de una empresa con las ganancias que los analistas proyectan para el futuro, en lugar de las ganancias ya reportadas, y la etiqueta Mag-7 es una abreviatura de Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta y Tesla. Aun así, conviene recordar que se trata de ganancias futuras, que son "suposiciones" de los analistas. Cómo se revisan esas suposiciones, si las encuestas de gasto planeado cierran la brecha con la cartera de inversión y dónde se ubica finalmente la financiación son los indicadores prácticos para evaluar si el caso de ingresos detrás de la expansión se consolida.

