Análisis de Econbrowser: qué significaría una reversión del boom de la IA para el PIB y el consumo de EE.UU.
Puntos clave
- •En términos contables del PIB, gran parte del impulso del gasto en capital de la IA se compensa con importaciones de computadoras, periféricos y semiconductores, que se restan de la producción nacional.
- •Si los multiplicadores keynesianos de la inversión y las importaciones son aproximadamente similares, el fin del boom de capex en IA sería cercano a neutro para el PIB medido.
- •Expectativas reducidas sobre los retornos de la IA, ya sea por restricciones de financiamiento o cambios de políticas, podrían bajar los precios de los activos y la riqueza de los hogares, frenando el consumo, que representa alrededor de dos tercios del PIB de EE.UU.
- •Los investigadores del Banco de Francia Bigot y Espic estiman que cerca de la mitad del crecimiento del consumo de EE.UU. del 2% registrado en 2025 se atribuyó al aumento de la riqueza bursátil, con base en una propensión marginal a consumir de aproximadamente 0.027 por dólar.
- •Bajo un escenario de referencia sin recuperación bursátil en el Q4, el análisis concluye que la consiguiente desaceleración del consumo no llevaría el crecimiento del PIB a terreno negativo, manteniendo todo lo demás constante, aunque un ajuste desordenado del mercado podría elevar la incertidumbre y deprimir la demanda agregada.
Un análisis publicado en Econbrowser, el blog de economía de larga trayectoria mantenido por los economistas académicos Menzie Chinn y James Hamilton, el 6 de noviembre de 2026, considera qué sucedería si el boom de inversión en capital de la IA retrocede a medida que las valuaciones de activos se desinflan, sopesando la aritmética mecánica del PIB frente a la economía de los precios de los activos y la riqueza de los hogares.
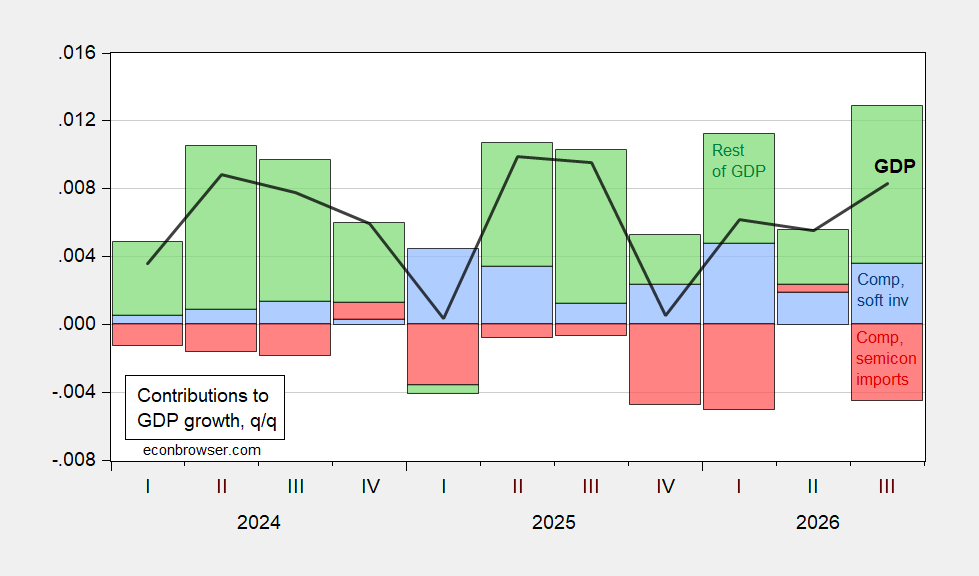
Primero, como se ha discutido ampliamente, el impulso de inversión en capital se ve compensado —en términos de PIB— en gran medida por las importaciones, que ingresan a las cuentas nacionales como una resta, lo que significa que los gastos en equipo producido en el extranjero no suman directamente a la producción nacional medida. En términos contables, esto se muestra en la Figura 1.
Figura 1: Crecimiento trimestral del PIB (línea negra), contribuciones al crecimiento trimestral del PIB por inversión en computadoras y software (barra azul), por importaciones de computadoras, periféricos y semiconductores (barra roja), y el resto del PIB (barra verde), todo sin anualizar. Fuente: Oficina de Análisis Económico (BEA), cálculos del autor.
Si bien la construcción de centros de datos no está incluida en el componente de gasto de capital, el análisis señala que incluirla hasta 2025 —el alcance de los datos disponibles— no cambiaría el panorama general.
Evaluar el efecto sobre la economía en su conjunto requiere, como mínimo, considerar los multiplicadores keynesianos —la cantidad de producción adicional generada por cada dólar de nuevo gasto— tanto de la inversión como de las importaciones. Si los multiplicadores son aproximadamente iguales para ambas categorías, el fin del boom sería cercano a neutro, al menos en términos de PIB.
La economía, sin embargo, es más complicada. El boom de capex está impulsado por grandes expectativas sobre el retorno de la IA. Si esas expectativas se reducen —ya sea por una colisión entre los planes de gasto y las capacidades de financiamiento, o por cambios en el entorno de políticas percibido— los precios de los activos caerían, dejando el consumo por debajo de lo que habría ocurrido de otro modo.
Al negarse a predecir los precios de los activos relacionados con la IA, el análisis toma como referencia un escenario en el que la capitalización bursátil no se recupera en el Q4. El patrimonio neto de los hogares caería, lo que implica —manteniendo todo lo demás constante— una desaceleración del crecimiento del consumo.
Figura 2: Consumo, en miles de millones de dólares encadenados de 2017, SAAR (azul, escala logarítmica izquierda); patrimonio neto de los hogares en billones de dólares (rojo oscuro en negrita, escala logarítmica derecha); patrimonio neto implícito asumiendo que el patrimonio neto no accionario permanece constante; un aumento de $3.4 billones en la capitalización bursátil (línea roja, escala logarítmica derecha); una reducción de $3 billones (cruz roja). Fuente: BEA, Fluxo de Fondos de la Reserva Federal (rojo en negrita), cálculos del autor.
Cuánto se desacelera el consumo depende del efecto riqueza —un canal que importa para la economía en general porque el gasto de los hogares representa alrededor de dos tercios del PIB de EE.UU. Bigot y Espic (2026), en una investigación publicada por el Banco de Francia, estiman que cerca de la mitad del crecimiento del consumo del 2% registrado en 2025 se debió a un aumento de la riqueza bursátil, con base en una propensión marginal a consumir de la riqueza de aproximadamente 0.027 —2.7 centavos por dólar de riqueza accionaria.
Con el consumo creciendo al 2.5% en el año que terminó en el Q3, el efecto indirecto no llevaría el crecimiento del PIB a terreno negativo, manteniendo todo lo demás constante —un resultado que parece reflejar algo así como un consenso, como se hace eco en un comentario reciente sobre si una contracción del gasto en IA podría causar una recesión. Para los lectores que siguen el debate, los indicadores de corto plazo son las publicaciones trimestrales de PIB y consumo de la BEA y las estimaciones del Fluxo de Fondos de la Reserva Federal sobre el patrimonio neto de los hogares —las mismas series que sustentan el escenario de referencia— que mostrarán cómo se mueven realmente las valuaciones accionarias, la riqueza y el gasto durante el Q4.
Dicho esto, el análisis advierte que un ajuste desordenado de los mercados financieros en respuesta a una recalibración de la IA probablemente traería una incertidumbre elevada, que en sí misma deprime la demanda agregada. Como lo expresa el autor: "Quién sabe".

