Las startups africanas captan 2.100 millones de dólares en ocho meses mientras los megadeals concentran el capital
Puntos clave
- •Las startups africanas recaudaron 2.100 millones de dólares en 275 operaciones entre enero y agosto de 2026, un aumento del 1,4 % respecto al mismo período de 2025.
- •Nigeria atrajo la mayor parte del capital con 528,6 millones de dólares, seguida de Benín (327,1 millones), Egipto (322,0 millones), Sudáfrica (248,2 millones) y Kenia (216,6 millones).
- •La financiación de agosto de 2026 sumó 438 millones de dólares, impulsada por la Serie C de 250 millones de Moove, liderada por Mubadala, Woven Capital e Ion Pacific, y la ronda de capital de 50 millones de Jumia con IFC y Axian.
- •Más del 90 % del capital accionario de agosto se concentró en las dos mayores operaciones, mientras las startups en etapa temprana dependían cada vez más de subvenciones gubernamentales y cheques del ecosistema Web3 por debajo de 150.000 dólares.
- •Las instituciones de financiamiento para el desarrollo y las corporaciones estratégicas como IFC, la BAD, MultiChoice, Canal+ y SC Ventures ahora juegan un papel más importante en la financiación de etapas de crecimiento en África junto a los fondos de riesgo tradicionales.
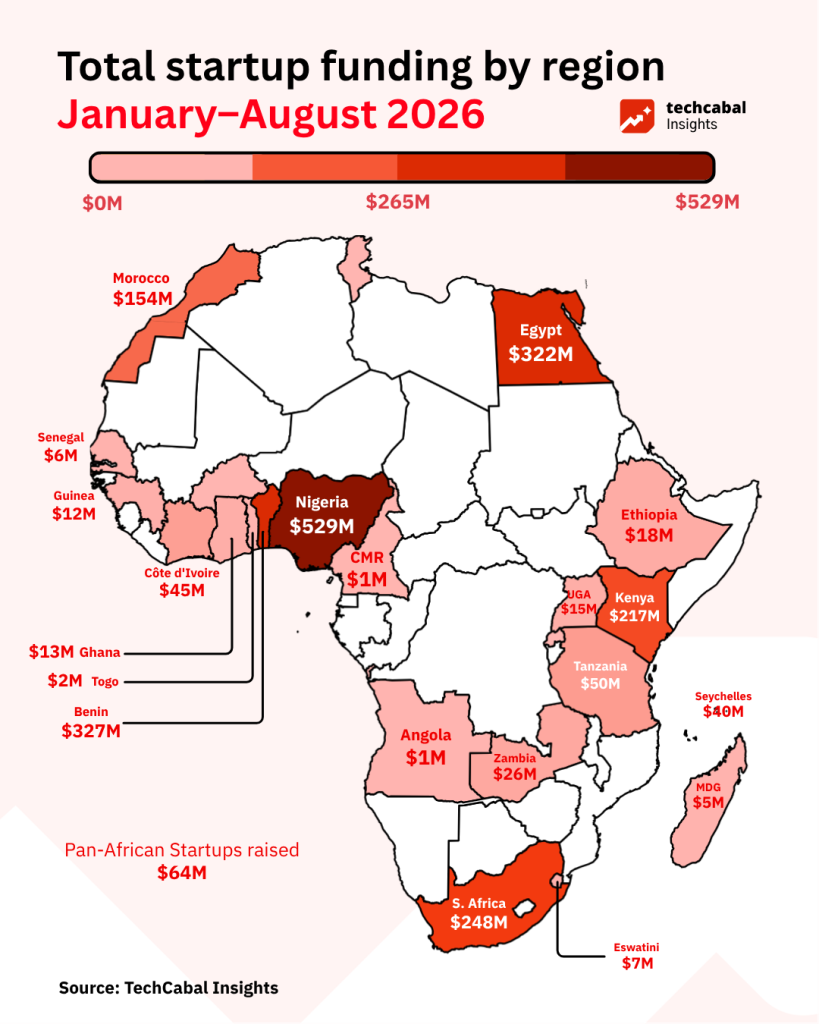
Las startups africanas captaron 2.100 millones de dólares en 275 operaciones de financiación registradas entre enero y agosto de 2026, superando por un margen estrecho los 2.070 millones recaudados durante el mismo período de ocho meses de 2025. De las 275 transacciones, 255 divulgaron sus cifras, mientras que 20 startups mantuvieron sus montos de financiación en privado.
En términos interanuales, la financiación total de 2026 se mantuvo prácticamente plana, con un ligero aumento del 1,4 % respecto a 2025. La meseta llega después de que el capital de riesgo africano se contrajera fuertemente desde su pico de 2021–2022, cuando los totales anuales superaban los 3.000 millones de dólares, lo que significa que el ecosistema se ha estabilizado en un nivel sustancialmente más bajo en lugar de recuperarse. Sin embargo, la actividad mensual fluctuó significativamente, impulsada por fuertes picos en febrero (361,7 millones), junio (334,7 millones) y agosto (438,0 millones), con aumentos del 209 %, el 56 % y el 368 %, respectivamente, sobre sus bases mensuales de 2025.
Principales mercados y megadeals
Nigeria lidera la atracción de capital en el continente en lo que va de 2026, con 528,6 millones de dólares. Benín ocupa el segundo lugar con 327,1 millones, impulsado en gran parte por la ronda de deuda y capital de 215 millones de Spiro en junio. Egipto (322,0 millones), Sudáfrica (248,2 millones) y Kenia (216,6 millones) completan los principales mercados, el mismo grupo de cuatro países (el "Big Four" más el repunte de Benín) que históricamente ha atraído la mayor parte del capital de riesgo del continente.
La distribución del capital sigue concentrada en un puñado de mercados, ya que los inversionistas priorizan startups consolidadas en sectores de alto volumen e intensivos en activos, como la movilidad, el comercio electrónico y la energía limpia, que ofrecen unit economics comprobados y grandes bases de clientes. Los megadeals de estas plataformas —como la Serie C de 250 millones de Moove y la inversión de 50 millones de Jumia por parte de IFC y Axian— representaron el 57 % de todo el capital recaudado en Nigeria, Egipto y plataformas regionales en agosto. La composición de estos cheques también refleja el origen del capital: las instituciones de financiamiento para el desarrollo (IFC, BAD) y las corporaciones estratégicas (MultiChoice, Canal+, SC Ventures de Standard Chartered) ahora figuran de manera destacada junto a los fondos de riesgo tradicionales, un cambio coherente con la retracción global del capital de riesgo desde 2022 que ha llevado al capital de las IFD y de las corporaciones a desempeñar un papel más importante en las rondas de crecimiento africanas.
Agosto de 2026: Moove, comercio electrónico y cripto lideran un repunte de 438 millones
Agosto de 2026 registró 438,01 millones de dólares en financiación total, impulsados por grandes rondas de crecimiento y líneas de deuda estratégicas.
- Moove aseguró una Serie C de 250 millones liderada por Mubadala de Abu Dabi, Woven Capital e Ion Pacific para expandir sus operaciones de fintech de movilidad.
- Jumia recaudó 50 millones en capital con el respaldo de la Corporación Financiera Internacional (IFC) y Axian.
- Yellow Card completó una ronda de financiación de 40 millones con el respaldo de SC Ventures (Standard Chartered), Sony Innovation Fund, Polychain Capital y Blockchain Capital.
- Moment recaudó una Serie A de 22 millones de AlphaCode Venture Partners, General Catalyst, MultiChoice y Canal+.
- Terra Industries aseguró 18 millones para completar su ronda semilla de 52 millones, con el respaldo de 8VC y Silent Ventures.
- Biovac obtuvo un préstamo de 15 millones del Banco Africano de Desarrollo (BAD) para la fabricación de vacunas.
- Swvl aseguró 14,5 millones en capital posterior a su salida a bolsa, liderados por Coefficient LP y Sofico Holdings.
- Naran recaudó 10 millones en deuda y capital de Landel.
- Jem obtuvo 8,4 millones en financiación de Serie A liderada por Quona Capital.
- ThriveAgric recaudó una línea de deuda de 3,93 millones.
Rondas de agosto sin cifra divulgada
Varias startups aseguraron capital en agosto sin divulgar públicamente el monto de sus cheques. Entre ellas figuran Yellow (Serie C liderada por Convergence Partners), Flowt (pre-semilla respaldada por Delta40, Impacc y Argidius Foundation), Mathesis Analytics (respaldada por Sewa Capital), Dawa Mkononi (respaldada por Africa Health Ventures) y Powered by People (respaldada por BESTSELLER Foundation y Susa Ventures).
El fondo con perspectiva de género Five35 Ventures también desplegó cheques de capital en una serie de startups de cartera, incluidas Fincart, BuuPass, Daleela, Pricepally y Malaica.
La estrechez de financiación en etapa temprana: las subvenciones y el capital no accionario toman el relevo
Aunque la cifra total de agosto saltó a 438 millones, la división estructural del ecosistema se amplió aún más. Más del 90 % de todo el capital accionario desplegado en agosto se concentró en apenas dos megadeals —la Serie C de 250 millones de Moove y la ronda de 50 millones de Jumia—, mientras que las startups en etapa temprana dependían cada vez más de pequeñas subvenciones gubernamentales y cheques del ecosistema Web3 por debajo de los 150.000 dólares para sobrevivir. Esta estructura de barra —megarondas en un extremo, subvenciones de menos de 150.000 dólares en el otro, con un centro cada vez más delgado— ha definido el venture africano desde la recesión de 2022, y los datos de 2026 muestran que el patrón persiste en lugar de revertirse.
Las startups en etapa temprana enfrentan una barrera drásticamente más alta que en años anteriores. Los inversionistas ya no respaldan el potencial puro ni el crecimiento de usuarios; exigen evidencia clara de unit economics, retención de clientes, eficiencia de capital y un camino demostrable hacia los ingresos. Para los fundadores en etapa temprana, este cambio significa extender su runway mediante tasas de consumo más ajustadas, buscar deuda no dilutiva o subvenciones, y priorizar la generación temprana de ingresos por encima de la escala agresiva para evitar quedarse sin efectivo antes de convertirse en invertibles.
A medida que el capital de riesgo tradicional se adelgaza en el rango de 50.000 a 500.000 dólares, modelos de capital alternativos están tomando el relevo:
- Subvenciones y becas gubernamentales: Solo en agosto, programas gubernamentales regionales como el Gobierno del Estado de Edo, en Nigeria, financiaron 11 empresas en etapa temprana, incluidas Safebox Energy, IVIE y Zummey Technologies. Simultáneamente, la beca EdTech de CcHUB y la Mastercard Foundation otorgó subvenciones de 100.000 dólares cada una a 12 startups africanas de edtech, incluidas TrainDTrainer, Talktu y Efiwe.
- Subvenciones del ecosistema Web3: Fondos de ecosistema como el Stellar Community Fund respaldaron en agosto a múltiples constructores africanos en etapa temprana, incluidos Seevcash (149.000 dólares), Remi (135.000) y Yolat (110.000).
- Aceleradoras y deuda: Programas como el ScaleUp Accelerator de Cascador están apoyando a empresas en etapa de crecimiento a través de su Fondo Catalítico de 5 millones de dólares, ofreciendo deuda en moneda local y garantías para ayudar a los fundadores a navegar el invierno del capital de riesgo sin sufrir una fuerte dilución accionaria.
Construir negocios resilientes y generadores de ingresos —en lugar de empresas creadas únicamente para recaudar la próxima ronda de VC— se ha convertido en la estrategia definitoria para los fundadores tecnológicos africanos que navegan el segundo semestre de 2026. Si los meses restantes de 2026 pueden sostener el impulso de los picos de agosto y febrero —o si esos meses resultan ser valores atípicos de megadeals en un año por lo demás plano— será la señal clave de cómo el ecosistema entra en 2027.
