El panorama de la deuda de EE.UU. se oscurece mientras los rendimientos del Tesoro se disparan a sus niveles más altos en dos décadas
Puntos clave
- •El rendimiento del bono del Tesoro a 10 años se disparó a 5.23% el viernes, nivel más alto desde 2007, mientras que el de 30 años llegó a 5.49%, un nivel que no se veía desde 2004.
- •Los rendimientos actuales ya superan las proyecciones de febrero de la CBO, que anticipaban un rendimiento a 10 años de solo 4.1% este año.
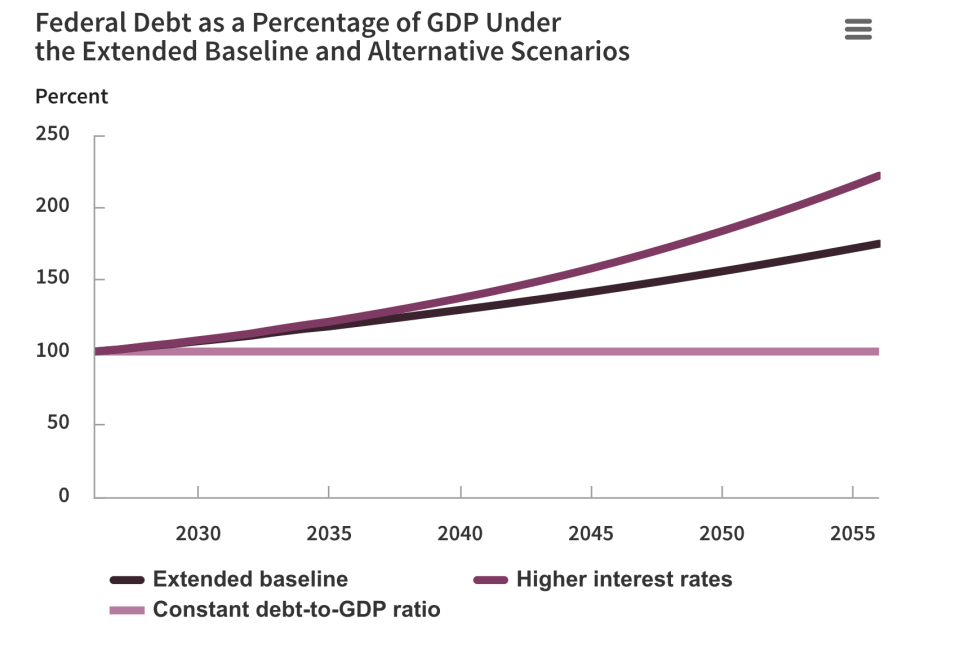
- •A solicitud del senador Jeff Merkley, la CBO examinó un escenario hipotético con tasas de interés 1 punto porcentual por encima de la línea base, y proyectó que la deuda en manos del público alcanzaría el 222% del PBI para 2056, frente al 101% actual.
- •Bajo ese escenario, el déficit total se inflaría hasta el 14% del PBI para 2056, con gastos anuales por intereses ya en 1 billón de dólares y un déficit presupuestario en camino de 2 billones este año.
- •La CBO dijo que el crecimiento económico estaría 0.1 punto porcentual por debajo de la línea base en el escenario de tasas más altas, y que los efectos macroeconómicos empujarían las tasas y la deuda incluso por encima de esas cifras.
El fuerte alza de los rendimientos del Tesoro enciende las alarmas en el Capitolio, ya que su escalamiento abrupto en los últimos meses acentúa el pesimismo sobre el panorama de la deuda estadounidense.
El rendimiento del bono del Tesoro a 10 años se disparó a 5.23% el viernes, su nivel más alto desde 2007 y más de un punto porcentual por encima de donde estaba justo antes del inicio de la guerra con Irán. El rendimiento a 30 años, por su parte, llegó a 5.49%, un nivel que no se veía desde 2004.
Varias fuerzas impulsan el movimiento: los precios del petróleo, elevados por el conflicto en Medio Oriente; los hyperscalers de IA que gastan cientos de miles de millones de dólares al año; una economía recalentada; y una deuda nacional que ahora asciende a 40 billones de dólares. Los rendimientos ya han rebasado el pronóstico a largo plazo de la Oficina de Presupuesto del Congreso (CBO), la analista presupuestaria no partidista del Congreso. En sus proyecciones más recientes, publicadas en febrero, la CBO proyectaba el rendimiento a 10 años en 4.1% este año, 4.2% en 2027, 4.3% de 2028 a 2031 y 4.4% de 2032 a 2036. Esas proyecciones hoy parecen ingenuas, y la brecha entre ellas y la realidad del mercado se ha convertido en una medida constante de la velocidad con la que los costos de endeudamiento del gobierno superan los pronósticos oficiales.
Más allá de marcar el ritmo de otros costos de financiamiento, desde hipotecas y créditos automotrices hasta deuda corporativa, los rendimientos determinan cuánto debe pagar el Departamento del Tesoro en intereses por la deuda nacional, una cifra que puede acelerarse a medida que suben las tasas. Los gastos anuales por intereses ya suman 1 billón de dólares, y el déficit presupuestario va en camino de alcanzar 2 billones de dólares este, sin señal alguna de voluntad política para contenerlos.
El brusco repunte de los rendimientos llevó al senador Jeff Merkley, el demócrata de mayor rango en el Comité de Presupuesto del Senado, a pedir a la CBO cifras actualizadas. En una carta en respuesta al senador, el director de la CBO, Phillip Swagel, examinó un escenario —un ejercicio hipotético y no un pronóstico— en el que las tasas de interés suben hasta situarse 1 punto porcentual por encima de la línea base.
Antes de incorporar los efectos macroeconómicos, la CBO estimó que el déficit primario —que excluye los desembolsos netos por intereses— sería 0.4 punto porcentual mayor para 2056 que bajo la visión de la línea base. El déficit total, sin embargo, sería 4.9 puntos porcentuales mayor, lo que indica la carga adicional que representarán los gastos por intereses. El déficit total se inflaría hasta el 14% del PBI, frente al 5.8% previsto para el presente año fiscal y el promedio de 3.8% de 1976 a 2025.
Mientras tanto, la deuda en manos del público explotaría hasta el 222% del PBI para 2056 bajo el escenario de un alza de las tasas de 1 punto. Eso es más que el 101% del PBI actual y 47 puntos porcentuales por encima del pronóstico de línea base actual de la CBO para 2056.
A medida que la deuda se dispara, dijo la CBO, la economía estadounidense se frenará y no podrá seguir el ritmo del endeudamiento, ya que el capital se canaliza hacia los bonos del Tesoro en lugar de usos más productivos. El crecimiento del PBI estará 0.1 punto porcentual por debajo de su línea base, lo que enfría las esperanzas de que Estados Unidos pueda crecer para salir de la deuda. El secretario del Tesoro, Scott Bessent, ha dicho que eso es posible si el crecimiento llega al 3%.
La CBO también sugirió que sus cifras bajo este escenario serían aún peores al considerar los efectos sobre la economía en general. "El aumento resultante de la deuda como porcentaje del PBI eleva aún más las tasas de interés de los valores del Tesoro", añadió Swagel. "Así, los efectos macroeconómicos empujan las tasas de interés por encima del alza inicial incorporada en el escenario".
A efectos de comparación, la CBO presentó otro escenario, aunque fantástico, en el que la relación deuda/PBI de alguna manera se mantiene plana en su nivel actual de 101%. En esta utopía de prudencia y austeridad fiscal, el déficit primario sería 2 puntos porcentuales menor que la línea base de la CBO para 2056, el déficit total 5.6 puntos porcentuales menor y la deuda en manos del público 74 puntos porcentuales menor. Y aunque el crecimiento del PBI sería solo 0.05 punto porcentual mayor que la línea base de la CBO, eso no incluye efectos macroeconómicos de derrama adicionales.
"El mayor crecimiento del PBI fomenta más inversión, aumentando la cantidad de capital disponible para los trabajadores", escribió Swagel. "Ese mayor stock de capital eleva el producto marginal del trabajo, incentiva más trabajo y genera un mayor crecimiento del PBI".
Esta historia fue publicada originalmente en Fortune.com.

