Yoco begann mit einem Kartenterminal: Wie vier Gründer eine Plattform für 200.000 Kleinunternehmen aufbauten
Wichtige Erkenntnisse
- •Yoco wurde um 2013 von vier Freunden gegründet und startete offiziell im Oktober 2015 mit einem Kartenlesegerät, das kleinen Unternehmen die Akzeptanz von Kartenzahlungen ermöglichte, ohne Prozesse durchlaufen zu müssen, die für größere Unternehmen konzipiert waren.
- •Die erste Runde über 560.000 US-Dollar stammte größtenteils von Angel-Investoren, nachdem lokale Risikokapitalfirmen das Unternehmen 2015 abgelehnt hatten, und Mercantile Bank stimmte zu, Acquiring-Bank-Partner zu werden.
- •Während des COVID-19-Lockdowns fielen Yocos Transaktionsvolumen um etwa 90 %, was das Unternehmen veranlasste, Transaktionsdaten als öffentliches Dashboard zu veröffentlichen und ein Produkt für Online-Zahlungen einzuführen.
- •2020 expandierte Yoco über die Kartenterminals hinaus in Kassasoftware, Online-Zahlungen und andere Geschäfts- und Finanzdienstleistungen, um Händlern eine einzige Plattform zur Verwaltung ihres Handels zu bieten.
- •Yoco hat bislang mehr als 100 Millionen US-Dollar aufgebracht, darunter eine Series C über 83 Millionen US-Dollar im Jahr 2021, und betreut nun 200.000 Kleinunternehmen in einem geschätzten Markt von Millionen südafrikanischer SMMEs.
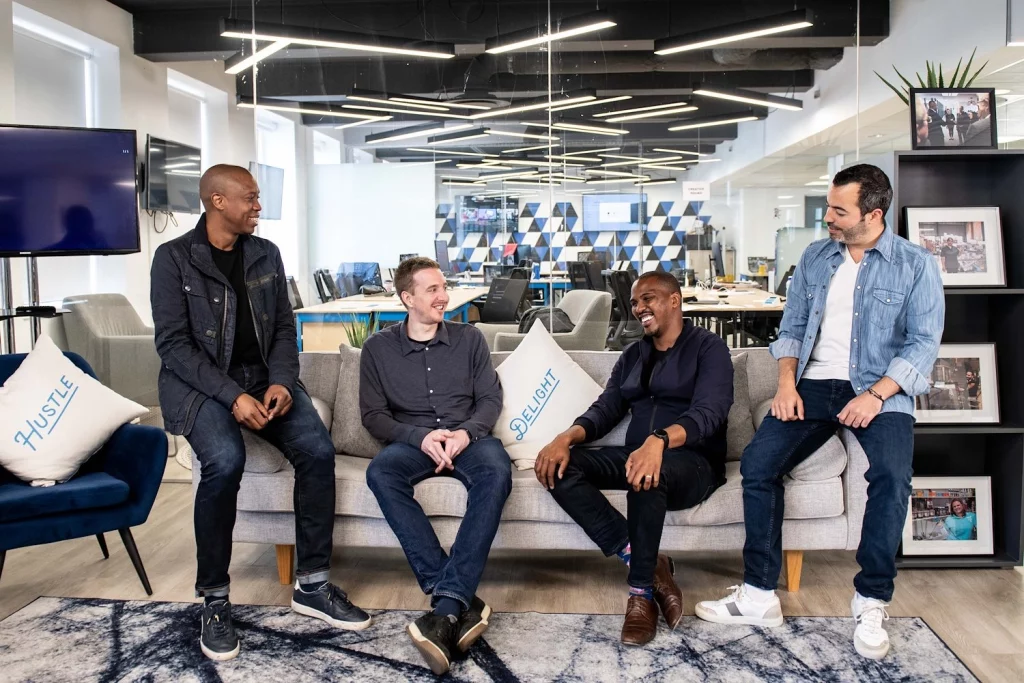
Als Carl Wazen, Katlego Maphai, Lungisa Matshoba und Bradley Wattrus sich um 2013 entschlossen, gemeinsam ein Unternehmen zu gründen, hatten sie weder einen ausgefeilten Geschäftsplan noch eine große Vision für den Aufbau eines Zahlungsunternehmens. Was sie hatten, war ein Problem, das sie nicht ignorieren konnten.
"Wir waren alle in einer Phase unseres Lebens, in der wir etwas tun wollten, das mehr Bedeutung hatte", erinnerte sich Wazen, Chief Business Officer und Mitgründer von Yoco, in einem Interview mit TechCabal.
Die Wege der vier Gründer kreuzten sich durch die Arbeit und langjährige Freundschaften. Wazen und Maphai lernten sich bei der Telekommunikationsberatung Delta Partners kennen. Maphai und Matshoba kannten sich seit Kindheit und Studium, während Wattrus mit Maphai bei Rocket Internet, einem globalen Venture-Builder, in Nigeria zusammengearbeitet hatte.
Das Problem, das sie angehen wollten, war bereits in der südafrikanischen Wirtschaft sichtbar. Das Land bewegte sich hin zu Kartenzahlungen: Zwischen 2010 und 2014 verdoppelten sich die Transaktionen mit Kartenzahlungen nahezu, von 1,02 Milliarden auf 1,96 Milliarden, während die Zahl der im Umlauf befindlichen Karten von 58 Millionen auf 90 Millionen stieg. Kleine Unternehmen blieben jedoch zurück. Für viele bedeutete die Akzeptanz von Karten den Umgang mit Banken, Bürokratie, Gebühren und Hardware, die für größere Unternehmen konzipiert waren.
Die Gründer glaubten, dass es einen einfacheren Weg geben müsse, damit kleine Unternehmen Kartenzahlungen akzeptieren können, ohne sich durch ein Bankensystem kämpfen zu müssen, das um die Bedürfnisse größerer,ablierterer Unternehmen herum gebaut war. Aus dieser einfachen Idee wurde Yoco, das im Oktober 2015 nach einem einjährigen Beta-Test mit mehr als 500 Händlern offiziell startete. Das Unternehmen begann mit einem kleinen Kartenterminal und ist inzwischen zu einer Technologielattform herangewachsen, die 200.000 Kleinunternehmen bedient.
Dorthin zu gelangen erforderte, dass die Gründer eine Bank davon überzeugen mussten, vier Menschen ohne Zahlungsbilanz zu vertrauen, Investoren zur Unterstützung eines noch nicht existierenden Unternehmens zu bewegen und das Unternehmen immer wieder neu zu erfinden, wenn sich die Bedürfnisse der Händler änderten.
"Es gab ein ganzes Jahr, in dem wir zu jedem Zeitpunkt nur 90 Tage Runway hatten", erzählte Wazen TechCabal. "Und das war ständig meine einzige Aufgabe. Ich war die ganze Zeit mit Fundraising beschäftigt, im Flugzeug, auf der Suche nach Investoren."
Alle vier Gründer sind noch bei Yoco, wenn auch in unterschiedlichen Rollen. Matshoba leitet Produkte und Technologie, Wattrus verantwortet als Chief Financial Officer die Finanzen, und Wazen führt weiterhin die Geschäftsseite als Chief Business Officer. Maphai, der 2025 als CEO zurücktrat, ist weiterhin als strategischer Berater tätig.
"Für uns fühlte es sich nicht richtig an, dass man als kleiner Unternehmensinhaber diesen Nachteil hatte, der Ihr Wachstum im Vergleich zu einem etablierteren Unternehmen begrenzte", sagte Matshoba über die Gründung des Unternehmens.
Ein einfaches Gerät, ein kompliziertes Back End
Das Problem wirkte offensichtlich. Es zu lösen war es nicht.
Yocos erstes Produkt war ein kleines Kartenterminal, das auf einem Ladentisch stehen konnte und es einem kleinen Unternehmen ermöglichte, die Karten zu akzeptieren, die sich bereits in den Brieftaschen seiner Kunden befanden. Hinter diesem einfachen Gerät lag jedoch eine weitaus kompliziertere Herausforderung aus Bankpartnerschaften, Risiko und Vertrauen.
Die Gründer hatten nicht die Absicht, mit dem gut ausgebauten Bankensektor Südafrikas zu konkurrieren, indem sie eine weitere Bank gründeten. Stattdessen wollten sie mit einem kleinen Kartenlesegerät und Software Kartenzahlungen für Unternehmen verfügbar machen, die das traditionelle Zahlungssystem weitgehend ignoriert hatte. Damals musste ein kleines Unternehmen, das Karten akzeptieren wollte, sich mit einer Bank befassen, einen langwierigen Antragsprozess durchlaufen und Hardware und Gebühren auf sich nehmen, die die Kartenakzeptanz unpraktisch machten. Yoco nahm diese Last: Ein Händler konnte sich schnell anmelden, ein kleines Gerät erhalten und Karten akzeptieren, ohne einen Prozess zu durchlaufen, der für weitaus größere Unternehmen konzipiert war.
Bevor Yoco all dies anbieten konnte, musste es sein größtes Problem lösen. Das Startup konnte sein Kartenterminal nicht einfach an das Zahlungssystem Südafrikas anschließen und mit der Transaktionsabwicklung beginnen. Es brauchte eine Acquiring-Bank – die Institution, die Händlern die Akzeptanz von Kartenzahlungen ermöglicht –, um es mit den Kartennetzwerken zu verbinden und Transaktionen im Namen seiner Händler abzuwickeln. Yoco brauchte eine solche Bank, um den Zugang zu den Kartennetzwerken zu erhalten und – entscheidend – um dem Startup zu vertrauen, dass es eine neue Population von Händlern gewinnen und verwalten kann.
Das war ein schwier Unterfangen für eine Geschäftsbank. Yoco hatte keine Handelshistorie, keine Kunden und keine Bilanz im Zahlungsverkehr. Die Bank musste nicht nur einschätzen, ob vier junge Gründer ein tragfähiges Produkt bauen konnten, sondern auch, ob sie legitime Händler identifizieren, Risiken managen, diese Händler unterstützen und innerhalb der Regeln des Zahlungssystems agieren konnten.
"Wir haben unser gesamtes erstes Jahr damit verbracht, eine Bank zu überzeugen, uns als Partner aufzunehmen", sagte Wazen.
Er verglich die Vereinbarung mit einem mobilen virtuellen Netzbetreiber, bei dem ein kleineres Telekommunikationsunternehmen die Infrastruktur und Lizenz eines größeren nutzt, um seinen eigenen Kunden spezialisierte Dienstleistungen anzubieten. In vielerlei Hinsicht, so Wazen, nahm die Bank Yoco als einen einzelnen Händler auf, während sie dem Unternehmen erlaubte, eine weitaus größere Gruppe von Unternehmen unterhalb dieser Beziehung zu bündeln.
"Wir hatten im Wesentlichen ein Geschäft auf dem Papier in großem Detail aufgebaut, und wir mussten die Bank davon überzeugen, dass es ein glaubwürdiger Geschäftsplan war", sagte er. Der Plan umfasste Händlergewinnung, Risikomanagement, Betrieb und Kundensupport.
Angels springen ein, während Institutionen zögern
Das Fundraising-Problem war ebenso schwierig. Yoco versuchte, Geld einzusammeln, bevor es ein Produkt auf dem Markt oder nennenswerte Traktion hatte, und lokale Risikokapitalfirmen waren skeptisch. 2015, so Maphai, lehnten lokale VCs das Unternehmen ab, weil es weder eine Handelshistorie noch eine Lizenz hatte.
Seine erste Runde über 560.000 US-Dollar stammte größtenteils von Angel-Investoren, wobei Wazen auf seine beruflichen Netzwerke im Nahen Osten zurückgriff. Zu den frühen Unterstützern gehörten der Fintech-Investor Robby Hilkowitz und Greg Kidd, der als früher Geldgeber und Berater dazukam.
Institutionelles Geld war ein anderes Problem. Wie Wazen es ausdrückte, befand sich das Unternehmen in einer "Henne-Ei-Situation": Es musste zeigen, dass es Geld aufbringen konnte, um die Bankpartnerschaft zu sichern, während die Bank die Zusicherung wollte, dass Yoco über ausreichende finanzielle Rückendeckung verfügte.
Mercantile Bank brach die Sackgasse auf. Die kleinere südafrikanische Geschäftsbank genehmigte Yocos Antrag und stimmte zu, mit dem Startup zu kooperieren, und gab ihm Zugang zum Zahlungssystem über die Acquiring-Infrastruktur der Bank.
Dann, nachdem die Bank die Partnerschaft genehmigt hatte, sprang der institutionelle Investor ab, der bereits ein Term Sheet ausgestellt hatte. Wazen nannte den Grund nicht. Das Timing ließ Yoco mit der Bankbeziehung, die es zum Betrieb benötigte, zurück, während der Investor fehlte, von dem es die nächste Phase finanziert erwartet hatte.
"Wir haben uns gefragt: 'Sagen wir unseren Angel-Investoren, was passiert ist? Sagen wir der Bank, was passiert ist?'", sagte Wazen.
Die Gründer machten weiter. Die Bank hatte bereits auf sie gesetzt, und die Angel-Investoren beschlossen, ihr Engagement zu erhöhen. "Alle Angel-Investoren blieben. Sie beschlossen sogar, noch mehr zu investieren, um die volle Beteiligung zu übernehmen", sagte Wazenn
Das gab Yoco genug Kapital, um mit dem Bau des Produkts und der Integration der ersten Händler zu beginnen, ohne institutionellen Lead-Investor. Die Gründer übernahmen Vertrieb, Onboarding und Kundensupport selbst und taten, was Wazen "die Dinge, die nicht skalieren" nennt.
"Wir haben alle Onboarding gemacht. Wir haben alle Vertrieb gemacht", sagte er. "Selbst als wir ein Team hatten, blieben wir beim Kundenerlebnis sehr hands-on, denn mehr hatten wir nicht."
Wazen sagte, das Produkt sei so einfach gestaltet worden, dass Händler keine formale Schulung benötigten, und Mundpropaganda baute Yocos erste Händlerbasis in Kapstadt, bevor das Unternehmen in andere Städte expandierte.
Als das Modell zu funktionieren begann
Es gab mehrere Momente, in denen die Gründer realizeden, dass Yoco möglicherweise etwas gefunden hatte, das skalieren konnte.
Einer davon kam 2016, als Yoco von etwa 500 Händlern zu Beginn des Jahres auf 5.000 zum Jahresende wuchs. "Das war ein Jahr mit 10x Wachstum", sagte Matshoba.
Das Wachstum wurde systematischer, als digitales Marketing, Inbound-Vertrieb und Self-Service-Onboarding als wiederholbarer Motor funktionierten. Sobald die Gründer glaubten, diesen Kreislauf geknackt zu haben, setzten sie sich aggressivere Ziele. Im Juli 2016 zielte Yoco darauf ab, 400 neue Händler in einem Monat hinzuzufügen – fast das Dreifache seines bisherigen Höchstwerts von 150 – und erreichte das Ziel. Bis November fügte es mehr als 800 pro Monat hinzu.
2019 brachte das Unternehmen Yoco Go auf den Markt, ein kleineres, günstigeres Kartenterminal, das entwickelt wurde, um Kartenzahlungen für mehr Kleinunternehmen erschwinglich zu machen. Die Reaktion war sofort. Yoco meldete laut Matshoba 15.000 Händler in einem einzigen Monat an, was zeigte, wie viel Nachfrage bei Unternehmen noch bestand, die das Unternehmen noch nicht erreicht hatte.
COVID-19: Ein Rückgang um 90 % und eine Wende zu Daten
Für ein Zahlungsunternehmen, das Kleinunternehmen bedient, war COVID-19 mehr als nur eine weitere schwierige Phase. Als Südafrika in den Lockdown ging, schränkten Unternehmen im ganzen Land ihre Aktivitäten ein oder stellten sie ein, was Umsatz und Transaktionsvolumen stark sinken ließ. Yoco spürte den Schock über die Unternehmen auf seiner Plattform, wobei die Transaktionsvolumen auf dem Höhepunkt des Lockdowns um etwa 90 % fielen.
"Die Transaktionszahlen sanken, und wir waren ziemlich schockiert", sagte Wazen.
Yoco fand schließlich eine Möglichkeit in den Daten, die es sammelte. Da Unternehmen, Regierung, Investoren und Medien Schwierigkeiten hatten, die wirtschaftlichen Auswirkungen des Lockdowns zu verstehen, veröffentlichte das Unternehmen Zahlen, die zeigten, wie die Transaktionen gefallen waren, und baute ein Live-Dashboard auf, das die Erholung nach Provinz und Branche verfolgte. Die Daten halfen Yoco zu verstehen, was mit seinen Kunden geschah, und wurden gleichzeitig zu einer öffentlichen Ressource.
Der betroffene Markt war beträchtlich. Bis 2020 gab es in Südafrika schätzungsweise 2,6 Millionen formale kleine, mittlere und Kleinstunternehmen (SMMEs), und das Department of Small Business Development bezifferte die Zahl der Mikro- und informellen Unternehmen auf rund 3,3 Millionen. Die Schätzungen variierten je nachdem, wie kleine Unternehmen definiert wurden, wiesen aber beide auf die Größenordnung des Marktes hin, den Yoco über Jahre aufgebaut hatte. Yocos 200.000 Händler, über fast ein Jahrzehnt aufgebaut, machen davon immer noch nur einen Bruchteil aus, sodass der größte Teil des Marktes, dem sich die Gründer widmen wollten, außerhalb der Plattform liegt.
Matshoba sagte, die Krise habe etwas Tieferes getestet als die Reaktionsfähigkeit des Unternehmens. Die globale Erzählung war damals, dass der physische Handel dem Online-Shopping möglicherweise dauerhaftichen könnte. Das zu akzeptieren hätte bedeutet, den Markt in Frage zu stellen, dem Yoco jahrelang gedient hatte.
"Wir glauben grundsätzlich, dass die Straße der Inkubator für jedes Geschäft ist, besonders für kleine Unternehmen", sagte Matshoba. "Wenn alles digital wird, gerät man in die Welt der Großkonzerne."
Das Unternehmen handelte schnell, um Händler durch die Störung zu unterstützen, führte ein Produkt für Online-Zahlungen ein und passte sich an, während Unternehmen zwischen physischem und digitalem Handel wechselten.
"Wir mussten in dieser Zeit viele äußerst kundensensible Entscheidungen treffen, um sicherzustellen, dass unsere Kunden stets die richtigen Produkte und unsere Unterstützung hatten", sagte Matshoba.
Größer werden als Zahlungen
Yoco begann mit einem einfachen Angebot: Es Kleinunternehmen erleichtern, Kartenzahlungen zu akzeptieren. Dann schufen die Zahlungen eine weitere Möglichkeit.
Sobald die Transaktionen eines Händlers digitalisiert waren, konnten Informationen über Verkäufe, Kunden und Geschäftsleistung andere Dienstleistungen unterstützen. Kassasoftware, Geschäftswerkzeuge und Finanzdienstleistungen könnten sich um die ursprüngliche Zahlungsbeziehung herum ansiedeln.
"Was wir so früh nicht realisiert haben, ist, wie schnell wir nach dem Start unseres Zahlungsprodukts den Zug der Kunden zum Rest spüren würden", sagte Matshoba.
Händler wollten weniger Systeme und weniger Komplexität. Sie wollten keine separaten Anbieter für Zahlungen, Kassensysteme und den Rest des In-Store-Erlebnisses. Die Annahme einer Karte war ein Teil der Führung eines Geschäfts; sie benötigten auch Werkzeuge zur Verwaltung von Verkäufen, Bestellungen, Produkten und dem Tagesbetrieb.
2020 expandierte Yoco vom Kartenterminal in Kassasoftware, Online-Zahlungen und andere Geschäfts- und Finanzdienstleistungen und machte aus einer Zahlungsbeziehung ein breiteres Set an Werkzeugen. Die Idee war, kleinen Unternehmen einen Ort zu geben, an dem sie mehr ihres Handels verwalten können, statt mehrere Systeme zusammenzufügen.
"Man muss sehr nah an dem bleiben, was der Kunde am meisten von einem braucht", sagte Wazen.
Mehr als ein Jahrzehnt überlebt
Das südafrikanische Startup-Ökosystem, in das Yoco 2013 eintrat, war weitaus kleiner und weniger etabliert als das, in dem es heute tätig ist. Im Laufe des Jahrzehnts hat sich das Land zu einem der wichtigsten Startup-Finanzierungsmärkte Afrikas entwickelt, wobei Südafrika zu den "Big Four"-Märkten des Kontinents gehört, die konsequent den Großteil der Risikokapitalinvestitionen anziehen. Im Jahr 2025 haben südafrikanische Startups 600 Millionen US-Dollar aufgebracht, 51 % mehr als im Vorjahr, laut Africa: The Big Deal. Yocos eigene Fundraising-Geschichte – 2015 von lokalen Risikokapitalfirmen abgelehnt, seither mehr als 100 Millionen US-Dollar aufgebracht – ist mit dieser breiteren Entwicklung einhergegangen.
Yoco selbst hat seit seinen frühen Tagen mehr als 100 Millionen US-Dollar an Finanzierung aufgebracht, darunter eine Series-C-Runde über 83 Millionen US-Dollar im Jahr 2021, während es über die Kartenterminals hinaus zu einer breiteren Plattform für Kleinunternehmen expandierte.
Das Unternehmen hat inzwischen einen Finanzierungsboom und eine Korrektur, COVID-19, Infrastrzwänge, sich wandelndes Konsumentenverhalten und wachsenden Druck, ein nachhaltiges Geschäft aufzubauen, überstanden. Wazen führt das nicht auf eine einzige Erklärung zurück, sondern auf eine Kombination aus Entscheidungen, Umständen und etwas Glück.
Eine Entscheidung betraf die Art und Weise, wie das Unternehmen Kapital aufbrachte. Yoco nahm vor Erreichen nennenswerter Traktion keine erhebliche institutionelle Finanzierung auf, was den Gründern mehr Eigentum und Kontrolle ermöglichte.
"Ich denke, wir haben uns früh auf die richtige Weise kapitalisiert", sagte Wazen.
Diese Kontrolle gab den Gründern Raum für langfristige Entscheidungen, mit einem Vorstand und einer Investorenbasis, die beraten konnte, ohne die Strategie vorzuschreiben. Er führt dies auch auf die Vier-Gründer-Struktur zurück: Wenn ein Gründer unter Druck stand, konnten die anderen mehr übernehmen.
"Wenn einer zu kämpfen hatte, konnte ein anderer helfen, die Last zu tragen", sagte er.
Matshoba verweist auf etwas weniger Offensichtliches: die Weigerung des Unternehmens, individuelle Kundenprobleme als zu klein zu betrachten, um beim Skalieren zu zählen.
"Ein Problem, das heute einen Händler betrifft, könnte in 10 Tagen Tausende betreffen", sagte er.
Yoco lernte, Probleme zu beheben, bevor sie systemisch wurden, was bedeutete, die Aufmerksamkeit einzelner Kunden zu bewahren, während das Unternehmen wuchs.
Wazen beschreibt die jetzige Phase als etwas wie einen weiteren Gründungsmoment. Ein Unternehmen, das über ein Jahrzehnt aufgebaut wurde, kann nicht davon ausgehen, dass das, was damals funktionierte, weiter funktionieren wird.
"Wir haben viel gebaut, aber vieles davon wurde vor 10 Jahren gebaut", sagte er. "Es hat sich in großem Maßstab bewährt, aber es wird definitiv einen besseren Weg geben, es zu tun, einen intelligenteren Weg, es zu tun."
Wie schnell Yoco diese ein Jahrzehnt alten Systeme erneuern kann und wie weit es die Software- und Finanzdienstleistungen ausbauen kann, nach denen seine Händler ständig fragen, rahmen nun sein zweites Jahrzehnt ein.

