Werden die FOMC-Protokolle nach Boom-Einkaufsmanagerindizes und KI-Investitionen in Woche 41 eine weitere Zinserhöhung festschreiben?
Wichtige Erkenntnisse
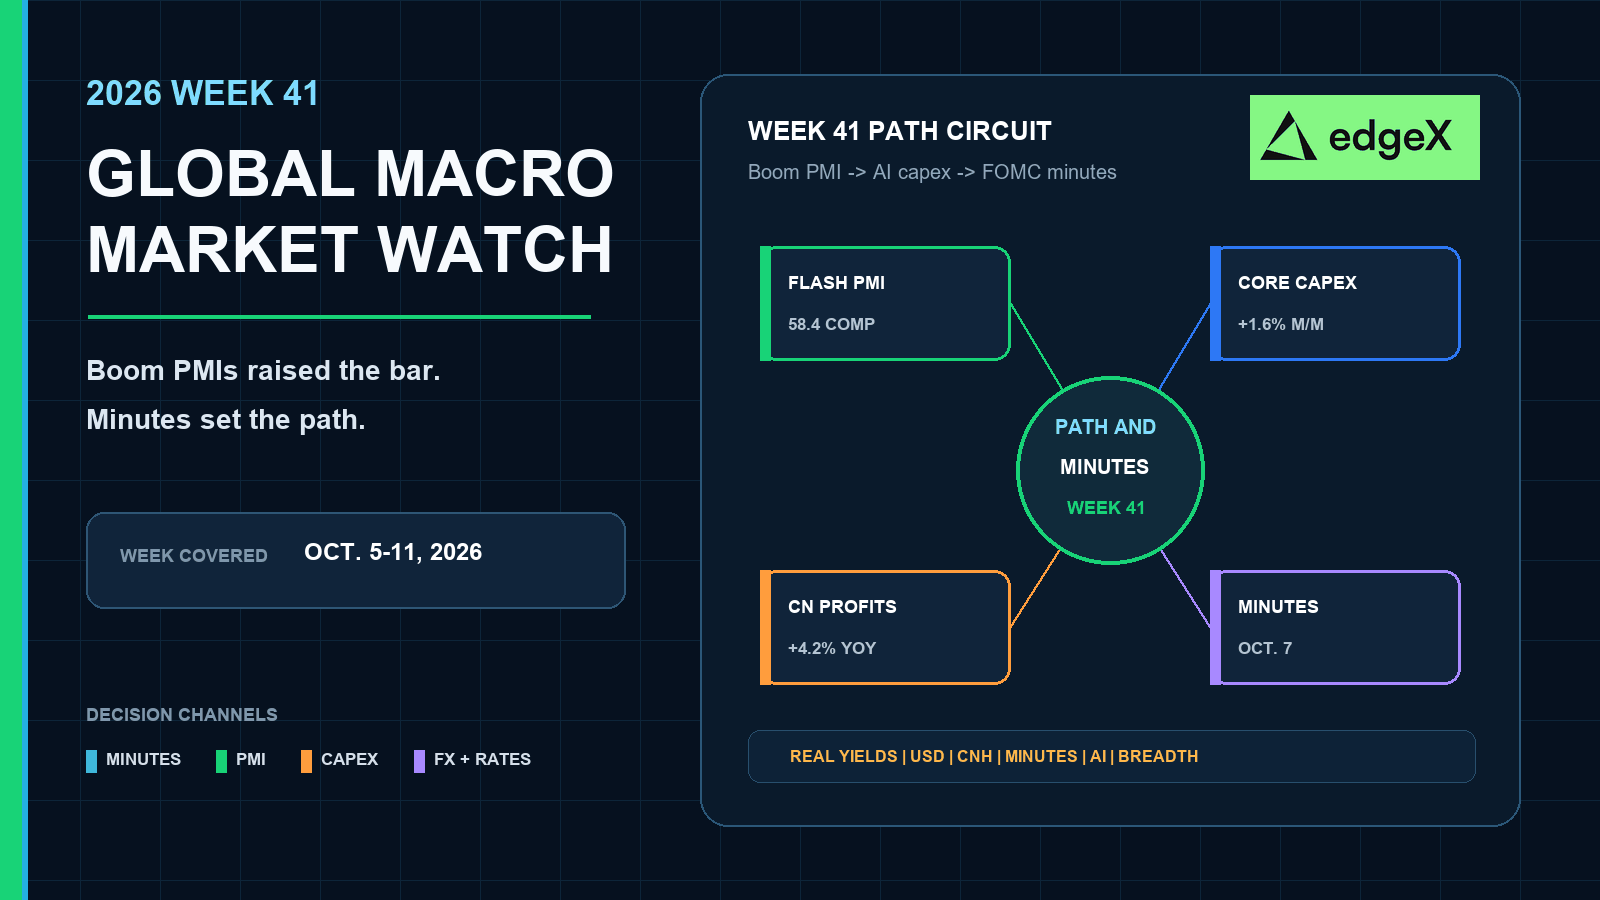
- •S&P Globals Eilschätzungen vom 23. September setzten den US-Gesamt-PMI auf 58,4, das höchste seit Juli 2021, und die Fertigung auf 57,0, mit Inputpreisen bei 66,4, nachdem die Fed die Zinsen bereits auf 3,75 %–4,00 % erhöht hatte.
- •Die Nennwerte der Aufträge für langlebige Güter blieben unverändert bei etwa 338,6 Milliarden Dollar, aber die Kern-Kapitalgüteraufträge ohne Flugzeuge stiegen um 1,6 % gegenüber dem Vormonat und 10,6 % gegenüber dem Vorjahr, angeführt von Computern und Kommunikationsausrüstung.
- •Die endgültige September-Stimmung der Universität Michigan fiel auf 48,1 von 51,7, während die Inflationserwartungen für ein Jahr auf 4,6 % von 4,0 % stiegen, wodurch die Haushalte ängstlicher waren als die Unternehmen.
- •Das US-Leistungsbilanzdefizit weitete sich im zweiten Quartal um 33,4 Milliarden Dollar bzw. 15,7 % auf 246,0 Milliarden Dollar aus, während Chinas Wachstum der Industrieertträge im August auf 4,2 % gegenüber dem Vorjahr von 11,2 % im Juli verlangsamte.
- •Woche 41 umfasst außerdem Eurozonen-Einzelhandels- und Importpreise am 5. Oktober, Japans BOJ-Konsumaktivitätsindex und Regionalen Wirtschaftsbericht am 7.–8. Oktober und Chinas Bericht über Produktionsmittel-Preise am 9. Oktober, vor G3-Politikcluster vom 28.–30. Oktober.
Kurze Antwort
Woche 41 ist eine Woche des globalen Politikpfads, nicht nur ein US-Thema. Woche 39 lieferte US-Eilwerte der Einkaufsmanagerindizes auf Multi-Jahres-Hochs, einen festeren Eurozonen-Gesamtindex um 53,1, steigende Preisdrucksignale der Unternehmen und einen weiteren KI-lastigen Aufschwung bei Investitionsgütern. Wenn die Protokolle vom 7. Oktober diese Mischung aus Boom und Engpässen als Grund für weitere Straffung behandeln, bleiben reale Renditen, der Dollar und die Wahrscheinlichkeiten einer Zinserhöhung Ende Oktober fest, wobei EUR, JPY und CNH die Auswirkungen handeln. Wenn die Protokolle die zweiseitigen Risiken nach flachen Nennwerten der langlebigen Güter, einem breiteren Leistungsbilanzdefizit und sinkenden chinesischen Industrieertträgen betonen, erhalten die Märkte mehr Spielraum zur Verdauung, solange die unvollständigen Daten zu PCE, Arbeitsmarktzahlen und China-PMI aus Woche 40 nicht überhitzen. Bewerten Sie die europäischen Einzelhandels- und Importpreisdaten vom 5. Oktober und die Nachfragereports Japans vom 7.–8. Oktober zusammen mit den US-Protokollen, nicht danach.
Warum Woche 41 ein Test für Protokolle und Politikpfad ist
Woche 38 brachte die erste Zinserhöhung der Fed seit mehr als drei Jahren. Woche 39 beantwortete dann die Frage zur Verdauung auf die harte Tour. Die Privatwirtschaft beschleunigte sich. Die Lieferketten wurden enger. Aufträge für KI-verknüpfte Ausrüstungen blieben stabil, selbst wenn die Konsumenten ängstlicher wurden. Woche 40 hätte die erste saubere Inflations- und Arbeitsmarktüberprüfung sein sollen, aber diese Daten waren beim Stichtag am 28. September noch unvollständig. Woche 41 wartet nicht auf die nächste Zinsentscheidung. Sie stellt eine einfachere Frage: Schreiben die Protokolle vom September nach dem Einkaufsmanagerboom eine weitere Erhöhungsroute fest?
Handeln Sie die Phasen getrennt. Eine Zinsentscheidung kann die kurzfristigen Renditen an einem Nachmittag neu bewerten. Eine dauerhafte Politikhaltung braucht die Protokolle. Haben die Verantwortlichen Nachfrage- und Vorhansdruck als einseitig behandelt? Oder haben sie weiterhin Chinas Margenbelastung,rikrisiken und externe Bilanzen berücksichtigt? Woche 41 ist für diese zweite Phase gebaut.
Der Boom der Woche 39 hat die Messlatte erneut erhöht
Das Eilpaket der Einkaufsmanagerindizes vom 23. September, das im Reuters-Überblick via KELO behandelt wurde, kam, nachdem die Fed den Leitzinsbereich bereits auf 3,75 %–4,00 % angehoben hatte. Der Gesamtindex bei 58,4, die Fertigung bei 57,0 und die Inputpreise bei 66,4 hinterließen der Markt drei aktuelle Botschaften: Nachfrage spielte weiterhin eine Rolle, Kapazitäten waren knapp und das Inflationsrisiko der Unternehmen war zurück. Woche 41 muss entscheiden, ob die Protokolle diese Mischung als grünes Licht für eine weitere Erhöhung Ende Oktober lesen.
Wirtschaftskalender für Woche 41 weltweit
| Datum | Region | Geplantes Ereignis | Warum Märkte interessiert |
|---|---|---|---|
| 5. Oktober | Euroraum | Industrie- Importpreise und Einzelhandel, August 2026 | Testet, ob Europas Waren- und Ladenverkaufsnachfrage den PMI-Aufschwung der Woche 39 weiterhin stützt. |
| 5.–11. Oktober | Vereinigte Staaten | Wöchentliche Erstanträge und sekundäre High-Frequency-Daten | Halten eine laufende Arbeitsmarkt- und Nachfragekontrolle zwischen Gehaltslisten und VPI aufrecht. |
| 7. Oktober | Vereinigte Staaten | FOMC- Protokolle, Sitzung vom 15.–16. September | Erste vollständige schriftliche Aufzeichnung der ersten Zinserhöhung seit über drei Jahren, nach Boom-PMIs und KI-Investitionen. |
| 7. Oktober | Japan | BOJ- Konsumaktivitätsindex | Gleichzeitige japanische Nachfrageinformationen, während die US-Protokolle den Erhöhungspfad zurücksetzen. |
| 8. Oktober | Japan | BOJ- Regionaler Wirtschaftsbericht | Prüft, ob Japans regionale Nachfrage die Yen-Entwicklung nach der Zinserhöhung weiterhin stützt. |
| 9. Oktober | China | NBS- Bericht über Produktionsmittel-Preise Ende September | Frü Kontrolle der Vorstufenpreise in China nach der Berührung mit den Industrieertträgen vom 28. September. |
| 14. Oktober | Vereinigte Staaten / China | US-VPI; China-VPI und PPI, September 2026 | Angrenzende Inflationskontrolle in Woche 42, nachdem die Protokolle die Pfaddiskussion festgelegt haben. |
| 15. Oktober | Vereinigte Staaten | Einzelhandelsumsätze und PPI, September 2026 | Testet, ob Konsumnachfrage und Vorstufenpreise den Boom der Woche 39 weiterhin stützen. |
| 28.–30. Oktober | Vereinigte Staaten / Euroraum / Japan | FOMC- Entscheidung; EZB-Geldpolitikmeeting; BOJ-Geldpolitikmeeting | Nächster relevanter G3-Politikcluster nach dem Protokollfenster. |
FOMC-Protokolle setzen die Reaktionsfunktion nach der Zinserhöhung zurück
Der FOMC-Kalender der Federal Reserve, der US-Veröffentlichungskalender Oktober 2026 und Protokoll-Veröffentlichungstermin-Tools setzen die Protokolle vom 15.–16. September auf den 7. Oktober um 14:00 Uhr Eastern Time. Das ist der sauberste Politiktrigger der Woche 41 nach dem Nachfrageschub der Woche 39 und vor dem G3-Entscheidungscluster Ende Oktober. Die Woche ist nicht nur US-zentriert: Eurostat hat Einzelhandelsdaten und Importpreise des Euroraums am 5. Oktober, der BOJ-Kalender den japanischen Konsumaktivitätsindex am 7. Oktober und den Regionalen Wirtschaftsbericht am 8. Oktober, und Chinas NBS-Kalender setzt den Bericht über Produktionsmittel-Preise Ende September auf den 9. Oktober.
Die Protokolle sind wichtig, weil sich die Daten nach der Erhöhung bereits bewegt haben. Die Verantwortlichen strafften, bevor Woche 39 stärkere Eilwerte der PMIs, steigende Preisdrucksignale der Unternehmen und einen weiteren Anstieg bei Kern-Kapitalgüteraufträgen lieferte. Ein hawkisher Ton, der auf Kapazitätsbelastung und positive Nachfragerisiken setzt, unterstützt höhere reale Renditen und einen festeren Dollar. Ein ausgewogenerer Ton, der weiterhin zweiseitige Risiken um Fabriken, externe Bilanzen und chinesische Absorption aufzeigt, lässt die Entscheidung vom 28. Oktober stärker datenabhängig bleiben.
Die Protokolle werden gegen unvollständige Bestätigungen der Woche 40 gelesen
Bis die Protokolle veröffentlicht werden, sollte der Markt bereits die unvollständige Bestätigungsreihe der Woche 40 in der Hand haben: JOLTS, August-PCE laut dem < href="https://www.bea.gov/news/schedule" rel="nofollow">BEA-Veröffentlichungskalender, die dritte Schätzung des BIP für Q2, das offizielle China-PMI und die Gehaltslisten für September laut dem BLS-Kalender. Diese sind beim Stichtag am 28. September noch keine abgeschlossenen Wochenergebnisse, aber sie prägen, wie Händler die Protokolle bewerten. Höhere PCE oder überhitzte Gehaltslisten machen hawkische Protokolle leichter preiskalkulierbar; schwächere Arbeitsmarktdaten oder kühlere Kern-PCE erhöhen die Messlatte. Kombinieren Sie die Protokolle mit kurzfristigen Renditen und dem Dollar, nicht mit einer einzelnen Aktienmarktöffnung.
Boom-PMIs und KI-Investitionen halten die Nachfrage am Leben
Die vollständigen Umfrage- und Auftragsdaten der Woche 39 sind der Grund, warum Woche 41 nicht nur ein technisches US-Protokollereignis ist. S&P Globals Eilpaket für die USA zeigte eine Beschleunigung der Privatwirtschaft nach der Erhöhung, keine Abkühlung. Neue Aufträge bei 58,2 und Inputpreise bei 66,4 machten die Diskussion nach der Erhöhung zu einem Problem von Nachfrage plus Engpass. Der Eurozonen-Gesamt-PMI festigte sich ebenfalls auf etwa 53,1, sodass der Aufschwung der Industrieländer breiter war als ein Land, selbst wenn die USA weiterhin führten.
Der Bericht über langlebige Güter des Census, behandelt im Reuters-Kapitalgüter-Überblick via KELO, spaltete dann die Fabrikentwicklung. Die Nennwerte der Aufträge für langlebige Güter blieben unverändert bei etwa 338,6 Milliarden Dollar nach einer revidierten Juli-Zunahme von 0,9 %. Die Kern-Kapitalgüteraufträge ohne Flugzeuge stiegen um 1,6 % gegenüber dem Vormonat und 10,6 % gegenüber dem Vorjahr, wobei Computer und Kommunikationsausrüstung weiterhin stark waren. Das ist ein KI- und Ausrüstungsboom innerhalb eines flacheren Nennwerts der Warenwirtschaft. Es ist kein breiter Fabrikzusammenbruch. Die Eurozonen-Einzelhandels- und Importpreisdaten der Woche 41 am 5. Oktober testen, ob Europas Nachfragefarbe diesen breiteren PMI-Aufschwung weiterhin stützt, während die FOMC-Protokolle den Dollarpfad festlegen.
Stimmung verschlechterte sich, während Inflationserwartungen stiegen
Die endgültige September-Stimmung der Universität Michigan fiel auf 48,1 von 51,7. Die Inflationserwartungen für ein Jahr stiegen auf 4,6 % von 4,0 %. Die Haushalte wirkten ängstlicher, obwohl die Unternehmen von boomen Aufträgen berichteten. Diese Aufspaltung kann KI-verknüpfte Investitionen stabil halten und dennoch die Politik straffer bewerten, wenn die Protokolle hawkish ausfallen, während unvollständige Arbeitsmarktdaten der Woche 40 einen Wachstumsschock möglich halten.
Externe Bilanzen und Chinas Margen stehen weiterhin einer sauberen Boom-Story entgegen
Die BEA-Veröffentlichung zu internationalen Transaktionen zeigte ein Ansteigen des US-Leistungsbilanzdefizits um 33,4 Milliarden Dollar, bzw. 15,7 %, auf 246,0 Milliarden Dollar im zweiten Quartal. Das ist für sich genommen kein Katalysator der Woche 41. Es bleibt dennoch wichtig für Dollar- und Zwillingsdefizit-Debatten, sobald die Protokolle den Erhöhungsplan wieder eröffnen.
China ist die andere unvollständige Hälfte der globalen Boom-Story. Zu Beginn der Woche 40 zeigte das NBS-Paket zu Industrieertträgen, terminiert gegen den NBS-Veröffentlichungskalender 2026, dass die August-Gewinne nur um 4,2 % gegenüber dem Vorjahr stiegen, nach 11,2 % im Juli. Das Wachstum von Januar–August verlangsamte sich auf 15,7 % von 17,6 %. Die Gewinne in der Technologiefertigung blieben extrem stark. Konsumverknüpfte Kategorien hinkten hinterher. Betrachten Sie diese Daten als eine frühzeitige Referenz, nicht als vollständige Woche-40-Überprüfung. Das offizielle PMI am 30. September war zum Stichtag noch unvollständig. Bewerten Sie es später anhand derselben Fabrik-Haushalt-Aufspaltung.
Die Übertragung läuft weiterhin über EUR, JPY, CNH, Metalle und KI-Zykliker
Eine von Protokollen angeführte Zinserhöhungsfestlegung mit schwachen chinesischen Margen hält CNH, Kupfer und Asien-verknüpfte Aktien selektiver als ein reiner US-Boom-Handel. Japans Konsumaktivitätsindex und Regionaler Wirtschaftsbericht derselben Woche sind für JPY vor dem BOJ-Meeting am 29.–30. Oktober relevant. Europas Einzelhandels- und Importpreisdaten am 5. Oktober sind für EUR und dafür relevant, ob der Eurozonen-PMI-Aufschwung der Woche 39 echte Warenwirtschaftsnachfrage dahinter hatte. Woche 41 braucht nicht, dass eine Region jeden Markt dominiert. Sie braucht Europa, Japan und China als aktuelle Risikofilter um die US-Politikveröffentlichung am 7. Oktober.
Woche 39 Rückblick: Aktivität boomte, Engpässe wurden enger, und Investitionen blieben KI-lastig
Woche 39, 21.–27. September, war das letzte abgeschlossene Wochenfenster, das beim Produktionsstichtag am 28. September verfügbar war. Die Kernbotschaft war einfach: Die Verdauung nach der Erhöhung kühlte die Nachfrage nicht. Die Aktivität der Privatwirtschaft beschleunigte sich. Die Preisdrucksignale der Umfragen wurden wieder aufgebaut. Aufträge für KI-verknüpfte Ausrüstungen blieben stabil, selbst wenn die Konsumenten pessimistischer wurden.
Die Woche konzentrierte sich auf den 23. September. S&P Globals Eilwert des US-Gesamt-PMI stieg auf 58,4 von 56,0, das höchste seit Juli 2021. Die Fertigung kletterte auf 57,0 von 53,9. Neue Aufträge sprangen auf 58,2. Lieferverzögerungen der Anbieter wurden am weitesten verbreitet seit Juli 2022. Die gezahlten Inputpreise stiegen auf 66,4, das höchste seit Oktober 2022. S&P Global verknüpfte Kapazitätsbelastung und Lieferverzögerungen teilweise mit dem Nahostkonflikt und zeigte Preisdrucksignale durch den Umfragekanal wieder aufgebaut. Der Eurozonen-Gesamt-PMI festigte sich ebenfalls auf etwa 53,1, sodass sich die Expansion der Induständer verbreiterte, selbst wenn die USA weiterhin führten.
Der 24.–25. September füllte die externen und Fabrikdetails. Die BEA meldete ein Leistungsbilanzdefizit von 246,0 Milliarden Dollar im zweiten Quartal nach einer Ausweitung um 33,4 Milliarden Dollar. Die Census-Aufträge für langlebige Güter blieben unverändert, aber die Kern-Kapitalgüteraufträge ohne Flugzeuge stiegen um 1,6 % und 10,6 % gegenüber dem Vorjahr. Computer- und Kommunikationsausrüstung trug weiterhin die KI-Investitionsgeschichte. Die Michigan-Stimmung fiel auf 48,1 und die Inflationserwartungen für ein Jahr stiegen auf 4,6 %, wodurch die Haushalte ängstlicher waren als die Unternehmen. Markt-Preisgestaltung mit einer Wahrscheinlichkeit von etwa 68,6 % für eine weitere kurzfristige Erhöhung blieb Teil der Politikkontexte derselben Woche.
Beim Stichtag am 28. September hinterließen das abgeschlossene Wochenprotokoll der Woche 39 und die China-Gewinnberührung zum Öffnen der Woche 40 vier aktuelle Botschaften: Die private US-Nachfrage boomte, Engpässe und Preisdrucksignale der Unternehmen waren zurück, KI-verknüpfte Investitionen trugen weiterhin die Ausrüstungsinvestitionen, und Chinas Margenbelastung plus ein breiteres externes US-Defizit hielten die globale Mischung unsauber. Boom-PMIs und starke Kern-Kapitalgüter erhöhen die Messlatte für jede protokollgeführte Erleichterungsrallye, die eine einfache Pausen-Story benötigt. Flache Nennwerte der langlebigen Güter, schwächere Stimmung und sinkende chinesische Gewinne halten den zweiseitigen Risikokanal offen, wenn unvollständige PCE oder Gehaltslisten der Woche 40 enttäuschen.
Kontoübergreifende Entscheidungskarte
| Woche 41 Mischung | Krypto | Aktien | Rohstoffe | FX und Zinsen |
|---|---|---|---|---|
| Hawkische Protokolle nach Boom-PMIs und starker Kern-PCE/Gehaltslisten | Höhere reale Renditen und engere Liquidität belasten gehebelte Krypto-Positionen. | Langlaufende und hoch-beta Aktien unterperformen; KI-Führer können weiterhin abweichen. | Gold steht vor einem Renditenkopfwind; Industrienetalle absorbieren Zinsrisiken. | Reale Renditen und USD steigen; kurzfristige Erhöhungsquoten bis zum 28. Oktober festigen sich. |
| Ausgewogene Protokolle mit kühleren unvollständigen Inflations-/Arbeitsmarktdaten der Woche 40 | Geringere Pfadstörungen können BTC und ETH stützen, wenn die Spottnachfrage bestätigt. | Breite kann sich verbessern, wenn Zyklische über KI-Megacaps hinaus teilnehmen. | Industrienetalle gewinnen durch Verdauung; Gold hängt realen Renditen ab. | USD schwächt sich selektiv; kurzfristige Volatilität klingt ab. |
| Protokolle bleiben hawkisch, während China-Margen/PMI sich verschlechtern | Asien-Risikoabkehr kann hoch-beta Krypto treffen, selbst wenn US-KI stabil bleibt. | China-empfindliche Multinationale und Industrieexporteure hinken hinterher. | Kupfer und verwandte Metalle schwächen sich bei Absorptionsrisiken; Energie bleibt zweiseitig. | CNH schwächt sich; Rohstoffwährungen weichen ab; Nachfrage nach sicheren Häfen wie USD kann bestehen bleiben. |
| Schwacher Arbeitsmarkt nach Boom-PMIs, mit Protokollen, die weiterhin zweiseitig bleiben | Zinspfad-Erleichterung hilft nur, wenn Deleveraging nicht dominiert. | Ertragsrevisionen und Margenrisiken werden zentral; defensives kann zyklisches outperformen. | Gold kann Industrierohstoffe outperformen. | Kurven können sich verdrehen; Unsicherheit über den Politikpfad bleibt über USD und JPY erhöht. |
Was würde das Signal der Woche 41 bestätigen?
Der Basisfall ist Pfadstörung, kein sauberer Einweg-Trend. Die Bestätigung der Woche 41 sollte sich in der gemeinsamen Bewegung der Protokolle vom 7. Oktober, der Eurozonen-Einzelhandels- und Importpreise, der japanischen Nachfragereports, kurzfristiger Renditen, des Dollars, von EUR, JPY, unvollständiger PCE und Gehaltslisten der Woche 40, CNH und Industrienetallen zeigen. Ein Protokollmarkt, der nur die US-Entwicklung bewegt, ist weniger langlebig als eine synchronisierte globale Anpassung, die den Politikbericht Anfang Oktober übersteht.
China braucht seine eigene Checkliste. Lesen Sie die Gewinnberührung vom 28. September und den Bericht über Produktionsmittel-Preise am 9. Oktober gegen das unvollständige offizielle PMI vom 30. September und die frühere Fabrik-Haushalt-Aufspaltung, nicht isoliert. Stabile oder festere China-Signale stützen die Eindämmung um einen hawkischen US-Pfad. Ein weiterer Margen- oder PMI-Druck hält Asien selektiv, selbst wenn KI-Investitionen stark bleiben. Ein dauerhaftes Risikofreude-Ergebnis braucht nicht überhitzende US-Inflations- und Arbeitsmarktbestätigungen, Protokolle, die keine sofortige zweite Erhöhungs-Panik erzwingen, europäische Nachfrage, die nicht einbricht, japanische Nachfrage, die bis zum BOJ-Meeting Ende Oktober geordnet bleibt, und China-Signale, die verhindern, dass das Unggewicht zwischen Angebot und Nachfrage die globalen Zykliker dominiert. Woche 39 hat diese Messlatte bereits gesetzt.
Handeln Sie mit einem Vorteil
In schnell bewegten Märkten ist die Ausführung genauso wichtig wie die Richtung. Deshalb wenden sich immer mehr Händler an dezentrale Plattformen wie edgeX für Perpetuals- und Spot-Handel.
Anders als traditionelle zentralisierte Plattformen ist edgeX auf Selbstverwahrung ausgelegt, d. h. Sie behalten die Kontrolle über Ihre Vermögenswerte und autorisieren Mittelbewegungen selbst. Für aktive Händler bietet das einen erheblichen Vorteil: Marktzugang, ohne die Verwahrung einer Börse zu überlassen.
edgeX kombiniert auch die Kernvorteile von DeFi mit einer Handelsumgebung, die für seriöse Ausführung ausgelegt ist. Die Plattform betont tiefe Liquidität, Hochgeschwindigkeits-Auftragsabstimmung und geringe Slippage-Leistung, was Händlern hilft, bei volatilen Bedingungen reaktionsfähig zu bleiben. Mit Unterstützung hoher Hebel bietet sie erfahrenen Marktteilnehmern mehr Flexibilität bei der Ausdrucksweise ihrer Makroansichten und dem Risikomanagement.
Darüber hinaus kann dezentrale Handelsinfrastruktur strukturelle Vorteile bieten: größere Transparenz, On-Chain-Verifizierung und geringere Abhängigkeit von zentralisierten Vermittlern. Für Händler, die Leistung ohne Verzicht auf Kontrolle wünschen, ist dieses Modell zunehmend attraktiv.
edgeX ist für dieses Gleichgewicht gebaut: eine professionelle Handelsumgebung mit den Kernprinzipien dezentraler Märkte zusammenbringen.
Händler, die eine kapitaleffizientere, selbstverwaltete Handelsmethode erkunden möchten, können sich edgeX genauer ansehen.
Häufig gestellte Fragen
Was ist das größte Ereignis der globalen Makrowoche 41?
Der einflussreichste Katalysator ist die Veröffentlichung der FOMC-Protokolle aus der Sitzung vom 15.–16. September am 7. Oktober. Der Markt wird diese Protokolle weiterhin gegen eine globale Woche lesen: den US- und Eurozonen-PMI-Aufschwung der Woche 39, die Stärke bei KI-verknüpften Kapitalgütern, unvollständige PCE, JOLTS, Gehaltslisten und China-PMI-Bestätigungen der Woche 40, sowie die japanischen Nachfragereports derselben Woche und Chinas Pipeline-Preiskontrolle am 9. Oktober.
Warum Woche 39 statt Woche 40 überprüfen?
Die Produktion wurde am 28. September geschlossen, während Woche 40 noch im Gange war. JOLTS, August-PCE, die dritte Schätzung des BIP für Q2, das offizielle China-PMI und die Gehaltslisten für September waren noch nicht als abgeschlossene Wochenergebnisse fertig. Woche 39, 21.–27. September, war das letzte abgeschlossene Wochenfenster und wird ausdrücklich so gekennzeichnet.
Warum sind Boom-PMIs nach der ersten Zinserhöhung wichtig?
S&P Globals Eilwert des US-Gesamt-PMI stieg auf 58,4 und die Fertigung auf 57,0, nachdem die Fed bereits auf 3,75 %–4,00 % strafft hatte. Neue Aufträge und Inputpreise sprangen ebenfalls, wodurch die Diskussion nach der Erhöhung zu einem Problem von Nachfrage plus Engpass wurde, nicht zu einer einfachen Abkühlungsgeschichte.
Wie können die Protokolle vom 7. Oktober den Pfad bis zum 28. Oktober ändern?
Hawkische Protokolle, die Kapazitätsbelastung positive Inflationsrisiken betonen, können reale Renditen und Erhöhungsquoten bis zum nächsten FOMC erhöht halten. Ausgewogenere Protokolle würden die Entscheidung vom 28. Oktober stärker von der unvollständigen Inflations- und Arbeitsmarktreihe der Woche 40 abhängig machen.
Was hat Woche 39 für die Aussichten der Woche 41 geändert?
Woche 39 lieferte US-Eilwerte der PMIs auf Multi-Jahres-Hochs, steigende Preisdrucksignale der Unternehmen, unveränderte Nennwerte der langlebigen Güter mit einem 1,6 % Anstieg bei Kern-Kapitalgütern, schwächere Konsumstimmung und ein breiteres Leistungsbilanzdefizit in Q2. Diese Mischung erhöhte die Messlatte für unkompliziertes Pausen-Preisgeben und machte die Bestätigung der Woche 41 abhängig von den Protokollen und dem unvollständigen Datenpfad der Woche 40.
Was ist das konstruktive Szenario der Woche 41?
Die konstruktive Kombination sind Protokolle, die keine sofortige zweite Erhöhungs-Panik erzwingen, unvollständige Inflations- und Arbeitsmarktdaten der Woche 40, die stabil bleiben, ohne zu überhitzen, europäische Nachfrage, die nicht einbricht, geordnete japanische Nachfrage und China-Signale, die verhindern, dass die Fabrik-Haushalt-Aufspaltung dominiert. Die Bestätigung sollte sich in eingedämmter kurzfristiger Volatilität, selektivem Dollar/EUR/JPY/CNH-Verhalten und stabileren Industrierohstoffen um die KI-geführte Aktienentwicklung zeigen.

