Neue Studie hinterfragt die Prognosekraft der Fristigkeitsstruktur nach der ausgebliebenen Rezession 2024
Wichtige Erkenntnisse
- •Fristigkeitsstruktur-Modelle auf Basis von Daten vor 2020 erklärten mehr Varianz der Rezessionsergebnisse als über das Gesamtsample geschätzte Modelle.
- •Die Ergänzung um den Schuldendienstratio erhöhte den erklärten Varianzanteil von 0,26 auf 0,57 und eliminierte in der berichteten Spezifikation falsch-positive Signale.
- •Das Schuldendienst-Modell erkannte die Rezessionen 1990–91 und 2008–09, sagte jedoch weder die Pandemie 2020 noch eine Rezession 2024 voraus.
- •Die Einbeziehung der erwarteten Arbeitslosigkeit senkte die geschätzte Rezessionswahrscheinlichkeit 2024 unter 40%, verpasste jedoch die Rezession 2008–09.
- •Die Studie untersucht auch Kanada und Deutschland und stellt fest, dass die Zinskurve nach der Rezession 2020 an Genauigkeit verlor.
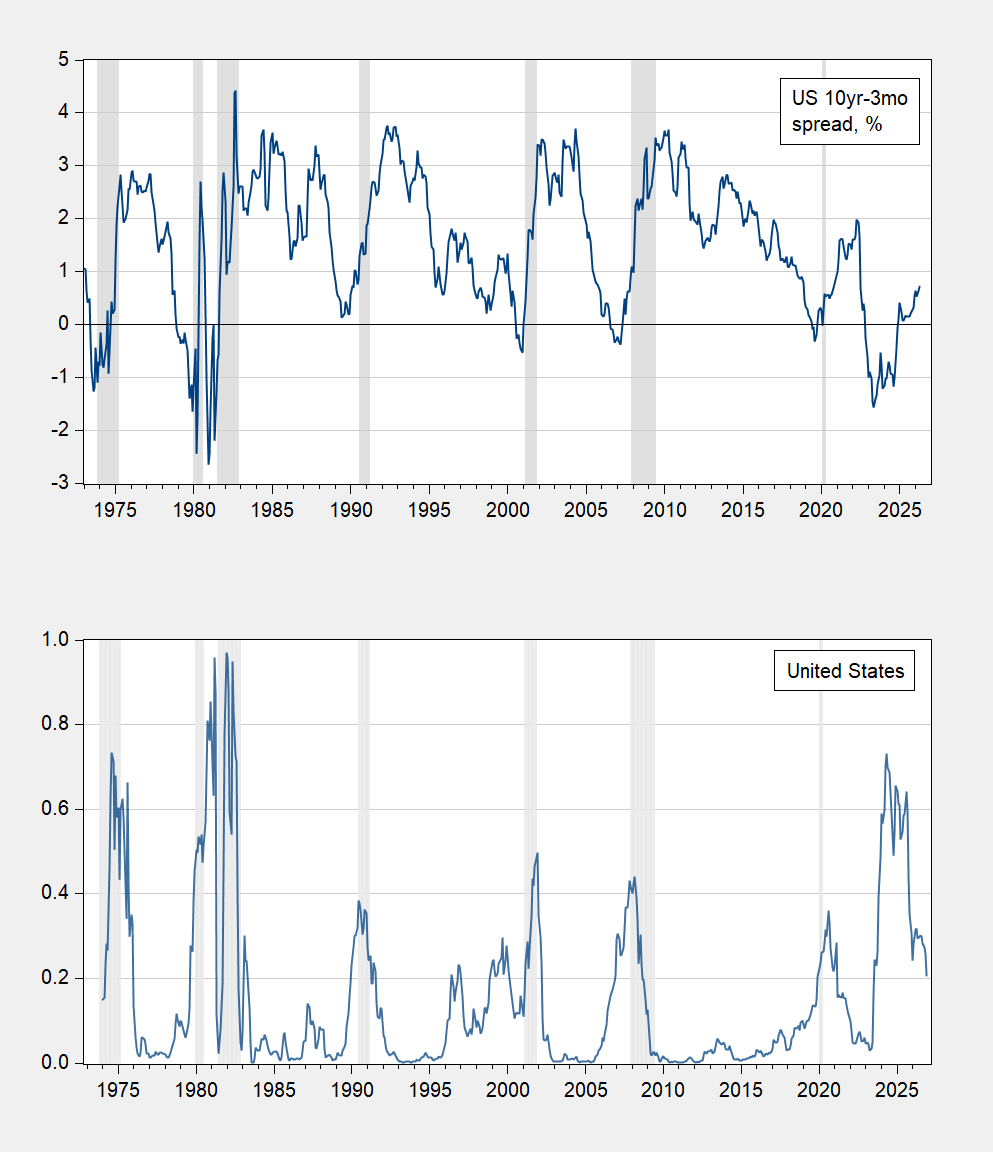
Das Ausbleiben einer weithin erwarteten Rezession in den USA im Jahr 2024 hat Ökonomen dazu gezwungen, die Fristigkeitsstruktur-Spread neu zu bewerten, der lange als verlässlichster Rezessionsindikator für die Vereinigten Staaten galt. Der Fristigkeitsspread – die Differenz zwischen den Renditen länger- und kurzerlaufender Staatsanleihen – trägt diesen Ruf, weil Invertierungen, bei denen kurzfristige Renditen über langfristige steigen, historisch US-Abschwüngen vorausgingen. Eine neue Studie mit dem Titel „Missing Recessions: Revisiting the Term Spread's Predictive Power“ von Menzie Chinn und Laurent Ferrara überprüft die Prognosekraft des Indikators und erklärt das falsch-positive Signal.
Das Ausbleiben einer Rezession im Jahr 2024 hat eine Neubewertung der Fristigkeitsstruktur als verlässlichsten Rezessionsprädiktor für die USA erzwungen. In diesem Papier bewerten wir die Prognosekraft der Fristigkeitsstruktur neu und erklären das falsch-positive Signal anhand von Samplespezifität, Simultaneität und ausgelassenen Variablen – mit Fokus auf die Vereinigten Staaten, aber unter Einbeziehung anderer Industrieländer, für die sich die Fristigkeitsstruktur in der Vergangenheit als nützlicher Prädiktor erwiesen hat. Wir bestätigen, dass die Zinskurve vor der Rezession 2020 ein genauer Prädiktor für Rezessionen in den USA, Kanada und Deutschland war, sich danach jedoch als weniger genau erwies. Für die USA verbessert die Berücksichtigung von Terminprämien die Vorhersage kaum, während die Einbeziehung der Erwartungen künftiger Arbeitslosigkeit dies tut. Deutlicher noch: In Übereinstimmung mit Borio et al. (2020) stellen wir fest, dass die Einbeziehung des Schuldendienstratio das Ausbleiben einer Rezession 2024 nach der starken Invertierung der Zinskurve Ende 2022 sowohl für die USA als auch für Deutschland erklären kann.
Mit Blick auf die Vereinigten Staaten deuteten die meisten Fristigkeitsstruktur-Maße – darunter die 10-Jahres/3-Monats- und 10-Jahres/2-Jahres-Spreads – angesichts der großen und anhaltenden Invertierung von 2022 auf eine hohe Rezessionswahrscheinlichkeit in den Jahren 2023–24 hin. Basierte man auf Daten vor 2020, erschienen die geschätzten Rezessionswahrscheinlichkeiten auffällig erhöht. Abbildung 1 der Studie zeigt im oberen Panel den US-10-Jahres/3-Monats-Spread in Prozent und im unteren Panel die entsprechende Rezessionswahrscheinlichkeit, abgeleitet aus einer bis 2019M12 geschätzten Regression, wobei die von der NBER definierten Hoch- zu Tiefpunkt-Daten Rezessionen grau hinterlegt sind. Das NBER – das National Bureau of Economic Research – ist die Organisation, die US-Rezessionen offiziell datiert; deshalb dient dessen Hoch- zu Tiefpunkt-Markierung als Standardreferenz in Diagrammen dieser Art.
Die Autoren Listen mehrere mögliche Erklärungen für das Versagen der Fristigkeitsstruktur 2024 auf. Der datengenerierende Prozess könnte sich seit 2020 verändert haben. Das Verhalten der Terminprämie – der Zusatzertrag, den Anleger für das Halten längerlaufender Anleihen anstelle des Rollens kurzlaufender Papiere verlangen – die Teil des Fristigkeitsspreads ist, könnte sich verschoben haben. Die Schätzungen könnten zudem durch das Weglassen von Taylor-Regel-Variablen wie erwarteter Arbeitslosenquoten oder von finanzwirtschaftlichen Variablen, die den Finanzzyklus abbilden, verzerrt worden sein. Auch möglich: Die Rezession trat schlicht „zufällig“ nicht ein – schließlich kann man sich nie zu 100% sicher sein.
Um diese Möglichkeiten abzuwägen, schätzen die Autoren Spezifikationen der Fristigkeitsstruktur über ein Vollsample oder erweitern sie um zentrale Variablen.
Die in Tabelle 2 von Chinn und Ferrara (2026) berichteten Ergebnisse zeigen, dass der erklärte Varianzanteil unter Verwendung der Fristigkeitsstruktur in der Stichprobe vor 2020 höher liegt als im Gesamtsample, mit 0,33 gegenüber 0,26. Das Hinzufügen einer separat geschätzten Terminprämie – dem ACM-Schätzwert der New York Fed – ändert das Ergebnis für das Gesamtsample kaum. Die Ergänzung um die erwartete Veränderung der Arbeitslosenquote – eine Variable, die sich aus der Implikation der Taylor-Regel ergibt, dass künftige Fed-Funds-Sätze niedriger ausfallen, wenn die Märkte eine Abschwächung oder Rezession erwarten – liefert zwar einen marginal signifikanten Koeffizienten, das Pseudo-R² bleibt jedoch im Wesentlichen unverändert.
Nur die Einbeziehung eines Proxys für den Finanzzyklus – der Schuldendienstratio (DSR), der den Anteil des Einkommens misst, den Schuldner für den Schuldendienst aufwenden – erhöht den erklärten Varianzanteil deutlich, auf 0,57. Die Gleichung mit dem DSR liefert zugleich die beste Anpassung in dem Sinne, dass sie keine falsch-positiven Signale erzeugt, während sie die Rezessionen von 1990–91 und 2008–09 erfasst; sie erscheint als türkise, mit &DSR markierte Linie in Abbildung 5 der Studie, wobei die von der NBER definierten Rezessionsdaten grau hinterlegt sind. Für Prognostiker ist das praktische Fazit: Die Form der Zinskurve allein erfasst nicht, wie stark private und Unternehmenshaushalte durch Schuldendienst belastet sind – eine Dimension, die gemäß den Ergebnissen der Autoren neben dem Spread in Rezessionsprognosemodelle gehört.
Der Befund, dass der DSR die Rezessionsvorhersage verbessert, gilt auch, wenn der Schätzzeitraum auf Daten vor 2020 beschränkt wird. In dieser Konfiguration sagt das Modell die Rezessionen von 1990–91, 2001 und 2008–09 voraus, nicht jedoch die Pandemierezession 2020 – und auch keine Rezession 2024.
Die Taylor-Regel verwerfen die Autoren nicht als nutzlos. Wie Spalte 4 in Tabelle 2 zeigt, senkt die Einbeziehung der erwarteten Veränderung der Arbeitslosenquote – kombiniert mit der Verwendung des Fed-Funds-Satzes anstelle des 3-Monats-Satzes – die geschätzte Rezessionswahrscheinlichkeit für 2024 unter die 40%-Schwelle (die blaue, mit &UE markierte Linie), während frühere Rezessionen weiterhin erfasst werden – mit Ausnahme der Rezession von 2008–09. In diesem Sinne könnte die Nichtberücksichtigung der Taylor-Regel einen Teil der Erklärung für den falschen Rezessionsaufruf 2024 bilden.
Die Studie, die auch die Erfahrungen Kanadas und Deutschlands untersucht, ist eine grundlegend überarbeitete Fassung der hier beschriebenen früheren Arbeit. Die vollständige Studie finden Sie hier.

