Woche 44: Hartnäckige Preise gegen ungleichmäßige Nachfrage — Der G3-Entscheidungswoche
Wichtige Erkenntnisse
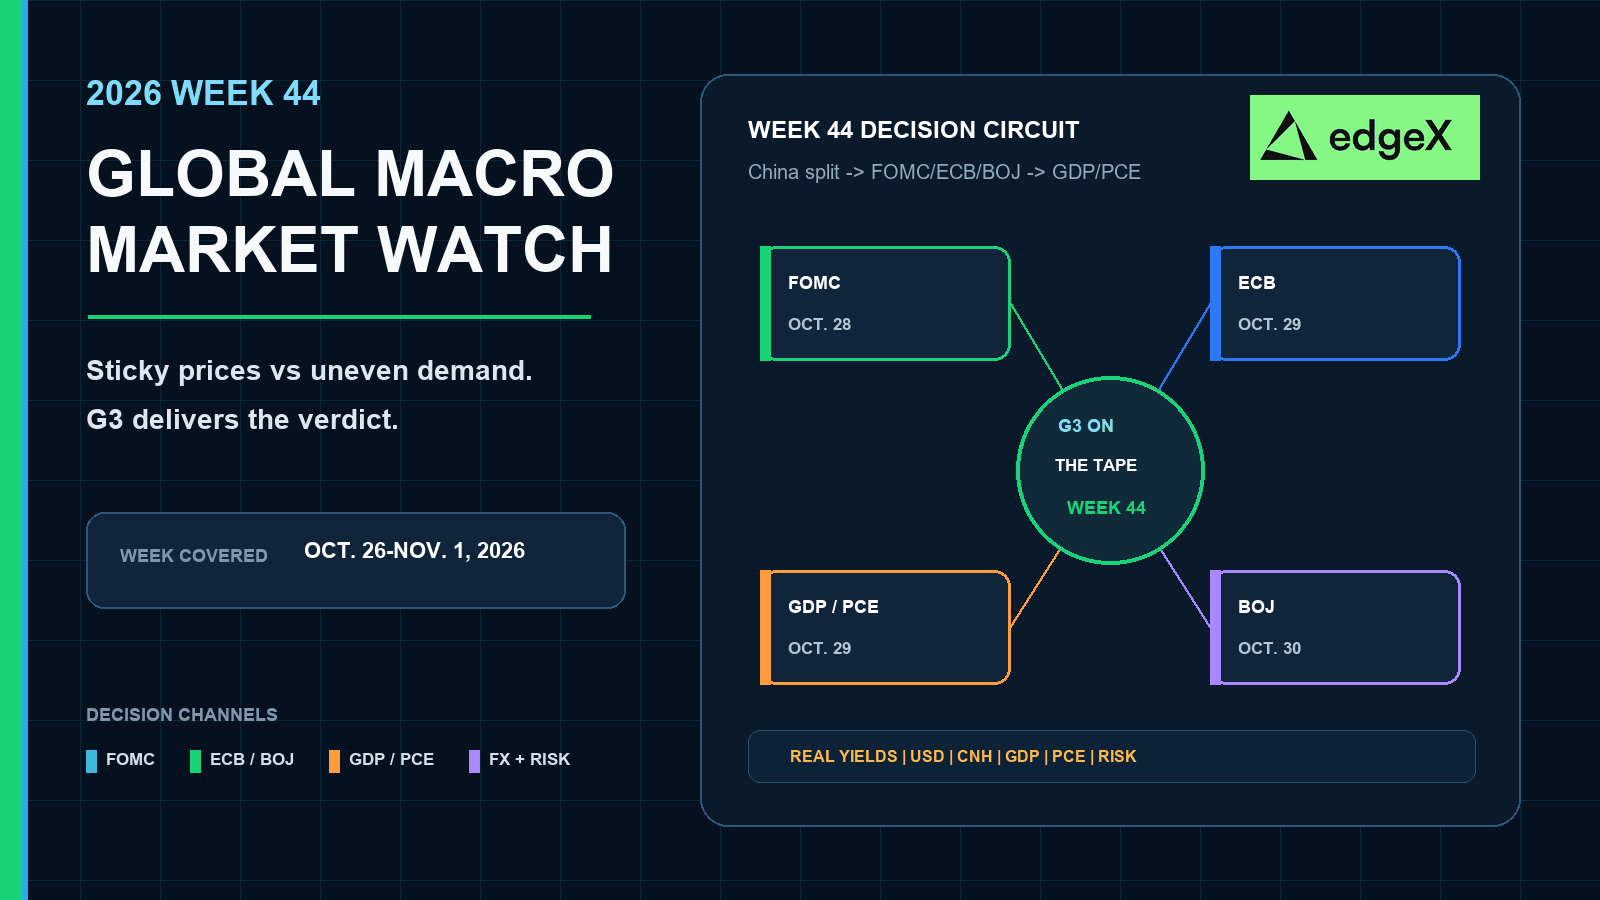
- •Die FOMC-Entscheidung am 28. Oktober, die ECB-Entscheidung am 29. Oktober und die BOJ-Sitzung am 29.–30. Oktober fallen alle in dieselbe Woche, gemeinsam mit US-Q3-BIP- und September-PCE-Daten am 29. Oktober.
- •Das Basisszenario ordnet hartnäckigen Preisen eine Wahrscheinlichkeit von 65% zu, mit 25% auf einem Soft-Pause-Pfad und 10% auf einer gemischten G3-Spaltung, wie eine hawkish Fed mit weicherem ECB.
- •Heiße US-CPI- und PPI-Werte werden als die frischesten harten Daten identifiziert, die die Notenbanken leiten, während schwache Arbeitsmarktergebnisse allein als unzureichend behandelt werden, um die Politikerwartungen zu verschieben.
- •Chinas BIP im dritten Quartal stieg um 4,5% im Jahresvergleich, aber Immobilieninvestitionen fielen um 20,6%, private Investitionen sanken um 10,4%, und der Einzelhandel wuchs nur um 1,1%, was auf strukturell schwache heimische Nachfrage hinweist.
- •Im Hartnäckig-preis-Basisszenario bleiben Dollar und kurzfristige Renditen gestützt, während Bitcoin, Ethereum und zinsempfindliche Wachstumsaktien in der Defensive bleiben.
Kurze Antwort
Betrachten Sie Woche 44 als G3-Entscheidungs- und Bestätigungswoche, nicht als weiteren China-BIP-Nachdruck und nicht als weiteren CPI-Absturz. Der Kernkonflikt ist hartnäckige Preise gegen ungleichmäßige Nachfrage. Unser Basisszenario ist ein 65%-Sieg der hartnäckigen Preise: Die Fed hält die Higher-for-Longer-Sprache am Leben, und genug des G3-Komplexes weigert sich, schwache Aktivität als saubere Deckung zu betrachten. Das begünstigt den Dollar, kurzfristige Renditen, Öl und Industriemetalle sowie Qualitätsaktien; es hält Bitcoin/Ethereum-Beta und teures Wachstum in der Defensive. Vergeben Sie etwa 25% an den Soft-Pause-Pfad, wenn BIP und PCE gemeinsam abkühlen und eine oder mehrere G3-Notenbanken geduldig werden. Belassen Sie etwa 10% für eine gemischte G3-Spaltung, meist eine hawkish Fed mit weicherem ECB oder einem weiterhin lebendigen BOJ-Outlook.
Warum hartnäckige Preise weiterhin ungleichmäßige Nachfrage schlagen
Der Titel ist der Trade. Die Preise haben sich wieder beschleunigt. Die Nachfrage ist nicht sauber genug eingebrochen, um diesen Impuls zu annullieren. Schwache US-Arbeitsmarktdaten reduzierten einen Zittrigkeitsschock. Dann druckten US-CPI und PPI erneut heiß. Chinas Oktober-Paket vom 19. hielt das Kopfzahl-Wachstum bei 4,5% y/y am Leben, aber der heimische Motor blieb defekt: Immobilieninvestitionen tief in der Kontraktion, private Investitionen schwach, Einzelhandel dünn. Das ist ungleichmäßige Nachfrage, kein Soft-Landing-Beweis.
Der 65% / 25% / 10%-Stapel ist Bauchgefühl. Er stammt aus drei bereits verbuchten Fakten. Erstens ist der jüngste US-CPI- und PPI-Impuls weiterhin heiß, sodass das Inflationsrisiko der frischeste harte Druck vor FOMC, ECB und BOJ bleibt. Zweitens haben schwacher Arbeitsmarkt und Chinas heimische Nachfrage-Spaltung noch keine saubere bevorzugte Inflationsabkühlung erzeugt, und in ähnlichen Spätzyklus-Episoden hält ein solches Mix meist die Higher-for-Longer-Sprache am Leben, bis PCE oder eine entsprechende Bestätigung versagt. Drittens tragen Europa und Japan weiterhin hartnäckige Preis- oder heiße Handelspreis-Rückstände, sodass ein vollständiges synchronisiertes Soft-Pause das schwerere Ergebnis ist. Deshalb erhalten hartnäckige Preise 65%, ein Soft-Pause in derselben Woche 25%, und ein gespaltenes G3-Urteil 10%.
Woche 44 ist die Entscheidungswoche. Positionieren Sie sich auf den 65%-Pfad. Behalten Sie die anderen beiden Zweige als Kontingenz, nicht als Startbuch.
Woche 44 Globaler Makro-Kalender
| Datum | Region | Geplantes Ereignis | Warum es für die These wichtig ist |
|---|---|---|---|
| 27.–28. Okt. | Vereinigte Staaten | FOMC- Sitzung; Entscheidung am 28. Okt. | Erstes Urteil, ob hartnäckige Preise nach schwachem Arbeitsmarkt weiterhin binden |
| 28.–29. Okt. | Euroraum | ECB- Rate; Entscheidung am 29. Okt. 14:15 MEZ | Prüft, ob schwache Fabriken eine Pause gegen hartnäckige Inflation kaufen |
| 29. Okt. | Vereinigte Staaten | Q3-BIP- Vorabschätzung; September-PCE / persönliche Einkommen | Gleiche-Tages- Prüfung, ob die Nachfrage den Preisimpuls weiterhin speist |
| 29.–30. Okt. | Japan | BOJ MPM; Outlook-Bericht am 30. Okt. | Externe Preishitze gegen heimische Abkühlung in die Politiksprache |
| 30. Okt. | Vereinigte Staaten | Employment Cost Index, Q3 | Arbeitskosten- Filter nach der FOMC-Erklärung |
| 31. Okt. / 1. Nov. | China- Nähe | Offizielles PMI-Fenster in den Monatswechsel | Späterer Nachfragepuls nach dem G3-Cluster, nicht der Mittelpunkt der Woche |
Vereinigte Staaten: Hartnäckige Preise treffen auf schwachen Arbeitsmarkt
Die Entscheidungsfrage
CPI und PPI sind bereits veröffentlicht. Der schwache Arbeitsmarkt ist bereits bekannt. Die FOMC-Erklärung vom 28. Oktober muss zeigen, ob die Fed hartnäckige Preise weiterhin als das lebendige Risiko behandelt. Das GDP/PCE-Set vom 29. Oktober zeigt dann, ob die Nachfrage diesen Impuls weiterhin trägt. PCE ist das bevorzugte Inflationsmaß der Fed.
Basisszenario-Marktaufruf
Die sauberere US-Vorhersage ist nicht ein weiterer schwacher-Jobs-Trade. Es ist eine Fed, die weiterhin ein aufwärtsgerichtetes Inflationsrisiko anzeigt, gefolgt von einem GDP/PCE-Set, das nicht sauber schwach ausfällt. In diesem 65%-Pfad bleiben kurzfristige Renditen und der Dollar gestützt, Qualitäts-Cashflow-Aktien halten sich besser als teures Wachstum, Öl und Kupfer bleiben fester, solange das Wachstum nicht bricht, und reine Liquiditäts-Crypto-Trades bleiben verwundbar. Schwacher Arbeitsmarkt allein ist Hintergrundrauschen, nicht die Überschreibung. Der 25%-Soft-Pause-Zweig benötigt sowohl eine geduldige Erklärung als auch ein kühleres PCE in derselben Woche.
| US-Woche-44-Vorbereitung | Worauf zu achten ist | Sieg der hartnäckigen Preise (65%) | Sieg des Soft-Pause (25%) |
|---|---|---|---|
| Bereits bekannte Preise | CPI/PPI bereits heiß | Higher-for-Longer bleibt lebendig | Benötigt GDP/PCE-Beweis, um zu verblassen |
| 28. Okt. FOMC | Erklärung und Pressekonferenz | USD/Renditen gestützt; Crypto/Wachstum schwach | Weiche Fed öffnet eine Risiko-Bid wieder |
| 29. Okt. BIP / PCE | Wachstum vs. bevorzugte Inflation | Nachfrage speist weiterhin hartnäckige Preise | Schwaches Wachstum + kühleres PCE kippt das Risiko |
Europa: Schwache Fabriken sind keine saubere Deckung
Die Entscheidungsfrage
Europa hat weiterhin schwache Fabriken und hartnäckige Inflation. Der ECB vom 29. Oktober kann Aktivitätsschwäche nicht als automatische Disinflation behandeln. Der unvollendete Flash-PMI-Cluster vom 23. Oktober kann die Breite später verfeinern; er ist zum Stichtag 23. Oktober kein abgeschlossener Beweis.
Basisszenario-Marktaufruf
Der schärfere Europa-Aufruf ist, dass schwache Fabriken allein weiterhin keine Pause kaufen. Innerhalb des 65%-Pfads hält der ECB das Inflationsrisiko in der Erklärung, EUR-Raten bleiben sensibel, europäische Wachstumsaktien bleiben begrenzt, und Crypto-Beta bleibt unter einem Higher-for-er-Globalton. Der 25%-Soft-Pause-Zweig benötigt eine deutlich weichere Erklärung, nicht nur schwache Industrie. Die sauberste 10%-gemischte Spaltung ist eine hawkish Fed mit weicherem ECB: Long USD gegenüber EUR.
| Europa-Woche-44-Vorbereitung | Worauf zu achten ist | Sieg der hartnäckigen Preise (65%) | Soft-Pause- / gemischter Zweig |
|---|---|---|---|
| Bereits bekanntes Setup | Schwache Industrie neben hartnäckiger Inflation | Schwache Aktivität kauft weiterhin keine Disinflation | Schwache Fabriken kaufen endlich eine Pause |
| 29. Okt. ECB- Entscheidung | Erklärung und Lagarde-Pressekonferenz | EUR-Raten fest; Risiko bleibt begrenzt | Weicher ECB hilft europäischen Risikoanlagen |
| EUR-Raten nach Entscheidung | Front-End- Bewertung vs. USD | USD/EUR bleibt hartnäckig-preislastig | EUR schwächt sich; gemischte Spaltung begünstigt USD/EUR |
Japan: Heiße Handelspreise halten den BOJ lebendig
Die Entscheidungsfrage
Der heimische CGPI kühlte ab, aber Export- und Importpreise blieben fest genug, um die BOJ-Sitzung Ende Oktober lebendig zu halten. Die Sitzung am 29.–30. Oktober und der Outlook vom 30. Oktober müssen zeigen, ob externe Preishitze weiterhin die Politiksprache prägt.
Basisszenario-Marktaufruf
Japans schärfere Lesart ist, dass heiße Handelspreise den Outlook lebendig halten, selbst nach einem weicheren heimischen PPI. Im 65%-Pfad bleibt der JPY volatil und das Asien-Risiko bleibt springend, was normalerweise saubere Crypto- und Asien-Aktien-Follow-Through begrenzt. Schwacher heimischer PPI allein entscheidet Japan nicht. Ein geduldiger BOJ nach heißen Handelspreisen ist ein lokaler Yen-Schwächungs-Relief-Trade. Gepaart mit einer weichen Fed wird das zu einem der saubereren 10%-gemischten Spaltungs-Setups: US-Duration erhält eine Bid, während die JPY-Volatilität erhöht bleibt.
| Japan-Woche-44-Vorbereitung | Worauf zu achten ist | Sieg der hartnäckigen Preise (65%) | Soft-Pause- / gemischter Zweig |
|---|---|---|---|
| Bereits bekannter CGPI-Mix | Heimische Abkühlung, heiße Handelspreise | BOJ-Ris bleibt für JPY lebendig | Schwacher heimischer PPI allein entscheidet nichts |
| 29.–30. Okt. MPM | Erklärung und Outlook „Bank's View“ | JPY- Volatilität bleibt hoch | Weicher BOJ lässt die Japan-Risikoprämie verblassen |
| JPY- / Renditen-Reaktion | Bewertung nach Outlook | Asien-Risiko bleibt springend | Weiche Orientierung entlastet den Yen; gemischte Spaltung bleibt laut |
China-Erbe: Wachstum gehalten, heimische Nachfrage gespalten
China ist die ungleichmäßige Nachfrageseite der These, nicht der Nachdruck der Woche 44. Das NBS-Paket vom 19. Oktober zeigte bereits Q3-BIP bei 4,5% y/y und 1,2% q/q. Die Kopfzahl wirkte widerstandsfähig unter einem PPI-Druck von 5,0%. Die Struktur darunter nicht. Halten Sie den NBS-englischen Pressemitteilungs-Hub offen, falls Mitte der Woche Revisionen eintreffen.
Die heimische Schwäche ist strukturell. Die Investitionen in die Immobilienentwicklung fielen in den ersten neun Monaten um 20,6%, sodass der Immobilienmotor, der einst Haushaltsvermögen und lokale Aktivität trug, weiterhin schrumpft. Private Investitionen fielen um 10,4%, was bedeutet, dass nicht-staatliche Investitionen den Immobilienbereich nicht ersetzen. Der Einzelhandel stieg nur um 1,1%, obwohl die Haushaltseinkommen nominell um 5,3% stiegen — eine Lücke, die auf schwaches Ausgabenvertrauen statt auf einen einfachen Einkommenseinbruch hinweist. Die städtische Erwerbslosenquote blieb bei 5,2%. Das NBS selbst erklärte, die heimische Nachfrage bleibt unzureichend. China exportiert und produziert weiterhin genug, um die industrielle Nachfrage am Leben zu halten, aber es heilt nicht den Haushalts- und Immobilienkern, den die Märkte für ein sauberes Soft-Landing benötigen.
Deshalb annulliert ungleichmäßige Nachfrage nicht automatisch hartnäckige Preise. Exportgebundene Industrie unterstützt weiterhin Öl, Kupfer und Industrie-Rohstoff-Beta. Immobilien, private Investitionen und Haushaltsnachfrage tun es nicht. Schwaches China allein entscheidet die Fed- oder ECB-Woche nicht. Es bedeutet, dass ein hawkishes G3-Cluster auf hartnäckige Preise plus einen beschädigten heimischen China-Motor trifft.
| China-Erbe | Was bereits veröffentlicht ist | Hartnäckig-preis-Übergabe | Soft-Landing-Übergabe |
|---|---|---|---|
| Q3-BIP | +4,5% y/y; +1,2% q/q | Wachstum absorbiert weiterhin Produzentenhitze | Soft Landing unter heißem PPI |
| Sep. IP / Handel | IP +5,5%; Warenhandel weiterhin fest | Industrie und Exporte laufen weiterhin | Produktion bricht unter Kosten ein |
| FAI / Einzelhandel / Immobilien | FAI −7,2%; Einzelhandel +1,1%; RE −20,6% | Keine saubere heimische Nachfrage-Entlastung | Heimische Nachfrage schwindet in die G3 |
Querschnitts-Anauswirkungen in die G3-Woche
Der 65%-Hartnäckig-preis-Pfad ist das Startbuch: Reine Liquiditäts-Bitcoin/Ethereum-Longs verkaufen; Qualitätsaktien gegenüber teurem Wachstum bevorzugen; Öl und Industriemetalle gestützt halten; bei USD- und Front-End-Renditenunterstützung bleiben. Der 25%-Soft-Pause-Pfad kehrt diese Karte um: Crypto kann eine politikbedingte Bid erhalten, Wachstumsaktien erholen sich, Gold steigt, während Industriemetalle schwächer werden, und USD/Front-End-Renditen verlieren Unterstützung. Die 10%-gemischte G3-Spaltung ist enger: Eine hawkish Fed mit weicherem ECB begünstigt USD gegenüber EUR; eine weiche Fed mit einem weiterhin lebendigen BOJ-Outlook hält die JPY-Volatilität erhöht, selbst wenn das US-Risiko aufspringt.
Schwache Preise mit festem Wachstum bleiben der seltenste saubere Risk-on-Mix. Bitcoin und Ethereum können führen. Breite Aktien verbessern sich. Industriemetalle schließen sich Gold an, statt tiefer zu spalten. Der Dollar schwächt sich nur selektiv, wenn die Kurve aufhört, bärisch-flach zu verlaufen.
| Woche-44-Mix | Crypto | Aktien | Rohstoffe | FX und Renditen |
|---|---|---|---|---|
| Heiße Preise + festes G3/GDP-PCE (65%) | Dips kaufen nur in BTC/ETH; reine Liquiditätstrades verkaufen | Qualitäts- bilanzen gegenüber zinsempfindlichem Wachstum bevorzugen | Öl-/Industriemetalle gestützt halten | USD und Front-End-Renditen bleiben bid |
| Heiße Preise + weiche G3-Orientierung | Erst Risk-off; Beta reduzieren, bis die Breite sich stabilisiert | Rotation hin zu Defensivwerten und Cashflow-Namen | Energie kann fest bleiben, selbst wenn Zykliker wackeln | Unterstützend für Qualitäts-USD; schadet High-Beta-FX |
| Schwache Preise + schwaches Wachstum (25%) | Politik-Entlastungs- Bid wird wieder verfügbar | Zinsempfindliches Wachstum kann eine Bid erhalten | Metalle spalten: Gold auf, Industrie schwach | Front-End- Renditen fallen; USD schwächt sich |
| Schwache Preise + festes Wachstum | Bester Risk-on-Mix: BTC/ETH führen, falls bestätigt | Breite Aktien-Risikofreude verbessert sich | Gold und Industriemetalle beide bid | USD schwächt sich selektiv; Kurvendruck lässt nach |
Was würde das Woche-44-Signal bestätigen?
Woche 44 bestätigt einen hartnäckig-preis-G3-Pfad, wenn drei Dinge zusammenfallen: das FOMC das aufwärtsgerichtete Inflationsrisiko nach schwachem Arbeitsmarkt am Leben hält; ECB und BOJ sich weigern, schwache Fabriken oder ein kühleres heimisches PPI als ausreichende Deckung zu betrachten; und das GDP/PCE-Set vom 29. Oktober zeigt, dass Nachfrage und bevorzugte Inflation diesen Impuls weiterhin bestätigen. Das ist der 65%-Pfad: USD und Renditen bleiben gestützt, während Crypto und Wachstum in der Defensive bleiben.
Der Pfad scheitert, wenn BIP/PCE hart abkühlen und eine oder mehrere G3-Notenbanken mit deutlich weicherer Orientierung pausieren. Dann wirken die heißen Septemberpreise verspätet statt lebendig, und Risikoanlagen können in den 25%-Soft-Pause-Zweig aufspringen. Ein gespaltenes G3-Ergebnis hält den 10%-gemischten Fall über USD/EUR oder JPY-Volatilität am Leben, statt eines sauberen globalen Risk-on-Signals. Bis diese Prüfungen sauber ausfallen, entscheidet hartnäckige Preise gegen ungleichmäßige Nachfrage weiterhin zugunsten von Higher-for-Longer — nicht zugunsten von Soft-Landing-Gewissheit.
Woche-43-Rückblick: Wachstum gehalten, heimische Nachfrage gespalten
Woche 43 ist zum Stichtag 23. Oktober noch unvollständig, aber das entscheidende China-Paket ist bereits auf dem Band. Schwacher Arbeitsmarkt und heiße Preise waren die Übergabe von Woche 42. Der 19. Oktober beantwortete die erste Wachstumsprüfung. Das ist die ungleichmäßige Nachfrageseite der Woche-44-These, nicht die Woche-44-Prognose.
Chinas BIP im dritten Quartal stieg um 4,5% y/y und 1,2% q/q und hob das Tempo Januar–September auf 4,6%. Das Kopfzahl-Wachstum hielt unter heißen Produzentenpreisen. Der heimische Motor tat es nicht. Die Industrieproduktion im September stieg um 5,5% y/y und der Warenhandel blieb fest, aber die Investitionen in Anlagen und Ausrüstungen fielen um 7,2%, die Investitionen in die Immobilienentwicklung sanken um 20,6%, private Investitionen fielen um 10,4%, und der Einzelhandel stieg nur um 1,1%, obwohl die Haushaltseinkommen nominell um 53% stiegen. Die städtische Erwerbslosenquote blieb bei 5,2%. Das NBS selbst erklärte, die heimische Nachfrage bleibt unzureichend.
Dieses Paket gab der G3-Woche kein Soft-Landing-Zertifikat. Die unvollendeten Punkte vom 23.–25. Oktober — vor allem der Flash-PMI-Cluster vom 23. Oktober über Japan, Europa, das Vereinigte Königreich und die Vereinigten Staaten — bleiben zum Stichtag 23. Oktober unvollendete Nähe. Dieser Rückblick erfindet diese Werte nicht. Woche 44 bewegt sich daher vom bereits veröffentlichten China-Paket zu tatsächlichen G3-Entscheidungen und US-GDP/PCE-Bestätigung.
| Bereits bekanntes Woche-43-Setup | Beweis | Was Woche 44 erbt |
|---|---|---|
| China Q3-BIP | +4,5% y/y; +1,2% q/q; Jan–Sep +4,6% | Wachstum hielt unter heißem PPI |
| China- Aktivitätsspaltung | Sep. IP +5,5%; Einzelhandel +1,1%; FAI −7,2%; RE −20,6% | Keine saubere heimische Nachfrage-Entlastung |
| Preis- druck | US- CPI/PPI bereits heiß; China-PPI +5,0% | Hartnäckig-preis- Basisszenario bleibt lebendig |
| Flash-PMI- Cluster | Geplant 23. Okt. | Unvollendete Nähe; keine erfundenen Ist-Werte |
| G3- Ziel | Fed/ECB/BOJ Ende Oktober | Woche 44 besitzt die Entscheidungen |
Handeln mit einem Vorteil
Nach einer G3-Entscheidungswoche liegt das Marktproblem selten in der These allein. Es liegt darin, diese These auszudrücken, wenn Renditen, der Dollar, Crypto-Beta und Asien-Risiko in derselben Session neu bewertet werden. Für Trader, die diese Art sauberer, selbstverwalteter Ausführung benötigen, sind dezentrale Handelsplätze wie edgeX zu einer praktischen Möglichkeit geworden, bei Perpetuals und Spot am Band zu bleiben.
Anders als traditionelle zentralisierte Plattformen ist edgeX um Self-Custody herum aufgebaut, was bedeutet, dass Sie die Kontrolle über Ihre Assets behalten und Kapitalbewegungen selbst autorisieren. Für aktive Trader bietet das einen bedeutenden Vorteil: Marktzugang, ohne die Verwahrung einer Börse zu übergeben.
edgeX kombiniert auch die Kernvorteile von DeFi mit einer Handelsumgebung, die für ernsthafte Ausführung ausgelegt ist. Die Plattform betont tiefe Liquidität, schnelle Orderausführung und geringe Slippage-Leistung und hilft Tradern, in volatilen Bedingungen reaktionsfähig zu bleiben. Mit Unterstützung für hohe Hebel gibt sie erfahrenen Marktteilnehmern mehr Flexibilität, wie sie Makroansichten ausdrücken und Risiken managen.
Über dieführung hinaus kann dezentrale Handelsinfrastruktur strukturelle Vorteile bieten: mehr Transparenz, On-Chain-Verifikation und geringere Abhängigkeit von zentralisierten Intermediären. Für Trader, die Leistung ohne Verzicht auf Kontrolle wollen, ist dieses Modell zunehmend überzeugend.
edgeX ist für dieses Gleichgewicht aufgebaut: eine professionelle Handelserfahrung mit den Kernprinzipien dezentraler Märkte zusammenzubringen.
Trader, die eine kapitaleffizientere, selbstverwahrte Art zu handeln erkunden möchten, können sich edgeX genauer ansehen.
Häufig gestellte Fragen
Worauf sollten sich Trader in Woche 44 vorbereiten?
Eine G3-Entscheidungswoche plus gleichzeitige US-Bestätigung: FOMC am 28. Oktober, ECB am 29. Oktober, BOJ am 29.–30. Oktober und US-Q3-BIP-Vorabschätzung mit September-PCE am 29. Oktober. Diese Ereignisse entscheiden, ob hartnäckige Preise weiterhin ungleichmäßige Nachfrage über Crypto, Aktien, Rohstoffe und FX überwiegen.
Ist Woche 44 eine weitere China-Woche?
Nein. Chinas Paket vom 19. Oktober ist bereits veröffentlicht und gehört zur unvollständigen Woche-43-Rückblick. Die Prognosearbeit der Woche 44 sind G3-Entscheidungen und US-GDP/PCE-Bestätigung, nicht ein weiterer China-BIP-Nachdruck.
Warum Woche 43 zurückblicken, wenn die Woche nicht vorbei ist?
Weil das entscheidende China-Paket die ungleichmäßige Nachfrageseite der These ist, nicht die Prognose. Das Wachstum hielt, während die heimische Nachfrage gespalten blieb. Woche 44 muss prüfen, ob hartnäckige Preise trotz dieser Übergabe weiterhin binden. Verbleibende Punkte vom 23.–25. Oktober, einschließlich Flash-PMI, sind unvollendete Nähe.
Was ist das wichtigste einzelne Ereignis der Woche 44?
Die FOMC-Entscheidung am 28. Oktober steht an erster Stelle, weil sie den US-Politikton nach heißem CPI/PPI setzt. Das GDP/PCE-Set vom 29. Oktober ist die notwendige Bestätigung, und ECB/BOJ entscheiden, ob dieselbe hartnäckig-preis-Spaltung außerhalb der Vereinigten Staaten weiterhin bindet.
Wie sollten Trader mit unvollendeten Flash-PMI-Werten umgehen?
Als unvollendete Woche-43-Nähe, nicht als abgeschlossener Beweis. Erfinden Sie keine PMI-Werte vom 23. Oktober. Bewerten Sie die G3-Woche gegen das bereits veröffentlichte China-Paket und den bereits bekannten Preisdruk, bis die primären PMI-Veröffentlichungen bestätigt sind.

