Wochenrückblick: Aktien steigen, da Wetten auf Fed-Zinserhöhung schwinden, Anleihen geben weiter nach
Wichtige Erkenntnisse
- •Die US-Wirtschaft verzeichnete im September nur 29.000 neue Stellen, weit unter den von Ökonomen erwarteten 89.000, während die Arbeitslosenquote auf 4,2 % stieg und das Beschäftigungswachstum für Juli und August insgesamt um 60.000 Stellen nach unten revidiert wurde.
- •Die marktimplizierten Wahrscheinlichkeiten einer Zinserhöhung der Federal Reserve später im Oktober sanken nach dem schwachen Beschäftigungsbericht auf etwa 23 %, obwohl einige Offizielle, darunter Dallas-Fed-Präsidentin Lorie Logan, weiterhin weitere Erhöhungen für notwendig halten.
- •Die 10-jährige Treasury-Rendite erreichte trotz sinkender Zinserhöhungserwartungen ihren höchsten Stand seit 2002, angetrieben von steigenden Staatsschulden, umfangreichen Unternehmenskrediten für KI-Infrastruktur und Inflationssorgen.
- •Nike-Aktien fielen um 3,6 % nach einer verfehlten Quartalsumsatzerwartung und schwacher Prognose, während Tesla um 4,7 % stieg, gestützt auf Lieferungen von 486.532 Fahrzeugen im dritten Quartal, die Schätzungen von etwa 462.000 übertrafen.
- •Öl fiel in der Woche – Brent-Rohöl um 4,4 % und US-Rohöl um 3,2 % –, nachdem sich die G7-Staaten auf die Freigabe von bis zu 100 Millionen Barrel aus Notfallreserven zur Stabilisierung der Energiepreise geeinigt hatten.
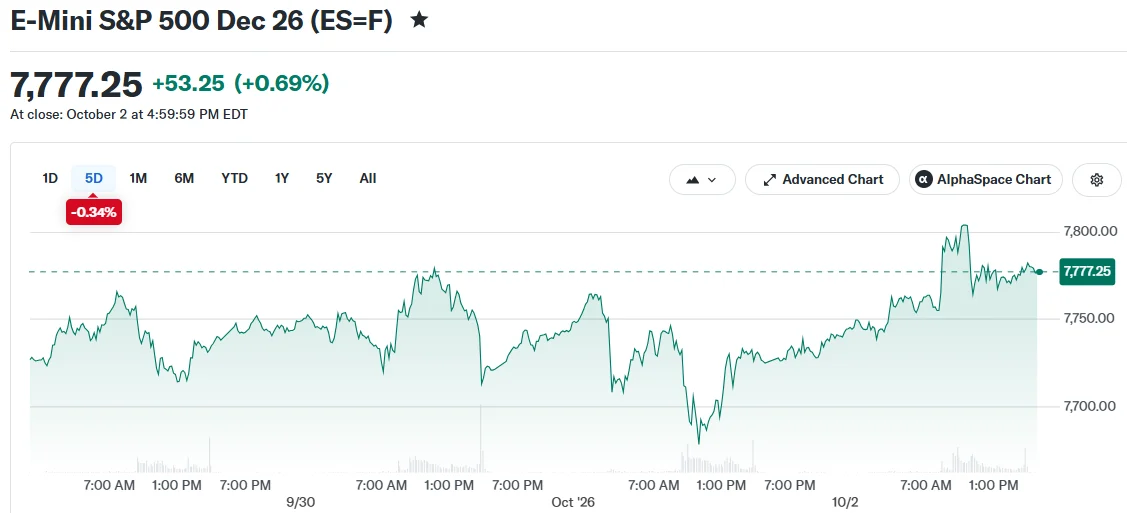
Die Wall Street schloss am Freitag höher und beendete damit eine durchwachsene Woche für Aktien, nachdem ein schwächer als erwarteter Arbeitsmarktbericht für September die Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve später in diesem Monat deutlich gesenkt hatte. Der S&P 500 gewann am Tag 0,8 %, während der Nasdaq Composite um 1,2 % anzog und ein neues Intraday-Rekordhoch erreichte. Der Dow Jones Industrial Average stieg um 0,5 %. Für die gesamte Woche jedoch verzeichnete nur der Nasdaq ein positives Ergebnis. Der Freitags-Anstieg kam trotz anhaltender Verkäufe bei US-Staatsanleihen zustande.
Was der Arbeitsmarktbericht für September zeigte
Die Rallye folgte auf einen Beschäftigungsbericht für September, der weit unter den Erwartungen lag. Das US Bureau of Labor Statistics teilte mit, dass die Nonfarm-Payrolls im letzten Monat nur um 29.000 stiegen – weit unter den von Ökonomen erwarteten 89.000 Stellen und der schwächste Einstellungsmonat des Jahres. Der am Freitag, den 2. Oktober, veröffentlichte Bericht markierte den drittschwächsten Arbeitsmarktbericht von 2026. Die Daten wiesen auf eine klare Verlangsamung des US-Arbeitsmarktes hin. Beschäftigungsdaten haben an den Märkten ein überproportionales Gewicht, da die Federal Reserve die Lage am Arbeitsmarkt bei der Festlegung der Zinssätze berücksichtigt.
Der Marktkommentar-Account The Kobeissi Letter hob das Minus in einem Beitrag auf X hervor:
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Quelle: The Kobeissi Letter auf X
Die Schwäche erstreckte sich über einen einzelnen Monat hinaus. Das Beschäftigungswachstum für Juli und August wurde insgesamt um 60.000 Stellen nach unten revidiert, und die August-Zahl allein wurde um 29.000 Stellen gesenkt. Die Revisionen unterstrichen ein deutlich schwächeres Sommerbild bei den Einstellungen als ursprünglich berichtet. Die Arbeitslosenquote stieg von 4,1 % im August auf 4,2 % und lag damit über der von Ökonomen erwarteten Rate von 4,1 %.
Auch das Lohnwachstum kühlte ab. Die durchschnittlichen Stundenlöhne stiegen im Monat um 0,1 % und im vergangenen Jahr um 3 % – der schwächste Jahresanstieg seit Mai 2021. Politische Entscheider beobachten das Lohnwachstum aufgrund seiner Rolle im Inflationsbild genau.
Anleger sahen im Bericht ein Zeichen dafür, dass die Federal Reserve Spielraum hat, die Zinssätze bei ihrer Sitzung später in diesem Monat unverändert zu lassen. Laut dem CME FedWatch Tool, das die marktimplizierten Erwartungen an die Fed-Politik verfolgt, sank die Wahrscheinlichkeit einer Zinserhöhung später im Oktober auf etwa 23 %. Dennoch haben einige Fed-Offizielle erklärt, dass weitere Zinserhöhungen zur Eindämmung der Inflation erforderlich sein könnten. Der Präsident der Dallas Fed, Lorie Logan, sagte, die Zinsen könnten um mindestens einen halben Punkt steigen müssen.
Anleiherenditen steigen weiter
Auch wenn die Wahrscheinlichkeit einer Zinserhöhung sank, erzählte der Anleihemarkt eine andere Geschichte. Die Renditen längerfristiger Treasuries stiegen im Wochenverlauf weiter, wobei die richtungsweisende 10-jährige Rendite ihren höchsten Stand seit 2002 erreichte und die 30-jährige Rendite ein Niveau traf, das seit Mai 2002 nicht mehr gesehen wurde – Mehrjahrzehnte-Hochs am langen Ende der Kurve. Die 10-jährige Rendite dient als Referenzzinssatz in der gesamten Wirtschaft und stützt Preisgestaltung und Unternehmensfinanzierung, sodass anhaltende Anstiege die Kosten weit über die Finanzmärkte hinaus erhöhen können.
Analysten verwiesen auf eine Mischung von Faktoren hinter der Bewegung. Dazu gehören steigende Staatsschulden, umfangreiche Kreditaufnahmen von Unternehmen zur Finanzierung von KI-Infrastrukturprojekten sowie anhaltende Inflationssorgen.
Die Ölpreise bewegten sich in die entgegengesetzte Richtung. Brent-Rohöl fiel in der Woche um 4,4 %, US-Rohöl gab um 3,2 % nach. Der Rückgang kam, nachdem sich die G7-Staaten, die Gruppe der sieben führenden Industrienationen, auf die Freigabe von bis zu 100 Millionen Barrel aus Notfallreserven geeinigt hatten. Das Ziel ist es, die globalen Energiepreise zu stabilisieren und die Energiemärkte zu beruhigen. Energiekosten fließen direkt in die Inflationsdaten ein, die die Fed überwacht, wodurch die Reservenfreigabe mit der Politikdebatte verknüpft bleibt.
Unternehmensbeweger: Nike und Tesla
Nike-Aktien fielen um 3,6 %, nachdem das Sportartikelunternehmen eine verfehlte Quartalsumsatzerwartung gemeldet und eine schwache Prognose für das kommende Jahr abgegeben hatte. Das Unternehmen kündigte weitere Stellenstreichungen und eine Reorganisation seines weltweiten Geschäfts an. Nike hat mit Wettbewerb und schwachen Verkäufen in China zu kämpfen.
Tesla bewegte sich in die andere Richtung und stieg um 4,7 %. Der Hersteller von Elektrofahrzeugen lieferte im dritten Quartal 6.532 Fahrzeuge aus und übertraf damit die Analystenschätzungen von etwa 462.000. Quartalslieferzahlen gehören zu den am genauesten beobachteten Indikatoren für die Nachfrage nach Teslas Fahrzeugen.
Ausblick
Anleger achten auf die nächste Runde der Inflationsdaten. Die Berichte zum Verbraucherpreisindex und zum Erzeugerpreisindex werden am 14. und 15. Oktober erwartet. Die nächste Zinsentscheidung der Federal Reserve ist für den 28. Oktober angesetzt, was bedeutet, dass die beiden Inflationsdaten unmittelbar vor dieser Sitzung veröffentlicht werden.

