Aktienmarkt rückt an, obwohl die Renditen von Staatsanleihen Mehrjahrzehnthochs erreichen
Wichtige Erkenntnisse
- •Alle drei wichtigsten US-Aktienindizes sicherten sich Wochengewinne: der Nasdaq um 2 %, der S&P 500 um 1,2 % und der Dow um 0,3 %, trotz turbulenter Handelsphase in der Wochenmitte.
- •Die Rendite zehnjähriger US-Staatsanleihen schloss bei 5,18 %, ihrem höchsten Stand seit 19 Jahren, während die 30-jährige Rendite bei 5,5 % schloss und diese Schwelle erstmals seit mehr als zwei Jahrzehnten überschritt.
- •Die Preisbildung an den Fed-Funds-Futures impliziert eine Wahrscheinlichkeit von etwa 64 % bis 66 % für eine Zinserhö beim Oktober-Treffen der Federal Reserve; bis Ende 2027 werden drei weitere Viertelpunkt-Erhöhungen erwartet.
- •Die Ölpreise sanken nach Anzeichen einer US-iranischen Diplomatie bezüglich der Straße von Hormus: WTI fiel um 2,33 % auf 92,41 $ pro Barrel, Brent gab um 2,14 % auf 104,32 $ pro Barrel nach.
- •KI-Ankündigungen prägten die Kursbewegungen: Meta Platforms stieg um fast 13 % auf ihre KI-Initiative Muse, und Akamai Technologies legte um 3 % zu, nachdem sie ihre Partnerschaft mit Anthropic erweitert hatte.
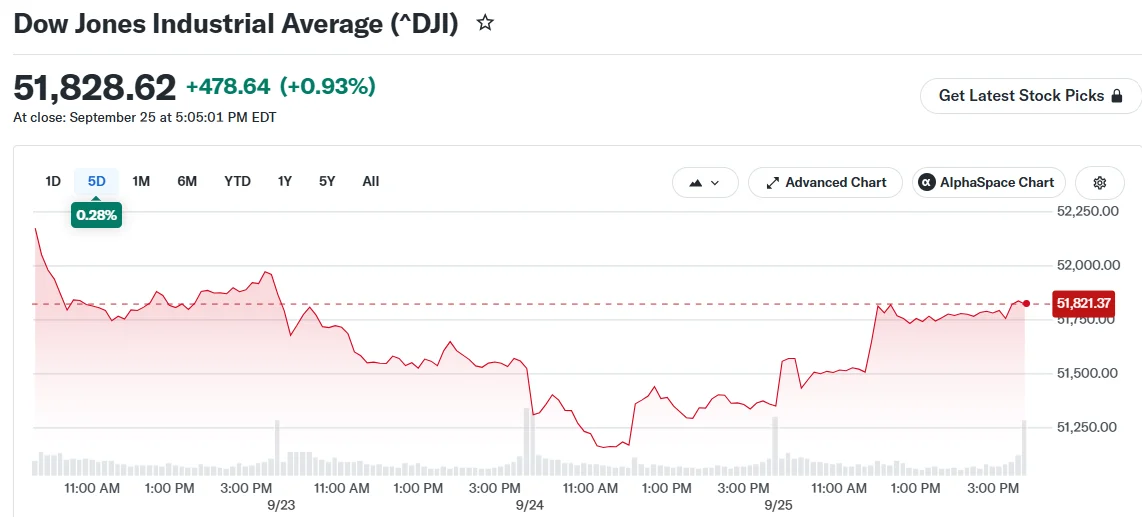
Die US-Aktienmärkte beendeten die FreitagsSession in positivem Gebiet und beschlossen damit eine turbulente Handelswoche auf der Wall Street. Der Anstieg erfolgte, obwohl die Renditen von Staatsanleihen auf Höhen kletterten, die es seit fast zwei Jahrzehnten nicht mehr gegeben hatte – wodurch Aktien und langlaufende Staatsanleihen in entgegengesetzte Richtungen zogen.
Alle drei wichtigsten Indizes sicherten sich trotz einer turbulenten Handelsphase in Wochenmitte positive Wochenergebnisse.
Der Dow Jones Industrial Average stieg um 479 Punkte, ein Plus von 0,9 %, und schloss bei 51.829. Sowohl der S&P 500 als auch der Nasdaq Composite verzeichneten Zuwächse von rund 0,5 %. Wochenbasis: Der Dow legte um 0,3 % zu, der S&P 500 um 1,2 %, und der Nasdaq kletterte um 2 %, wobei er die Wochenverluste erfolgreich ausgleichen konnte.
Bei den Einzelwerten stach Akamai Technologies mit einem bemerkenswerten Plus von 3 % hervor, nachdem das Unternehmen eine erweiterte Partnerschaft mit Anthropic angekündigt hatte. Meta Platformserte eine der stärksten Wochenleistungen und sprang um fast 13 %, da Investoren enthusiastisch auf die neueste KI-Initiative des Unternehmens, Muse, reagierten – ein Beleg dafür, wie stark KI-bezogene Ankündigungen den Handel der Woche prägten.
Turbulenzen am Anleihemarkt erschüttern das Anlegervertrauen
Die Rentenmärkte erlebten im Laufe der Woche erhebliche Schwankungen, wobei sich die stärksten Bewegungen auf langlaufende Laufzeiten konzentrierten. Die Rendite zehnjähriger Staatsanleihen stieg auf ihren höchsten Stand seit 2007, berührte kurzzeitig 5,228 %, ehe sie sich leicht abschwächte. Zum Freitagschluss lag sie bei 5,18 % – ein neuer 19-Jahres-Höchststand.
Die Rendite 30-jähriger Staatsanleihen schloss bei 5,5 % und hatte diese Schwelle damit erstmals seit mehr als zwei Jahrzehnten überschritten. Die Rendite zweijähriger Anleihen gab dagegen leicht nach und schloss bei 4,862 %.
Die Reichweite des zehnjährigen Renditesatzes geht weit über den Anleihenmarkt hinaus: Er dient als Referenz für Hypothekenzinsen und Unternehmenskredite sowie als Grundlage in Bewertungsmodellen für Aktien, sodass seine Rückkehr auf das Niveau von 2007 eine bedeutende Verschiebung des maßgeblichen Kapitalkostensatzes der Volkswirtschaft darstellt.
Marktkommentatoren beleuchteten den fiskalischen Hintergrund der Renditebewegung:
The last time US Treasury yields were this high, total US national debt stood at just $8.9 trillion. Today, US debt stands at $40.1 trillion. That's +$31.2 trillion more, or over 4.5 TIMES higher. This means every 1 percentage point in the average cost of servicing the debt now… pic.twitter.com/xnKNXeMGuR
— The Kobeissi Letter (@KobeissiLetter) September 25, 2026
Mehrere Katalysatoren haben die Renditen nach oben getrieben. Dazu gehören aggressive Äußerungen von Vertretern der Federal Reserve, erhöhte Energiekosten infolge der Spannungen im Nahen Osten sowie Einkaufsmanagerdaten, die die Prognosen übertrafen.
Die aktuelle Preisbildung an den Fed-Funds-Futures impliziert eine Wahrscheinlichkeit von etwa 64 % bis 66 % für eine Zinserhöhung beim Treffen der Federal Reserve im Oktober. Die Marktteilnehmer rechnen zudem mit drei weiteren Erhöhungen um jeweils einen Viertelpunkten bis Ende 2027.
Rohölmarkt gibt bei diplomatischen Fortschritten nach
Die Ölpreise sanken im Laufe der Woche, nachdem Anzeichen darauf hindeuteten, dass amerikanische und iranische Beamte eine Vereinung zur Wiederaufnahme des normalen Betriebs durch die Straße von Hormus prüften – eine kritische Route für den globalen Öltransport, durch die rund ein Fünftel des weltweiten Erdöls fließt. Berichten zufolge haben iranische Vertreter eine Rückkehr zu den in einer Absichtserklärung vom Juni dargelegten Bedingungen gefordert.
Der US-Benchmark West Texas Intermediate gab um 2,33 % nach und schloss bei 92,41 $ pro Barrel. Brent, der globale Preisstandard, sank um 2,14 % und schloss bei 104,32 $ pro Barrel.
Die Marktteilnehmer verfolgten auch die fortlaufenden diplomatischen Bemühungen zwischen Washington und Peking während des Besuchs des chinesischen Präsidenten Xi Jinping in den USA. Finanzminister Scott Bessent erklärte, beide Länder hätten sich auf eine zweimonatige Verlängerung ihres bestehenden Handelsabkommens verständigt. Weitere Einzelheiten zu den Verhandlungen werden in naher Zukunft erwartet.
Verbraucherstimmung im Fokus
Am Freitag wurden neue Verbraucherstimmungsdaten der Universität von Michigan veröffentlicht, einem der meistbeachteten Stimmungsbarometer für das Vertrauen der US-Haushalte. Der Septemberindex schwächte sich gegenüber den Vorwochenwerten, übertraf aber die ursprünglichen Prognosen. Der Bericht offenbarte erhöhte Inflationserwartungen der Verbraucher – sowohl auf kurze als auch auf längere Sicht – Zahlen, die die Fed gegen ihr erklärtes Inflationsziel von 2 % abwägt – und stellen damit einen weiteren Aspekt für die Vertreter der Federal Reserve dar, wenn sie über die künftige Geldpolitik beraten.
Die Marktteilnehmer sind sich über die Auswirkungen uneinig. Einige warnen, dass anhaltend hohe Renditen langfristig die Aktienbewertungen und das Wirtschaftswachstum belasten könnten. Andere verweisen auf die bislang gezeigte Widerstandsfähigkeit der Wirtschaft.
Blickt man nach vorn, werden die Marktteilnehmer weiterhin die Renditen von Staatsanleihen, die Energiepreise und den Verlauf der Handelsverhandlungen im Auge behalten, um Signale für die künftige Marktrichtung zu erhalten.
Quelle: Blockonomi

