US-Optionsvolumen erreicht sechsten Rekord in Folge – 0DTE- und Privatanlegerhandel bestimmen das Tempo 2026
Wichtige Erkenntnisse
- •Das Volumen US-notierter Optionen erreichte 2025 mit 15,21 Milliarden Kontrakten einen Rekord, ein Plus von 24,4 % gegenüber 2024 – laut OCC das sechste Rekordjahr in Folge.
- •Das durchschnittliche Tagesvolumen lag bis September 2026 bei 70,6 Millionen Kontrakten, 20,6 % über dem Vorjahreszeitraum; Cboe rechnet mit einem Jahresgesamt von mehr als 18 Milliarden Kontrakten.
- •0DTE-Optionen stellten im dritten Quartal 2026 mit 24,2 Millionen Kontrakten pro Tag einen Rekord auf – rund 36 % des gesamten Optionsvolumens – während Index- und ETF-Produkte schneller wuchsen als Einzelaktienoptionen.
- •Etwa 5,3 Millionen Privatkunden haben zwischen November 2022 und Ende 2025 US-notierte Optionen gehandelt; Privatanleger stellen schätzungsweise rund die Hälfte oder mehr des Gesamtvolumens.
- •Die Börsen weiten die Handelszeiten aus: Die NYSE führt Vorbörs- und Nachbörs-Optionssessions ein, und NYSE und Nasdaq planen ab dem 6. Dezember einen 23-stündigen Wochentagshandel – was die Spannen bei dünnerer Overnight-Liquidität verbreitern könnte.
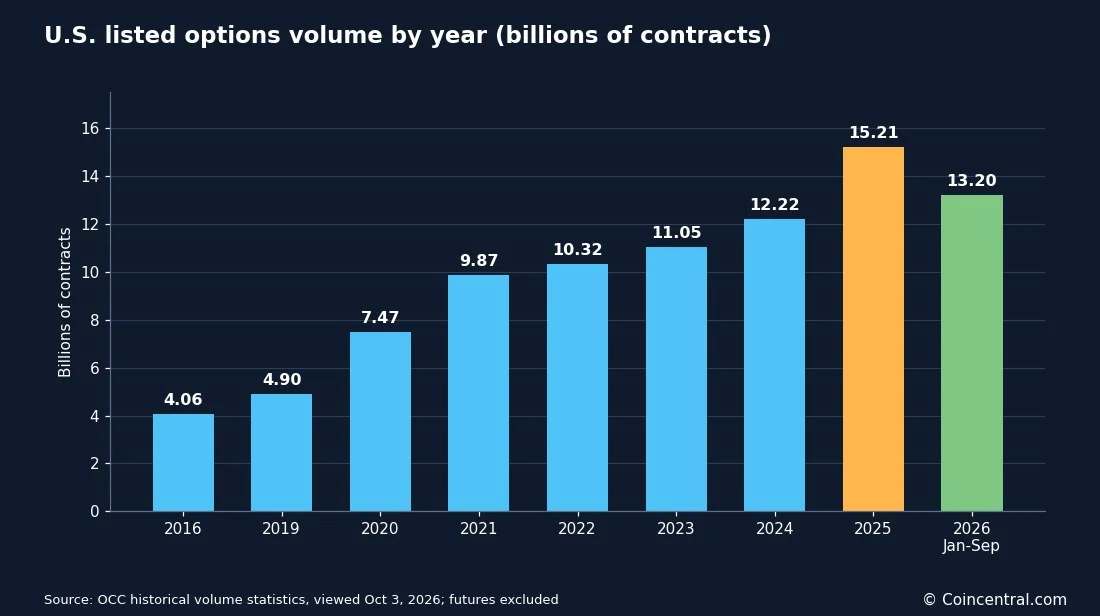
Das Volumen US-Notierter Optionen erreichte 2025 mit 15,21 Milliarden Kontrakten einen Rekord, ein Plus von 24,4 % gegenüber 2024, wie die Options Clearing Corporation (OCC) mitteilte – das sechste Rekordjahr in Folge. Da die OCC jeden US-gehandelten Optionskontrakt abwickelt, dienen ihre Zahlen als branchenweiter Maßstab. Das Tempo hat sich 2026 weiter beschleunigt: Von Januar bis September wurden täglich durchschnittlich 70,6 Millionen Kontrakte gehandelt, ein Anstieg von 20,6 % gegenüber den gleichen Monaten 2025.
Die folgenden Zahlen bündeln die neuesten Daten zu Marktgröße, Produktmix, Händlerzahlen, dem Anteil der Privatanleger, Optionen mit Laufzeit bis zum selben Tag (0DTE) und Handelskosten. Jede Zahl ist ihrer Quelle und ihrem Erhebungszeitraum zugeordnet; wo Quellen voneinander abweichen, werden beide genannt.
Optionsvolumen auf einen Blick
Das Optionsvolumen ist in neun Jahren rund 3,7-fach gewachsen, von 4,06 Milliarden Kontrakten 2016 auf 15,21 Milliarden 2025, basierend auf OCC-Daten. Das Wachstum beschleunigte sich 2020, als gebührenfreie Trading-Apps und der Privatanlegerhandel in der Pandemie neue Teilnehmer in den Markt zogen – und seitdem wurde jedes Jahr ein Volumenrekord aufgestellt.
Manche Seiten nennen 7,52 Milliarden Kontrakte für 2020, weil die OCC auch Futures ausweist; die Zahlen hier zählen nur Optionen. Cboe beziffert das Wachstum 2025 auf rund 26 %, während die OCC 24,4 % meldet – jede Zahl wird daher ihrer eigenen Quelle zugeschrieben.
Tagesvolumen und das Tempo 2026
2025 wurden laut Cboe täglich durchschnittlich rund 61 Millionen Kontrakte gehandelt; die OCC meldet 60,6 Millionen. Der Tagesrekord liegt bei 110 Millionen Kontrakten, aufgestellt am 10. Oktober 2025, und übertraf damit den bisherigen Rekord von mehr als 100 Millionen vom 4. April 2025 während eines zollbedingten Kursverfalls, wie Walnut berichtete. Das Jahr enthielt 21 Handelstage mit über 70 Millionentrakten, fünf davon über 80 Millionen.
2026 stieg das Tagesdurchschnittsvolumen bis September auf 70,6 Millionen Kontrakte, 20,6 % über dem Durchschnitt von 58,5 Millionen in den gleichen Monaten 2025, laut OCC. Cboe prognostizierte im Juli, dass 2026 auf deutlich mehr als 18 Milliarden Kontrakte zusteuert. Bis September hatte der Markt 13,2 Milliarden abgewickelt, etwa 87 % des Rekords von 2025 – ein Jahr mit 18 Milliarden Kontrakten würde daher ein schnelleres viertes Quartal erfordern als die ersten neun Monate lieferten.
Cboe meldete zudem einen Tagesrekord von 33,4 Millionen Kontrakten über seine eigenen Börsen am 5. Juni 2026, als die Märkte scharf fielen, laut Reuters. Die Nettoeinnahmen aus dem Optionsgeschäft stiegen im zweiten Quartal um 30 % auf 473,9 Millionen US-Dollar, während das durchschnittliche Tagesvolumen um 26 % kletterte.
Welche Produkte das Optionsvolumen antreiben
Einzelaktienoptionen machten 2025 54 % des US-Optionsvolumens aus, also 8,27 Milliarden Kontrakte. ETF-Optionen entfielen auf 37 % (5,68 Milliarden) und Indexoptionen auf 8 % (1,26 Milliarden), basierend auf OCC-Daten.
Das Wachstum 2026 begünstigt Fonds und Indizes. Bis September ist das durchschnittliche Tagesvolumen bei ETF-Optionen um 35,4 % gestiegen, bei Indexoptionen um 29,3 %, während Aktienoptionen um 9,3 % zulegten, laut OCC-Daten, die Walnut berichtete. Cboes Zahlen zum ersten Halbjahr zeigen das gleiche Muster: Indexoptionen wuchsen um 25 %, ETF-Optionen um 27 %, Einzelaktienoptionen um 6 %. FLEX-Optionen, individuell angepasste Kontrakte, wuchsen um fast 47 %.
Das Volumen konzentriert sich auf wenige Namen. Im zweiten Quartal 2026 machte SPX – Optionen auf den S&P 500 – 81 % des Indexoptionsvolumens aus, SPY, der den gleichen Index abbildende ETF, 42 % des ETF-Optionsvolumens. Nvidia und Tesla stellten jeweils 9 % des Einzelaktienvolumens, gefolgt von Apple mit 3 %. Diese Konzentration verknüpft einen Großteil der Marktaktivität mit dem S&P 500 und einer kleinen Gruppe von Mega-Cap-Aktien.
SEC-Mitarbeiter fanden heraus, dass die zehn meistgehandelten Aktien Ende 2025 31,7 % des Einzelaktienoptionsvolumens ausmachten, gegenüber 24,0 % im Jahr 2012.
Wie viele Menschen Optionen handeln
Rund 5,3 Millionen Privatkunden haben von November 2022 bis Ende 2025 US-notierte Optionen gehandelt, laut SEC-Mitarbeitern. Die genaue Zahl beträgt 5.299.576, oder 7,5 % der 70,6 Millionen Privatkunden in den SEC-Daten. Deutlich mehr Kunden handelten Aktien, insgesamt 70,2 Millionen, und nur etwa 227.000 handelten Optionen, ohne auch Aktien zu handeln.
Die SEC zählt Kunden-IDs, das verfügbare Maß, das einer Kopfzählung am nächsten kommt. Eine Person mit Konten bei drei Brokern wird einmal gezählt, ein Gemeinschaftskonto kann doppelt zählen. Die Methode schließt auch Indexoptionen wie SPX aus – ein bemerkenswertes Versäumnis, da Indexprodukte zu den am schnellsten wachsenden Segmenten des Marktes gehören.
FINRAs Anlegerumfrage 2024, veröffentlicht im Dezember 2025, ergab, dass 21 % der US-Anleger mit Geld außerhalb von Altersvorsorgekonten jemals Optionen gekauft oder verkauft hatten, gegenüber 19 % in 2021. Weitere 43 % gaben an, ein Konto zu besitzen, das Optionshandel erlaubt. FINRA fand zudem, dass 34 % der US-Erwachsenen Anlagen außerhalb der Altersvorsorge halten; multipliziert man beide Zahlen, ergibt sich eine grobe Schätzung, dass 7 % der US-Erwachsenen jemals Optionen gehandelt haben – eine Berechnung, keine von FINRA veröffentlichte Zahl.
Neue Teilnehmer kommen langsamer dazu. SEC-Mbeiter fanden, dass die Zahl neuer Optionskunden von Mitte 2022 bis 2023 bei 25.000 bis 44.000 pro Monat lag. Der Wert überstieg im Mai 2024 50.000, fiel bis Ende 2024 unter 30.000 pro Monat und sank 2025 weiter. Das Volumen stieg trotzdem weiter, was darauf hindeutet, dass bestehende Händler mehr handeln.
Wer Optionen handelt
Jüngere Anleger haben deutlich häufiger Optionen gehandelt. In der FINRA-Umfrage gaben 43 % der Anleger unter 35 an, dies getan zu haben, gegenüber 24 % der 35- bis 54-Jährigen und 10 % der Über-55-Jährigen. Männer haben häufiger als Frauen Optionen gehandelt (24 % gegenüber 17 %) und halten häufiger ein optionsfähiges Konto (48 % gegenüber 36 %).
Das Verständnis der Produkte ist begrenzt. Nur 12 % der US-Anleger beantworteten in derselben Umfrage eine grundlegende Call-Option-Frage richtig, die Hälfte wusste es nicht. Gefragt wurde, was eine Call-Option mit einem Strike von 50 US-Dollar am Verfallstag wert ist, wenn die Aktie bei 40 US-Dollar notiert; die Antwort ist 0 US-Dollar. Unter Anlegern, die Optionen gehandelt hatten, antworteten 22 % richtig und 54 % falsch.
Die Handelsgrößen schrumpfen, was zur Ausbreitung kleiner Konten passt. Trades mit 10 oder weniger Kontrakten stiegen bis August 2025 auf 30,2 % des Branchenvolumens, von 27,4 % im Januar 2023, während Odd-Lot-Trades im selben Zeitraum von 57 % auf 66 % stiegen, laut MEMX-Daten, die Walnut berichtete.
Welcher Anteil des Handels von Privatanlegern stammt
Privatanleger stellen je nach Messung grob die Hälfte oder mehr des US-Optionsvolumens. Es gibt keine einzelne offizielle Zahl. Die Schätzungen weichen ab, weil jede Quelle etwas anderes zählt: Manche verfolgen den Orderfluss von Retail-Brokern, manche nutzen ältere akademische Daten, manche zählen Einzelkonten und lassen Market Maker und Indexoptionen außen vor. Die SEC-Zahlen schließen Indexoptionen aus, und die MEMX-Zahl deckt nur einen Handelsplatz ab, ist also kein marktweiter Anteil.
Die Retail-Aktivität bewegte sich 2026 mit den Marktereignissen. Cboe teilte mit, dass die Aktivität auf Konten mit weniger als 25.000 US-Dollar im zweiten Quartal stieg, nachdem die Pattern-Day-Trader-Regel aufgehoben worden war. Der Retail-Orderfluss erreichte im September laut Cboe, wie Traders Union berichtete, Allzeithochs. Cboe-Manager verwiesen zudem auf einen Anstieg einfacher Orders – einzelne Optionsgeschäfte statt Spreads – und bezeichneten dies als Zeichen eines breiteren Engagements von Privatanlegern, laut Reuters.
Wie populär 0DTE-Optionen sind
Optionen mit null Tagen bis zum Verfall (0DTE) verfallen am selben Tag, an dem sie gehandelt werden. Sie machten 2025 24,1 % des gesamten US-Optionsvolumens aus, rund 14 Millionen Kontrakte pro Tag, gegenüber 21,5 % in 2024 und fast doppelt so viel wie der Anteil 2022, laut Traders Magazine unter Berufung auf OCC- und Cboe-Daten.
Im ersten Halbjahr 2026 lag das 0DTE-Volumen über 20 Millionen Kontrakten pro Tag, ein Plus von 46,2 % seit Jahresbeginn, laut Cboe. Im dritten Quartal erreichte es einen Rekord von 24,2 Millionen Kontrakten pro Tag, etwa 36 % des gesamten Optionsvolumens. Walnut berichtet unter Berufung auf Cboe, dass SPX-0DTE im dritten Quartal 2026 einen Rekord von 3,2 Millionen Kontrakten pro Tag erreichte, bei insgesamt 4,9 Millionen SPX-Kontrakten – rund 65 %. Cboes Q3aten, wie von Traders Union berichtet, beziffern 0DTE auf 56 % des gesamten Indexoptionsvolumens.
Privatanleger stellten im August 2025 laut Cboe schätzungsweise 53 % des SPX-0DTE-Volumens. Ein Working Paper von Beckmeyer, Branger und Gayda fand, dass mehr als 75 % der Retail-Trades in S&P-500-Indexoptionen in den Jahren 2022 und 2023 0DTE waren.
Die meisten SPX-0DTE-Trades bergen begrenztes Risiko: Über 95 % waren Long-Optionen oder Spreads mit bekanntem Maximalverlust, nur 4 % waren Naked-Short-Optionen, laut Cboe (Mai 2025). Ein gedeckelter Verlust kann dennoch eine gesamte Position an einem einzigen Tag auslöschen. Gleichtagsverfälle breiten sich auch auf Einzelaktien aus: Monday- und Wednesday-Verfälle bei Namen wie Tesla, Nvidia, Apple, Amazon und Meta erreichen inzwischen zusammen nahezu 6 Millionen Kontrakte pro Tag, laut Cboe.
Wie viel Prozent der Optionen wertlos verfallen
Etwa 22 % der Optionen verfallen wertlos, laut dem Options Industry Council (OIC), einer von der OCC finanzierten Anlegerbildungsgruppe. Historisch würden mehr als 72 % der Optionen vor dem Verfall geschlossen und etwa 6 % ausgeübt, so die Angabe. Die OIC-Seite ist undatiert und nennt keine Methode; auch sagt sie nicht, ob sich die Anteile auf gehandelte oder zum Verfall offene Kontrakte beziehen – die Zahlen sind daher eher als Faustregel zu behandeln.
Der verbreiteten Behauptung, 80 % oder 90 % der Optionen verfielen wertlos, konnte keine Primärquelle zugeordnet werden. Eine häufig Cboe zugeschriebene Aufschlüsselung – 10 % ausgeübt, 55 % bis 60 % geschlossen und 30 % bis 35 % wertlos – ließ sich ebenfalls auf keiner Cboe-Seite nachweisen. Ob eine Option wertlos verfällt, sagt zudem nichts darüber aus, wer Geld verdient hat: Die meisten Positionen werden früh geschlossen, und ein Verkäufer kann eine Short-Option Tage vor dem Verfall mit Verlust zurückkaufen.
Verlieren Privatanleger im Optionshandel Geld
Privater Optionshandel war in jeder von uns geprüften US-Studie im Durchschnitt verlustreich, und Handelskosten machten einen großen Teil davon aus. Kein US-Aufsichtsorgan veröffentlicht den Anteil der Verlierer unter den Optionshändlern. Der verbreiteten Behauptung, 90 % der Optionshändler verlören Geld, konnte weder eine Primär- noch eine peer-reviewte Quelle zugeordnet werden.
Aggregierte Verlustschätzungen sollten nicht addiert werden: Die Zahl von 2,1 Milliarden US-Dollar setzt eine Haltedauer von zehn Tagen voraus, und die 3 Milliarden US-Dollar sind aus einer Stichprobe hochgerechnet, die etwa ein Viertel der Optionsaktivität abdeckt. Die Working Papers waren in diesen Versionen nicht peer-reviewt.
Kosten zählen. Die Geld-Brief-Spanne – der Abstand zwischen den besten Kauf- und Verkaufspreisen – ist eine direkte Kosten, die bei jeder Überbrückung anfällt. Privatanleger bevorzugten günstige Wochenoptionen mit einer durchschnittlichen Geld-Brief-Spanne von 12,6 % von November 2019 bis Juni 2021. Marktweit betrug die mediane effektive Span Ende 2025 laut SEC-Mitarbeitern 1,9 % bei Einzelaktienoptionen und 1,4 % bei ETF-Optionen.
Auch die Orderart beeinflusst die Kosten. Im Dezember 2025 erhielten marktfähige Einbein-Optionsorders von Privatkunden je nach Spannbreite in 0 % bis 13 % der Fälle eine Preisverbesserung, ihre nicht marktfähigen Limit-Orders in 80 % bis 99 % der Fälle, laut SEC-Mitarbeitern. Eine separate, von Walnut berichtete Studie beziffert die von Privatanlegern gezahlte durchschnittliche effektive Spanne auf über 23 %. Spannenschätzungen variieren je nach Methode, Produkt und Zeitraum.
Schneiden Optionsverkäufer besser ab als Käufer
In der verfügbaren Forschung auf Händlerebene schnitten Verkäufer im Durchschnitt besser ab. In Daten zu 5.182 Privatanlegern von 2020 bis 2022 machten Naked-Optionsverkäufe 13 % der Trades aus und erwirtschafteten im Durchschnitt 20 %, während Optionskäufe 3,95 % verloren. Diese Händler nutzten einen Trading-Journal-Dienst, und die Autoren beschreiben sie als relativ erfahren; sie müssen nicht alle Privatanleger repräsentieren.
Das Verkaufen von Prämie gewinnt tendenziell oft und kann im Verlustfall viel zurückgeben. Eine hohe Trefferquote zeigt nicht das Gesamtbild, solange durchschnittlicher Gewinn und durchschnittlicher Verlust nicht daneben ausgewiesen werden.
Beim 0DTE-Handel fanden Beckmeyer, Branger und Gayda, dass Verluste vor allem aus Einbein-, Prämien zahlenden und hochvolatilen Trades stammten. Multi-Leg-Trades schnitten besser ab, verloren aber im Durchschnitt ebenfalls Geld.
Q3 2026, längere Handelszeiten und was kommt
Der Optionshandel flaute im dritten Quartal 2026 ab. Cboe meldete ein durchschnittliches Tagesvolumen von 70,6 Millionen Kontrakten, 4 % unter dem Rekordquartal, laut Traders Union. Einzelaktienoptionen fielen um 8 % auf 32,7 Millionen pro Tag, Indexoptionen um 3 % auf 6,1 Millionen, während ETF-Optionen um 1 % auf 28,3 Millionen stiegen. FLEX-Optionen stellten mit 2,33 Millionen pro Tag einen Rekord auf.
Auch die Handelszeiten wachsen. Die Overnight Global Trading Hours in SPX, XSP, VIX und RUT stellten im September mit fast 288.000 Kontrakten pro Tag einen Rekord auf, fast 3 % der Indexoptionsaktivität. Cboe begann zudem mit dem Vorbörslichen Handel von 7:30 Uhr bis 9:25 Uhr ET für Optionen auf 27 Aktien und ETFs, die zusammen 53,4 % des Marktvolumens ausmachen.
Die New York Stock Exchange kündigte an, den Optionshandel rund zwei Stunden vor der Eröffnung um 9:30 Uhr ET sowie 15 Minuten nach Handelsschluss zu öffnen. NYSE und Nasdaq planen außerdem, den Aktien- und ETF-Handel ab dem 6. Dezember auf 23 Stunden täglich an fünf Tagen pro Woche auszuweiten, laut Dow Jones. Der Finanzprofessor Campbell Harvey von der Duke University sagte, die Liquidität um Mitternacht werde geringer sein als mittags, was die Spannen verbreitern könnte – Händler, die die neuen Zeiten nutzen, zahlen möglicherweise mehr pro Kontrakt als in der regulären Session.
Die Branche zählt nun 20 Optionsbörsen von sechs Betreibern, nachdem zwei gegen Ende des dritten Quartals an den Start gingen. Bei einem Tagesvolumen von über 70 Millionen Kontrakten und wachsenden Handelszeiten ist die nächste Frage, ob sich die Aktivität hält, wenn sich die Märkte bewegen – ob das vierte Quartal schnell genug läuft, um das Jahr über die von Cboe im Juli prognostizierten 18 Milliarden Kontrakte zu bringen, und ob die Liquidität in den neuen Overnight- und Vorbörs-Sessions tief genug bleibt, um die Handelskosten nahe dem Niveau der regulären Session zu halten.
Quellen
- Cash Flow University: Options Trading Statistics 2026, Traders, Volume and Losses
- Cboe: State of the Options Industry; Options Market Continued to Break Records in Q2 2026
- Traders Union: Cboe Reports Q3 Options Volume Shifts Toward Index and ETF Contracts
- CoinLaw: Retail Options Trading 2026, Volume and Trends
- Walnut: Options Trading Statistics (2026)
- Morningstar und Dow Jones: NYSE Just Extended Options Trading Hours. It's Only the Beginning.
- Reuters: Cboe Exceeds Profit Expectations as Volatility Spurs Options Trading Boom

